Archive for the ‘コラム~通関手続、輸出入トラブル~’ Category
輸入で注意が必要な商品一覧|弁護士が法律・規制を解説
輸入ビジネスで注意すべき商品の全体像
輸入ビジネスは、海外の商品を日本に紹介できる機会がある一方で、複数の法律や規制への対応が求められる分野です。単に海外から商品を仕入れて販売するという考えだけでは、法的トラブルが生じる可能性があります。
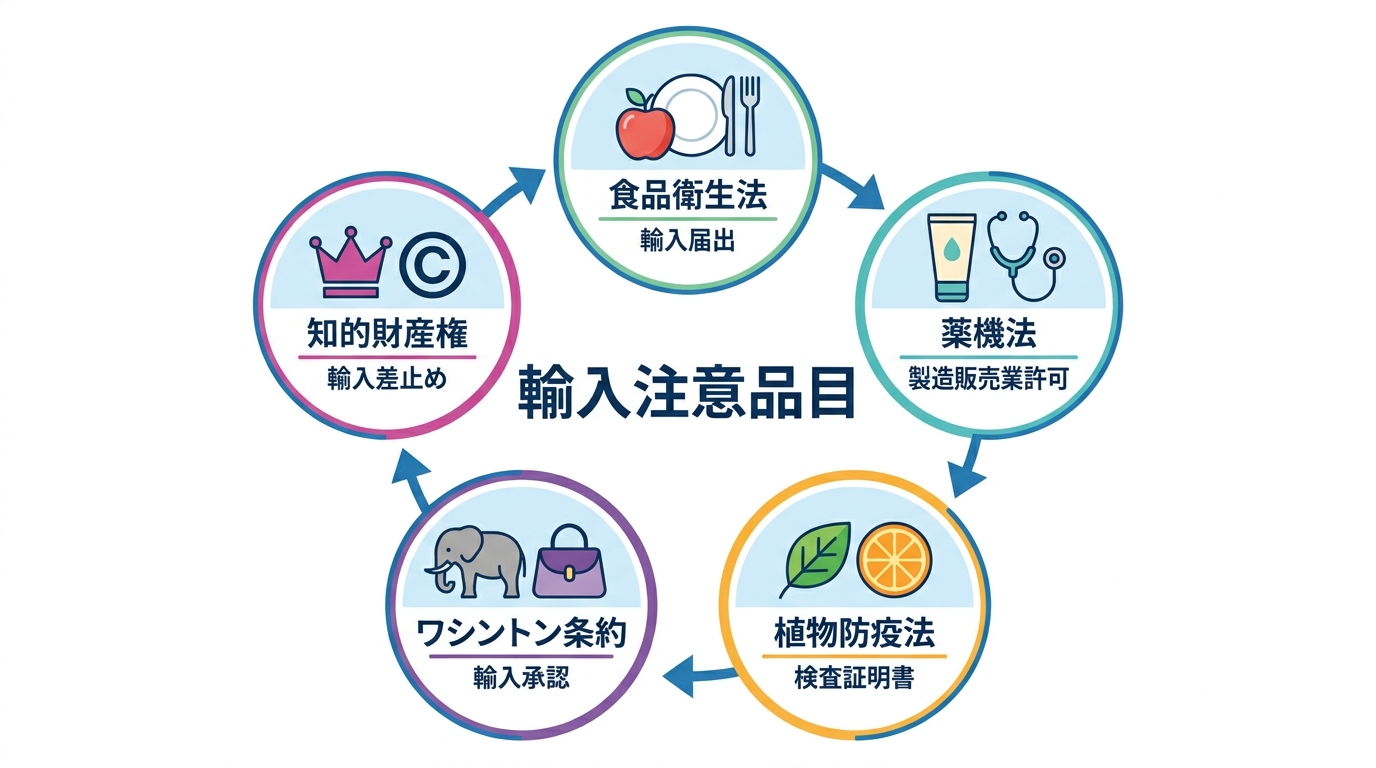
例えば、海外ではごく普通に販売されている食品や化粧品が、日本では許可されていない成分を含んでいるために輸入できなかったり、アンティーク家具に使われている木材が国際条約の規制対象であったりするケースは決して珍しくありません。食品衛生法、植物防疫法、医薬品医療機器等法(薬機法)、ワシントン条約、知的財産権関連法規など、注意すべき法律は多岐にわたります。
また、法改正によって、従来は輸入できていた商品が新たに規制対象となる場合もあります。こうした変化を常に把握し、自社のビジネスが法的なリスクを抱えていないか、日常的に注意を払うことが不可欠と言えるでしょう。この記事では、輸入ビジネスを行う上で特に注意が必要な商品と、それらに関連する法律・規制について、専門家の視点から分かりやすく解説していきます。輸入ビジネスの全体像については、輸入ビジネスにおける法的リスク管理で体系的に解説しています。
知っておくべき「輸入禁止」と「輸入制限」の法的違い
輸入規制を理解する上で、まず押さえておくべき重要な違いが「輸入禁止」と「輸入制限」です。この二つは似ているようで、法的な意味合いは全く異なります。ビジネスを行う上では、この区別を明確に認識しておくことが、リスク管理の第一歩となります。この違いを理解しないままでは、輸入が許可されない品目を扱ってしまうリスクを避けられません。
関税法が定める「輸入してはならない貨物」(輸入禁止)
「輸入禁止」とは、その名の通り、関税法第69条の11などにより、原則として日本国内への輸入が禁止されているものを指します。ただし、一部の品目には他法令に基づく例外があるため、品目ごとの法令確認が必要です。
具体的には、以下のようなものが該当します。
- 麻薬、向精神薬、大麻、あへん、覚醒剤など
- 拳銃、小銃、機関銃、これらの銃砲弾、拳銃の部品
- 爆発物、火薬類
- 化学兵器の原料となる特定物質
- 偽造、変造、模造された貨幣、紙幣、銀行券、郵便切手など
- 公安又は風俗を害すべき書籍、図画、彫刻物その他の物品
- 特許権、実用新案権、意匠権、商標権、著作権などを侵害する物品
これらの品目は、国の安全や社会の秩序、公衆衛生、道徳などを守るという観点から、原則として輸入が禁じられています。ビジネスとして取り扱うことはもちろん、個人での持ち込みも許されません。違反した場合には、厳しい刑事罰が科される可能性があり、関税法違反として処罰の対象となります。
他法令の許可・承認が必要な「輸入制限品」
一方、「輸入制限」とは、特定の法律(関税法以外の法律、通称「他法令」)の規制により、そのままでは輸入できないものの、所定の許可や承認などの手続きを経れば輸入が可能になるものを指します。
多くの輸入事業者が実務で直面するのは、こちらの「輸入制限」に関する問題です。例えば、食品を輸入するのであれば「食品衛生法」、化粧品であれば「医薬品医療機器等法(薬機法)」、植物であれば「植物防疫法」といったように、品目ごとに管轄する省庁と準拠すべき法律が定められています。
これらの法律は、国民の健康や安全を守ったり、国内の産業や環境を保護したりすることを目的としています。そのため、輸入者はそれぞれの法律が定める基準をクリアし、必要な許可や承認、証明などを取得して初めて、商品を日本国内に輸入することができるのです。この手続きを怠ると、貨物が税関で止められたり、最悪の場合は積み戻しや廃棄を命じられたりすることになります。通関業者に手続きを任せている場合でも、法律上の最終的な責任は輸入者自身にあることを忘れてはなりません。
【品目別】輸入時に注意が必要な商品と関連法規一覧
ここからは、輸入ビジネスで特にトラブルになりやすい品目を具体的に挙げ、それぞれどのような法律が関わってくるのかを解説します。自社で取り扱っている、あるいはこれから取り扱おうとしている商品が、どのカテゴリに該当するのかを確認してみてください。化学製品の輸入に関しては、化学品の輸入トラブルと化審法の記事もあわせてご覧ください。
食品・食器類:食品衛生法
食品、飲料、添加物はもちろんのこと、お皿やコップといった食器類、さらには乳幼児用のおもちゃなど、人の口に触れる可能性がある製品を輸入する際には、「食品衛生法」の規制を受けます。これらの商品を販売目的で輸入する場合、厚生労働省の検疫所に「食品等輸入届出書」を提出し、審査や検査を受けなければなりません。
特に注意が必要なのは、使用されている原材料や添加物が日本の基準に適合しているかという点です。海外では一般的に使用されている添加物が、日本では安全性が確認されていないとして使用が禁止されているケースも少なくありません。もし検査で不合格となれば、その貨物は輸入できず、輸出国へ送り返す(積み戻し)か、国内で廃棄処分するしかなく、大きな損失につながります。過去に輸入実績のない食品を扱う場合は、特に慎重な事前調査が求められます。より詳しい情報については、「食品・化粧品・器具の輸入リスク管理」で解説していますので、そちらもご参照ください。
化粧品・医療機器:医薬品医療機器等法(薬機法)
化粧品、石鹸、シャンプー、歯磨き粉といった日用品から、コンタクトレンズや家庭用マッサージ機、美顔器などの医療機器に至るまで、人の健康や美容に関わる製品は「医薬品医療機器等法(通称:薬機法)」の厳しい規制対象です。
これらの商品を販売目的で輸入するには、個人使用目的の輸入とは全く異なり、品目に応じて「化粧品製造販売業許可」や「医療機器製造販売業許可」といった専門の許可を取得する必要があります。無許可での輸入販売は、薬機法違反として刑事罰の対象となる、非常にリスクの高い行為です。
また、配合できる成分や濃度、製品ラベルに記載すべき事項なども細かく定められています。安易に海外のヒット商品を輸入しようとすると、成分や表示の問題で法律に抵触してしまう可能性があります。特に輸入代行業者を利用する場合でも、薬機法上の責任は免れないため、注意が必要です。
植物・野菜・果物:植物防疫法
生きた植物はもちろん、野菜、果物、穀物、豆類、木材、香辛料など、多くの植物由来の産品は「植物防疫法」の対象となります。この法律は、海外から日本の農業や自然環境に有害な病害虫が侵入することを防ぐために存在します。
これらの品目を輸入する際には、原則として、輸出国政府が発行した「検査証明書(Phytosanitary Certificate)」を添付し、日本の空港や港にある植物防疫所で輸入検査を受けなければなりません。この検査に合格しなければ、輸入は許可されません。
国や地域、植物の種類によっては、そもそも輸入が全面的に禁止されているものもあります。例えば、多くの国からのリンゴやジャガイモなどの生果実・野菜は、病害虫の付着リスクが高いとして輸入が禁止されています。こうした規制は国際的な病害虫の発生状況によっても変化するため、常に最新の情報を確認することが重要です。
動物製品・革製品:ワシントン条約(CITES)
絶滅のおそれがある野生動植物を保護するため、国際的な取引を規制する「ワシントン条約(CITES)」。この条約も、輸入ビジネスにおいて見落とされがちな重要な規制の一つです。
規制対象は、象牙やべっ甲、トラの毛皮といった分かりやすいものだけではありません。例えば、特定の種類のワニやヘビの革を使用したバッグや財布、ローズウッドやマホガニーといった希少木材を使用したギターなどの楽器、サボテンやランの一部なども対象に含まれます。
これらの品目を輸入するには、輸出国政府が発行するCITES輸出許可書等を入手した上で、附属書や品目に応じて、日本側で輸入承認、事前確認または通関時確認などの手続きを行う必要があります。手続きは非常に複雑で時間もかかります。「知らなかった」では済まされず、無許可で輸入すれば貨物の没収はもちろん、処罰の対象となる可能性があるため、細心の注意が必要です。
ブランド品・キャラクター商品:知的財産権
偽ブランド品や人気キャラクターの海賊版グッズ、他社の特許を模倣した製品など、他人の商標権、著作権、特許権といった「知的財産権」を侵害する物品は、関税法によって「輸入してはならない貨物」と定められています。
税関では、権利者から提出された情報をもとに、知的財産侵害物品の疑いがある貨物の取締りを強化しています。もし侵害品と判断されれば、輸入は差し止められ、没収・廃棄処分となります。悪質なケースでは、刑事罰が科されることもあります。
たとえ正規品であっても、並行輸入が法的に問題ないかどうかは、個別のケースごとに慎重な検討が必要です。事業者が意図せず侵害品を仕入れてしまうリスクもあるため、取引先の信頼性を見極めることも含め、十分な注意が求められます。
輸入規制の対象か?信頼できる確認方法と相談先
ここまで様々な規制について解説してきましたが、「では、自分が扱いたい商品が規制対象なのかどうか、どうすれば正確に確認できるのか?」という疑問が湧いてくるかと思います。自己判断だけで進めることにはリスクがあります。ここでは、信頼できる確認方法と、専門家への相談の重要性についてお伝えします。万が一、荷物が税関で止まってしまった場合の対処法を知っておくことも重要です。
税関の「教示制度」を活用して事前確認する
輸入通関時のトラブルを未然に防ぐために、非常に有効なのが税関の「事前教示制度」です。これは、輸入を予定している貨物について、関税分類(HSコード)、関税率、関税評価、原産地の認定などについて、事前に税関へ文書で問い合わせ、回答を得られる制度です。
この制度を利用する最大のメリットは、税関から得た回答(事前教示回答書)が、原則として回答の日から3年間、全国の税関で尊重される点にあります。これにより、輸入申告時の不確実性を抑え、関税額を事前に見積もりやすくなるため、安定した事業計画を立てやすくなります。
ただし、この制度はあくまで関税法に関する事項が対象であり、食品衛生法や薬機法といった「他法令」については回答を得られません。また、口頭での問い合わせは法的拘束力を持たず、後の税関調査で指摘を受けるリスクが残るため、必ず文書で照会することが重要です。
自己判断を避け、通関・貿易分野の知見がある弁護士に相談を
輸入ビジネスにおける法規制は、ここまで見てきたように非常に多岐にわたり、複数の法律が複雑に絡み合っています。特に、新しいビジネスモデルや、これまで日本に輸入実績のない商品を扱おうとする場合、そのリスク判断は極めて難しくなります。
通関業者は通関手続きのプロフェッショナルですが、個別の取引が抱える法的なリスクの分析や、税関との見解の相違が生じた際の交渉、あるいは輸入事後調査への対応といった場面では、その役割に限界があることも事実です。
このような複雑な法的判断が求められる場面では、通関・貿易分野の知見がある弁護士への相談を検討することが有用です。特に、通関士資格を持つ弁護士であれば、通関実務の知見と法的な専門知識の両面から、貴社のビジネスに関するリスクを整理し、対応方針を検討することが可能です。問題が大きくなる前に、予防法務の観点から専門家のサポートを得ることは、ビジネス上のリスク管理に役立つ選択肢の一つです。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関から通知が!輸出入トラブル初動対応と証拠保全の勘所
突然の税関通知…まずは落ち着いて状況を把握しましょう
ある日突然、見慣れない「税関」という文字が記載された通知書が届く。多くの経営者や貿易担当者様にとって、それは大きな不安を感じる場面です。どうして自社に?何か重大な法律違反を犯してしまったのだろうか?事業が止まってしまうのではないか?――不安が重なり、冷静な判断が難しくなることもあります。
しかし、まずお伝えしたいのは、まずは通知内容を冷静に確認することが重要です。ということです。税関からの通知は、調査や確認の開始を知らせるものもあれば、修正申告や更正など今後の対応に直結するものもあります。この段階で結果が確定しているとは限らず、今後の対応によって状況が変わる可能性があります。
もちろん、通知を無視して良いわけではありません。しかし、この最初の段階で冷静かつ誠実に対応することで、多くの場合、事態が深刻化するのを防ぐことが可能です。この記事では、万が一の際にあなたが取るべき具体的な初動対応と、その後の対応を適切に進めるための重要なポイントを、専門家の視点から順を追って解説していきます。まずは、次に何をすべきかを順に確認します。突然の通知で荷物が税関で止まってしまった場合でも、適切な対応を把握することで、解決に向けた選択肢を検討できます。
【初動対応】税関通知後にまずやるべき3つのこと
パニック状態では、的確な判断はできません。まずは具体的な行動に落とし込むことで、冷静さを取り戻しましょう。税関から通知が届いた後に、最優先で着手すべきことは、以下の3つのステップです。これらは、その後の手続き全体を左右する極めて重要な初期動作となります。
1. 通知書の内容を正確に読み解く
感情的に内容を解釈する前に、まずは通知書を一つの「情報」として客観的に分析することが肝心です。通知書という書類は、法的な手続きの根拠となるものですから、一言一句に意味があります。特に以下の項目は必ず確認してください。
- 通知の種類:「輸入事後調査について」「意見陳述の機会の付与について」など、どのような名目の通知かを確認します。これにより、税関が何を問題視しているのか、大まかな方向性を把握できます。
- 根拠法条:どの法律のどの条文に基づいて通知が出されているか。これは、今後の対応方針を立てる上で重要な手がかりです。
- 担当部署・担当者名:今後の連絡窓口になります。
- 回答・提出期限:これが最も重要です。指定された期限を過ぎてしまうと、反論の機会を失うなど、一方的に不利な状況に陥る可能性があります。まずはこの日付を確実に押さえ、スケジュールを確保してください。
通知の種類によって、税関による関税額の訂正手続などが進められる可能性があります。どのような通知が何を意味するのかを冷静に読み解くことが、適切な対応への第一歩です。
税関の輸入事後調査の実態については、財務省が公表している最新の資料も参考になります。
参照:令和6事務年度の輸入事後調査結果
2. 関係者へ事実確認と情報共有を行う
この問題を一人で抱え込むのは、最も避けるべき選択です。税関からの指摘事項は、多くの場合、社内の複数の部署や社外のパートナーが関与しています。速やかに関係者と連携し、チームとして対応体制を築くことが重要です。
- 社内:経理部(価格や支払い関連)、営業・購買部(契約内容や価格交渉の経緯)、物流・生産管理部(貨物の仕様や流れ)など、関連する部署の担当者を集め、冷静に事実を伝えます。決して誰かを責める場にせず、「事実確認」に徹することが大切です。
- 社外:通関業務を委託している通関業者には、申告時の状況をヒアリングする必要があります。また、海外の仕入先や製造元にも、必要に応じて事実確認を依頼することになります。
情報を共有し、多角的な視点から事実関係を洗い出すことで、問題の全体像が明確になり、より精度の高い対応策を練ることが可能になります。
3. すべての関連書類を時系列で整理・保全する
税関とのやり取りは、すべて「証拠」に基づいて行われます。したがって、初動段階で関連書類を確保し、整理しておくことは、後の交渉に備えるうえで重要な作業です。以下の書類が手元にあるかを確認し、散逸しないよう一箇所にまとめて保全してください。
- 基本の取引書類:売買契約書、インボイス(仕入書)、パッキングリスト(梱包明細書)、船荷証券(B/L)など
- 価格関連の書類:見積書、価格交渉の経緯がわかるメールや議事録、送金記録など
- 貨物の内容を示す書類:製品仕様書、設計図、成分分析表、カタログなど
- その他:社内外の関係者とのやり取りが記録されたメール、チャット履歴、会議の議事録など
これらの書類を、取引の流れに沿って時系列で整理しておくだけで、後々の事実確認や税関への説明が格段にスムーズになります。具体的な書類の保存方法については、貿易実務における帳簿書類の保存義務に関する解説もご参照ください。

トラブル解決の鍵は「証拠保全」にあり
初動対応の中でも、なぜ「証拠保全」がこれほどまでに重要なのでしょうか。それは、税関調査やその後の交渉が、単なる話し合いではなく、客観的な事実認定の場だからです。ここでは、証拠保全の持つ戦略的な意味合いについて、さらに深く掘り下げていきます。
なぜ証拠保全が最重要なのか?
税関は、申告内容や説明について客観的な資料に基づいて確認します。彼らは常に客観的な証拠、つまり「書類」や「データ」に基づいて判断を下します。例えば、関税評価において「この商品の取引価格は、市価より安く妥当なものだ」と口頭で説明しても、それだけでは説得力に欠けます。
しかし、そこに価格交渉の経緯を示す海外の取引先とのメールや、複数の業者から取得した相見積書、客観的な市価データなどを提示できればどうでしょうか。あなたの主張は単なる「言い分」から、裏付けのある「事実」へと変わります。このように、客観的な証拠は、主張を裏付ける重要な根拠となります。
逆に、証拠がなければ、税関側の提示する見解や不利な推定を受け入れざるを得なくなるリスクが高まります。納得のいかない税関の処分に対する不服申立てを検討する上でも、証拠の有無が結果を大きく左右します。
何を証拠として保全すべきか?具体例リスト
いざという時に慌てないよう、どのような書類が証拠となり得るのか、具体的なリストを以下に示します。自社の状況と照らし合わせ、チェックリストとしてご活用ください。
カテゴリー1:取引の基本書類
- 売買契約書(Master Agreement, Purchase Orderなど)
- インボイス(Commercial Invoice, Proforma Invoice)
- パッキングリスト(Packing List)
- 船荷証券(B/L)、航空貨物運送状(AWB)
- 保険証券
カテゴリー2:価格の妥当性を示す資料
- 価格交渉の経緯がわかるメール、チャット履歴
- 見積書(Quotation)、注文書(Purchase Order)
- 客観的な市場価格データ、価格表(Price List)
- ロイヤリティ契約書、ライセンス契約書
- 送金記録、銀行の取引明細書
カテゴリー3:商品の仕様や内容を証明する資料
- 製品仕様書、設計図、図面
- 成分分析表、製造工程図
- 製品カタログ、パンフレット
- サンプルや現品そのもの
カテゴリー4:関係者とのやり取り
- 社内関係者(購買、経理、物流担当者)との連絡メール
- 通関業者とのやり取り(通関依頼書、指示メールなど)
- 仕入先・製造元との連絡メール
- 関連会議の議事録
これらの輸入申告における必要書類は、単に保管しているだけでなく、いざという時にすぐに取り出し、説明できる状態にしておくことが重要です。
虚偽資料の提出は避けるべき重大なリスク
税関からの通知に動揺し、追い詰められた気持ちになる中で、誤った対応を選んでしまうことがあります。それが「虚偽資料の提出」です。自社に不利な事実を隠したり、数字を書き換えたりして、その場を乗り切ろうという考えです。しかし、虚偽資料の提出は避けるべきです。
輸出入トラブルが発生した場合、冷静に状況を整理し、事実を正確に税関に伝えることが重要です。面倒だからと適当な資料を提出したり、間違いを隠蔽するために虚偽の証拠を作成したりすることは、問題をより深刻化させるだけです。当初は軽い指摘で済んだはずのものが、重大な不利益につながるおそれがあります。
なぜ虚偽は見抜かれるのか?税関の調査能力
虚偽の内容が発覚しないと考えることは、リスクを過小評価した判断です。税関は、輸出入に関する多くの情報を集約・分析しており、提出資料は客観的なデータや関係資料と照合される可能性があります。
- データベースとの照合:税関は過去の申告データや同種貨物の価格データなど、巨大なデータベースを保有しています。提出された資料がこれらのデータと著しく乖離していれば、すぐに疑念を持たれます。
- 反面調査:税関は、輸入者以外の取引先などに調査を行わなければ申告内容に関する正確な事実把握が困難と認められる場合、その取引先等に対して反面調査を実施することがあります。あなたの提出した資料と、取引先の保管する資料に矛盾があれば、虚偽が発覚する可能性があります。
- 広範な調査権限:税関職員には法律に基づく調査権限が付与されており、必要と判断すれば、関係各所に徹底した事実確認を行います。事実と異なる説明や資料は、関係資料との照合によって発覚する可能性があります。

過少申告から重加算税、そして刑事罰へ
もし虚偽の資料提出が発覚した場合、重大な不利益が生じる可能性があります。法的なペナルティは、単なる申告漏れとは比較にならないほど重くなります。
- 過少申告加算税:過少申告加算税は、税関から調査通知を受けた日の翌日以後、更正予知前に修正申告を行った場合は増加税額の5%、更正予知後の修正申告や税関による増額更正の場合は原則として増加税額の10%が課され、一定額を超える部分にはさらに5%が加算されます。
- 重加算税:しかし、意図的に事実を隠蔽したり、仮装したりした(つまり、虚偽の資料を提出した)と認定されると、過少申告加算税に代わって、35%~40%という極めて重い「重加算税」が課されることになります。追徴税額が大きく増加する可能性があります。
- 刑事罰:さらに、脱税額が多額であったり、手口が悪質であったりする場合には、関税法違反として刑事事件に発展する可能性があります。そうなれば、会社に対しては罰金刑が、そして経営者や担当者個人に対しては懲役刑や罰金刑が科されることもあり得ます。会社の信用は失墜し、事業の継続そのものが危ぶまれる事態となるでしょう。
ほんの少しの誤りを隠すための嘘が、結果的に会社全体を危機に陥れる。それが虚偽資料提出という選択の本当の恐ろしさです。より詳しい罰則については、関税定率法等の改正に伴う資料や、関税法違反で刑事告発された場合のリスクについての解説もご覧ください。
専門家への相談を検討すべきケースとは?
税関からの通知に対し、誠実に対応しようと試みても、問題が複雑で自社だけでは手に負えない状況に陥ることもあります。そのような場合に、無理に自力で解決しようとすることは、かえって事態を悪化させるリスクを伴います。ここでは、専門家である弁護士への相談を検討すべき具体的なタイミングについて解説します。
自力での対応が困難になる3つのサイン
以下のようなサインが見られたら、それは専門家の助けを求めるべきタイミングかもしれません。自社の状況を客観的に見つめ、当てはまる点がないか確認してみてください。
- 税関の指摘に法的な争点が含まれる場合
例えば、輸入する商品の関税率を決定する「HSコード(品目分類)」の解釈や、仕入価格にどこまで費用を含めるべきかという「関税評価」の考え方について、税関と見解が対立しているケースです。これらは高度な法的・専門的知識を要するため、専門家の法的観点からの分析と主張が不可欠となります。 - 重加算税や刑事罰の可能性を指摘された場合
税関調査の過程で、担当官から「意図的な隠蔽」を疑われたり、重加算税や告発の可能性を示唆されたりした場合は、早急な対応が必要な状況です。この段階に至ると、単なる税務上の問題ではなく、事業への影響が大きい問題として認識し、早期に法的な対応方針を検討する必要があります。 - 事実関係が複雑で整理が困難な場合
複数の国が絡む三国間貿易や、特殊な技術・部品が関わる取引など、取引の全体像を税関に分かりやすく説明すること自体が難しいケースです。このような場合、専門家が第三者の視点から事実関係を整理し、法的・実務的な観点から争点を明確にすることで、説得力のある説明資料を作成することが可能になります。
通関・貿易に強い弁護士が提供できる価値
では、なぜ弁護士、特に通関や貿易に精通した弁護士に相談する必要があるのでしょうか。それは、彼らが単なる法律の専門家ではないからです。
- 税関の思考プロセスを熟知している:通関実務や関連法規に精通しているため、税関がどのような点に着目し、どのような証拠を重視するのかを理解しています。これにより、的を射た主張と資料提出が可能になります。
- 最適な交渉戦略を立案できる:法的な観点と通関実務の観点の両方から、状況を総合的に分析。どこで譲歩し、どこで強く主張すべきか、といった交渉方針の整理と進行管理を行います。
- 法的防御と事実に基づく主張を両立できる:万が一、不利な状況に陥った場合でも、依頼者の権利を守るための法的な防御を固めつつ、客観的な証拠に基づいた的確な主張を展開し、最善の解決策を探ります。
通関士資格を持つ弁護士は、法律と実務の両面から、会社の対応を法律と実務の両面から支援する存在となり得ます。
まとめ|誠実な対応が最良の解決策です
突然の税関通知は、確かに大きな不安を伴います。しかし、本記事で解説してきたように、パニックに陥る必要はありません。
まずは冷静に通知内容を確認し、関係者と連携しながら、客観的な証拠を整理する。この初動対応を確実に行うことが、問題解決への第一歩です。そして何よりも忘れてはならないのは、誠実な姿勢で対応するということです。たとえ申告に誤りがあったとしても、それを隠蔽したり、虚偽の説明をしたりすることは、事態を最悪の方向へと導きます。
早期に、誠実に、そして証拠に基づいて対応すること。それが、税関とのトラブルにおいて、会社の損害を抑えるために重要な対応方針です。一人で抱え込まず、必要であれば専門家の力も借りながら、必要な対応を一つずつ進めてください。
もし、税関からの通知への対応でお困りのことがございましたら、まずは一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
知的財産侵害品の輸入差止め|税関手続と企業の注意点を解説
知的財産侵害品の輸入差止め、他人事ではありません
ECサイトの運営や小売業では、海外から商品を仕入れて国内で販売する場面があります。しかし、取扱商品の権利関係を十分に確認しないまま輸入すると、「知的財産の侵害」という法的リスクに直面することがあります。特に、海外ブランド品や人気キャラクターをあしらった商品を扱う際には、細心の注意が求められます。
「取引先は『ライセンスは問題ない』と言っているから大丈夫だろう」
「ノベルティとして少量輸入するだけだから、大ごとにはならないはず」
こうした少しの油断が、税関での輸入差止めという深刻な事態を招きかねないのです。貨物が税関で止められれば、納期遅延、顧客対応、在庫管理、仕入費用の損失など、事業運営に大きな影響が生じる可能性があります。そのため、輸入事業者にとって事前の確認は重要です。特に近年、海外プラットフォームからの仕入れに伴う模倣品リスクが活発化する中で、そのリスクはより身近なものとなっています。
この記事では、通関・貿易法務に注力する弁護士の立場から、知的財産侵害品の輸入差止めに関する税関の手続き、企業が事前に取るべき具体的な注意点、そして万が一の事態に直面した際の対応策まで、事業主の皆様が知っておくべき知識を分かりやすく解説します。
税関による輸入差止めの現状:最新データから見る傾向
「知的財産侵害品の輸入差止め」と聞いても、具体的にどれくらいの規模で発生しているのか、イメージが湧きにくいかもしれません。しかし、財務省が公表する統計データを見ると、これが決して稀なケースではないことが分かります。
税関では、商標権や著作権、特許権などの知的財産権を侵害する物品の輸入を水際で差し止めるための取締りを日々行っています。公表されている最新の統計によれば、輸入差止めの件数・点数は依然として高い水準で推移しており、特にECサイトなどを通じた小口貨物での摘発が目立ちます。
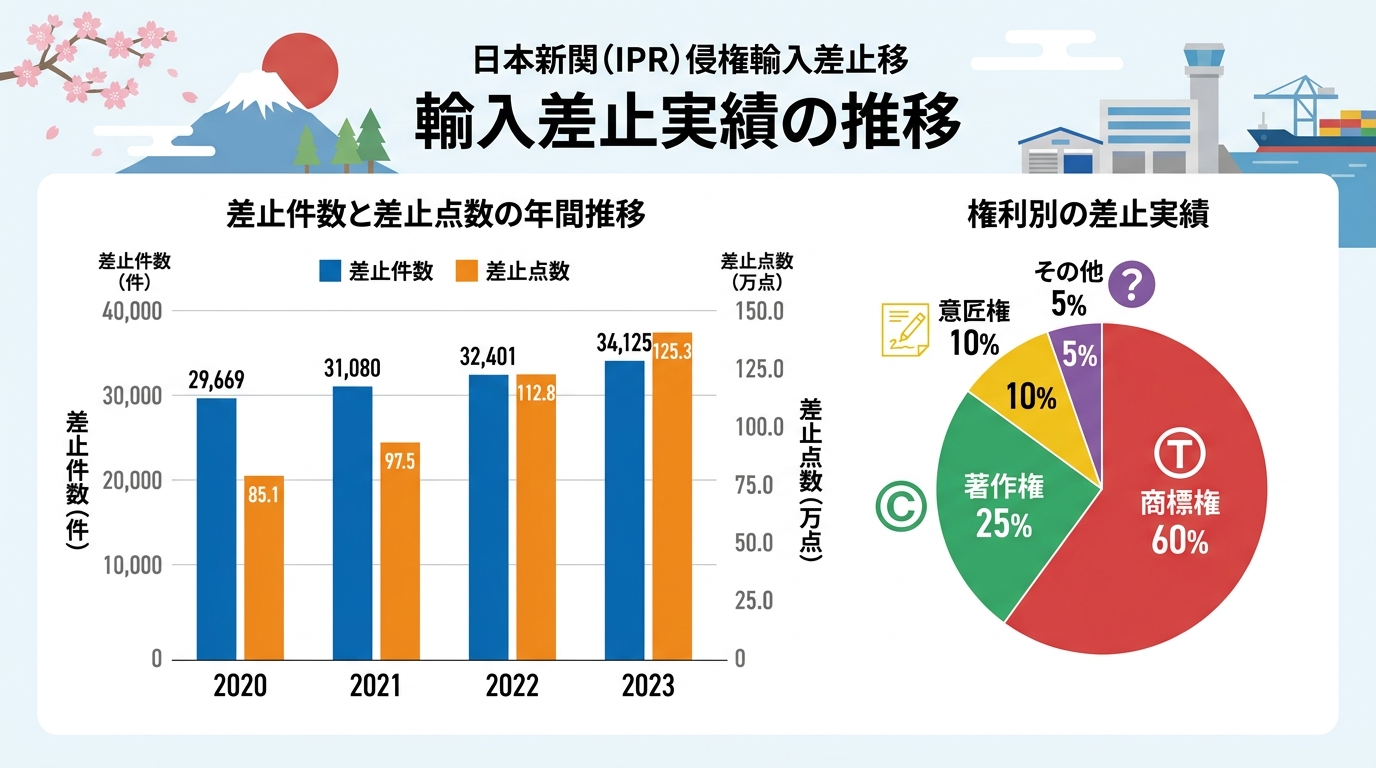
差し止められる品目としては、従来から多いバッグ類や衣類、スマートフォンケースといった商標権を侵害する、いわゆる「模倣品」に加え、近年では人気アニメやゲームのキャラクターを使用したフィギュア、キーホルダーといった著作権侵害物品の割合が増加傾向にあります。これは、日本のコンテンツが海外で高い人気を博していることの裏返しとも言え、キャラクターグッズを扱う事業者にとっては特に注意が必要な状況です。こうした状況は、並行輸入と模倣品対策の境界線をより複雑にしています。
これらの客観的なデータは、知的財産侵害が一部の悪質な業者だけの問題ではなく、正規のビジネスを行っている事業者でさえ、知識不足から意図せず巻き込まれてしまうリスクがあることを示唆しています。
その商品、本当に大丈夫?輸入前のライセンス確認が重要
税関での輸入差止めという最悪の事態を回避するために、最も重要かつ効果的な対策は、言うまでもなく「輸入前のライセンス確認」です。この確認を怠ると、輸入差止めや権利者対応など、事業上の大きなリスクにつながる可能性があります。
特に危険なのが、海外の取引先が発する「ライセンスは取得済みなので問題ない」という言葉を鵜呑みにしてしまうケースです。取引を円滑に進めたいという思いから、つい相手の言葉を信じてしまいがちですが、法的な観点からは極めてリスクの高い判断です。なぜなら、その「ライセンス」が日本の法律上、本当に有効なものかを検証しなければ、何の意味もなさないからです。
万が一、そのライセンスが無効なものであったり、そもそも存在しなかったりした場合、税関での差止めはもちろん、国内での販売後に権利者から損害賠償請求を受けるなど、事業に大きな損害を与える可能性があります。安全な海外業者との契約のためにも、事前の確認は不可欠です。
キャラクター商品の輸入で特に注意すべき著作権・商標権
キャラクター商品を輸入する際には、特に「著作権」と「商標権」という二つの権利が複雑に絡み合うため、より一層の注意が必要です。
- 著作権:キャラクターのイラストやデザインそのものは「著作物」として、著作権法によって保護されています。これを無断で複製(商品を製造すること)し、輸入・販売する行為は著作権侵害にあたります。
- 商標権:キャラクターの名称やロゴ、特定の決めポーズなどが「商標」として特許庁に登録されている場合があります。商標権は、その商品がどの企業から提供されているかを示す「目印」としての機能を保護する権利です。無断で登録商標を使用した商品を輸入・販売すれば、商標権侵害となります。
例えば、あるアニメキャラクターのTシャツを輸入するケースを考えてみましょう。Tシャツに描かれたキャラクターのイラストを使用するには「著作権者」の許諾が必要です。同時に、そのキャラクター名がロゴとしてデザインされ、アパレル分野で商標登録されていれば、「商標権者」の許諾も必要になります。著作権者と商標権者が同じであるとは限りません。どちらか一方の許諾しか得られていない場合、適法なライセンス品とは言えず、輸入差止めの対象となる可能性があります。安易な判断は、輸入ビジネスにおける商標権侵害という深刻な法的リスクを招きます。地方自治体によっては、産業財産権の取得支援事業などを通じて権利保護の重要性を啓発しています。
海外取引先の「ライセンス」を信じる前に確認すべき5つのこと
では、具体的に何をどのように確認すれば、取引の安全性を高めることができるのでしょうか。海外の取引先から「ライセンスは万全だ」と説明を受けた際に、必ず確認していただきたい5つの実践的なチェック項目を以下に示します。
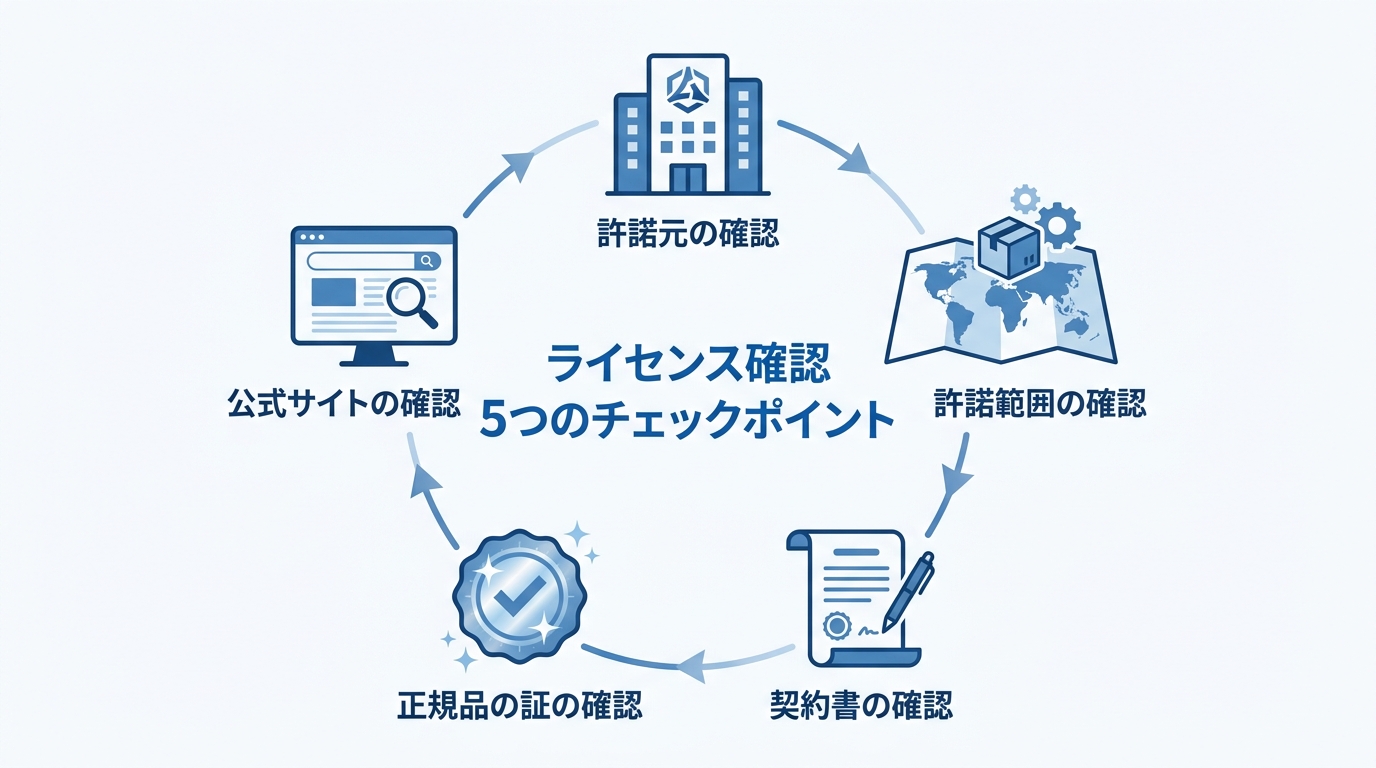
- ライセンス許諾元の正式名称と連絡先を確認する
「どの会社」からライセンス許諾を受けているのか、その企業の正式名称と所在地、連絡先を具体的に確認しましょう。曖昧な回答しか得られない場合は注意が必要です。 - 許諾されている商品カテゴリーと販売地域を確認する
ライセンス契約は、通常、特定の商品(例:アパレル、文房具など)や販売地域(例:アジア地域限定、日本国内を除くなど)に限定されています。自社が輸入しようとしている商品と、販売を予定している日本が、許諾の範囲に含まれているかを厳密に確認する必要があります。 - ライセンス契約書の提示を(可能な範囲で)依頼する
守秘義務などを理由に契約書そのものの開示は難しい場合も多いですが、許諾範囲が明記された部分の抜粋など、客観的な証拠の提示を求めてみましょう。誠実な取引先であれば、何らかの形で協力してくれるはずです。 - 製品に正規品の証(ホログラムシール等)があるか確認する
正規のライセンス商品は、偽造防止のためにホログラムシールや固有のシリアルナンバーが付与されていることが多くあります。現物や写真でこれらが存在するかを確認するのも有効な手段です。 - 許諾元企業の公式サイトで正規ライセンシーか確認する
権利者である企業の公式サイトなどでは、正規のライセンス契約を結んでいる企業(ライセンシー)のリストを公開していることがあります。取引先がそのリストに掲載されているかを確認することは、極めて信頼性の高い検証方法です。
これらの確認作業は、時に手間がかかり、取引先に不快に思われるのではないかと躊躇するかもしれません。しかし、これは自社のビジネスを守るための当然の権利であり、義務でもあります。これらの確認を怠った結果、将来的に発生しうる損害の大きさを考えれば、決して無駄なコストではありません。特に貿易契約におけるリスク管理の一環として、徹底することが求められます。
もし税関から「認定手続開始通知書」が届いたら
万全の対策を講じていても、予期せぬトラブルに見舞われる可能性はゼロではありません。もし、あなたの会社宛てに税関から「認定手続開始通知書」という書面が届いたら、それは輸入しようとした貨物が知的財産侵害の疑いがあるとして、税関で保留されていることを意味します。このような事態に陥ると、荷物が税関で止まってしまうことになります。
この通知を受け取ると、多くの方はパニックに陥ってしまうかもしれません。しかし、ここで最も重要なのは、冷静に、そして迅速かつ適切に対応することです。認定手続は、輸入者に反論の機会を与えるための法的なプロセスです。この段階での対応を誤ると、本来であれば輸入できたはずの貨物まで失うことになりかねません。
認定手続の具体的な流れについては、税関のウェブサイトでも情報が公開されています。
参照:税関の認定手続
輸入者として取るべき初動対応と意見書の提出
「認定手続開始通知書」を受け取ったら、まず以下の3点を確認してください。
- 対象となっている貨物の内容
- 侵害が疑われている知的財産権(商標権、著作権など)と権利者の名称
- 意見及び証拠を提出できる期限
特に「期限」は厳守する必要があります。この期限内に、輸入者として「当該貨物は知的財産権を侵害しない」と主張するための「意見書」と、その主張を裏付ける「証拠」を税関に提出することができます。
もし、輸入しようとした商品が正規のライセンス品であると確信している場合、証拠として以下のような資料が有効です。
- 海外取引先との間で締結したライセンス契約書
- 権利者からの許諾を証明する書類
- 取引の経緯がわかるメールや発注書
- 正規品であることを示すカタログや仕様書
意見書の作成や証拠の収集は、法的な専門知識を要する場面も多く、自社だけで対応するのは困難な場合があります。特に、真正品の並行輸入における法的有効性を主張するような複雑なケースでは、説得力のある意見書を作成するために高度な法的議論が求められます。この段階で、通関・貿易に精通した弁護士に相談し、対応を依頼することが、事態を有利に進めるための有効な選択肢となります。
非該当の主張が認められない場合の流れと貨物の行方
提出した意見書や証拠によっても侵害の疑いが晴れず、税関が最終的に「知的財産侵害物品に該当する」と認定した場合、輸入者はその貨物を国内に引き取ることはできません。
認定された貨物は、関税法に基づき「没収」され、原則として税関によって廃棄処分されることになります。これは、仕入れにかかった費用が全額損失となることを意味します。さらに、悪質なケースと判断された場合には、関税法違反として刑事罰(懲役や罰金)の対象となる可能性もゼロではありません。
知的財産侵害物品と認定された場合、仕入費用の損失だけでなく、取引先や顧客からの信用にも影響する可能性があります。そのため、トラブル発生後の対応だけでなく、輸入前の権利確認や契約条項の整備など、予防的な対応を行うことが重要です。
輸入ビジネスを守るための予防法務と弁護士の活用
ここまで見てきたように、知的財産侵害品に関するトラブルは、一度発生するとその影響は甚大です。大切なのは、問題が起きてから場当たり的に対処する「臨床法務」ではなく、そもそも問題が起きないような仕組みを構築する「予防法務」という視点です。
具体的には、以下のような取り組みが考えられます。
- 新規取引先との契約時には、知的財産権の保証に関する条項を盛り込む。
- 仕入れ担当者向けに、ライセンス確認の社内マニュアルを作成し、定期的に研修を行う。
- 疑わしい点があれば、取引を進める前に必ず法務担当者や顧問弁護士に確認するプロセスをルール化する。
こうした体制を自社だけで構築するのは容易ではないかもしれません。特に、複雑な国際契約書のレビューや、海外取引先の信用調査、そして税関との折衝には、高度な専門知識と経験が不可欠です。このような場面で、通関・貿易実務に精通した弁護士は、契約内容の確認、税関対応、権利関係の整理などを通じて、輸入ビジネスのリスク管理を支援できます。輸入貨物の国内流通に関する法的な注意点を含め、ビジネスのあらゆる段階でリスクを洗い出し、適切な対策を講じるお手伝いができます。
トラブルを未然に防ぐ体制を整えることは、専門家に相談する主なメリットの一つです。知的財産に関するリスク管理でお悩みの際は、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関調査を乗り切る原産地規則・書類保存・社内体制
EPA活用の落とし穴、事後確認(検認)とは?
経済連携協定(EPA)を活用した関税削減は、企業の国際競争力の向上に寄与する制度です。しかし、その恩恵を享受するためには、厳格なルールを遵守しなければなりません。特に見過ごされがちなのが、輸入許可から数年後に実施されるEPAに関する事後確認(検認)のリスクです。これは、EPAを利用して行われた輸入申告の内容が正しかったか、事後的に精査される制度を指します。
関税削減という目の前のメリットに安堵していると、税関から詳細な質問書が送付される場合があります。そして、その指摘が過去数年分に遡り、削減したはずの関税額に加えて重いペナルティ(過少申告加算税や延滞税)が課される事態に発展するケースも少なくないのです。これは、企業の財務に大きな影響を及ぼす経営リスクとなる可能性があります。EPAの適用には、こうした潜在的な危険が伴うことをまず認識する必要があります。
ある日突然やってくる「お問い合わせ」の実態
EPAに関する事後確認(検認)は、多くの場合、「EPA(経済連携協定)に係る原産性に関する質問書」といった表題の文書が送付されることから始まります。これは単なる形式的な問い合わせではありません。その内容は極めて詳細かつ専門的であり、十分な準備と専門的な理解がなければ、適切な対応が難しい内容です。
具体的には、以下のような情報の提出を求められることが一般的です。
- 対象貨物の製造工程フロー図
- 使用されている全部材のHSコードと仕入先情報
- 総部品表(BOM)、原価計算書(コストデータ)
- サプライヤーから入手した原産性を証明する資料
- 船積書類一式(インボイス、B/L等)
これらの書類を迅速かつ正確に提出できなければ、税関の疑念を深めることになりかねません。特に、輸入事後調査は必ずしも事前通知があるとは限らず、突然の連絡に慌てて資料を探し始めるようでは、対応が後手に回ってしまうでしょう。この点からも、日頃からの準備が重要です。
否認された場合のリスク:追徴課税と信用の失墜
もし、事後調査で原産性が認められず、EPAの適用が否認された場合、企業には金銭面と信用面の双方で影響が生じる可能性があります。
第一に、深刻な金銭的リスクです。否認された取引について、本来支払うべきだった関税と、EPAによって減免されていた関税の差額を、過去に遡って一括で納付しなければなりません。これに加え、ペナルティとして過少申告加算税(原則10%~15%)と、納付が遅れた日数に応じた延滞税が課されます。意図的な不正と判断されれば、重加算税(35%~40%)という、さらに重いペナルティが課される可能性もあります。
第二に、事業運営に影響する信用上のリスクです。輸入者であれば、追徴課税の負担はもちろん、税関から「コンプライアンス意識の低い企業」という評価を受け、今後の通関検査が厳格化される恐れがあります。輸出者の立場であれば、取引先である輸入者に多大な迷惑をかけることになり、最悪の場合、取引停止や損害賠償請求に発展する可能性も否定できません。一度失った信用を取り戻すのは、容易なことではありません。
参照:税関「事後確認」
検認に耐えるための「証拠」:徹底解説・書類保存義務
EPAに関する事後確認(検認)に対応するための鍵は、ただ一つ。それは、「自社の産品が協定上の原産品であることを、客観的な証拠書類に基づいて論理的に説明できるか」という点に尽きます。口頭での説明や担当者の記憶は、残念ながら証拠にはなりません。税関調査官を納得させるためには、定められた書類を、定められた期間、適切に保存し、求められた際に速やかに提示できる体制が不可欠です。この書類保存義務は、EPA活用の根幹をなす重要な管理事項です。
協定と国内法で異なる?保存期間の考え方
EPAの書類保存で多くの担当者が混乱するのが「保存期間」です。実は、これには二つの異なるルールが存在します。
- EPA協定上の義務:多くの協定では、輸出者または生産者に対し、原産地証明書やその根拠資料を「作成または発給の日から4年または5年間」保存するよう定めています。(例:日EU・EPAは4年、TPP11は5年)
- 日本の関税法上の義務:一方、日本の関税法上、業として輸入する輸入申告者は、輸入許可の日の翌日から、帳簿は7年間、書類は5年間保存する必要があります。
では、実務上はどちらに合わせるべきでしょうか。結論から言えば、より長い「5年間」を基準に社内ルールを整備すべきです。なぜなら、日本の税関調査は日本の法律(関税法)に基づいて行われるため、たとえ協定上の保存期間が過ぎていても、関税法上の義務を果たしていなければ指導の対象となるからです。リスク管理の観点からは、最も厳しい基準に準拠するのが鉄則です。また、関税関係帳簿書類の電子保存制度への対応も視野に入れ、データでの保存体制を構築することも重要となります。
最低限揃えるべき必須書類リスト
税関事後調査に備え、最低限保存しておくべき書類は、大きく4つのカテゴリーに分類できます。これらの書類が揃って初めて、原産性を一貫して説明しやすくなります。
- 申告・証明に関する書類
- 第一種特定原産地証明書の控え
- 自己申告制度における原産品申告書・申告文の控え
- 原産品判定依頼書(商工会議所へ提出した書類)
- 取引・通関に関する書類
- インボイス(仕入書)、パッキングリスト(梱包明細書)
- B/L(船荷証券)またはAir Waybill(航空貨物運送状)
- 輸出入許可通知書
- 原産性の根拠資料
- 総部品表、製品原価計算書、製造原価明細書
- 製造工程説明書、工程フロー図
- HSコードの分類に関する根拠資料(対比表など)
- サプライヤーからの証明書類
- サプライヤー証明書(Supplier’s Declaration)
- サプライヤー証明書の根拠となる資料
特に、原産地証明書の不備はEPA適用の否認に直結するため、細心の注意が必要です。より具体的な手順については、原産地証明書の不備への対応手順をご覧ください。
サプライヤー証明書:取得と管理の重要ポイント
自社で製品を完結生産している場合を除き、外部から調達した材料や部品を用いて製品を製造している場合、「サプライヤー証明書」の管理が極めて重要になります。これは、最終製品の原産性を証明する上で、その構成要素である材料・部品が原産品であることを証明するための根拠資料となるからです。
例えば、関税分類変更基準(CTCルール)を満たすためには、非原産材料のHSコードが最終製品のHSコードから変更されていることを示す必要があります。また、付加価値基準(RVCルール)を適用する場合は、原産材料の価格を正確に計算する必要があります。サプライヤー証明書は、これらの計算の前提となる情報を担保する、重要な根拠資料です。
しかし、「サプライヤーから証明書をもらっているから安心」と考えるのは早計です。税関は、その証明書が本当に正しいのか、根拠まで遡って確認することがあります。したがって、以下の点に留意する必要があります。
- 根拠資料の確認:サプライヤーに対し、証明書の根拠となる資料(製造工程や部品構成など)を必要に応じて提示してもらえるよう、予め合意しておく。
- 定期的な更新:材料の仕様変更や調達先の変更がないか、サプライヤーと定期的にコミュニケーションを取り、証明書の内容を最新の状態に保つ。
- 連携体制の構築:サプライヤーの協力が得られない場合、原産性の証明は極めて困難になります。調達部門と連携し、取引開始時にEPAへの協力体制を契約に盛り込むなどの対策が有効です。
サプライヤーから調達する「非原産品」の扱いや「加工工程」の解釈は、税関調査における主要な論点の一つです。より具体的な手順については、非原産品や加工工程の確認ポイントをご覧ください。
「仕組み」でリスクを防ぐ:検認に強い社内体制の作り方
EPAの適切な運用は、特定の担当者の知識や経験だけに依存するべきではありません。担当者の異動や退職によってノウハウが失われ、ある日突然、過去の申告が根拠不明になるという事態は、多くの企業で起こりうるリスクです。こうした属人的な管理から脱却し、組織として継続的にリスクを管理するためには、「仕組み」としての社内体制を構築することが不可欠です。貿易ビジネスを「通関リスク」から守るためには、法務、経理、調達、営業といった関連部署が有機的に連携するガバナンス体制が求められます。
EPA・FTAの活用には、原産品判定、原産地証明、サプライヤー証明、保存義務といった一連のプロセスが伴います。これらは関税削減という大きなメリットをもたらす一方で、誤った適用による追徴課税のリスクを伴います。特に税関事後調査では、これらの各プロセスが適切に管理・文書化されているかが厳しく問われます。当事務所では、このメリットとリスクの両面を整理し、検認に耐えうる強固な社内体制の構築をサポートしています。
責任者と担当部署を明確にする
社内体制構築の第一歩は、EPA運用に関する責任部署と責任者を明確に定めることです。責任の所在が曖昧だと、「それは経理の仕事だと思っていた」「調達からの情報がなかった」といった部署間の責任の押し付け合いが生じ、結果として誰も全体を把握していないという危険な状況に陥ります。
企業の規模や体制によって最適な形は異なりますが、例えば以下のようなモデルが考えられます。
- 輸出入管理部主導型:貿易実務を専門とする部署が全体を統括する。
- 法務・コンプライアンス部主導型:法的リスク管理の観点から全体を監督する。
- プロジェクト型:各関連部署から担当者を選出し、横断的なチームで対応する。
重要なのは、誰が最終的な意思決定を行い、誰が実務を管理するのかを社内規程などで明文化することです。忘れてはならないのは、通関業者に業務を委託していても、法律上の輸入者としての最終的な法的責任はすべて自社にあるという事実です。
原産性判定から書類保管までの業務フローを標準化する
「あのベテラン担当者しか、この製品の原産性判定はできない」という状況は、極めて脆弱です。担当者が変わっても業務品質を維持し、誰が対応しても同じ結論と根拠に辿り着けるよう、一連の業務フローを標準化し、マニュアルとして文書化することが重要です。
業務マニュアルには、以下のような項目を盛り込むと良いでしょう。
- 適用するEPAの選定:輸出入相手国に応じて、どの協定が最も有利か判断する基準
- HSコードの確認:品目分類の確認手順と、判断に迷った際の相談先(税関の「事前教示制度」の活用など)
- 品目別規則の確認:協定ごとの品目別規則の調べ方と解釈
- 原産性判定の実施:CTC、RVC等の計算方法と判定記録の残し方
- 根拠資料の作成・収集:必要な書類のフォーマットと収集先
- 書類の体系的な保管:案件ごとのファイリングルールと保存場所(物理・電子)
これにより業務の属人化が排除され、組織全体の対応能力が向上します。
定期的な社内監査と教育の仕組み
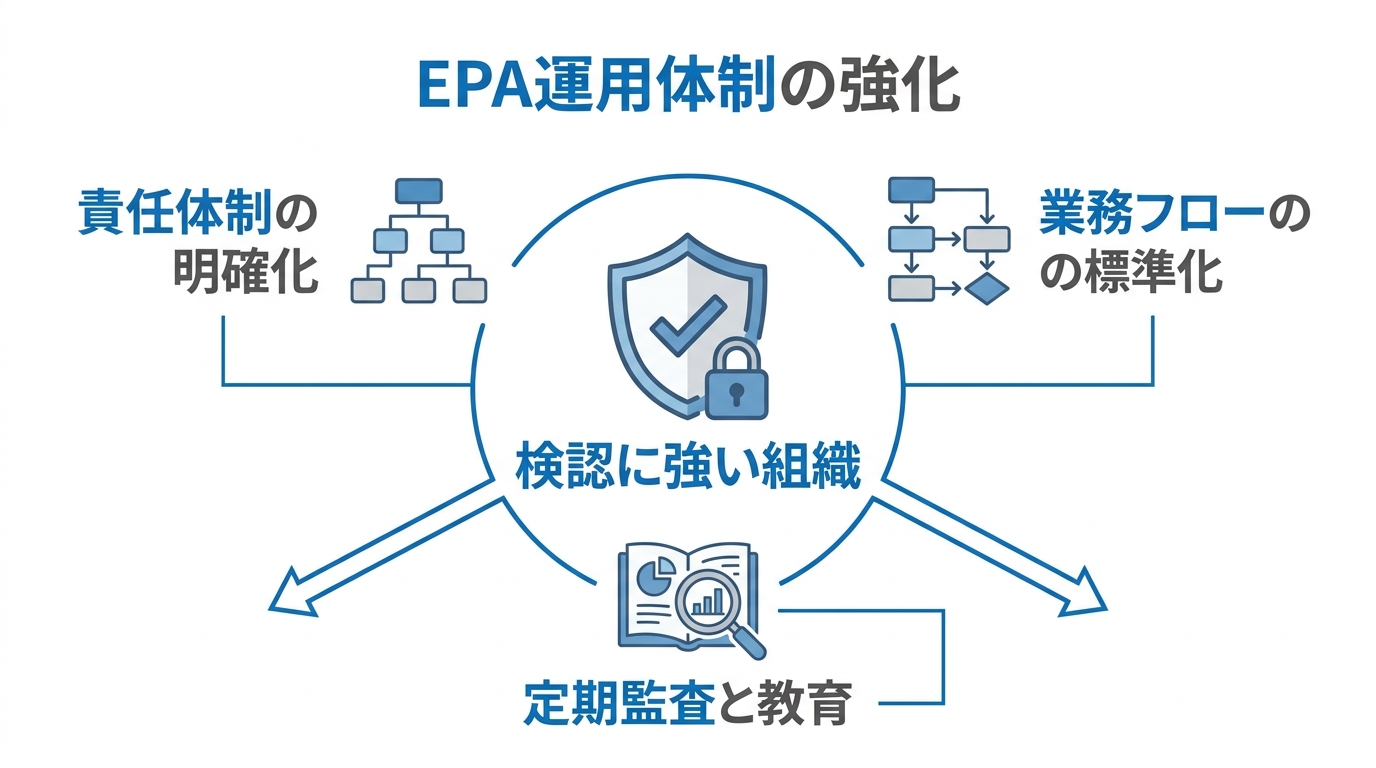
一度構築した体制やマニュアルも、時間と共に形骸化してしまう危険があります。それを防ぐためには、定期的な自己点検(社内監査)と関係者への継続的な教育を仕組みとして組み込むことが不可欠です。
社内監査では、以下のような項目をチェックします。
- ランダムに抽出した輸出入案件について、必要な根拠資料がすべて揃っているか。
- サプライヤー証明書の有効期限が切れていないか。管理台帳は更新されているか。
- 業務マニュアル通りに作業が実施されているか。
教育においては、EPAの担当者だけでなく、設計開発、調達、営業といった関連部署のスタッフにも、協定の基本や自社業務との関連性を理解してもらうことが重要です。法改正や新たな協定の発効など、情報は常にアップデートされます。事後調査でチェックされる重要論点を社内で共有し、組織全体の知識レベルを維持・向上させる文化を醸成することが、長期的なリスク管理に繋がります。
いますぐ実践!EPA運用体制セルフチェックリスト
これまでの解説を踏まえ、貴社のEPA運用体制に潜在的なリスクがないか、客観的に評価するためのチェックリストを作成しました。一つでも「いいえ」がつく項目があれば、それは将来の追徴課税リスクに繋がる可能性があります。この機会に、税関事後調査への事前準備としてご活用ください。
書類管理編
- □ はい / □ いいえ:原産性の根拠資料(原価計算書、総部品表など)を、案件ごとに整理して保管していますか?
- □ はい / □ いいえ:書類の保存期間を、関税法に基づき「5年間」とする社内ルールがありますか?
- □ はい / □ いいえ:税関から質問があった際、該当する書類を1営業日以内に探し出せますか?
社内体制編
- □ はい / □ いいえ:EPA運用に関する責任部署と責任者が、社内規程などで明確に定められていますか?
- □ はい / □ いいえ:原産性判定の手順を定めた業務マニュアルは存在し、定期的に見直されていますか?
- □ はい / □ いいえ:担当者以外(上長や関連部署)も、EPA活用のリスクについて理解していますか?
- □ はい / □ いいえ:EPAに関する法改正や最新情報を、定期的に収集・共有する仕組みがありますか?
サプライヤー管理編
- □ はい / □ いいえ:サプライヤー証明書の内容(HSコード、原産性など)の妥当性を確認していますか?
- □ はい / □ いいえ:サプライヤー証明書の有効期限を管理し、定期的に更新を依頼する体制ができていますか?
- □ はい / □ いいえ:サプライヤーに対し、税関調査時に根拠資料の提示に協力してもらうよう、予め合意していますか?
万が一、税関から調査通知が届いたら?
どれだけ万全の準備をしていても、税関から調査通知が届く可能性はゼロではありません。しかし、事前の備えがあれば、慌てる必要はありません。むしろ、ここからの初動対応が、その後の展開を大きく左右します。パニックに陥らず、冷静かつ組織的に対応することが重要です。この税関事後調査への初動対応を誤ると、不利な状況を招きかねません。
慌てず確認すべき3つのポイント
通知を受け取ったら、まず以下の3点を正確に把握してください。
- 誰からの通知か?
税関のどの部署(調査部門、事後調査担当など)からの通知であるかを確認します。これにより、調査の性質や緊急度をある程度推測できます。 - 何についての調査か?
調査の対象となっている品目、輸出入の時期、具体的な質問内容などを文書から正確に読み取ります。相手の要求を理解することが、的確な対応の第一歩です。 - 回答期限はいつか?
通常、回答には期限が設定されています。この期限を厳守することは絶対ですが、資料の準備に時間が必要な場合は、正直にその旨を伝え、期限の延長を交渉することも可能です。
重要なのは、自己判断で安易に回答しないことです。特に、根拠が不確かなまま回答してしまうと、後から撤回することが難しくなります。まずは税関職員の調査権限の範囲を理解し、状況を冷静に整理しましょう。
社内での情報共有と対応チームの組成
税関からの通知を担当者一人が抱え込むのは、最も避けるべき事態です。速やかに上長に報告し、法務、経理、調達など関連部署と情報を共有してください。そして、正式な対応チームを組成し、組織として一貫した方針のもとで対応に当たることが不可欠です。
この段階で、通関・貿易に詳しい弁護士などの外部専門家に連絡を取ることは、非常に有効な選択肢です。専門家は、税関の意図を正確に読み解き、法的な観点から対応方針を整理する手助けをしてくれます。弁護士と通関業者の役割には違いがあり、特に法的な防御が求められる場面では、法律の専門家である弁護士の知見が不可欠となります。
専門家への相談がリスク管理に有効な理由
EPAの運用は、単なる貿易実務にとどまらず、法解釈やリスク管理が複雑に絡み合う専門領域です。自己判断だけで進めることには限界があり、気づかぬうちに大きなリスクを抱え込んでしまう可能性があります。問題が発生する前に、あるいは問題が小さいうちに専門家の視点を取り入れることこそ、最良のリスク管理と言えるでしょう。特に、当事務所の代表弁護士のように通関士資格を持つ弁護士であれば、通関実務と法律の両面から、貴社のビジネスを強力にサポートすることが可能です。
予防法務としての「EPA体制診断」
「自社の体制で本当に大丈夫だろうか」という漠然とした不安を解消するために、当事務所では「EPA体制診断」サービスをご提供しています。これは、将来行われる可能性のある税関事後調査を想定し、専門家の視点(=税関の視点)で貴社の書類管理方法や社内体制をレビューし、潜在的なリスクを洗い出して具体的な改善策を提案するものです。
この診断を受けることで、調査への具体的な予行演習となり、弱点を事前に補強することができます。これにより、担当者は安心して日々の業務に集中でき、経営者は予期せぬ追徴課税のリスクから会社を守ることが可能になります。関税・通関に関する問題は、早期に課題を把握し、対応を検討することが重要です。
検認対応における弁護士の役割
万が一、実際に税関の検認が始まってしまった場合、弁護士は貴社の代理人として、法的な防御活動を全面的にサポートします。
- 税関との交渉代理:企業の代理人として税関と直接交渉し、不当な指摘に対しては法的根拠をもって反論します。
- 提出書類の法的レビュー:税関に提出するすべての書類を事前にレビューし、法的に不利にならないか、説明に矛盾がないかを精査します。
- 意見書の作成:原産性の正当性を法的な観点から主張する意見書を作成し、税関に対して論理的に説明します。
特に、通関士資格を持つ弁護士は、通関実務の細かな知見と、税関の処分に対する不服申立てといった法的手続きを組み合わせた、通関実務と法的手続の双方を踏まえ、多角的な防御方針を検討できます。EPAに関するお悩みは、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
関税評価の加算要素とは?ロイヤルティ・金型費・無償支給品を解説
インボイス価格だけでは危険!関税評価と加算要素の重要性
海外から商品を輸入する際、多くの担当者の方が「インボイス(仕入書)に記載された価格」をそのまま申告価格として処理していないでしょうか。しかし、その運用は、後に大きな財務リスクを招く可能性があります。
「通関業者に任せているから大丈夫」という考えも危険な誤解かもしれません。法律上、輸入申告の最終的な責任はすべて輸入者自身にあります。そして、税関は輸入許可後、数年経ってから「事後調査」を行い、申告内容の正確性を厳しくチェックします。この調査で申告漏れが発覚すれば、不足していた関税・消費税に加え、過少申告加算税や延滞税といった重いペナルティが課されることになるのです。
特に、海外メーカーとの取引においては、商品代金以外に支払う「ロイヤルティ」や、製造を委託するために提供する「金型」、あるいは無償で支給する「原材料」などが、関税を計算する上での課税価格に含めるべき「加算要素」となるケースが少なくありません。これらはインボイスには記載されないため、見落とされがちなのです。
当職がご相談を受ける中でも、ライセンス料、開発費、金型・治工具の提供、あるいはインコタームズに応じた費用負担の整理が不十分だったために、事後調査で思わぬ指摘を受ける事例が後を絶ちません。
この記事では、通関士資格を有する弁護士として、輸入ビジネスに携わる皆様が安心して事業を継続できるよう、以下の点を体系的に解説します。
- 関税評価の基本的な考え方
- 特に問題となりやすい「ロイヤルティ」「金型費」「無償支給品」の判断基準
- 加算漏れが発覚した場合の具体的なリスク
- 明日から実践できる具体的なリスク対策
本記事を通じて、関税評価の正しい知識を身につけ、潜在的なリスクから貴社のビジネスを守るための一助となれば幸いです。
関税評価の基本構造:課税価格はこうして決まる
輸入貨物の関税額は、その品物の「課税価格」に「関税率」を掛けて算出されます。この「課税価格」を正しく算出するための国際的なルールが関税評価です。日本の関税法も、WTO関税評価協定という国際基準に準拠しています。
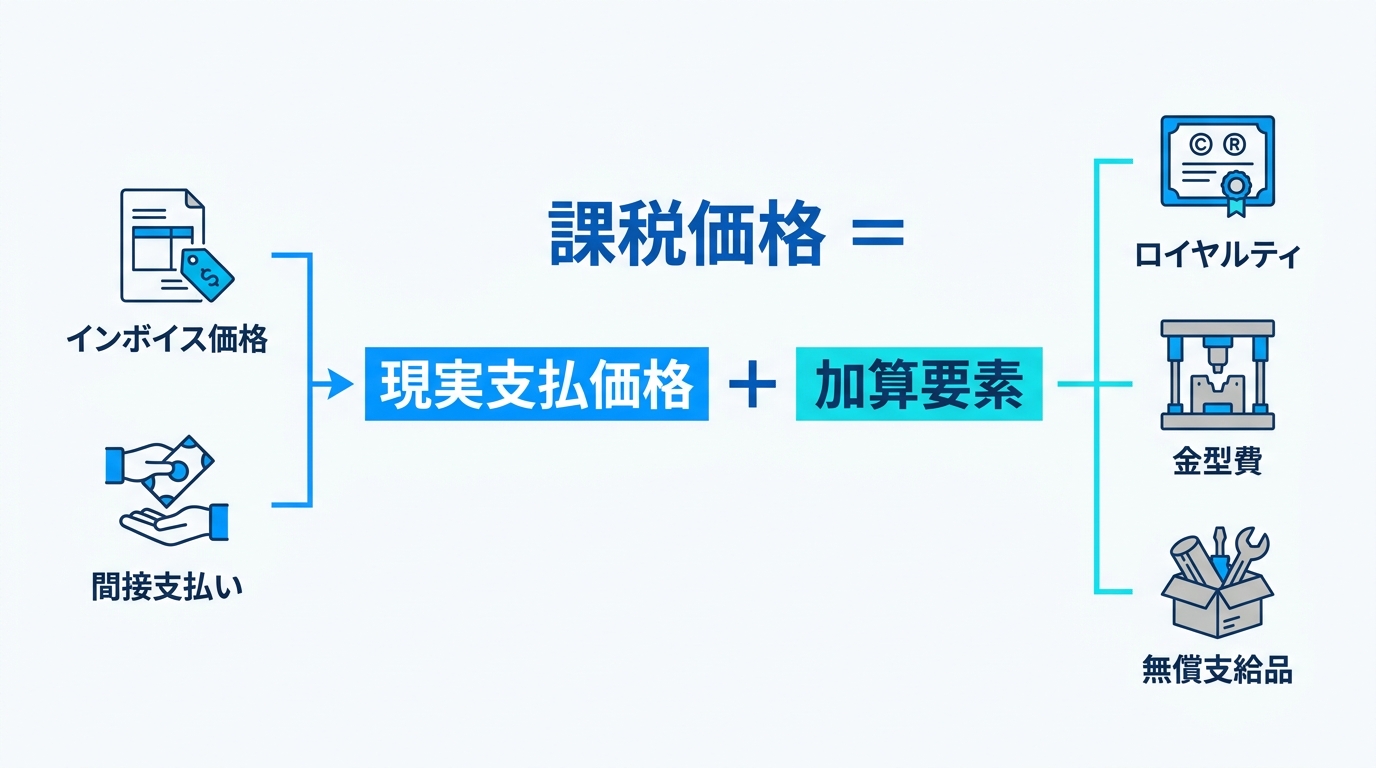
課税価格は、原則として以下の計算式で決定されます。
課税価格 = 現実支払価格 + 加算要素
それぞれの用語を少し詳しく見ていきましょう。
現実支払価格(Price Actually Paid or Payable)
これは、輸入貨物の購入代金として、買手(輸入者)が売手(輸出者)のために、または売手の利益のために支払う総額を指します。一般的にはインボイスに記載された商品代金がこれに該当しますが、注意が必要です。例えば、売手の指示で第三者に支払った費用(間接支払い)なども、この現実支払価格に含まれる場合があります。
加算要素(Additions to the Price)
現実支払価格に含まれていない費用のうち、関税法で定められた特定の費用を加算する必要があります。これが「加算要素」です。加算要素は法律で限定的にリストアップされており、何でも加算されるわけではありません。この記事で詳しく解説する「ロイヤルティ」「金型費」「無償支給品(アシスト)」は、その代表的なものです。
この「現実支払価格+加算要素」という構造を理解することが、適正な申告の第一歩となります。特に、親子会社間取引や特殊な契約条件がある場合には、評価申告が必要となるケースもありますので、注意が必要です。
(参照:原則的な課税価格の決定方法)
【論点別】主要な加算要素の判断基準と具体例
それでは、実務上、特に判断が難しいとされる3つの主要な加算要素について、加算対象となるか否かの判断基準を具体例と共に詳しく解説します。これらの要素は、契約内容や取引の実態によって取扱いが大きく異なるため、慎重な検討が求められます。見落としがあると、税関事後調査で加算要素の申告漏れとして指摘される可能性が高い項目です。
1. ロイヤルティ・ライセンス料:加算対象となる2つの要件
ブランドロゴが付された商品を輸入したり、特許技術が使われた製品を輸入したりする場合、商品代金とは別にロイヤルティやライセンス料を支払うことがあります。この支払いが加算要素となるかどうかは、以下の2つの要件を両方とも満たすかで判断されます。
- 輸入貨物との関連性
支払われるロイヤルティが、輸入する商品そのものに関連している必要があります。例えば、「輸入するTシャツに付された商標権」の使用料や、「輸入する機械に組み込まれた特許技術」のライセンス料などがこれに該当します。 - 取引条件性
ロイヤルティを支払うことが、その商品を輸入するための「取引条件」となっている必要があります。これは、売買契約書やライセンス契約書の内容から実質的に判断されます。例えば、「買手は、本商品を輸入するために、別途ライセンサー(特許権者)にライセンス料を支払わなければならない」といった趣旨の定めがあれば、取引条件性が認められやすくなります。
逆に、輸入貨物とは直接関係のない、例えば国内での販売促進活動に関するコンサルティング料や、日本国内でのみ使用する製造ノウハウの対価などは、原則として加算対象とはなりません。
特に、ハードウェアに組み込まれたソフトウェアのライセンス料などは判断が複雑になるケースが多く、契約内容の精査が不可欠です。
2. 金型費:無償提供・値引き提供時の評価方法
海外の工場に製品の製造を委託する際、日本から金型や治工具を提供することは珍しくありません。この金型を「無償」または「市場価格より安く」提供した場合、その金型の価値の一部または全部を輸入製品の価格に加算する必要があります。
なぜなら、もし輸入者が金型を提供しなければ、そのコストは製造原価に上乗せされ、結果的により高い商品価格で輸入することになるはずだからです。関税評価では、このような実質的な価値の移転を見逃しません。
加算すべき価額の計算と按分
- 加算額の算定:加算すべき金額は、原則としてその金型の「取得に要した費用」です。これには、金型の購入代金だけでなく、設計費用や、委託工場まで輸送するための運賃・保険料なども含まれます。
- 価額の按分:算出した金型費を、その金型を使って製造される製品に割り振る(按分する)必要があります。実務上は、初回輸入時に全額を加算する方法や、生産予定数量で割って1個あたりの単価に上乗せする方法などがあります。どちらを選択するかは、生産計画や管理のしやすさを考慮して決定します。継続的な輸入が見込まれる場合は、一括加算申告制度を利用することで、事務負担を軽減できる可能性もあります。
インコタームズがEXW(工場渡し)の場合、金型を工場に届けるまでの費用全般が加算対象となりうるため、特に注意が必要です。
3. 無償支給品(アシスト):材料・部品から設計図まで
加算対象となるのは金型だけではありません。買手(輸入者)が売手(輸出者)に対して、無償または値引きして提供する物品や役務で、輸入貨物の生産に用いられるものは「アシスト」として加算対象となります。
関税定率法では、アシストを以下の4つに分類しています。
- 材料・部品など:製品に組み込まれる材料、部品、部分品など。(例:日本から送った特殊なネジや生地)
- 工具・金型など:製品の生産に使われる工具、金型、鋳型など。
- 消費される物品:生産の過程で消費される物品。(例:研磨剤や触媒など)
- 技術・設計など:製品の生産に必要な、日本以外で開発された技術、設計、図面、工芸、意匠など。(例:製品の設計図面データや、海外での技術指導)
特に見落とされがちなのが、④の設計図や技術指導といった「役務」の提供です。これらはモノの形をしていませんが、その開発に要した費用を算定し、製品価格に加算しなければなりません。例えば、委託加工貿易で日本から生地を送り、輸入貨物の生産に必要な設計図面やデザインデータを本邦以外で作成して提供する場合、その作成費用はアシストに該当する可能性があります。
アシストは有償で提供した場合でも、その価格が市場価格と比べて不当に安い場合は、差額が加算対象となることがあるため、取引価格の妥当性も重要になります。
加算漏れが招く深刻なリスク:税関事後調査とペナルティ
もし、これらの加算要素の申告が漏れていたら、どうなるのでしょうか。その答えは「税関事後調査」にあります。
事後調査とは、輸入貨物の通関後に、税関職員が会社を訪問する等して、輸入申告が正しく行われていたかを帳簿等で確認する調査です。なお、税関による増額更正の期間は原則5年とされています。調査では、売買契約書、会計帳簿、海外送金記録などが精査され、インボイス価格以外に支払いがないか、無償提供した物品がないかが重点的にチェックされます。
ここで申告漏れを指摘されると、正当な理由がある場合などを除き、以下の附帯税等が課される可能性があります。
- 不足関税・消費税(本税):本来納めるべきだった税金。
- 過少申告加算税:原則として、修正申告等により増加した税額の10%が課されます。税関の調査通知後かつ更正予知前に修正申告した場合は5%となり、増加税額が一定額を超える部分には5%が加算されます。
- 延滞税:法定納期限からの日数に応じて課される利息に相当する税金。
これらは、たとえ意図的でなく、単なる知識不足や勘違いが原因であっても課されます。金額が大きくなれば、企業のキャッシュフローに深刻な影響を与えかねません。さらに、課税価格等の基礎となる事実について隠蔽・仮装がある場合には、過少申告加算税に代えて35%の重加算税が課されることがあります。無申告の場合は40%となり、一定の場合には加重措置もあります。
未来のリスクを防ぐには?明日からできる実務対策
では、どうすればこのようなリスクを防ぐことができるのでしょうか。法的な知識を深めることはもちろんですが、組織として取り組むべき実務的な対策が不可欠です。
社内管理体制(ICP)を構築する3つのポイント
加算要素の申告漏れは、通関担当者一人の問題ではなく、組織全体の情報共有の課題であることがほとんどです。リスクを根本から断つためには、輸入コンプライアンス・プログラム(ICP: Internal Compliance Program)の考え方に基づいた社内体制の構築が有効です。
- 部門横断での情報共有フローの確立
加算要素に関する情報は、社内の様々な部署に散在しています。購買部門(金型提供)、知財・法務部門(ロイヤルティ契約)、経理部門(海外送金)、開発部門(設計図提供)などの情報を、通関担当部署に一元的に集約する仕組みを構築することが最も重要です。 - 契約書のレビュー体制の整備
海外の取引先と海外取引先との契約書レビューで、関税評価の観点からリスクがないかをチェックするプロセスを導入しましょう。弁護士などの専門家を交えてレビューすることで、将来のリスクを未然に防ぐことができます。 - 定期的な内部監査の実施
加算要素の洗い出しや申告が正しく行われているか、定期的に自己点検する仕組みも有効です。過去の輸入取引をサンプルチェックし、問題がないかを確認するプロセスを定例化しましょう。
判断に迷ったら「事前教示制度」の活用を
取引が複雑で、ある費用が加算対象になるかどうかの判断にどうしても迷う場合もあるでしょう。そのような場合に、リスクを抱え込んだまま自己判断で申告するのは賢明ではありません。
有効な手段として、税関の「関税評価に係る事前教示制度」の活用を強くお勧めします。これは、輸入を予定している取引の内容について事前に税関へ照会し、関税評価上の取扱いについて書面で回答を得られる公的な制度です。
この書面回答を得ることには、次のようなメリットがあります。
- 法的安定性の確保:税関の見解を踏まえて、申告内容を検討できます。
- 事後調査リスクの低減:事前教示の回答対象となった取引について、示した事実関係に沿って申告した場合、回答書の有効期限内は輸入(納税)申告の審査で回答内容が尊重されます。ただし、実際の取引内容が照会内容と異なる場合や法令改正等がある場合には、異なる取扱いとなる可能性があります。
特に、高額なロイヤルティ契約を結ぶ場合や、複雑な按分計算を伴う金型を提供するようなケースでは、この事前教示制度を積極的に活用することで、将来の不確実性を取り除くことができます。
まとめ:専門家と共に築く、攻めと守りの輸入コンプライアンス
本記事では、輸入取引における関税評価の加算要素、特にロイヤルティ、金型費、無償支給品について詳しく解説しました。
インボイス価格のみを基準とした申告がいかに危険であるか、そして、これらの加算要素の判断には専門的な知識と慎重な検討が不可欠であることをご理解いただけたかと思います。加算漏れは、意図せずとも事後調査で指摘され、多額の追徴課税という深刻な結果を招きかねません。
これらの複雑な問題を輸入者様だけで完璧に管理するのは、決して容易なことではありません。契約書の解釈、関連法規の正確な理解、そして税関との適切なコミュニケーションには、高度な専門性が求められます。
私たち有森FA法律事務所は、通関士資格を有する弁護士が、法務と通関実務の両面から貴社のビジネスをサポートします。事後調査で指摘を受けないための社内体制構築(守り)はもちろんのこと、関税コストを適正化した取引スキームの構築や事前教示制度の活用支援(攻め)まで、一貫したコンプライアンス体制の実現をお手伝いいたします。
関税評価に関する少しでもご不安や疑問がございましたら、どうぞお気軽にご相談ください。貴社のビジネスが、法的安定性を確保しながら持続的に成長していくよう、実務的な支援を提供いたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸入者の法的責任とは?通関業者任せの潜在リスクを解説
「通関業者任せ」に潜む法的リスク|輸入者責任の基本
輸入ビジネスにおいて、通関手続きは専門知識を要するため、多くの企業が通関業者に業務を委託しています。しかし、「専門家に任せているから安心だ」という考えだけでは、申告内容の誤りや法令違反を見落とすリスクがあります。
結論から申し上げますと、たとえ通関業者に申告を依頼していても、申告内容や納税に関する責任は、原則として「輸入者」自身が負うことになります。もっとも、通関業者の過失等がある場合には、通関業者側の責任が別途問題となることがあります。これは、輸入ビジネスにおいて重要な前提です。
当事務所は、通関士資格を持つ弁護士として多くのご相談をお受けする中で、「まさか自社に責任が及ぶとは知らなかった」という経営者や担当者の方々の声を数多く耳にしてきました。通関業者に申告を依頼していても、品目分類(HSコード)、課税価格、原産地の妥当性、関税法以外の他法令の遵守、そして知的財産権を侵害する物品への対応といった重要な項目に関する確認責任は、輸入者側に残り続けるのです。
この記事では、なぜ「通関業者任せ」が危険なのか、その法的根拠を整理し、輸入企業の経営者・担当者が「社内で何を、どのように確認すべきか」を具体的なチェックリスト形式で徹底的に解説します。
より詳細な情報については、「通関業者に申告を依頼する場合のリスク」もご参照ください。
なぜ通関業者に任せても「輸入者の責任」は消えないのか?
輸入手続きにおける通関業者と輸入者の関係は、法律上、通関業者はあくまで輸入者の「代理人」または「代行者」という位置づけになります。つまり、通関業者は、輸入者から提供された商品情報や価格情報に基づいて、輸入者に代わって税関への申告手続きを行っているに過ぎません。
そのため、もし提供された情報そのものに誤りがあった場合、その情報に基づいて行われた申告の責任は、情報を提供した輸入者自身が負うことになるのです。例えば、商品の材質や機能を正確に伝えなかったために品目分類(HSコード)が誤っていた場合、その責任を通関業者に転嫁することは原則としてできません。通関業者のミスが原因で追徴課税が発生したケースも存在しますが、その責任を追及するには法的なハードルが伴います。
通関業者との契約書(通関業務約款)には、多くの場合、業者の責任を限定する免責条項が設けられています。このことからも、情報の正確性を担保する最終的な責任分界点が輸入者側にあることは明らかです。
知らないでは済まされない「申告納税制度」の原則
日本の関税制度は、「申告納税制度」という考え方を基本としています。これは、国(税関)が税額を計算して通知するのではなく、納税者である輸入者自身が、輸入する貨物の品目分類(HSコード)、課税価格、原産地を正しく判断し、それに基づいて納付すべき関税・消費税額を自ら計算して申告・納税するという制度です。
この制度があるからこそ、輸入者は主体的に正しい申告を行う義務を負い、同時に、誤った申告に対する責任も自ら負うことになるのです。
多くの輸入者は、申告が税関に受理されれば問題ないと考えがちですが、それは大きな誤解です。税関は、輸入許可後に「事後調査」を行う権限を持っています。事後調査では、過去の輸入申告が正しかったかどうかが詳細に検証され、申告漏れや誤りが発覚すれば、不足していた税金(追徴課税)に加え、過少申告加算税や延滞税といった重いペナルティが課される可能性があります。この税関長による関税額の訂正手続は、事業に深刻な影響を及ぼすことも少なくありません。
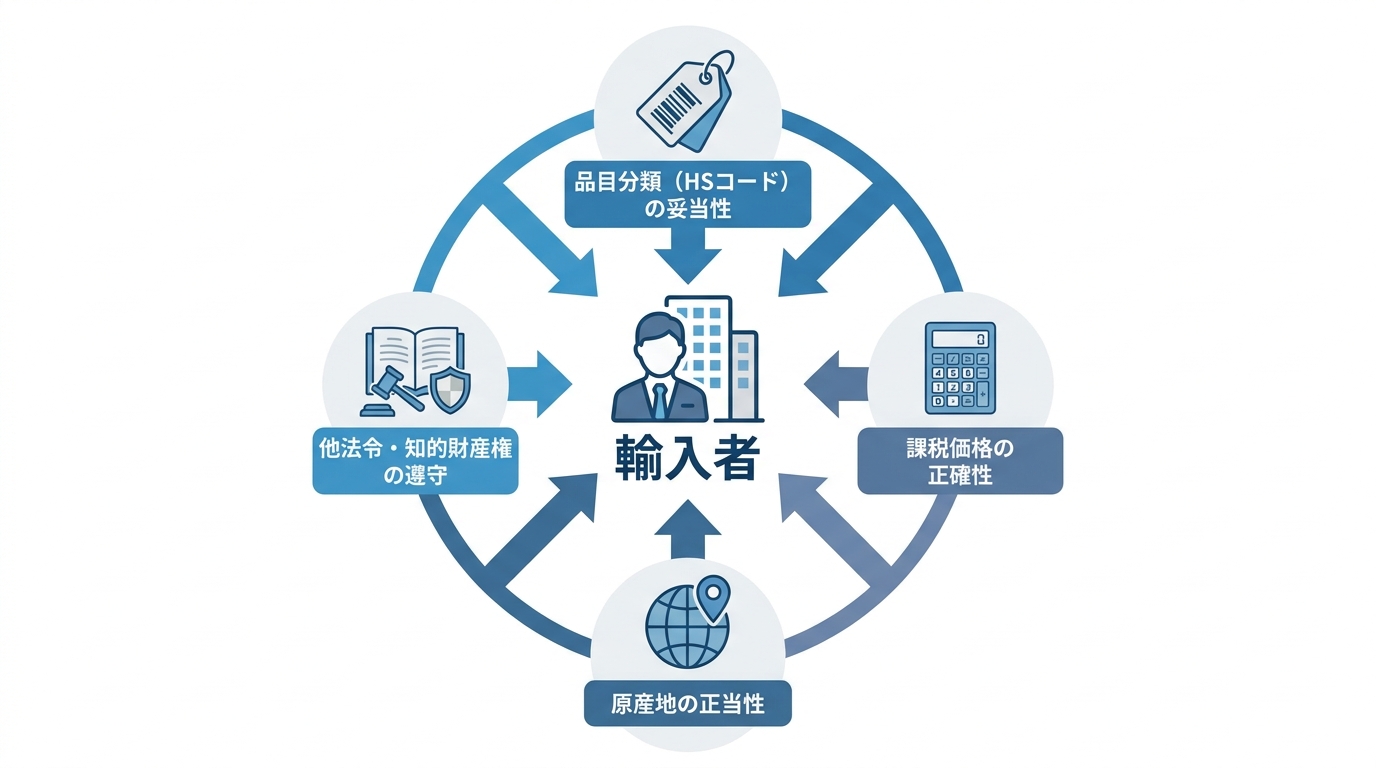
【社内確認リスト①】品目分類(HSコード)の妥当性
ここからは、輸入者が社内で確認すべき具体的な項目を見ていきましょう。最初の、そして最も重要な項目が「品目分類(HSコード)」の妥当性です。
HSコードは、あらゆる物品を国際的に統一された約5,000の項目に分類する番号であり、この番号によって関税率が決定されます。つまり、HSコードの判断を誤ることは、納税額の誤りに直結するのです。もし、本来よりも低い関税率のHSコードで申告していれば、税関の事後調査で指摘され、数年分の差額を追徴課税されるリスクがあります。実際に使用される関税率は、実行関税率表で確認できます。
より詳しいリスクについては、「HSコード誤認のリスク」の記事で詳細に解説していますので、併せてご覧ください。
通関業者に伝えた商品情報、本当に十分ですか?
正確なHSコードを導き出すためには、その商品を特定するための正確かつ詳細な情報が不可欠です。輸入者として、通関業者に「どのような情報を、どのレベルの具体性で提供するか」が極めて重要になります。
例えば、単に「電子機器」と伝えるだけでは不十分です。その機器が持つすべての機能(例:通信機能、測定機能、記録機能)、主要な構成部品、材質、そして具体的な使用用途といった詳細な情報があって初めて、通関業者は適切なHSコードを検討できます。
特に、複数の素材から成る衣類や、様々な機能を搭載した機械などは、どの要素を重視するかでHSコードが変わるため、情報提供の精度がそのまま申告の正確性に影響します。通関業者に渡している輸入申告における必要書類の情報が、商品の実態を正確に反映しているか、今一度見直すことが重要です。
社内で行うべきHSコードの定期的な見直し手順
一度決定したHSコードが、その後も常に正しいとは限りません。以下のような変化があった場合は、HSコードの見直しが必要です。
- 商品の仕様変更:材質や機能が少しでも変われば、HSコードも変わる可能性があります。
- 新製品の追加:新しい商品を扱う際は、改めて慎重な品目分類が必要です。
- 法改正:HSコードは、世界税関機構(WCO)によって約5年ごとに大きな改定が行われます。
社内で「誰が(担当者)」「いつ(タイミング)」「どのように(確認方法)」HSコードを見直すか、という簡単なルールを設けることをお勧めします。特に、商品のことを最もよく知る開発部門や商品企画部門と、貿易実務担当者が連携する体制を築くことが、誤りを未然に防ぐために重要です。こうした関税率表の所属の決定における原則を社内で共有することが不可欠です。
【社内確認リスト②】課税価格の正確性
関税額を算出するもう一つの重要な要素が「課税価格」です。多くの輸入担当者が「インボイスに記載された価格が課税価格である」と誤解していますが、これは典型的な間違いの一つです。
関税法では、原則として、買手(輸入者)が売手(輸出者)に支払う「現実支払価格」に、本来加算すべき特定の費用を加えたものが課税価格となると定められています。この加算すべき費用(加算要素)の申告漏れは、事後調査で最も指摘されやすい項目であり、多額の追徴課税につながる場合があります。
課税価格の決定、特に加算要素については、「関税評価(加算要素)の申告漏れを防御する」の記事で専門的に解説しています。
インボイス価格以外に「加算すべき費用」を見落としていないか?
課税価格を計算する上で、インボイス価格に加算すべき費用の代表例には、以下のようなものがあります。自社の取引に該当するものがないか、慎重に確認してください。
- 輸入港までの運賃・保険料:インボイス価格に含まれていない場合。
- ロイヤルティやライセンス料:輸入貨物に関する特許権や商標権の使用料を別途支払っている場合。
- 買手による無償提供物品・役務の費用:製造用の金型を海外の工場に無償で提供した場合の費用や、本邦以外で開発された設計図面等の役務費用。
- 売手への帰属収益:輸入後に商品を転売した利益の一部を売手に還元する契約がある場合、その金額。
- 仲介手数料等:買手の代理人ではない仲介者に支払う手数料。
特に、輸入申告とロイヤルティの扱いは解釈が複雑で、税関との見解の相違が生じやすいポイントです。
値引きや手数料は正しく処理されているか?
加算要素とは逆に、課税価格から控除できる費用もあります。例えば、輸入後に日本国内で行う据付や保守にかかる費用、国内の運送費などがこれに該当します。しかし、すべての値引きが認められるわけではありません。
仕入れ数量に応じたボリュームディスカウントなどは通常認められますが、過去の取引のクレーム補填としての値引きなど、当該輸入取引と直接関係のない値引きは課税価格から控除できない場合があります。
また、親子会社間のような特殊な関係がある者同士の取引価格は、その関係が価格に影響を与えていないことを証明できなければ、税関から否認されるリスクがあります。これは移転価格税制とも関連する複雑な論点であり、安易な価格設定は禁物です。「買付手数料」と「仲介手数料」の区別など、専門的な判断が求められるケースも少なくありません。
【社内確認リスト③】原産地の正当性
EPA(経済連携協定)やTPPといった協定を利用することで、通常よりも低い関税率(特恵関税)の適用を受け、コストを大幅に削減できます。しかし、この適用を受けるためには、輸入する産品が協定で定められた「原産品」であることを証明しなくてはなりません。
多くの輸入者は、輸出者が発行した「原産地証明書」があれば安心だと考えがちですが、この点にも注意が必要です。原産地証明書の正当性を確認し、その産品が協定上の原産資格を満たしていることを立証する最終的な責任は輸入者にあるのです。税関事後調査で関税ゼロが覆るリスクは決して低くありません。
事後調査で原産性が認められなかった場合、特恵関税の適用が否認され、本来納めるべきだった一般の関税率との差額を、過去数年分に遡って追徴されることになります。その金額は、企業収益に大きな影響を与える場合があります。
EPA特恵関税を利用する際の輸入者の義務とは?
EPAを利用する輸入者には、法律上、以下の義務が課せられています。
- 原産地証明書等の入手・保管義務:有効な原産地証明書を入手し、一定期間保管する義務。
- 原産性の確認義務:輸入しようとする産品が、協定で定められた複雑な原産地規則を満たしていることを確認する義務。
- 税関への説明義務:税関から求められた場合、原産品であることを証明するための根拠資料(部品表、製造工程表など)を提出し、説明する義務。
「証明書があるから大丈夫」ではなく、輸出者から原産性を裏付ける十分な証拠書類を入手し、自社でもその内容を検証するという主体的な姿勢が求められます。EPAを活用する場合は、原産性を説明できないと追徴リスクが生じることを認識する必要があります。
原産地証明書の有効性をどうやって確認するか
輸出者から入手した原産地証明書は、鵜呑みにせず、社内で以下の点をチェックする体制を整えましょう。
- 形式的なチェック:
- インボイスや船荷証券に記載された品名、数量、HSコードと一致しているか?
- 証明書の有効期間内か?
- 協定で定められた様式で作成されているか?
- 署名や発給機関印は正規のものか?
- 実質的なチェック:
- その産品に適用される原産地規則(例:関税分類変更基準、付加価値基準など)は何か?
- 輸出者から入手した資料は、その規則を満たしていることを十分に証明できる内容か?
産品ごとの詳細な品目別原産地規則を理解し、その上で証明書の妥当性を判断する必要があります。この原産地規則の基礎知識は非常に専門的であり、自社での確認が困難な場合は、安易に適用せず専門家に相談することが賢明です。
【社内確認リスト④】他法令・知的財産権のリスク
輸入ビジネスのリスクは、関税法だけにとどまりません。輸入する物品によっては、様々な法律(他法令)の規制対象となり、必要な許可や承認を得なければ輸入が許可されません。また、偽ブランド品など、他人の知的財産権を侵害する物品を意図せず輸入してしまうリスクにも注意が必要です。
これらの輸入が禁止または制限されている品目に関する確認が不足すると、貨物の差止めや没収、法令に応じた行政処分等につながるおそれがあります。
あなたの輸入品はどの「他法令」の対象か?
輸入する商品が、関税法以外のどの法律の規制を受けるかを事前に把握しておくことは、輸入者の基本的な義務です。代表的な他法令と対象品目の例は以下の通りです。
| 法令名 | 対象となる品目の例 |
|---|---|
| 食品衛生法 | 食品、添加物、食器、乳幼児用おもちゃ |
| 植物防疫法 | 野菜、果物、穀物、木材、生花 |
| 医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律(薬機法) | 医薬品、化粧品、医療機器、サプリメント(成分による) |
| 電気用品安全法 | コンセントに接続して使用する多くの家電製品、モバイルバッテリー |
| 消費生活用製品安全法 | ライター、乗車用ヘルメット、家庭用の圧力なべ及び圧力がま等 |
これらの他法令の確認を怠り、必要な許可や証明書なしで輸入申告を行うと、貨物は通関で差し止められます。そして、許可等が取得できなければ、貨物の積み戻し(輸出国へ送り返す)や、最悪の場合は滅却(廃棄処分)を命じられることになり、大きな損失につながります。特に、輸入サプリが医薬品と判断され差止めになるケースは頻発しています。
意図せず「偽ブランド品」の輸入者にならないために
商標権や著作権、特許権などの知的財産権を侵害する物品(いわゆる模倣品や海賊版)の輸入は、法律で固く禁じられています。
「知らなかった」「偽物だとは思わなかった」という言い分は通用しません。特に、正規代理店ではないルートからの仕入れや、相場より著しく安価な価格でオンライン購入した商品には、模倣品が紛れ込んでいるリスクが常に伴います。
もし、知的財産権を侵害する物品と判断されれば、税関で輸入が差し止められ、貨物は没収されます。さらに、権利者から損害賠償請求訴訟を起こされたり、悪質なケースでは刑事罰の対象となったりする可能性もあります。
このような事態を避けるためには、仕入れ先の信頼性を十分に確認すること、そして税関のウェブサイトで公開されている輸入差止申立情報を事前にチェックするなどの自衛策が不可欠です。並行輸入したブランド品が税関で差止めになるケースもあり、正規の商流を証明する準備が重要となります。
リスク管理体制の構築と専門家への相談
これまで解説してきた4つの主要なリスクは、いずれも「通関業者任せ」では防ぐことができません。輸入者自身が主体的に関与し、社内にリスクを管理する体制を構築することが、安定した事業継続のためには不可欠です。
しかし、高度な法的判断や専門知識が求められる場面も多く、すべての問題を社内だけで解決するのは現実的ではないかもしれません。そのような時は、問題を抱え込まず、必要に応じて専門家へ相談することも有効な選択肢です。
税関事後調査の事前準備については、「税関事後調査の事前準備」もご参照ください。
今すぐ始めるべき社内のリスク管理体制とは
完璧な体制を最初から目指す必要はありません。まずは、中小企業でも導入可能な以下のステップから始めてみてはいかがでしょうか。
- 輸入管理担当者の任命:社内の誰が輸入関連のリスク管理に責任を持つのかを明確にする。
- 通関業者との定期的な情報共有:新商品や仕様変更について事前に情報共有する場を設け、認識のズレを防ぐ。
- 商品情報・関連書類の一元管理:HSコードの根拠資料や原産性の証明書類などを、誰でもアクセスできる形で一元管理するルールを作る。
こうした継続的な取り組みは、将来のトラブルを防ぐための基礎になります。海外のサプライヤーリスクの管理も視野に入れ、契約段階からリスクをコントロールしていく視点も重要です。
税関との見解の相違が生じた際の正しい対処法
税関の事後調査や日々の通関において、申告内容について税関から問い合わせや指摘を受けることがあります。このような場合、慌てて不正確な回答をしたり、安易に非を認めたりすることは慎重に避ける必要があります。
まずは指摘内容を正確に把握し、事実確認を徹底することが重要です。その上で、法的な解釈や過去の判例が関わるような複雑な事案については、自社だけで対応しようとせず、速やかに通関・貿易に精通した弁護士に相談することをお勧めします。
専門家が代理人として税関対応に関与することで、事案に応じて、法的な根拠に基づく主張や資料整理を行いやすくなる場合があります。税関事後調査の通知が届いた際の初動対応については、「税関事後調査の初動対応」が参考になるでしょう。
当事務所では、通関士資格を有する弁護士が、輸入者責任に関するご相談に対応しております。少しでもご不安な点がございましたら、お気軽にお問い合わせください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
Temu・SHEIN仕入れの通関リスク|税関事後調査と輸入者責任
Temu・SHEINからの仕入れは危険?気づかぬうちに負う「輸入者」の重い責任
TemuやSHEINといった海外ECプラットフォームの台頭により、個人や小規模事業者でも驚くほど手軽に海外から商品を仕入れられる時代になりました。ワンクリックで決済が完了し、数日で商品が届く利便性は、ビジネスの可能性を大きく広げるものです。しかし、海外ECプラットフォームからの仕入れには、多くの事業者が十分に認識していない法的リスクがあります。
それは、通関手続きにおける「輸入者」としての法的責任です。プラットフォーム上でボタンを押しただけのつもりが、法律上はあなたがすべての責任を負う「輸入者」となります。もし、海外の出品者が作成したインボイス(仕入書)の価格が不当に安く記載されていたら?仕入れた商品が日本の安全基準を満たしていなかったら?あるいは、人気キャラクターの模倣品とは知らずに販売してしまったら?
これらの問題は、税関事後調査で指摘される可能性があります。「知らなかった」「出品者が悪い」という言い分は、税関には一切通用しません。結果として、数年分の追徴課税や罰金が課され、事業の継続が困難になるケースも決して珍しくないのです。
この記事では、通関士資格を持つ弁護士の視点から、TemuやSHEINなど海外ECプラットフォームからの仕入れに特有の通関リスクと、すべての輸入者に課せられる法的な責任について、具体的な事例を交えながら徹底的に解説します。あなたのビジネスを守るため、まずはそのリスクの全体像を正確に把握することから始めましょう。
海外EC仕入れで注意すべき5つのリスク|インボイス・知財・安全性
海外ECプラットフォームからの仕入れには、国内取引にはない特有のリスクが伴います。これらは相互に関連し合っており、一つでも見落とすと深刻な事態を招きかねません。ここでは、特に注意すべき5つのリスクについて、法的な観点から具体的に解説します。
【罠1】インボイス価格の虚偽記載リスク
海外EC仕入れで最も頻繁に遭遇し、かつ税関事後調査で厳しく追及されるのが、インボイス価格の問題です。実際に支払った金額よりも大幅に安い価格がインボイスに記載されているケースが後を絶ちません。これには、出品者側が自国の輸出税還付を目的としていたり、輸入者側の関税・消費税負担を「軽減」する目的で意図的に行われたりする背景があります。
しかし、このインボイスを基に輸入申告を行うことは、紛れもなく「脱税」行為です。たとえ輸入者に不正の意図がなくても、インボイスの内容が真実であることを確認する義務は輸入者自身にあります。税関は、同種商品の市場価格や過去の輸入実績などを踏まえて価格の妥当性を確認することがあり、不自然な低価格は確認対象となる可能性があります。事後調査で虚偽記載が発覚した場合、本来納めるべきだった税額に加え、過少申告加算税(10~15%)や、悪質なケースでは重加算税(35~40%)といった重いペナルティが課されることになるのです。
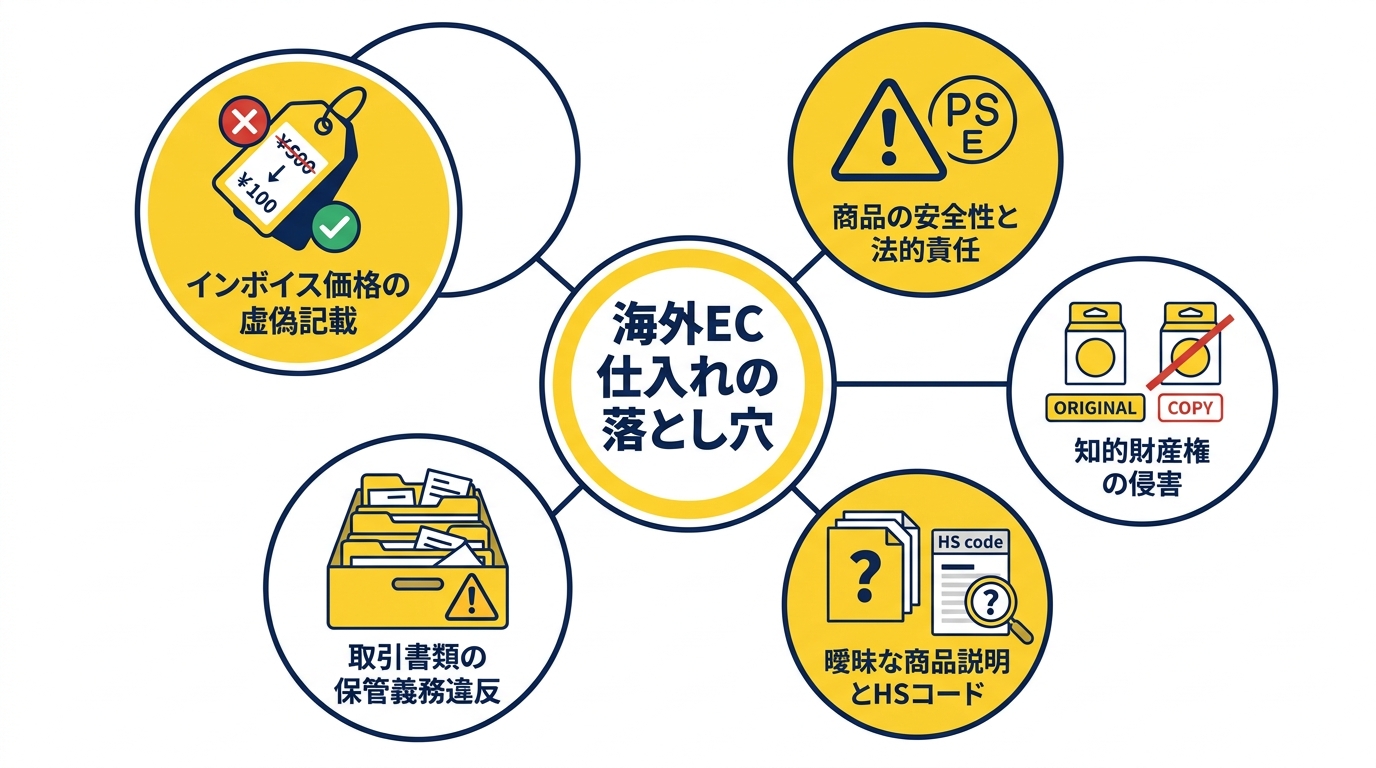
【罠2】輸入者自身が負う「商品の安全性」に関する全責任
海外で当たり前に販売されている商品が、日本の法律や安全基準を満たしているとは限りません。特に、電気用品(PSEマーク)は電気用品安全法、食品・食品に直接触れる器具・乳幼児用おもちゃは食品衛生法、化粧品は医薬品医療機器等法、無線機器は電波法など、商品ごとに異なる法規制の対象となります。
これらの規制をクリアしていない商品を輸入・販売した場合、行政からの販売停止命令や罰則の対象となります。さらに深刻なのは、万が一、その商品が原因で火災や健康被害などの事故が発生した場合です。製造物責任法(PL法)では、製品の欠陥によって消費者に損害が生じた場合、その賠償責任は製造業者だけでなく、輸入者も負うと定められています。つまり、あなたは海外のメーカーと全く同じ立場で、消費者からの損害賠償請求に直接対応しなければならないのです。これは、ビジネスの存続を揺るがす極めて重大なリスクと言えるでしょう。
参照:経済産業省 関東経済産業局「電気用品輸入事業者の皆様へ」
【罠3】コピー品・模倣品とは知らずに「知的財産権」を侵害
TemuやSHEINのようなプラットフォームでは、魅力的なデザインの商品が安価で手に入りますが、その中には他者の知的財産権(商標権、意匠権、著作権)を侵害しているものが紛れている可能性があります。人気キャラクターのデザインを無断で使用したアパレル製品、有名ブランドのロゴや形状を模倣した雑貨などがその典型例です。
こうした商品を意図せず仕入れてしまった場合でも、「知らなかった」では済みません。税関の輸入差止申立制度に基づき、水際で商品が没収・廃棄されるだけでなく、国内の権利者から商標法違反などを理由に販売の差止めや損害賠償を求める訴訟を起こされるリスクがあります。特に並行輸入と模倣品の問題は混同されがちですが、権利侵害品の輸入は明確な違法行為です。仕入れ段階で、デザインやブランドに疑わしい点がないか、慎重に確認する義務が輸入者にはあります。
参照:税関「知的財産侵害物品の取締り」
【罠4】曖昧な商品説明とHSコードの不一致
インボイスに記載される商品説明(Description of Goods)が、「GIFT」「Sample」「Parts」といった極めて曖昧な表現になっていることがあります。これは、税関職員が貨物の内容を正確に把握することを困難にし、通関手続きの遅延を招く原因となります。
より大きな問題は、関税率を決定する上で不可欠な「HSコード(品目分類番号)」の特定に影響を及ぼすことです。例えば、「衣類」とだけ記載されていても、素材(綿、ウール、化学繊維など)や構造(ニット製か織物かなど)によってHSコードと関税率は大きく異なります。もし、出品者が意図的に低い関税率が適用されるHSコードで申告していた場合、それは誤った申告に他なりません。事後調査でこの不一致が指摘されれば、正しい関税率に基づいた差額と加算税を追徴されることになります。荷物が税関で止まる原因の多くは、こうした基本的な記載の不備に起因しているのです。
【罠5】取引書類の不備・保管義務違反
税関事後調査では、輸入申告の内容が正しいことを証明する客観的な証拠が求められます。プラットフォーム上の購入履歴画面のスクリーンショットだけでは、法的に十分な証拠とは言えません。
関税法では、業として輸入する輸入申告者に対し、輸入貨物に関する帳簿は輸入許可の日の翌日から7年間、契約書、仕入書、運賃明細書、保険料明細書、価格表などの関係書類や電子取引情報は原則として5年間保存することが義務付けられています。これらの書類が揃っていなければ、申告価格の正当性を立証することができず、税関側に有利な形で課税価格を認定されても反論できません。手軽なECでの仕入れだからこそ、意識的に取引の証拠となる書類を体系的に整理し、定められた期間保管する体制を整えておく必要があります。
「税関事後調査」は突然やってくる|海外EC仕入れのチェックポイント
多くの輸入事業者にとって、税関事後調査は特に注意すべき手続の一つです。これは、国税局の税務調査と同様に、ある日突然、税関から「調査に伺います」という連絡が入り、過去数年分の輸入取引を徹底的に調べられる制度です。特に、海外ECプラットフォームを利用した小口輸入が増加する中で、税関はこうした取引形態を注視しています。
当事務所でのご相談でも、Temu、SHEIN、Amazonの海外出品者といったプラットフォームからの仕入れ・転売ビジネスにおいて、輸入者責任の認識不足が原因でトラブルになるケースが散見されます。商品の安全性、知的財産権侵害、そして関税評価(インボイス価格の妥当性)は、事後調査において特に厳しくチェックされるポイントです。調査は過去の申告に遡って行われるため、日頃から取引資料を整理し、法令を遵守した業務フローを構築しておくことは、深刻な事態を回避するための有効な方法です。
参照:税関「事後調査等」
調査官は何を見る?申告価格の妥当性と加算要素の有無
税関事後調査の最大の焦点は、「課税価格」、つまり関税・消費税の計算の基礎となる価格が正しく申告されているかという点です。調査官はまず、あなたが提出したインボイス価格が、同種の商品の一般的な市場価格と比較して不自然に安くないかを精査します。
次に、インボイス価格以外に、商品の購入に関して支払った費用がないかを徹底的に調べます。これらは「加算要素」と呼ばれ、国際送料、運送保険料、仲介料その他の手数料などが該当する場合があります。プラットフォームの利用手数料についても、その性質や輸入取引との関係に応じて、課税価格への算入要否を確認する必要があります。調査官は、銀行の送金記録、クレジットカードの利用明細、出品者とのメールやチャットの履歴まで確認し、取引の全体像を把握しようとします。ここで申告内容との食い違いが見つかれば、追徴課税を受ける可能性があります。
「これはビジネスですよね?」個人利用と見せかけた輸入のリスク
海外からの輸入品には、課税価格の合計額が1万円以下であれば、原則として関税・消費税が免除される制度があります。個人が自身で使用する目的の場合、課税価格は海外小売価格に0.6を掛けた金額として扱われるため、商品価格ベースではおおむね16,666円以下が一つの目安となります。この制度を悪用し、明らかに事業目的の仕入れであるにもかかわらず、体裁を個人輸入に見せかけて関税を免れようとするケースがあります。
しかし、このような偽装は極めて高いリスクを伴います。税関は、輸入者の氏名、住所、電話番号、商品の種類や頻度などをデータベースで管理しており、反復・継続的な輸入は容易に把握できます。さらに、SNSでの活動状況や国内ECサイトでの販売実績なども調査の対象となります。調査官から「これはビジネスでの仕入れですよね?」と問われた際に、虚偽の説明をすれば、事態はさらに悪化します。
意図的な関税逃れと判断された場合、過少申告加算税よりも重い重加算税が課されるだけでなく、関税法違反として刑事罰(10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方)の対象となる可能性すらあるのです。個人使用目的の輸入と事業用輸入は、法律上、全く異なるものであることを厳格に認識しなければなりません。
追徴課税を回避するために。明日からできるリスク管理チェックリスト
これまで解説してきた様々なリスクを踏まえ、具体的にどのような対策を講じればよいのでしょうか。ここでは、明日からすぐに実践できるリスク管理のポイントを、「仕入れ前」「通関時」「仕入れ後」の3つのフェーズに分けてチェックリスト形式でご紹介します。これらの項目を一つひとつ確認することが、将来の税関事後調査に備えるための第一歩となります。
【仕入れ前】販売者と商品の危険度をチェック
トラブルを未然に防ぐためには、商品を選定する段階での慎重な確認が不可欠です。
- 価格の妥当性:その商品の価格は、市場の相場と比較して極端に安すぎませんか?
- 販売者の信頼性:販売者の評価やレビューは十分にあり、信頼できる内容ですか?
- 知的財産権:キャラクターやブランドロゴなど、第三者の権利を侵害している可能性はありませんか?
- 国内法規制:電気用品(PSE)、玩具、化粧品など、日本国内で販売するために特別な許可や認証が必要な商品ではありませんか?(輸入が禁止・制限されている品目でないかの確認も必須です)
【通関時】インボイスと申告内容をチェック
通関手続きを業者に任せきりにせず、輸入者として申告内容に責任を持つ意識が重要です。
- 商品説明の具体性:インボイスの商品説明は具体的かつ正確ですか?(「Gift」「Sample」などの曖昧な表記は認められません)
- 価格の正確性:インボイスに記載された価格は、実際に支払った商品代金の総額と一致していますか?
- 費用の計上:国際送料や保険料、手数料などが商品代金に含まれていない場合、別途申告する必要がありますが、その準備はできていますか?
- HSコードの整合性:申告されているHSコードは、実際の商品の材質や用途と合致していますか?(不明な場合は、税関の事前教示制度を利用して確認することも有効です)
【仕入れ後】取引の証拠書類を整理・保管
将来の税関事後調査に備え、日頃から証拠書類を管理する習慣をつけましょう。
- 証拠書類の網羅性:インボイス、注文確定画面、クレジットカード明細や銀行送金記録など、取引と支払いを証明できる書類一式を保管していますか?
- 整理・ファイリング:これらの書類を取引ごとにまとめ、日付、金額、取引内容がすぐに分かるように整理していますか?
- 保管期間の遵守:関税法で定められた保管期間(原則5年)、これらの書類を確実に保管できる体制は整っていますか?(帳簿書類の保存義務は法律で定められた要件です)
まとめ|通関リスクは弁護士・通関士への早期相談も有効な対策
TemuやSHEINといった海外ECプラットフォームからの仕入れは、確かに手軽で魅力的です。しかし、本記事で解説したように、その裏にはインボイスの虚偽記載、商品の安全性、知的財産権侵害、そして税関事後調査といった、事業の根幹を揺るがしかねない数多くのリスクが潜んでいます。
これらのリスクを輸入者一人の知識で完璧に管理することは、極めて困難と言わざるを得ません。「これくらいなら大丈夫だろう」という安易な判断が、後になって莫大な追徴課税という形で返ってくる可能性があります。
最善の対策は、問題が大きくなる前に、あるいは問題が発生する前に、専門家へ相談することです。特に、法律の専門家である「弁護士」と、通関実務の専門家である「通関士」の両方の知見を併せ持つ専門家であれば、法的な観点と実務的な観点の両方から、あなたのビジネスの状況に応じた助言を提供できます。
当事務所では、通関士資格を有する弁護士が、皆様の通関・貿易に関するお悩みに一貫して対応しております。少しでも不安な点があれば、早めにご相談ください。早期の相談は、将来のリスクに備えるための有効な対応の一つとなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
【2026年】関税定率法改正が輸入ビジネスに与える影響とは
2026年関税定率法改正の全体像とビジネスへの影響
2026年は、日本の輸入ビジネスに関する複数の制度改正が予定されている年です。2026年3月31日に関税定率法等の一部を改正する法律が成立し、これまで慣例的に行われてきた実務が大きく変わろうとしています。これは単なる細かなルール変更ではありません。越境ECの拡大や国際的な貿易摩擦の高まりといった社会情勢の変化に対応するため、輸入・通関実務に影響する複数の制度改正が行われています。
しかし、情報が断片的で「結局、自分のビジネスに何が関係するのか」「いつから、何を準備すれば良いのか」と、戸惑いや不安を感じていらっしゃる輸入担当者や事業者の方も多いのではないでしょうか。
当職は、通関士資格を持つ弁護士として、日々多くの輸入ビジネスに関するご相談をお受けしております。その専門家の視点から見ても、今回の改正は影響範囲が広く、各項目で施行時期も異なるため、自社に関係する改正内容と対応時期を正確に確認することが重要です。
本記事では、改正内容を以下の3つの主要なテーマに整理し、それぞれの項目が「誰に」「いつから」影響し、「どのような実務対応」が必要になるのかを体系的に解説します。
- 個人輸入・越境ECのルール変更
- 貿易秩序の公正化(不当廉売への対抗措置)
- 通関・保税業務のコンプライアンス強化
この記事を最後までお読みいただくことで、法改正の全体像を明確に掴み、自社で確認すべき項目と対応の優先順位を整理しやすくなります。制度改正に適切に対応するため、まずは改正内容と施行時期を正確に確認することが重要です。このテーマの全体像については、2026年の輸入・通関に関する法改正の概要で体系的に解説しています。
参照:「関税定率法等の一部を改正する法律案」について(財務省)
【改正①】個人輸入・越境ECのルールが変わる
今回の改正で最も広範囲の事業者に影響を及ぼすのが、個人輸入と越境ECに関連するルールの変更です。特に、輸入コストに直結する「課税価格決定の特例(通称:0.6掛け)の廃止」と、将来的に導入される「少額輸入貨物への消費税課税」は、多くの事業者の価格戦略や利益構造に直接的な影響を与えます。なぜこれらの制度が変更されるのか、そして具体的にどのような対策が必要になるのかを詳しく見ていきましょう。
課税価格決定の特例(0.6掛け)の廃止
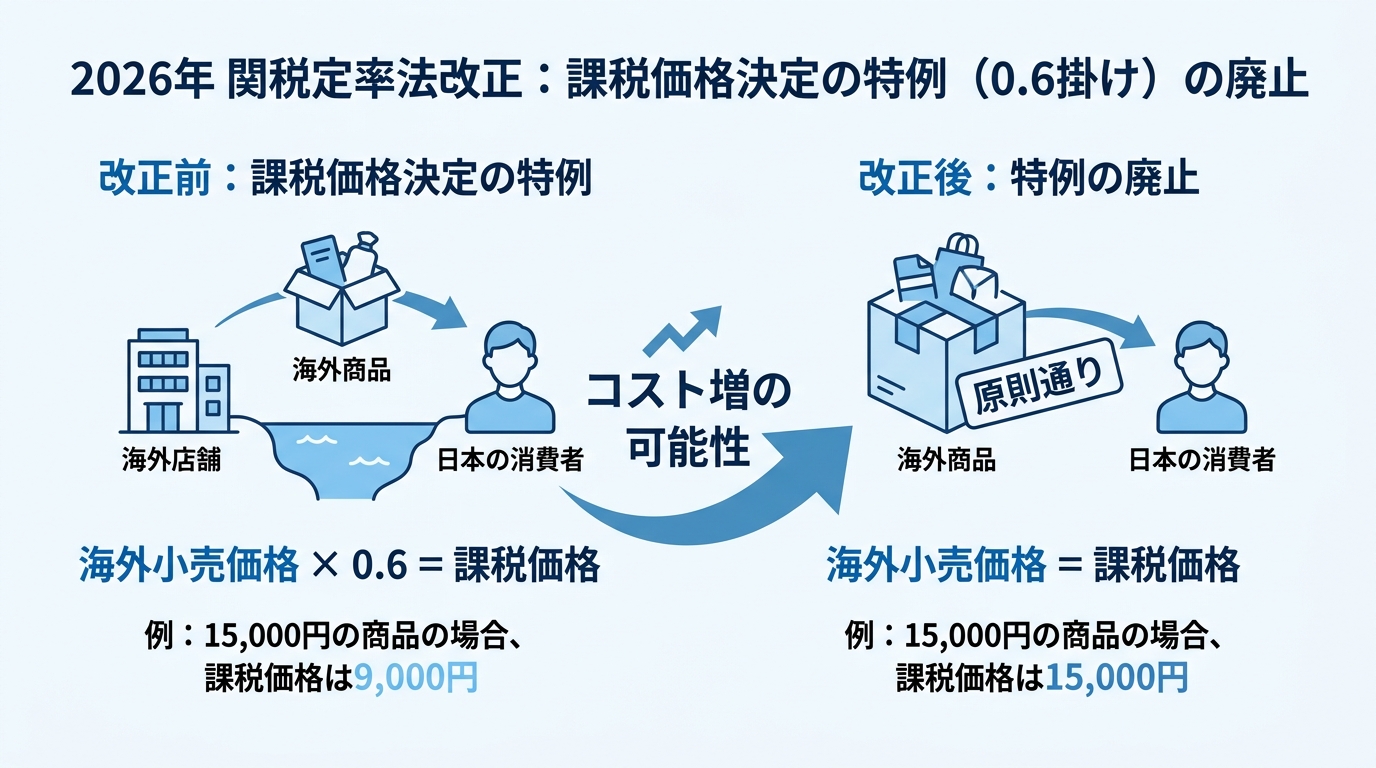
これまで、個人が使用する目的で商品を輸入する場合、関税額を計算する際の基礎となる課税価格は「海外小売価格に0.6を乗じた金額」とする特例が認められていました。この、いわゆる「0.6掛け」ルールが廃止され、輸入ビジネスのコスト構造に大きな変化をもたらします。
- 対象となる取引: 輸入者が個人的に使用する貨物として輸入される取引。国内販売目的で事業者が商品を仕入れる商業貨物は、原則として従来から通常の関税評価ルールに基づいて課税価格を計算します。
- 施行時期: 2028年4月1日
- 実務対応:
この改正により、個人使用貨物として輸入される取引では、関税・消費税の計算基礎となる課税価格が増加する可能性があります。例えば、海外小売価格15,000円の商品(関税率10%)を輸入する場合、従来は約900円だった関税が、改正後は1,500円となり、納税額が大幅に増加する可能性があります。これに対応するため、以下の対応が急務となります。
第一に、価格戦略の見直しです。個人が使用した物等を仕入れるビジネスの場合、個人の購入価格の増加に伴う仕入れコストの上昇分を販売価格に転嫁するのか、あるいは利益を圧縮して価格を維持するのか、経営判断が求められます。価格を改定する場合は、ウェブサイトの表示変更や顧客への事前告知が必要となり、特定商取引法などの関連法規を遵守した対応が不可欠です。
第二に、正確な関税評価申告の徹底です。2028年4月1日以後は、個人使用貨物についても海外小売価格の6割を課税価格とする特例が廃止されます。販売目的の輸入については、従来どおり通常の関税評価ルールに基づく課税価格の計算方法を確認し、適正な申告体制を維持する必要があります。
少額輸入貨物の譲渡に係る消費税課税の見直し(2028年施行)
もう一つの大きな変更点は、将来的な消費税の課税ルールです。現在は課税価格が1万円以下の貨物の輸入については、原則として消費税が免除されていますが、この免税措置が見直されます。
- 対象事業者: 海外から商品を輸入販売するEC事業者全般。特に、売上高が50億円を超えるような大規模な越境ECプラットフォーム運営者は、納税義務を負う「指定プラットフォーム事業者」となる可能性があります。
- 施行時期: 2028年4月1日(初回の第二種プラットフォーム事業者の指定届出書は2027年6月30日までに提出)
- 実務対応:
この改正には、少額輸入貨物の譲渡に係る課税関係の見直しと、物品販売に係るプラットフォーム課税の導入が含まれます。プラットフォーム課税では、一定の要件を満たして国税庁長官の指定を受けた第二種プラットフォーム事業者を介して対価を収受する対象取引について、当該プラットフォーム事業者が行ったものとみなされます。施行はまだ先ですが、対象となる可能性のある事業者は、今から準備を進める必要があります。
具体的には、プラットフォームのシステム改修(消費税の計算・徴収機能の追加)、価格表示の変更(内税・外税の検討)、そして納税手続きのフロー構築などが求められます。また、プラットフォームを利用して販売する海外事業者にとっても、日本の税制への対応が必要となり、場合によっては税関事務管理人(ACP)の設置を検討する必要が出てくるかもしれません。誰が法的な輸入者となるのか、その責任の所在を明確にしておくことが重要です。
【改正②】貿易秩序の公正化:不当廉売への対抗措置
国際競争の激化に伴い、特定の国が国内産業を不当に保護するような価格で商品を輸出する「不当廉売(ダンピング)」が世界的な問題となっています。今回の改正では、こうした不公正な貿易から国内産業を守るため、G20諸国では既に標準となっている対抗措置が導入されます。
不当廉売関税(AD関税)の迂回防止制度の創設
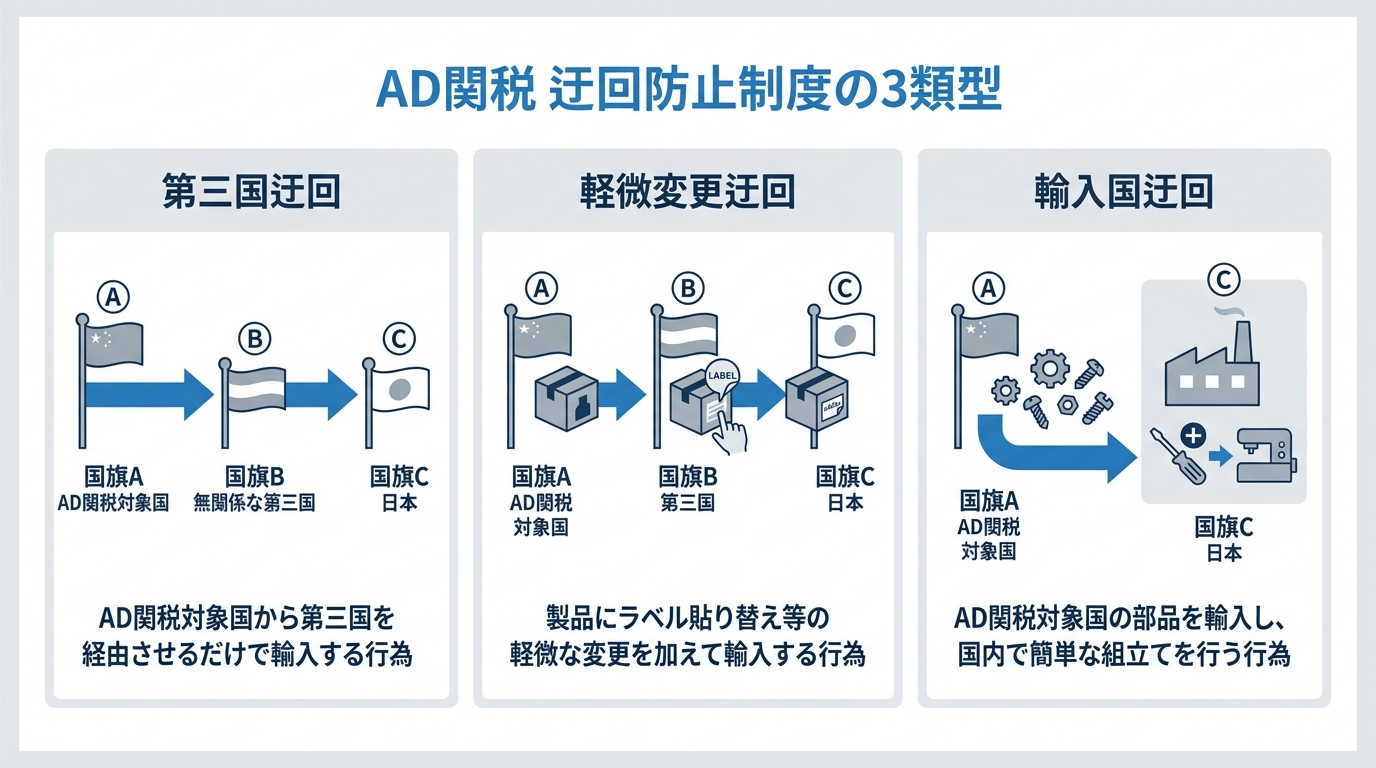
不当廉売関税(Anti-Dumping Duty、通称AD関税)とは、不当に安い価格で輸入される商品に対し、国内産業への損害を防止するために課される割増関税のことです。しかし、これまではAD関税が課された国の製品を、関税のかからない第三国を経由して輸入したり、部品として輸入して日本国内で組み立てたりすることで、AD関税を意図的に回避する「迂回」行為が問題視されていました。この抜け穴を塞ぐのが、新たに創設される「迂回防止制度」です。
- 対象事業者: 既にAD関税が課されている品目(鉄鋼、化学品、一部電子部品など)を扱う輸入業者。また、それらの製品を第三国経由で輸入したり、部品として輸入し国内で組み立てたりする事業者も対象となり得ます。
- 施行時期: 2026年4月1日
- 実務対応:
この制度では、主に以下の3つの行為が「迂回」と見なされ、AD関税の対象となる可能性があります。
- 第三国迂回: AD関税対象国の製品を、無関係な第三国を経由させるだけで輸入するケース。
- 軽微変更迂回: AD関税対象国の製品に、ラベルの貼り替えなどごく僅かな変更を加えただけで、別の国の製品として輸入するケース。
- 輸入国迂回: AD関税対象国の「部品」を輸入し、日本国内で簡単な組み立てを行うだけで「完成品」として販売するケース。
事業者は、自社のサプライチェーンがこれらの迂回類型に該当するリスクがないか、徹底的に見直す必要があります。仕入先や製造工程を再確認し、意図せず迂回行為に加担してしまうことのないよう注意が求められます。適用される関税率の種類によっては、ビジネスの採算性が大きく変わる可能性があります。もし、迂回の意図がなく、正当なビジネス上の理由がある場合には、税関に対して迂回に該当しない旨を証明する「除外申請」を行うことも可能です。この手続きには、取引の実態を客観的に示す証拠や、加工工程に関する詳細な説明が求められるため、専門的な知識が不可欠となります。
参照:ADnewsletter 2026年3月号(経済産業省)
【改正③】通関・保税業務のコンプライアンス強化
輸入貨物量の増大とサプライチェーンの複雑化に対応するため、税関の監督機能と、貨物を一時的に保管する保税地域を運営する事業者の責任を強化する改正も行われます。これは、自社で保税倉庫を運営する企業はもちろん、物流を委託しているフォワーダーや通関業者との関係性にも影響を及ぼす重要な変更点です。これまで行政指導の範囲に留まっていた事項が法的な義務となり、違反時のリスクが格段に高まることを認識しなければなりません。(参考:令和8年度関税改正(保税関係)について)
保税業者への業務改善命令の創設と業務規則の法定化
保税制度の信頼性を確保するため、運営事業者のコンプライアンス体制が厳格に問われるようになります。
- 対象事業者: 保税蔵置場や保税工場など、保税地域の許可を受けている倉庫業者、製造業者、通関業者、フォワーダーなど。
- 施行時期: 2026年6月1日
- 実務対応:
今回の改正で、税関長が保税事業者に対して直接「業務改善命令」を出せる権限が創設されました。これは、法令違反や不適切な貨物管理が認められた場合に、業務の遂行の改善に必要な措置をとるべきこと等を法的に命じることができる制度です。命令に従わない場合、許可の取り消しといった厳しい処分に繋がる可能性もあります。
また、これまで各社が任意で作成していた「社内管理規定」は、法的な効力を持つ「保税業務規則」として整備し、税関に届け出ることが義務化されます。この規則には、貨物の管理方法、従業員への教育体制、法令遵守に関する具体的な手順などを盛り込む必要があります。令和8年6月1日時点で現に保税地域の許可を受けている者等は、令和8年9月30日までに保税業務規則を整備し、管轄する税関官署に提出する必要があります。これは単なる書類作成ではなく、自社の経営リスクを管理する上で極めて重要な取り組みです。
犯則調査手続きのデジタル化(2027年施行)
税関による不正輸入などの調査(犯則調査)の手続きも、時代の変化に合わせてデジタル化が進められます。
- 対象事業者: 不正輸入の疑いなどで調査対象となる可能性のある、全ての輸入事業者。
- 施行時期: 2027年10月1日
- 実務対応:
新たに創設される「電磁的記録提供命令」は、税関調査における大きな変更点です。これにより、税関職員は調査対象企業に対して、サーバーに保管されている取引記録や電子メール、チャット履歴といった電子データの提供を法的に命じることができるようになります。裁判所が発する許可状に基づき、物理的な記録媒体の授受を介さず、オンラインで必要な電子データの提供を受けることが可能となります。
これは、平時からの適切なデータ管理が、企業のコンプライアンスとリスク管理において重要な要素になることを意味します。いつ税関職員による調査が入っても対応できるよう、電子データの保存方針やアクセス権限の管理など、社内の情報セキュリティポリシーを見直し、従業員への周知を徹底することが不可欠です。法務・コンプライアンスの観点から、自社のIT管理体制を再評価する良い機会と言えるでしょう。
【弁護士が解説】法改正に関するよくある誤解と注意点
今回の法改正は内容が多岐にわたり、施行時期も複数に分かれているため、誤った情報や解釈が広まりやすい状況にあります。ここでは、専門家として特に注意が必要だと感じる、よくある誤解について解説します。正しい知識が、税関事後調査などのリスクからビジネスを守る第一歩となります。
誤解1:「全ての改正は2026年4月1日から」ではない
最も多い誤解が、施行時期に関するものです。「2026年の改正」と一括りにされがちですが、実際には内容によって施行されるタイミングが異なります。自社のビジネスにどの改正が、いつから影響するのかを正確に把握し、対応計画を立てることが重要です。
| 施行日 | 主な改正内容 |
|---|---|
| 2026年4月1日 | ・不当廉売関税(AD関税)の迂回防止制度の創設 |
| 2026年6月1日 | ・保税業者への業務改善命令の創設・保税業務規則の法定化・届出義務 |
| 2027年10月1日 | ・犯則調査手続きのデジタル化(電磁的記録提供命令) |
| 2028年4月1日 | ・課税価格決定の特例(0.6掛け)の廃止・少額輸入貨物の譲渡に係る消費税課税の見直し(プラットフォーム課税を含む) |
このように、対応すべき課題は中長期にわたります。特に、貿易契約においては、将来の法改正リスクも念頭に置いた条項を盛り込むなどの対策が考えられます。
誤解2:「0.6掛け廃止」と「消費税の少額免税廃止」は別の制度
個人輸入のコストに影響する二つの制度、「課税価格決定の特例廃止」と「少額輸入貨物への消費税免税廃止」は、しばしば混同されますが、全く異なる制度です。
- 0.6掛け廃止: 関税額を計算する際の基礎となる課税価格の計算ルールに関する変更です。根拠法は関税定率法で、2026年4月1日に施行されます。
- 消費税の少額免税廃止: 課税価格1万円以下の貨物に適用される消費税の免税措置に関する変更です。根拠法は消費税法で、2028年4月1日に施行される予定です。
影響を受ける税金の種類、根拠となる法律、そして施行時期が明確に異なります。自社のビジネスモデルがどちらの影響(あるいは両方の影響)を受けるのかを正しく切り分け、それぞれのタイミングに合わせて対策を講じる必要があります。
まとめ:法改正を乗り越え、ビジネスを成長させるために
2026年の関税定率法改正は、多くの輸入事業者にとって、実務の見直しやコスト構造の再設計を迫る大きな課題であることは間違いありません。しかし、これを単なる規制強化と捉えるのではなく、自社のコンプライアンス体制を国際基準に合わせて強化し、ビジネスの透明性を高める絶好の機会と捉えることもできます。
法改正に適切に対応することは、予期せぬ追徴課税や行政処分といった経営リスクを回避するだけでなく、取引先や顧客からの信頼を獲得し、より安定した事業基盤を築くことに繋がります。特に、AD関税や保税制度のように専門的な判断が求められる分野では、自己判断に頼るのではなく、早期に専門家の助言を求めることが賢明な選択と言えるでしょう。
当事務所では、通関士資格を持つ弁護士が、制度改正への対応方針を整理し、通関実務と法律の両面から必要な対応を検討するための支援を行います。法改正への対応に少しでも不安や疑問がございましたら、ぜひ一度、通関・貿易分野に注力する弁護士にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
【2026年】輸入・通関の法改正まとめ|弁護士が実務を解説
2026年、輸入・通関実務は歴史的な転換点を迎える
2026年は、輸入ビジネスに携わるすべての企業にとって、重要な制度変更が相次ぐ年です。従来の実務対応を見直す必要がある重要な法改正が複数予定されているためです。具体的には、「関税定率法」「保税制度」、そして「経済安全保障」という、輸入業務の根幹をなす3つの領域で、同時多発的に大きな制度変更が施行されます。
これらは単なる手続き上のマイナーチェンジではありません。企業のコスト構造、物流オペレーション、そしてサプライチェーン全体のリスク管理体制にまで直接的な影響を及ぼす、本質的な変革です。2026年は関税定率法等改正、保税制度の見直し、アンチダンピング関税の動向、貿易管理・経済安全保障対応など、輸入企業に影響する論点が多い年であり、これらの改正を個別の事象として捉えるのではなく、相互に関連する制度変更として統合的に理解し、備えることが不可欠です。本記事では、通関士資格を持つ弁護士として、これらの複雑な法改正が実務に与える具体的な影響と、今すぐ着手すべき対策について、専門的かつ分かりやすく解説していきます。これらの法改正は、貴社の輸入ビジネスにおける法的リスク管理のあり方を根本から見直す契機となるでしょう。
【関税・税制】コスト構造に影響する2つの法改正
2026年の法改正の中で、最も直接的に企業のキャッシュフローに影響を与えるのが関税・税制に関する改正です。特に「課税価格決定の特例(通称:0.6掛け)の廃止」と「不当廉売関税(AD関税)の迂回防止措置の新設」は、多くの輸入事業者にとって避けては通れない重要なテーマです。これらの改正は、従来のコスト計算を無効にし、新たなコンプライアンス上の義務を課すことになります。ここでは、それぞれの改正が「なぜ」行われ、「何が」変わり、「どう対処すべきか」を具体的に掘り下げていきます。
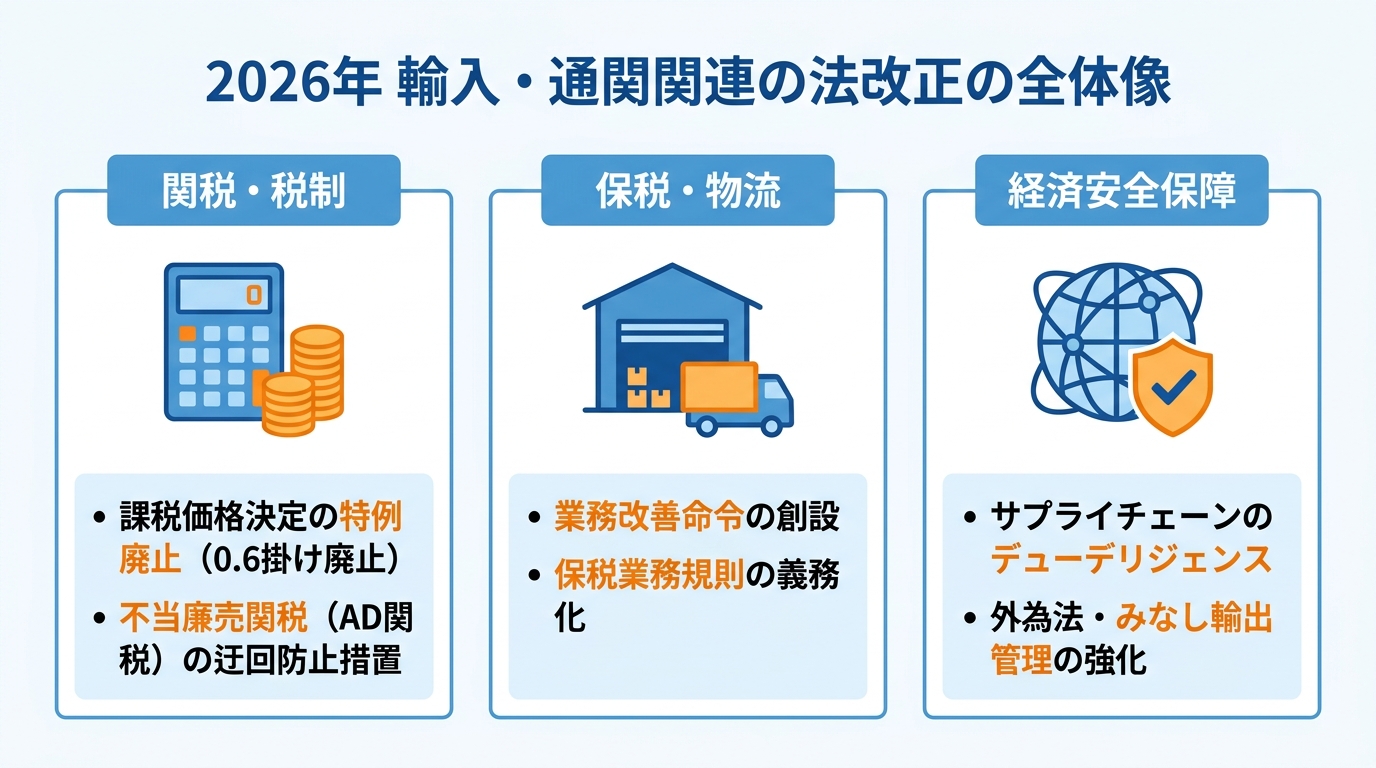
課税価格決定の特例(0.6掛け)廃止の影響と対策
特に、個人消費者向けの越境EC取引に関係する事業者にとって影響が大きいのが、2028年4月1日から施行される「課税価格決定の特例」の廃止です。これは、個人使用貨物について海外小売価格に0.6を乗じた金額を課税価格としていた、いわゆる「0.6掛け」ルールがなくなることを意味します。
この特例は、もともと個人使用目的の贈答品などを想定して設けられたものでしたが、近年、越境ECプラットフォームを通じた商用目的の取引が急増し、国内事業者との間で不公平が生じているとの指摘が高まっていました。今回の改正は、こうした状況を是正し、課税の公平性を確保するものです。
【影響】
施行日以降、課税価格は0.6を乗じず、関税定率法の原則に従って算出されます。これにより、関税および輸入消費税の納税額が大幅に増加する可能性があります。例えば、海外小売価格15,000円の商品の場合、従来は約9,000円(15,000円×0.6)を基準に税額が計算されていましたが、今後は15,000円が基準となります。これは、販売価格の見直しや利益構造の再設計を迫られる、経営上の重大なインパクトと言えるでしょう。
【対策】
まず、自社で取り扱う商品について、改正後の関税・消費税額を正確に再計算し、コストへの影響を把握することが急務です。その上で、以下の対応を検討する必要があります。
- 価格戦略の見直し:値上げが必要な場合、どのタイミングで、どのように顧客に告知するか。
- システム改修:ECサイトの価格表示や社内の経理・原価計算システムを新しい計算方式に対応させる。
- 顧客への周知:価格改定の理由を丁寧に説明し、顧客の理解を得るためのコミュニケーションプランを策定する。
万が一、輸入申告価格に誤りがあった場合、税関の事後調査で指摘されると重いペナルティが課されるリスクがあります。制度変更のタイミングは特に誤りが生じやすいため、細心の注意が求められます。
不当廉売関税(AD関税)の迂回防止措置とは?
もう一つの大きな改正が、不当廉売関税(アンチ・ダンピング関税、AD関税)の迂回行為を防止するための新たな措置の導入です。これは、特定の国・製品に課されたAD関税を逃れるために、第三国を経由させたり、製品にわずかな変更を加えたりする行為を取り締まるための制度です。これまで日本には明確な規定がなく、G20諸国の中でも対応が遅れていましたが、国内産業保護の観点から導入が決定されました。
この措置により、主に以下の3つのタイプの迂回行為が規制対象となります。
- 第三国迂回:AD関税の対象国で製造された製品を、非対象国である第三国に輸出し、そこから日本へ輸入するケース。
- 軽微変更迂回:AD関税の対象製品に、本質的でないわずかな変更(塗装、部品の追加など)を加えて、別の製品であるかのように見せかけて輸入するケース。
- 輸入国迂回:AD関税の対象製品を部品の状態で輸入し、日本の保税工場などで組み立ててから国内に引き取るケース。
この改正で注意すべき点は、輸入者自身に迂回の意図がなくとも、サプライヤーが関税逃れを行っていた場合に、結果として輸入者が規制の対象となってしまうリスクがあることです。知らぬ間にコンプライアンス違反に陥り、追徴課税やサプライチェーンの寸断といった深刻な事態を招きかねません。したがって、これまで以上に厳格なサプライヤーリスクの管理が求められることになります。定期的なサプライヤーへの確認や、製造工程に関する情報提供を契約に盛り込むなどの対策が不可欠です。
参照:経済産業省「不当廉売関税等に関する政令・内閣府令・告示・ガイドライン」
【保税・物流】現場の管理体制が問われる保税制度改正
物流の要である保税地域における制度も、2026年6月1日に大きな改正を迎えます。今回の改正は、コンプライアンス体制が不十分な事業者に対する監督を強化し、保税制度全体の信頼性を向上させることを目的としています。特に重要なのが「業務改善命令の創設」と「保税業務に関する規則の作成・届出義務化」です。
業務改善命令の創設
これまで税関長が保税地域の許可を取り消すことができるのは、関税法違反があった場合などに限定されていました。しかし改正後は、法令遵守の状況や貨物管理体制に不備があると認められる場合、税関長は事業者に対して具体的な業務改善計画の提出や実行を命じることができるようになります。これは、税関による監督権限が大幅に強化されることを意味します。
保税業務規則の作成・届出義務化
全ての保税蔵置場等の許可を受けた事業者は、貨物の管理方法や法令遵守体制などを定めた「保税業務に関する規則」を作成し、税関に届け出ることが義務付けられます。この規則は、単に作成するだけでなく、社内で適切に運用されているかどうかも監督の対象となります。
これらの改正は、保税倉庫業者や通関業者に直接的な影響を与えるものですが、荷主である輸入企業にとっても決して無関係ではありません。自社が利用する倉庫業者の管理体制に不備があれば、貨物の蔵置差し止めや通関の遅延といった形で、自社のビジネスに直接的な損害が及ぶ可能性があるからです。今後は、取引先の選定において、価格や利便性だけでなく、コンプライアンス体制の堅牢さも重要な評価軸としなければなりません。安易な通関業者任せは、これまで以上に危険な行為となります。
【経済安保】輸入実務でも確認が必要な安全保障貿易管理
従来、経済安全保障の文脈における貿易管理は、主に貨物の輸出規制が中心でした。しかし、近年の国際情勢の変化やサプライチェーンの脆弱性に対する懸念の高まりを受け、その対象は輸入実務にも明確に広がりつつあります。輸入企業は、単に貨物を安く調達するだけでなく、その調達プロセス全体に安全保障上のリスクが潜んでいないかを管理する責任を負う時代になったのです。
外為法の基本と「みなし輸出」管理の明確化
輸入担当者であっても、外国為替及び外国貿易法(外為法)の基本は理解しておく必要があります。外為法では、特定の貨物や技術が、大量破壊兵器の開発などに転用されることを防ぐため、「リスト規制」や「キャッチオール規制」といった制度を設けています。
近年、特に注意が必要なのが「みなし輸出」管理の考え方です。これは、日本国内で非居住者に規制対象技術を提供する場合に加え、非居住者の強い影響下にある一定の居住者に規制対象技術を提供する場合も、外為法上の管理対象となり得るというものです。輸入業務においても、海外のサプライヤーと製品の仕様について技術的な協議を行ったり、設計図面を共有したりする場面は少なくありません。海外の取引先に規制対象技術を提供する場合は、外為法上の技術提供規制に基づく許可要否を確認する必要があります。また、日本国内で非居住者や特定類型該当者に規制対象技術を提供する場合は、「みなし輸出」管理の対象となり得ます。特に海外子会社への技術提供などは、規制の対象となりやすい典型例です。
サプライチェーン全体で求められるコンプライアンス
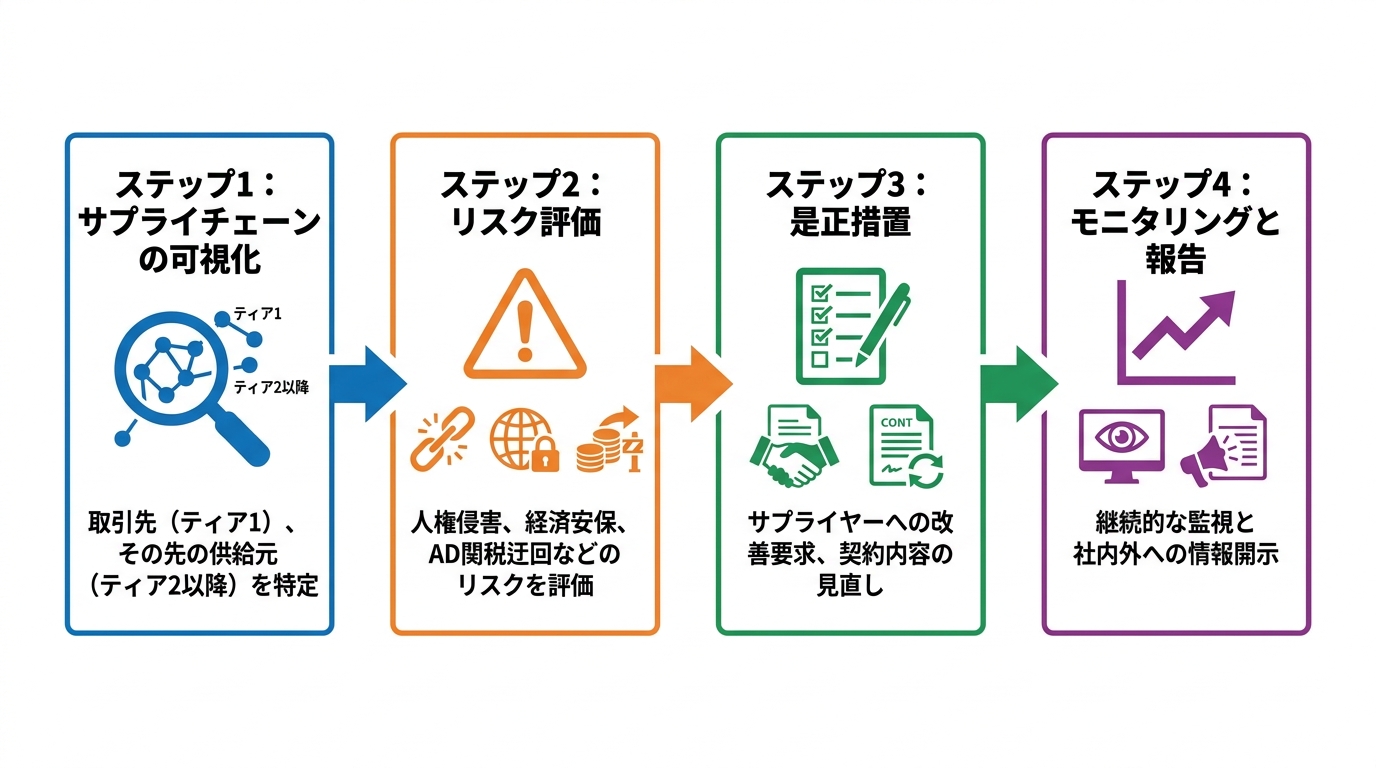
経済安全保障の要請は、個別の取引だけでなく、サプライチェーン全体に及んでいます。例えば、米国の「ウイグル強制労働防止法(UFLPA)」は、特定の地域で強制労働によって生産された製品や部品を含む物品の米国への輸入を原則禁止しています。日本でも同様の法整備が進む可能性は十分に考えられます。
これは、輸入企業にとって、自社が直接取引するサプライヤー(ティア1)だけでなく、その先の部品メーカーや原材料メーカー(ティア2、ティア3…)に至るまで、人権侵害や安全保障上のリスクがないかを確認する「サプライチェーン・デューデリジェンス」が求められることを意味します。法令上の輸入規制、制裁、取引先国の強制労働規制などに抵触する製品を取り扱った場合、輸入手続や取引継続に支障が生じる可能性があります。こうしたリスクを回避するためには、貿易契約書にサプライヤーの保証条項を盛り込むなど、法的な防御策を講じておくことが極めて重要です。
【総まとめ】施行日別・企業が今すぐ着手すべきこと
ここまで解説してきた通り、2026年は輸入・通関実務に抜本的な変革をもたらす年となります。これらの複雑な法改正を乗り切り、ビジネスを持続的に成長させるためには、計画的な準備が不可欠です。以下に、施行日別に企業が今すぐ着手すべきアクションプランをまとめました。
【2026年4月1日施行:関税定率法改正】
- 対象者:特に越境EC、小口輸入事業者
- アクション:
- 課税価格決定の特例(0.6掛け)廃止に伴う、関税・消費税額の再シミュレーション(2028年4月施工)
- 上記に基づく販売価格の見直しと利益計画の再策定
- ECサイトの価格表示、社内システムの改修
- 顧客への価格改定に関する告知準備
【2026年6月1日施行:保税制度改正】
- 対象者:すべての輸入事業者
- アクション:
- 取引のある保税倉庫業者、通関業者のコンプライアンス体制に関するヒアリング・確認
- 契約書に、法令遵守や損害発生時の責任分担に関する条項が盛り込まれているかレビュー
- 必要に応じて、より信頼性の高い物流パートナーへの切り替えを検討
【常時対応:経済安全保障・AD関税】
- 対象者:すべての輸入事業者
- アクション:
- サプライチェーン全体の可視化とリスク評価(人権、安全保障、AD関税迂回リスク)
- サプライヤーに対するデューデリジェンス(質問状の送付、現地監査など)の実施・強化
- 外為法に関する社内研修の実施と、技術情報の管理体制の見直し
- 契約書に、サプライヤーの法令遵守を保証する条項を追加
これらの法改正は、それぞれが専門的かつ複雑であり、自社のみで万全の対策を講じることは容易ではありません。特に、税関との見解の相違が生じた場合や、サプライヤーとの契約交渉においては、法的な専門知識が不可欠です。税関の事後調査はいつ行われるか予測が難しく、問題が発覚した際には深刻な事態に発展しかねません。不安な点や具体的な対応に迷う点がございましたら、通関士資格を持つ弁護士が在籍する当事務所まで、お早めにご相談ください。早期に対応方針を整理することで、制度変更に伴う実務上のリスクを抑えやすくなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
怪しい輸入代行は危険!名義貸し・化粧品・不適切申告のリスク
その輸入代行、大丈夫?名義貸し・化粧品輸入・不適切申告の危険な兆候
「海外から商品を安く仕入れたい」
個人や小規模でEC事業を営む方にとって、輸入代行業者は魅力的な選択肢に見えるかもしれません。しかし、その手軽さの裏には、あなたの事業に大きな影響を及ぼす法的リスクが生じる可能性があります。
- 「通関手続きが面倒なので、当社の名前で通関しますよ。あなたの名義を貸してください」
- 「関税を安くするため、インボイスの金額を調整しておきました」
- 「海外の化粧品も、うちを通せば簡単に輸入できます」
もし、あなたが利用している輸入代行業者から、このような提案をされた経験があるなら、それは極めて危険な兆候です。
コスト削減のために安易に選んだ業者のせいで、知らず知らずのうちに関税法や薬機法といった法律に違反し、税関という国家機関から厳しいペナルティを課される可能性があります。特に、申告された価格が不自然に安い「不適切申告(アンダーバリュー)」は、後々の税関調査で問題視される可能性が高い行為です。
「業者が勝手にやったこと」という言い訳は、残念ながら通用しません。法律上、輸入に関する最終的な責任は、すべて荷主である「あなた」が負うことになるのです。この記事では、怪しい輸入代行業者に潜む具体的なリスクと、万が一トラブルに巻き込まれてしまった際の正しい対処法を、通関実務に精通した弁護士が徹底的に解説します。輸入ビジネスの全体像における法務については、輸入ビジネスにおける法的リスク管理で体系的に解説しています。
なぜ「格安輸入代行」は危険なのか?税関が問題視する構造的リスク
そもそも、なぜ「格安」を謳う輸入代行業者の利用には、これほど多くの危険が伴うのでしょうか。その背景には、輸入における責任の所在をめぐる構造的な問題があります。
本来、貨物を輸入する際には、その貨物に対して責任を負う「輸入者」を税関に申告しなくてはなりません。しかし、輸入代行業者を利用する取引形態では、誰が真の輸入者なのかが曖昧になりがちでした。この点を悪用し、海外の事業者が日本の輸入代行業者を隠れ蓑にして、不適切な申告を行うケースが後を絶たなかったのです。
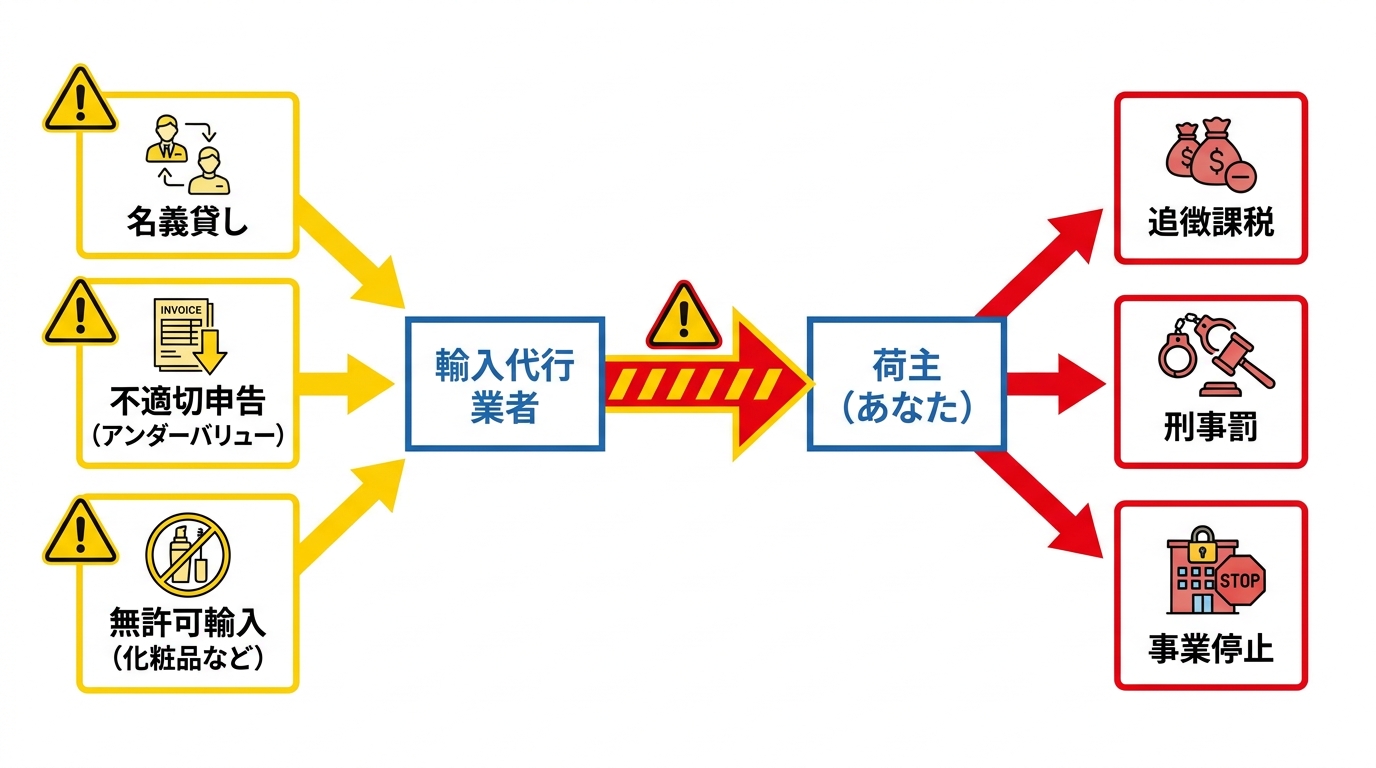
このような状況を問題視した税関は、近年、輸入申告における「輸入者」の定義を厳格化する通達を出しました。これにより、日本に拠点を持たない海外の事業者が輸入者として税関手続を行う場合には、税関事務管理人の届出など適切な手続が求められることになり、輸入代行業者が安易に輸入者の名義を肩代わりすることも困難になっています。特に化粧品業界などでは、この影響が顕著に現れています。
この法改正は、輸入における責任の所在を明確化するための重要な一歩です。裏を返せば、税関は「誰が関税の納税義務者なのか」をこれまで以上に厳しく見ており、安易な名義貸しや不適切な申告を行う事業者に対して、税関が安易な名義貸しや不適切な申告を行う事業者への確認を強めていることを意味します。
「安いから」という理由だけで業者を選ぶことは、こうした税関の厳しい姿勢を軽視する行為に他なりません。格安の裏には、本来輸入者が負うべき法的責任やコンプライアンス・コストを不当に免れようとする、極めて危険な構造が隠れているのです。
【参照資料】
税関の公式見解については、以下の資料もご参照ください。
輸入申告項目・税関事務管理人制度の見直しについて(税関)
【ケース別】輸入代行業者が引き起こす3大トラブルと法的責任
それでは、具体的にどのようなトラブルが起こりうるのでしょうか。ここでは、特に相談が多い3つのケースについて、その法的リスクと、誰が最終的な責任を負うのかを詳しく解説します。これらのトラブルは、たとえ荷主であるあなたに不正の意図がなかったとしても、重大な結果を招く可能性があります。
ケース1:「名義を貸して」は絶対NG!名義貸しの責任は誰にある?
「当社の名前で輸入申告をするので、あなたの名義だけ貸してください。謝礼もお支払いします」
このような提案は、輸入代行業者が使う典型的な手口であり、絶対に応じてはいけません。
なぜ彼らは名義を借りたがるのでしょうか。その最大の理由は、関税や消費税の納税義務をはじめとする、輸入に関する一切の法的責任から逃れるためです。もし不適切な申告が発覚しても、税関が責任を追及するのは、あくまで輸入者として申告された「名義人」、つまりあなた自身です。
安易に名義を貸してしまった場合、あなたは関税法上の「納税義務者」とみなされます。その結果、本来支払うべきだった関税・消費税の不足分はもちろん、ペナルティとして過少申告加算税や、悪質な隠蔽行為があったと判断されれば重加算税といった重い追徴課税が課されることになります。
「少し謝礼がもらえるなら」という軽い気持ちが、結果的に数百万円、数千万円もの支払義務を生じさせる可能性があるのです。「知らなかった」「業者に言われただけ」という主張は、税関には一切通用しません。日本に拠点のない海外事業者が輸入を行う際は、税関事務管理人(ACP)という正規の制度を利用する必要があり、安易な名義貸しは明確な違法行為です。
ケース2:知らないでは済まされない「化粧品輸入」の落とし穴
海外の化粧品は人気が高く、ECビジネスの商材として非常に魅力的です。しかし、その輸入には特有の厳しい規制が存在します。
化粧品を「業として(ビジネスとして)」輸入し、国内で販売するためには、医薬品医療機器等法(旧薬事法、以下「薬機法」)に基づく「化粧品製造販売業許可」が必要です。この許可を持たない事業者が、自身や輸入代行業者の名義で化粧品を輸入することは、薬機法違反となる可能性があります。

ここで注意が必要なのは、関税法上の「輸入者」と、薬機法上の「製造販売業者」は、必ずしも一致しないという点です。輸入代行業者は、多くの場合、この化粧品製造販売業許可を持っていません。そのため、彼らの名義で輸入申告を行うこと自体が、そもそも不適切なのです。
もし許可のないまま輸入・販売が発覚すれば、商品の回収命令や販売停止はもちろん、懲役や罰金といった刑事罰の対象となる可能性もあります。化粧品のような人の健康に関わる製品の輸入には、関税法だけでなく薬機法という、もう一つの大きなハードルがあることを正しく理解しておく必要があります。
ケース3:代行業者が勝手に…「不適切申告(アンダーバリュー)」の全責任は荷主に
「インボイス(仕入書)の価格を低く記載して、関税を安くしておきました」
これは、輸入代行業者が荷主に知らせずに行う、最も悪質な手口の一つです。「アンダーバリュー」と呼ばれるこの行為は、明確な脱税行為であり、税関が最も厳しく取り締まる対象です。
たとえあなたが業者に対して正規の代金を支払っていたとしても、税関への申告書類が偽造されていれば、その申告内容の最終責任はすべて荷主であるあなたが負わなければなりません。これは、日本の関税制度が、輸入者自らが正しい内容で申告し納税する「申告納税制度」を採用しているためです。
アンダーバリューが税関の事後調査などで発覚した場合、そのペナルティは計り知れません。
- 過少申告加算税:不足していた税額の10%~15%が課されます。
- 重加算税:事実の隠蔽や仮装といった悪質な行為と認定された場合、不足税額の35%~40%という極めて重い税率が適用されます。
- 刑事罰:特に悪質なケースでは、関税法違反(関税ほ脱罪)として刑事告発され、「10年以下の懲役もしくは1,000万円以下の罰金」が科される可能性もあります。
「業者が勝手にやったこと」という弁明は通用せず、あなたは脱税に加担した当事者として、事業の存続を揺るがすほどの深刻な事態に直面することになります。過少申告加算税は、意図せずとも課される可能性があるため、申告内容の正確性には細心の注意が必要です。
トラブル発覚!弁護士が教える刑事告発を回避する緊急対応3ステップ
「税関から通知が来た」「代行業者と連絡が取れなくなった」
もし、あなたが既に税関対応や輸入代行業者とのトラブルに直面している場合でも、まずは冷静に状況を整理することが重要です。しかし、ここで冷静さを失い、誤った対応をしてしまうと、事態はさらに悪化します。最悪の事態である刑事告発を回避し、ダメージを最小限に抑えるためには、迅速かつ適切な初動対応が何よりも重要です。ここでは、法的な観点から取るべき3つの緊急ステップを解説します。
ステップ1:全ての証拠を保全する(取引の正当性を示す)
まず最初に行うべきは、「証拠の保全」です。感情的な主張は意味を成しません。税関と対峙するためには、客観的な事実に基づいた証拠が不可欠です。
具体的には、以下の書類やデータを全て集め、バックアップを取ってください。
- 輸入代行業者との契約書、覚書
- これまでのメールやチャットでのやり取り履歴
- 商品代金や手数料を支払った際の、正規金額での銀行振込明細や送金記録
- 海外の輸出者から受け取った正規のインボイスやパッキングリスト
- 業者から送られてきた、不適切な金額が記載された申告書類
これらの証拠は、あなたが「業者に騙された被害者であり、積極的に不正に関与したわけではない」という事情を説明するための重要な資料となります。特に、正規の金額を送金した記録は、アンダーバリューへの非関与を示す上で極めて強力な証拠です。日頃から輸入に関する書類を適切に保存しておくことは、事業者としての重要な義務でもあります。
ステップ2:速やかに専門家(弁護士)に相談する
次に、絶対に独断で行動せず、速やかに専門家である弁護士に相談してください。税関は強大な権限を持つ行政機関であり、法律と証拠に基づいて交渉を進めてきます。専門知識のないまま個人で対応しようとすると、不必要な発言をしてしまい、かえって立場を不利にしてしまう危険性が非常に高いです。
弁護士が代理人として介入することで、以下のようなメリットがあります。
- 保全した証拠を法的に整理し、税関に対して説得力のある主張を組み立てられる。
- 今後の調査の見通しや、取り得る選択肢について冷静なアドバイスを受けられる。
- あなたに代わって税関との交渉窓口となり、精神的な負担を大幅に軽減できる。
特に、税関対応は通関実務や関税法に関する高度な専門知識が求められる特殊な分野です。可能であれば、通関士の資格を持つ弁護士など、この分野に深い知見を持つ専門家を選ぶことが、問題解決への最短ルートとなります。
何から手をつけていいか分からない、という方も、まずは一度ご相談ください。状況を整理し、今あなたが進むべき道を明確に示します。
まずはお気軽にご相談ください
ステップ3:自主的に修正申告を行う(ペナルティを最小化する)
弁護士と相談の上で申告内容に誤りがあったことが確実になった場合、税関から正式な指摘を受ける前に、自ら誤りを正す「修正申告」を行うことが極めて重要です。
自主的な修正申告には、大きなメリットがあります。関税法では、税関による調査の事前通知を受ける前に自主的に修正申告をすれば、ペナルティである過少申告加算税が課されないと定められています。これにより、金銭的なダメージを最小限に抑えることができるのです。
また、自主的に誤りを是正する姿勢は、税関に対して真摯な反省の態度を示すことにも繋がり、悪質な脱税の意図がなかったことの証明にもなります。これにより、重加算税や刑事告発といった最悪の事態を回避できる可能性が格段に高まります。
もちろん、修正申告は正しい納税額を正確に計算し、適切な手続きに沿って行う必要があります。ここでも専門家のサポートは不可欠です。弁護士の助言のもと、迅速かつ正確に手続きを進めましょう。
二度と繰り返さないために。信頼できるパートナー(通関業者)の選び方
今回のトラブルを乗り越えた後は、二度と同じ過ちを繰り返さないための体制づくりが不可欠です。その鍵は、安易な「輸入代行」ではなく、法律を遵守する正規の「通関業者」をパートナーとして選ぶことです。
信頼できる通関業者を見極めるためには、以下の点を必ずチェックしてください。
- 通関業の許可を得ているか:財務大臣の許可を受けた正規の業者かを確認します。
- 料金体系が明確か:何にいくらかかるのか、見積もりが明瞭で分かりやすいか。
- 通関委任状を要求してくるか:正規の手続きには、荷主からの委任状が必須です。これを求めない業者は論外です。
- コンプライアンスに関する質問に的確に答えられるか:関税評価やHSコードの分類など、専門的な質問に対して誠実に回答してくれるか。
- 安易な「節税」を謳っていないか:アンダーバリューを示唆するような業者は絶対に避けましょう。
目先のコストの安さだけで業者を選ぶのではなく、あなたの事業を法的に守り、共に成長していけるコンプライアンス意識の高いパートナーを選ぶこと。それこそが、長期的に見て最大のコスト削減に繋がります。また、取引先となる海外業者との契約内容を精査することも、リスク管理の基本です。
【参照資料】
全国の正規の通関業者については、税関のウェブサイトで確認することができます。
通関業者一覧(税関)
まとめ:輸入代行業者のトラブルは、迅速な初動と専門家への相談が鍵
本記事では、格安輸入代行業者に潜む「名義貸し」「化粧品輸入」「不適切申告」といった3大リスクと、その深刻な結末について解説しました。
輸入代行業者をめぐるトラブルの現実は非常に厳しく、最終的な責任はすべて荷主であるあなた自身に降りかかってきます。しかし、たとえ問題が発覚したとしても、決して諦める必要はありません。
「証拠を保全し、速やかに専門家に相談し、自主的に修正申告を行う」
この適切な初動対応を取ることで、刑事告発という最悪の事態を回避し、事業を再建するための選択肢を検討できる場合があります。
一人で抱え込み、時間が経てば経つほど、選択肢は狭まっていきます。もし少しでも心当たりがあるのなら、一刻も早く専門家にご相談ください。当事務所は、通関・貿易に強い弁護士として、あなたのビジネスを守るために全力でサポートいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。