Archive for the ‘コラム~外為法~’ Category
輸入取引と経済安全保障|制裁対象国・規制品目の確認方法を解説
はじめに:なぜ今、輸入取引で経済安全保障が重要なのか?
近年、国際情勢はかつてないほど複雑化し、緊張が高まっています。米中間の技術覇権争いやロシアによるウクライナ侵攻などを背景に、「経済安全保障」という言葉を耳にする機会が格段に増えました。これは、輸出だけの話ではありません。グローバルなサプライチェーンに関わる輸入ビジネスでも、経済制裁や輸入規制の影響を直接受ける場面があります。
「うちは武器や軍事転用可能なものを扱っているわけではないから大丈夫」とお考えかもしれません。しかし、その認識は大きなリスクを伴います。経済制裁の対象は、特定の国や地域だけでなく、関連する個人や団体にまで及び、そのリストは日々更新されています。意図せず制裁対象と取引してしまえば、貨物の差止めや罰則はもちろん、企業の社会的信用に重大な影響を及ぼすおそれがあります。
サプライチェーンの寸断、金融機関からの取引停止、そして何より「知らなかった」では済まされない法令違反のリスク。これらは、もはや他人事ではなく、すべての輸入事業者にとって現実的な経営課題です。近年の輸入・通関に関する法改正の動向も、この流れを加速させています。
この記事では、こうした見えないリスクから貴社のビジネスを守るため、経済安全保障の観点から輸入取引で最低限確認すべき具体的な手順を、4つのステップに分けて専門家の視点から徹底的に解説します。安全な輸入取引を継続するための実務上の確認資料としてご活用ください。
輸入規制の全体像:確認すべき4つのステップ
複雑に見える経済安全保障関連の輸入規制ですが、確認すべきポイントを整理すれば、体系的に理解することが可能です。本記事では、実務的な観点から、以下の4つのステップで確認作業を進めていくことを推奨します。
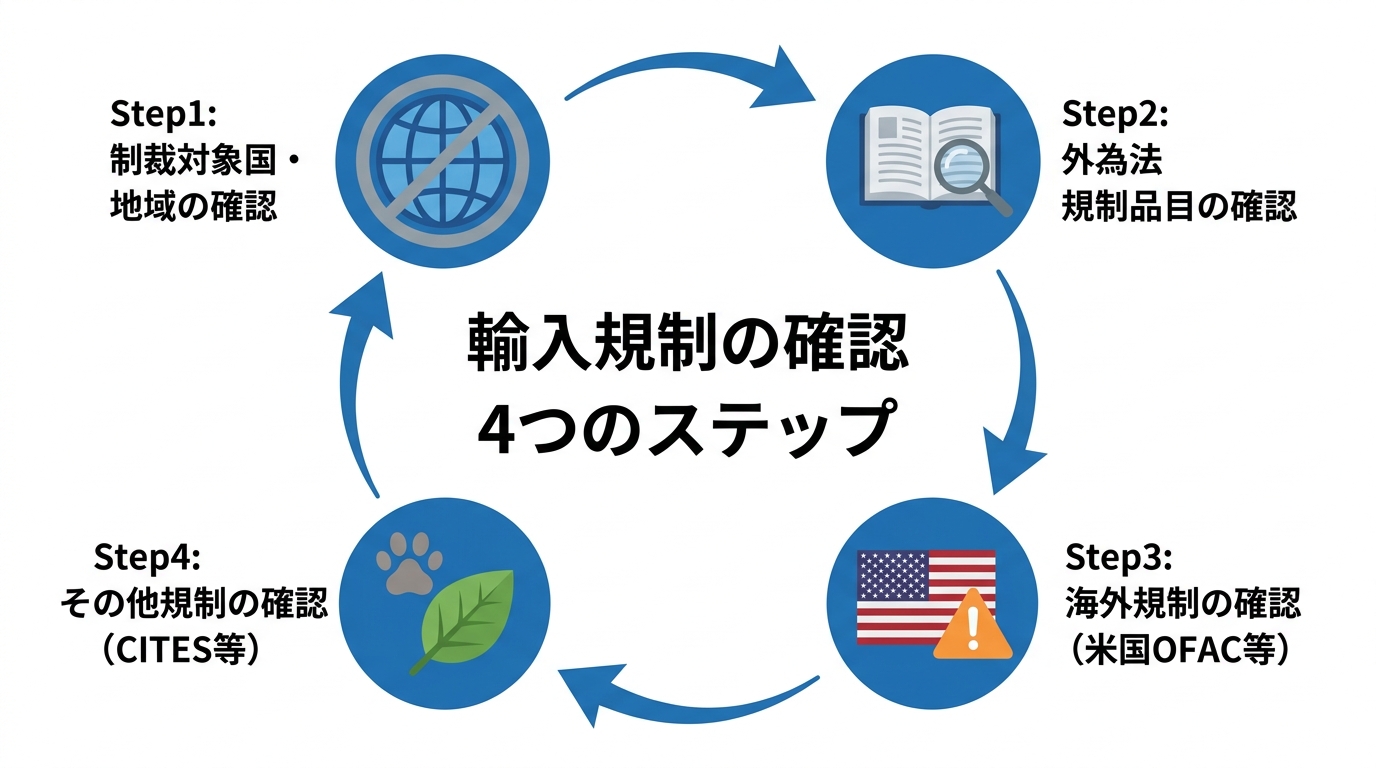
- Step1: 制裁対象国・地域の確認
まず、取引相手の国や地域、さらには企業や個人が、日本の経済制裁の対象になっていないかを確認します。これが全ての基本となります。 - Step2: 外為法上の規制品目(リスト規制)の確認
次に、輸入しようとする貨物自体が、外国為替及び外国貿易法(外為法)で規制されている品目に該当しないかを確認します。この作業を「該非判定」と呼びます。 - Step3: 米国OFAC規制など海外の規制も確認
日本の法律だけでなく、取引に大きな影響を与えうる米国のOFAC規制など、海外の規制にも目を向ける必要があります。特に米ドルで決済を行う場合は必須の確認項目です。 - Step4: CITESなど外為法以外の主要な輸入規制の確認
最後に、ワシントン条約(CITES)に代表される、外為法以外の輸入禁止・制限品目に関する規制も確認し、多角的なリスク管理を行います。
この4つのステップを順に踏むことで、経済安全保障に関する主要なリスクを網羅的にチェックし、意図せぬ法令違反を防ぐことができます。それでは、各ステップの具体的な内容を見ていきましょう。
Step1:制裁対象国・地域をリストで確認する
最初のステップは、取引の相手方が制裁対象でないかを確認することです。日本の経済制裁は、外国為替及び外国貿易法(外為法)に基づいて実施されており、その対象となる国、地域、個人、団体のリストは財務省のウェブサイトで公表されています。
このリストを確認する際には、以下の点に注意が必要です。
- 対象は国だけではない:制裁対象には、国や地域だけでなく、特定のテロリストや大量破壊兵器関連の計画に関与する個人・団体も含まれます。取引先の企業名や代表者名も確認することが重要です。
- リストは随時更新される:国際情勢の変化に応じて、リストは頻繁に更新されます。取引を開始する前だけでなく、継続的な取引の過程でも定期的に確認する習慣が不可欠です。
- 主要な制裁対象国:特に、ロシアや北朝鮮に対する制裁措置は近年厳格化されています。これらの国に関連する取引を行う場合は、特に慎重な確認が求められます。なお、経済産業省が公表する外国ユーザーリストは制裁対象者リストではありませんが、再輸出や技術提供を伴う取引では、輸出管理上の確認資料として参照する必要があります。
まずはこのリストに取引相手が掲載されていないかを確認することが、安全保障貿易管理の第一歩となります。
Step2:外為法上の規制品目(リスト規制)か確認する
取引相手が制裁対象でないことを確認したら、次に輸入しようとする「貨物」そのものに焦点を当てます。外為法に基づく輸入規制では、輸入貿易管理令や輸入公表等により、輸入承認・輸入割当等が必要となる貨物や地域が定められています。一方、安全保障貿易管理上の「リスト規制」は、主に輸出貨物や提供技術について経済産業大臣の許可を要する制度です。
輸入した貨物を再輸出する場合や、関連技術を外国に提供する場合には、その貨物・技術がリスト規制に該当するか否かを確認する「該非判定」が必要となります。外為法では厳格な手続が求められるため、取引内容に応じて輸入規制と輸出管理の双方を確認する必要があります。
「貨物・技術のマトリクス表」を使った確認手順
該非判定を行う際の有用な参照資料が、経済産業省の安全保障貿易管理ウェブサイトで公開されている「貨物・技術のマトリクス表」です。これは、規制対象となる貨物・技術と、その性能・仕様(スペック)を定めた法令(輸出貿易管理令別表第1、外国為替令別表など)の内容を一覧にしたExcelファイルです。
具体的な確認手順は以下の通りです。
- 最新版のマトリクス表を入手する:経済産業省のウェブサイトから、最新の「貨物等マトリクス表」をダウンロードします。
- 品名を特定し、キーワードで検索する:輸入したい貨物の一般的な名称だけでなく、その機能や材質、関連する技術名など、複数のキーワードでExcelの検索機能(Ctrl+F)を使って検索します。法令用語は一般的な呼称と異なる場合があるため、多角的に検索することが重要です。
- 仕様(スペック)を照合する:検索でヒットした項番があれば、マトリクス表に記載されている規制要件(性能、サイズ、材質などのスペック)と、自社が輸入しようとしている製品の仕様書やカタログスペックを詳細に比較・検討します。
この照合作業の結果、製品のスペックが規制要件を満たす(該当する)場合は、当該貨物を輸出する際に、原則として経済産業大臣の輸出許可が必要となります。より具体的な貨物の該非判定実務については、別の記事でも詳しく解説していますので、そちらもご覧ください。
該非判定で注意すべきポイントとよくある誤解
該非判定を自社で行う際には、いくつかの注意点と、陥りがちな誤解があります。
- 常に最新の法令で確認する:安全保障を巡る国際情勢は常に変化しており、関連法令も頻繁に改正されます。過去に確認したから大丈夫、と考えるのではなく、取引の都度、最新のマトリクス表で確認する意識が重要です。
- メーカー発行の該非判定書を鵜呑みにしない:他社から購入した製品を輸入する場合、その製品のメーカーが発行した該非判定書を入手することがあります。これは重要な参考資料ですが、最終的な該非判定の責任は輸入者自身にあります。内容を鵜呑みにせず、自社でもスペックの照合など再確認を行う責任があります。
- 輸入におけるキャッチオール規制の理解:リスト規制に該当しない貨物であっても、大量破壊兵器などの開発に使われるおそれがある場合などに輸出規制がかかる「キャッチオール規制」という制度があります。これは主に輸出に適用される規制ですが、輸入においても、どのような技術や貨物が国際的に機微(センシティブ)と見なされているかを理解しておくことは、リスク管理の観点から非常に有益です。
Step3:米国OFAC規制など海外の規制も確認する
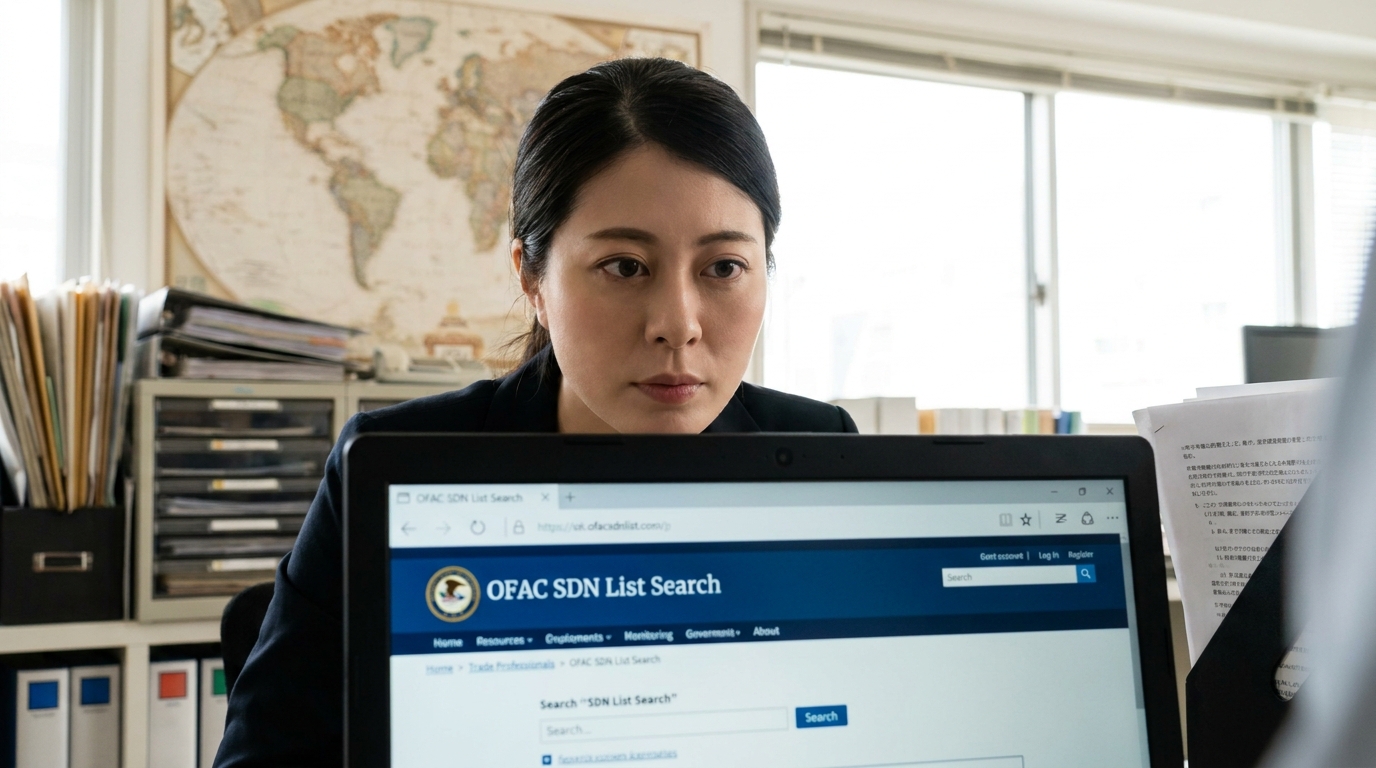
日本の法律を遵守するだけでは、まだ十分とは言えません。グローバルに事業を展開する上で、特に注意すべきが米国の経済制裁、とりわけ財務省外国資産管理室(OFAC)が所管する「OFAC規制」です。
なぜ日本の輸入企業が米国の規制を確認する必要があるのでしょうか。その理由は、OFAC規制が米国人(米国企業を含む)、米国内の取引、米国金融システムを利用する決済など、米国との接点がある取引に適用され得るためです。また、制裁プログラムによっては、米国との直接の接点がない非米国者にも二次的制裁のリスクが生じる場合があります。
自社の取引がOFAC規制に抵触しないかを確認するためには、OFACが公表している制裁対象者リスト(SDNリスト)をチェックすることが基本となります。OFACのウェブサイトには、無料で利用できる検索ツールが用意されています。
このツールで取引先の企業名や個人名などを検索し、リストに掲載されていないかを確認します。特に米ドル建てで決済を行う取引では、この確認作業は不可欠と言えるでしょう。こうした海外の規制も視野に入れた海外業者との契約書作成が、リスクヘッジの観点から重要となります。
Step4:外為法以外の主要な輸入規制も確認する
経済安全保障という広い視野に立つと、外為法以外にも目を配るべき重要な輸入規制が存在します。特に注意したいのが、絶滅のおそれのある野生動植物の国際的な取引を規制する「ワシントン条約(CITES)」です。
ワシントン条約は、皮革製品(ワニ、ヘビなど)、象牙製品、特定の木材(ローズウッドなど)、漢方薬の原料、ペット用の希少動物など、非常に広範な品目を対象としています。対象品を輸入する場合は、附属書区分や貨物の状態等に応じて、輸出国政府が発行するCITES輸出許可書等のほか、経済産業省の輸入承認、事前確認、通関時確認などの手続が必要となる場合があります。
自社が扱おうとしている製品の原材料に、CITESの対象となる動植物が含まれていないか、経済産業省のウェブサイトで確認することが重要です。
当事務所は、輸入が関税だけの問題ではないことを常々お伝えしています。外為法上の輸入承認、対ロシア・対北朝鮮といった特定の国への制裁、そしてこのCITES対象貨物、さらには水産物や皮革製品などの個別管理まで、確認すべき事項は多岐にわたります。経済産業省の貿易管理ページでも、これらの情報が主要な項目として挙げられていることからも、その重要性がお分かりいただけるでしょう。関係する企業の皆様は、常に最新の情報をタイムリーにチェックする体制を整えることが不可欠です。
このほかにも、水産物や特定の化学物質、電気用品安全法の対象となる製品など、品目によっては個別の法律で輸入が規制されている場合があります。自社が扱う商材に関連する法令には、常に注意を払う必要があります。
まとめ:安全な輸入取引のために専門家への相談も選択肢に
本記事で解説した4つのステップは、経済安全保障の観点から安全な輸入取引を行うための基本的なフレームワークです。
- 制裁対象国・地域・人物でないか
- 外為法のリスト規制品目に該当しないか
- 米国のOFAC規制など海外の規制に抵触しないか
- ワシントン条約など、外為法以外の規制対象でないか
これらの確認作業は、もはや「任意」の取り組みではなく、企業の存続を左右しかねない重要なコンプライアンス活動です。しかし、特に該非判定における法令解釈や、日々更新される海外の制裁リストの確認など、専門的な知識がなければ判断に迷う場面も少なくありません。そのような状況で自己判断を続けることは、意図せぬ法令違反という大きなリスクを抱え込むことになります。
もし少しでも判断に不安を感じる場合は、専門家へ相談することを強くお勧めします。特に、通関士資格を持つ弁護士は、通関実務の視点と法律専門家としての視点の両方を持ち合わせています。複雑な規制内容を正確に読み解き、貴社のビジネスモデルに即した具体的なリスクと対策を提示することが可能です。
問題が発生してから対処するのではなく、問題の発生を予防する社内体制を構築することは、有効なリスク管理の一つです。早期の相談は、貴社のビジネスと信用を守るための有効な選択肢となります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
【2026年】輸入・通関の法改正まとめ|弁護士が実務を解説
2026年、輸入・通関実務は歴史的な転換点を迎える
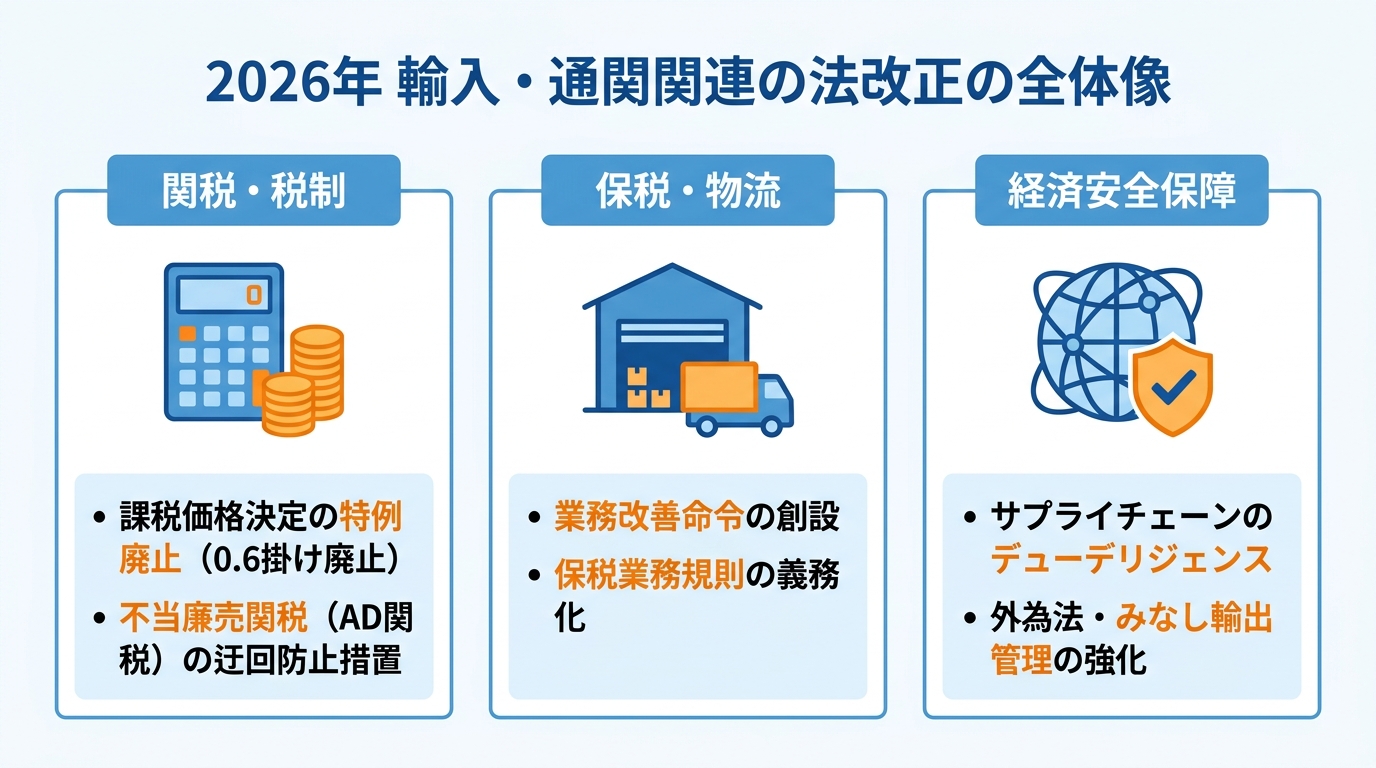
2026年は、輸入ビジネスに携わるすべての企業にとって、重要な制度変更が相次ぐ年です。従来の実務対応を見直す必要がある重要な法改正が複数予定されているためです。具体的には、「関税定率法」「保税制度」、そして「経済安全保障」という、輸入業務の根幹をなす3つの領域で、同時多発的に大きな制度変更が施行されます。
これらは単なる手続き上のマイナーチェンジではありません。企業のコスト構造、物流オペレーション、そしてサプライチェーン全体のリスク管理体制にまで直接的な影響を及ぼす、本質的な変革です。2026年は関税定率法等改正、保税制度の見直し、アンチダンピング関税の動向、貿易管理・経済安全保障対応など、輸入企業に影響する論点が多い年であり、これらの改正を個別の事象として捉えるのではなく、相互に関連する制度変更として統合的に理解し、備えることが不可欠です。本記事では、通関士資格を持つ弁護士として、これらの複雑な法改正が実務に与える具体的な影響と、今すぐ着手すべき対策について、専門的かつ分かりやすく解説していきます。これらの法改正は、貴社の輸入ビジネスにおける法的リスク管理のあり方を根本から見直す契機となるでしょう。
【関税・税制】コスト構造に影響する2つの法改正
2026年の法改正の中で、最も直接的に企業のキャッシュフローに影響を与えるのが関税・税制に関する改正です。特に「課税価格決定の特例(通称:0.6掛け)の廃止」と「不当廉売関税(AD関税)の迂回防止措置の新設」は、多くの輸入事業者にとって避けては通れない重要なテーマです。これらの改正は、従来のコスト計算を無効にし、新たなコンプライアンス上の義務を課すことになります。ここでは、それぞれの改正が「なぜ」行われ、「何が」変わり、「どう対処すべきか」を具体的に掘り下げていきます。
課税価格決定の特例(0.6掛け)廃止の影響と対策
特に、個人消費者向けの越境EC取引に関係する事業者にとって影響が大きいのが、2028年4月1日から施行される「課税価格決定の特例」の廃止です。これは、個人使用貨物について海外小売価格に0.6を乗じた金額を課税価格としていた、いわゆる「0.6掛け」ルールがなくなることを意味します。
この特例は、もともと個人使用目的の贈答品などを想定して設けられたものでしたが、近年、越境ECプラットフォームを通じた商用目的の取引が急増し、国内事業者との間で不公平が生じているとの指摘が高まっていました。今回の改正は、こうした状況を是正し、課税の公平性を確保するものです。
【影響】
施行日以降、課税価格は0.6を乗じず、関税定率法の原則に従って算出されます。これにより、関税および輸入消費税の納税額が大幅に増加する可能性があります。例えば、海外小売価格15,000円の商品の場合、従来は約9,000円(15,000円×0.6)を基準に税額が計算されていましたが、今後は15,000円が基準となります。これは、販売価格の見直しや利益構造の再設計を迫られる、経営上の重大なインパクトと言えるでしょう。
【対策】
まず、自社で取り扱う商品について、改正後の関税・消費税額を正確に再計算し、コストへの影響を把握することが急務です。その上で、以下の対応を検討する必要があります。
- 価格戦略の見直し:値上げが必要な場合、どのタイミングで、どのように顧客に告知するか。
- システム改修:ECサイトの価格表示や社内の経理・原価計算システムを新しい計算方式に対応させる。
- 顧客への周知:価格改定の理由を丁寧に説明し、顧客の理解を得るためのコミュニケーションプランを策定する。
万が一、輸入申告価格に誤りがあった場合、税関の事後調査で指摘されると重いペナルティが課されるリスクがあります。制度変更のタイミングは特に誤りが生じやすいため、細心の注意が求められます。
不当廉売関税(AD関税)の迂回防止措置とは?
もう一つの大きな改正が、不当廉売関税(アンチ・ダンピング関税、AD関税)の迂回行為を防止するための新たな措置の導入です。これは、特定の国・製品に課されたAD関税を逃れるために、第三国を経由させたり、製品にわずかな変更を加えたりする行為を取り締まるための制度です。これまで日本には明確な規定がなく、G20諸国の中でも対応が遅れていましたが、国内産業保護の観点から導入が決定されました。
この措置により、主に以下の3つのタイプの迂回行為が規制対象となります。
- 第三国迂回:AD関税の対象国で製造された製品を、非対象国である第三国に輸出し、そこから日本へ輸入するケース。
- 軽微変更迂回:AD関税の対象製品に、本質的でないわずかな変更(塗装、部品の追加など)を加えて、別の製品であるかのように見せかけて輸入するケース。
- 輸入国迂回:AD関税の対象製品を部品の状態で輸入し、日本の保税工場などで組み立ててから国内に引き取るケース。
この改正で注意すべき点は、輸入者自身に迂回の意図がなくとも、サプライヤーが関税逃れを行っていた場合に、結果として輸入者が規制の対象となってしまうリスクがあることです。知らぬ間にコンプライアンス違反に陥り、追徴課税やサプライチェーンの寸断といった深刻な事態を招きかねません。したがって、これまで以上に厳格なサプライヤーリスクの管理が求められることになります。定期的なサプライヤーへの確認や、製造工程に関する情報提供を契約に盛り込むなどの対策が不可欠です。
参照:経済産業省「不当廉売関税等に関する政令・内閣府令・告示・ガイドライン」
【保税・物流】現場の管理体制が問われる保税制度改正
物流の要である保税地域における制度も、2026年6月1日に大きな改正を迎えます。今回の改正は、コンプライアンス体制が不十分な事業者に対する監督を強化し、保税制度全体の信頼性を向上させることを目的としています。特に重要なのが「業務改善命令の創設」と「保税業務に関する規則の作成・届出義務化」です。
業務改善命令の創設
これまで税関長が保税地域の許可を取り消すことができるのは、関税法違反があった場合などに限定されていました。しかし改正後は、法令遵守の状況や貨物管理体制に不備があると認められる場合、税関長は事業者に対して具体的な業務改善計画の提出や実行を命じることができるようになります。これは、税関による監督権限が大幅に強化されることを意味します。
保税業務規則の作成・届出義務化
全ての保税蔵置場等の許可を受けた事業者は、貨物の管理方法や法令遵守体制などを定めた「保税業務に関する規則」を作成し、税関に届け出ることが義務付けられます。この規則は、単に作成するだけでなく、社内で適切に運用されているかどうかも監督の対象となります。
これらの改正は、保税倉庫業者や通関業者に直接的な影響を与えるものですが、荷主である輸入企業にとっても決して無関係ではありません。自社が利用する倉庫業者の管理体制に不備があれば、貨物の蔵置差し止めや通関の遅延といった形で、自社のビジネスに直接的な損害が及ぶ可能性があるからです。今後は、取引先の選定において、価格や利便性だけでなく、コンプライアンス体制の堅牢さも重要な評価軸としなければなりません。安易な通関業者任せは、これまで以上に危険な行為となります。
【経済安保】輸入実務でも確認が必要な安全保障貿易管理
従来、経済安全保障の文脈における貿易管理は、主に貨物の輸出規制が中心でした。しかし、近年の国際情勢の変化やサプライチェーンの脆弱性に対する懸念の高まりを受け、その対象は輸入実務にも明確に広がりつつあります。輸入企業は、単に貨物を安く調達するだけでなく、その調達プロセス全体に安全保障上のリスクが潜んでいないかを管理する責任を負う時代になったのです。
外為法の基本と「みなし輸出」管理の明確化
輸入担当者であっても、外国為替及び外国貿易法(外為法)の基本は理解しておく必要があります。外為法では、特定の貨物や技術が、大量破壊兵器の開発などに転用されることを防ぐため、「リスト規制」や「キャッチオール規制」といった制度を設けています。
近年、特に注意が必要なのが「みなし輸出」管理の考え方です。これは、日本国内で非居住者に規制対象技術を提供する場合に加え、非居住者の強い影響下にある一定の居住者に規制対象技術を提供する場合も、外為法上の管理対象となり得るというものです。輸入業務においても、海外のサプライヤーと製品の仕様について技術的な協議を行ったり、設計図面を共有したりする場面は少なくありません。海外の取引先に規制対象技術を提供する場合は、外為法上の技術提供規制に基づく許可要否を確認する必要があります。また、日本国内で非居住者や特定類型該当者に規制対象技術を提供する場合は、「みなし輸出」管理の対象となり得ます。特に海外子会社への技術提供などは、規制の対象となりやすい典型例です。
サプライチェーン全体で求められるコンプライアンス
経済安全保障の要請は、個別の取引だけでなく、サプライチェーン全体に及んでいます。例えば、米国の「ウイグル強制労働防止法(UFLPA)」は、特定の地域で強制労働によって生産された製品や部品を含む物品の米国への輸入を原則禁止しています。日本でも同様の法整備が進む可能性は十分に考えられます。
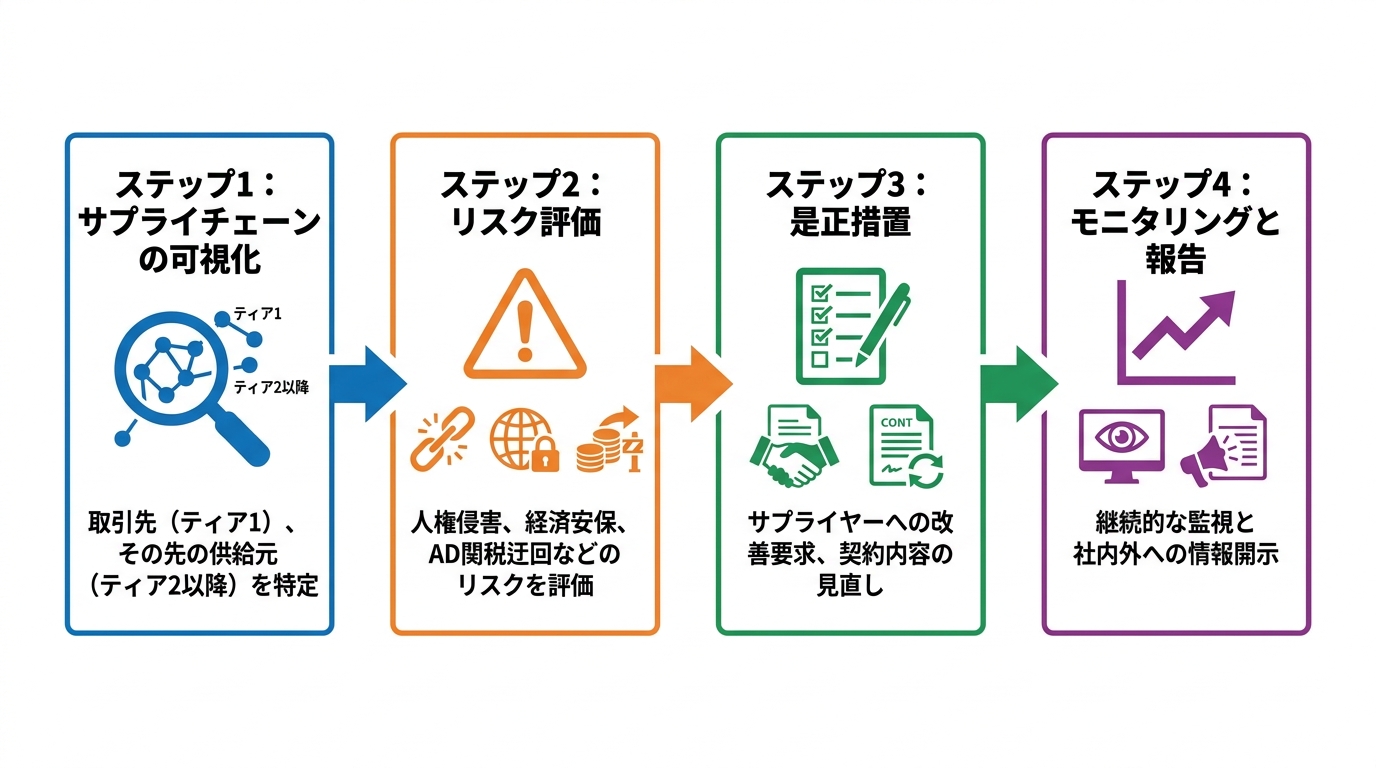
これは、輸入企業にとって、自社が直接取引するサプライヤー(ティア1)だけでなく、その先の部品メーカーや原材料メーカー(ティア2、ティア3…)に至るまで、人権侵害や安全保障上のリスクがないかを確認する「サプライチェーン・デューデリジェンス」が求められることを意味します。法令上の輸入規制、制裁、取引先国の強制労働規制などに抵触する製品を取り扱った場合、輸入手続や取引継続に支障が生じる可能性があります。こうしたリスクを回避するためには、貿易契約書にサプライヤーの保証条項を盛り込むなど、法的な防御策を講じておくことが極めて重要です。
【総まとめ】施行日別・企業が今すぐ着手すべきこと
ここまで解説してきた通り、2026年は輸入・通関実務に抜本的な変革をもたらす年となります。これらの複雑な法改正を乗り切り、ビジネスを持続的に成長させるためには、計画的な準備が不可欠です。以下に、施行日別に企業が今すぐ着手すべきアクションプランをまとめました。
【2026年4月1日施行:関税定率法改正】
- 対象者:特に越境EC、小口輸入事業者
- アクション:
- 課税価格決定の特例(0.6掛け)廃止に伴う、関税・消費税額の再シミュレーション(2028年4月施工)
- 上記に基づく販売価格の見直しと利益計画の再策定
- ECサイトの価格表示、社内システムの改修
- 顧客への価格改定に関する告知準備
【2026年6月1日施行:保税制度改正】
- 対象者:すべての輸入事業者
- アクション:
- 取引のある保税倉庫業者、通関業者のコンプライアンス体制に関するヒアリング・確認
- 契約書に、法令遵守や損害発生時の責任分担に関する条項が盛り込まれているかレビュー
- 必要に応じて、より信頼性の高い物流パートナーへの切り替えを検討
【常時対応:経済安全保障・AD関税】
- 対象者:すべての輸入事業者
- アクション:
- サプライチェーン全体の可視化とリスク評価(人権、安全保障、AD関税迂回リスク)
- サプライヤーに対するデューデリジェンス(質問状の送付、現地監査など)の実施・強化
- 外為法に関する社内研修の実施と、技術情報の管理体制の見直し
- 契約書に、サプライヤーの法令遵守を保証する条項を追加
これらの法改正は、それぞれが専門的かつ複雑であり、自社のみで万全の対策を講じることは容易ではありません。特に、税関との見解の相違が生じた場合や、サプライヤーとの契約交渉においては、法的な専門知識が不可欠です。税関の事後調査はいつ行われるか予測が難しく、問題が発覚した際には深刻な事態に発展しかねません。不安な点や具体的な対応に迷う点がございましたら、通関士資格を持つ弁護士が在籍する当事務所まで、お早めにご相談ください。早期に対応方針を整理することで、制度変更に伴う実務上のリスクを抑えやすくなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
ギター輸入で税関トラブル?ワシントン条約違反と没収・刑事処分
「まさか自分のギターが…」税関からの突然の通知、あなただけではありません
心待ちにしていたヴィンテージギター。ようやく海外から届くはずが、税関から一通の通知が。「ワシントン条約違反の疑いがあるため、貨物を留め置いています」。この通知を受け取り、今後の手続きやギターの扱いについて強い不安を感じている方もいるでしょう。
「高価なギターを没収されてしまうのか?」「もしかして、逮捕されるようなことになってしまうのか?」
没収や刑事処分の可能性が気になり、対応に迷っている方もいるかもしれません。しかし、どうか少しだけ落ち着いてください。あなたが今直面しているトラブルは、決して珍しいことではないのです。
ギターを愛する多くの個人輸入家や楽器店が、あなたと同じように、予期せぬ税関からの指摘に戸惑い、対応に苦慮しています。特に、海外からの発送物が税関で止まってしまうケースは後を絶ちません。
大切なのは、一人で抱え込み、パニックに陥ってしまうことではありません。現状を正しく理解し、一つひとつ冷静に対処していくことです。この記事では、通関・貿易問題に注力する弁護士が、あなたが今何をすべきか、そして深刻な事態を避けるためにどのような選択肢があるのかを、具体的かつ分かりやすく解説します。最後までお読みいただければ、次に取るべき行動が明確になるはずです。
なぜ?ギター輸入でワシントン条約違反を指摘される主な理由
まず、なぜあなたのギターが税関で止められてしまったのか、その背景を正確に理解しましょう。原因のほとんどは、ワシントン条約(CITES)という国際的なルールにあります。
ワシントン条約は、絶滅のおそれのある野生動植物の国際的な取引を規制するための条約です。これには、特定の木材も含まれており、ギターの材料として使われるローズウッドやマホガニーなどが規制の対象となっています。これらの木材が使用された製品を輸出入する際には、輸出国政府が発行する許可書などを税関に提出しなければなりません。
特にヴィンテージギターの場合、現在では希少価値が高いとされる木材が使われていることが多く、知らず知らずのうちに規制対象の製品を輸入してしまうケースが少なくありません。たとえ「完成品の楽器だから大丈夫だろう」と考えていても、輸入が制限されている品目に該当すれば、法律に基づいて厳格な手続きが求められるのです。
規制対象とは知らなかった…特に注意すべき木材リスト
ギターに使用される木材の中でも、特にワシントン条約の規制で問題となりやすいものを以下にまとめました。お持ちのギターの仕様と照らし合わせてみてください。

| 木材の種類 | 規制レベル(附属書) | 概要と注意点 |
|---|---|---|
| ブラジリアン・ローズウッド(ハカランダ) | 附属書Ⅰ(最も厳しい規制) | 商業目的の国際取引は原則禁止。ヴィンテージギターの指板やボディに多く使用されており、トラブルの主因となりやすい木材です。例外的な許可を得るには極めて厳格な条件を満たす必要があります。 |
| ホンジュラス・マホガニー | 附属書Ⅱ | 多くのギターのネックやボディに使用される木材です。ただし、規制対象となる範囲は丸太・製材・単板・合板などに限定される場合があり、完成したギターについては、材の学名や形状、原産国、船積国、各国の運用を確認する必要があります。 |
| インディアン・ローズウッドなど(その他のローズウッド属全般) | 附属書Ⅱ | かつてはローズウッド属全体が広く規制対象となっていましたが、2019年11月26日の附属書改正により、附属書Ⅱのローズウッドを使用した楽器、楽器部品および附属品は、原則としてワシントン条約に基づく規制対象外となりました。ただし、ブラジリアン・ローズウッド(Dalbergia nigra)は附属書Ⅰの規制が維持されているため、引き続き注意が必要です。 |
これらの木材が使われている場合でも、材の学名、附属書の区分、製品の形状、原産国・船積国によって必要な手続きは異なります。特にブラジリアン・ローズウッドなど規制が残る材については、必要書類を確認しないまま輸入すると、税関で差し止められる原因となります。
「書類の後出しは通用しない」税関手続きの厳しい現実
「海外のセラーに連絡して、今から許可書を送ってもらえばいいのでは?」そう考える方もいらっしゃるかもしれません。しかし、その対応が認められるかどうかは、貨物の種類や必要書類、手続きの状況によって異なります。
日本の関税法第70条では、他法令(ワシントン条約など)の許可や承認が必要な貨物について、「輸入申告の際にその許可、承認を受けていることを証明しなければならない」と定められています。これは「同時提出の原則」と呼ばれ、税関実務において極めて厳格に運用されています。
つまり、書類は後から提出すれば良いというわけではなく、輸入手続きの時点で揃っていなければならないのです。海外の販売者が書類を付け忘れた場合でも、貨物の種類や必要な手続き、書類の内容によって対応は異なります。輸出国政府が発行したCITES輸出許可書等が必要となる場合は、速やかに必要書類を確認し、税関や経済産業省の窓口に相談する必要があります。この厳格なルールが、税関検査の長期化や貨物の差し止めといった事態を引き起こす大きな要因となっています。
税関から迫られる3つの選択肢|没収・放棄・積み戻しの違いと損得勘定
税関からワシントン条約違反の疑いを指摘された場合、輸入者であるあなたには、主に3つの選択肢が提示されます。それは「①積み戻し」「②任意放棄」、そして場合によっては「③徹底抗戦」です。どの選択をするかによって、ギターの運命も、あなた自身が負うリスクも大きく変わってきます。
感情的な判断は禁物です。それぞれのメリット・デメリットを冷静に比較し、ご自身の状況(ギターの価値、費用負担の可否、セラーとの関係など)に照らし合わせて、最も現実的な道筋を見極める必要があります。こうした複雑な状況では、輸入貨物の停滞を避けるためにも、専門的な知見が不可欠です。
①積み戻し:費用はかかるがギターは手放さずに済む可能性
「積み戻し」とは、輸入を諦め、貨物を輸出国(セラーの国)へ送り返す手続きです。最大のメリットは、ギターそのものを没収されずに済むという点です。非常に高価なギターや、二度と手に入らない一点物の場合には、検討すべき選択肢と言えるでしょう。
しかし、デメリットも少なくありません。
- 高額な費用の自己負担:日本から相手国への返送費用、場合によっては相手国から再度日本へ送る際の往復送料など、多額の費用が発生し、原則として輸入者負担となります。
- 輸出者(セラー)の協力が不可欠:貨物の受け取りや、正規の書類を整えて再輸出するなどの手続きにおいて、相手方の全面的な協力がなければ実現は困難です。非協力的なセラーの場合、この選択肢は事実上閉ざされてしまいます。
また、海外業者との契約内容によっては、返金や返品の交渉が難航するケースも想定されます。
②任意放棄:ギターは諦めるが、刑事リスクを最小化する選択
「任意放棄」とは、「任意放棄書」という書類を税関に提出し、ギターの所有権を放棄して国に委ねる手続きです。最も大きなデメリットは、ギターを完全に手放さなければならないことです。しかし、それを上回る重要なメリットが存在します。
- 刑事事件化のリスクを大幅に低減:自ら所有権を放棄することで、「悪意を持って密輸しようとしたわけではない」という意思表示になります。これにより、故意性が否定されやすくなり、刑事告発に至るリスクを最小限に抑えることができます。
- 追加の費用負担がない:積み戻しのような高額な送料は発生しません。
- 手続きが比較的早く終わる:問題を早期に終結させ、精神的な負担から解放されます。
失うものは大きいですが、刑事処分という最悪の事態を回避し、金銭的な追加負担なく問題を終結させたい場合に、最も現実的で安全な選択肢となることが多いです。関連する手続きとして、外国貨物の廃棄および滅却という方法もあります。
③徹底抗戦:例外規定を主張し輸入許可を求める道
これは、税関の判断そのものに不服を申し立て、輸入許可を勝ち取ろうとする道です。例えば、「このギターはワシントン条約が適用されるより前に製造されたものだ(Pre-Convention)」といった例外規定を主張することが考えられます。
成功すればギターを取り戻せるという最大の魅力がありますが、極めてハイリスクな選択肢です。
- 立証のハードルが非常に高い:主張を裏付けるためには、製造年を証明する公式な書類など、客観的かつ信頼性の高い証拠が不可欠です。個人の記憶やセラーの口約束だけでは全く通用しません。
- 専門知識が必須:法律や条約、過去の判例などを深く理解していなければ、税関と対等に渡り合うことは不可能です。
- 刑事告発のリスクが増大:もし主張が認められなかった場合、「虚偽の主張をしてでも違法に輸入しようとした」と見なされ、かえって密輸の故意性を疑われ、刑事告発のリスクが格段に高まります。
この選択肢を検討する場合は、個人だけで判断せず、通関・貿易に精通した弁護士に相談することが望ましい場面です。通関・貿易に精通した弁護士による、綿密な戦略と証拠収集が不可欠となります。より具体的な手順については、税関の処分に対する不服申立ての成功戦略をご覧ください。
【弁護士相談事例】ヴィンテージギター没収の危機から刑事処分を回避
ここで、当事務所が実際に取り扱ったご相談内容をもとに、専門家がどのように問題解決にあたるのかをご紹介します。これは、決して他人事ではない、現実の物語です。
ある日、楽器店の経営者であるGさんから、切羽詰まったご様子で相談がありました。
「海外のオークションで落札したヴィンテージギターが、税関で止められてしまいました。『ローズウッドが使われているからワシントン条約の輸出許可書が必要だ』と言われたのですが、古いギターなのでそんな書類はありません。税関からは『積み戻すか、放棄するか選べ』と迫られています。高額だったので、どうしても諦めきれないのですが…」

Gさんの心中は、大切な商品を失うかもしれないという焦りと、今後のビジネスへの不安でいっぱいでした。当職はまず、Gさんを落ち着かせ、状況を整理することから始めました。
最初に検討したのは、書類を後から取得できる可能性です。原則は輸入時の提出が必要ですが、例外的に輸出国の管理当局と交渉し、遡及的な許可書(Retrospective Permit)が発行されるケースもゼロではありません。しかし、調査の結果、今回はその可能性が極めて低いことが判明しました。
次に、ギターが条約適用前に製造された「Pre-Convention」品である可能性を探りました。これを証明できれば、輸入が認められる道が開けます。しかし、残念ながらGさんの手元には製造年を客観的に証明できる資料がなく、この主張も困難と判断せざるを得ませんでした。
ここで無理に輸入を強行しようとすれば、「密輸(関税法違反)」として立件されるリスクが非常に高まります。Gさんにとって最も避けなければならないのは、事業主としての信用を失いかねない「逮捕」という事態です。
最終的に、当職はGさんに現状のリスクを詳細に説明し、ダメージコントロールを最優先する方針をご提案しました。すなわち、今回はギターを「任意放棄」することで問題を終結させ、刑事処分に至るリスクをできる限り抑える、という選択です。Gさんは苦渋の決断でしたが、ご自身の将来を守るためにこの方針に同意され、無事に手続きを終えることができました。高価なギターを失った痛みは大きいですが、刑事事件化という最悪のシナリオは回避できたのです。
「知らなかった」は通用しない?刑事処分のリアルなリスク
ワシントン条約違反を「単なる書類の不備」と軽く考えてはいけません。これは、関税法が定める輸出入の罪に該当する可能性のある、重大な違法行為です。
具体的には、関税法では、無許可輸入や輸入してはならない貨物の輸入などについて、行為の内容に応じて刑事罰が定められています。たとえば、輸入してはならない貨物の密輸入罪については、重い罰則が科される可能性があります。
「知らなかった」「悪意はなかった」という説明だけで直ちに責任を免れるとは限りません。輸入者には、貨物が法令に適合しているかを確認することが求められるため、税関から指摘を受けた場合は、故意の有無や確認状況を含めて具体的な事情を整理する必要があります。
過去には、ワシントン条約で規制される動植物やその製品の輸入をめぐり、税関で問題となる事例が報じられています。ギターについても、使用木材によっては輸入手続きが問題となる可能性があるため、事前確認を怠らないことが重要です。これは決して遠い世界の出来事ではなく、誰の身にも起こりうるリアルなリスクなのです。安易な自己判断が、取り返しのつかない事態を招く可能性があることを、強く認識してください。
税関との交渉は弁護士へ。トラブル解決を専門家に依頼するメリット
税関から通知を受けた場合は、状況を整理し、どの対応を選ぶべきかを慎重に検討する必要があります。このような複雑で専門的な問題を、たった一人で乗り越えるのは極めて困難です。通関・貿易に強い弁護士に相談することには、あなたを守るための大きなメリットがあります。
- 法的観点から最適な解決策を判断できる
「積み戻し」「放棄」「抗戦」のどれがあなたの状況にとってベストな選択なのか。弁護士は、ギターの価値、法的リスク、費用対効果などを総合的に分析し、感情に流されない客観的な視点から最善の道筋を示します。 - 刑事告発を回避するための交渉ができる
弁護士は、税関に対し「悪意や故意はなかったこと」を、客観的な証拠に基づいて論理的に主張します。これにより、安易に刑事事件化されることを防ぎ、告発を回避できる可能性を高めます。 - 精神的負担の大きい手続きを全て代行できる
専門用語が飛び交う税関とのやり取りは、精神的に大きなストレスとなります。弁護士に依頼すれば、これらの煩雑な手続きや交渉をすべて任せることができ、あなたは本業や日々の生活に集中することができます。
特に、当事務所の代表弁護士のように通関士資格を有する通関・貿易に強い弁護士であれば、税関実務の慣行と法律の両面からアプローチできるため、より的確でスムーズな解決が期待できます。一人で悩まず、まずは専門家の知見を頼ってください。
まとめ|後悔しないために、まずは専門家にご相談を
海外からのギター輸入におけるワシントン条約のトラブルは、専門知識がなければ誰にでも起こりうる問題です。しかし、その後の対応を一つ間違えるだけで、大切なギターを失うだけでなく、思いもよらない刑事罰という深刻な事態を招く危険性をはらんでいます。
税関から通知が届いた段階で、早めに事実関係と必要書類を確認することが重要です。どうか一人で悩み、安易な判断を下さないでください。
最も重要なことは、できる限り早い段階で、通関・貿易問題に精通した専門家である弁護士に相談することです。それが、あなたの財産と信用を守り、適切な解決を目指すための有効な手段となります。後悔のない選択をするために、まずは専門家に相談し、現在の状況に応じた対応方針を確認してください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
ワシントン条約の概要と注意点
はじめに:仮の相談者から寄せられた相談事例のご紹介
本日は、グローバルなビジネス展開において見落としがちな、絶滅のおそれのある動植物やその製品の取扱い、いわゆるワシントン条約(CITES)に基づく輸出規制について詳しく解説いたします。まずは、当事務所に実際に寄せられる相談内容を模した、以下の架空事例をご覧ください。環境保護への意識が高まる現代において、意図せぬ法令違反を防ぐための重要な示唆が含まれています。
【相談者】
東京都内で高級家具の製造販売および輸出入を行うA社 代表取締役 B氏。
【相談内容】
「当社はこの度、東南アジア諸国連合の富裕層向けに、希少な木材であるローズウッド(ツルサイカチ属)を贅沢に使用した特注の高級ダイニングテーブルと椅子のセットを輸出する計画を立てました。当該木材は、数十年前に国内の材木商から正当に買い付けた在庫であり、国内での製造・販売には何ら問題のないものです。B氏は、既に国内にある製品を海外へ送るだけであり、かつ数十年も前の古い木材を使用しているため、特別な許可は不要であると考えていました。しかし、船積みの直前になって、通関業者から『ワシントン条約の規制対象品目に該当する可能性があり、経済産業省の輸出許可証がなければ税関を通せない』と指摘を受け、輸出がストップしてしまいました。B氏は、なぜ国内で自由に流通しているものが輸出の際には厳格に規制されるのか、また、古い在庫であることを証明すれば許可なしで輸出できるのかについて、専門的な見地からの詳細な解説を求めています」
このような事例は、楽器や家具、宝飾品などを扱う事業者において非常に多く見受けられます。絶滅のおそれのある動植物やその製品の取扱いについては「ワシントン条約(CITES)」を踏まえた規制が設けられております。ワシントン条約の概要と注意点について、法令の条文を交えながら詳細にご説明いたします。
1 ワシントン条約(CITES)の目的と法的枠組み
ワシントン条約(正式名称:「絶滅のおそれのある野生動植物の種の国際取引に関する条約」)は、絶滅の危機に瀕した野生動植物の種が国際取引によって過度に利用されるのを防ぐことを目的とした国際条約です。一九七三年にワシントンD.C.で採択され、日本も一九八〇年に加盟いたしました。本条約は、対象となる動植物の個体だけでなく、その卵、種子、あるいはそれらの一部を使用した加工品(皮革製品、家具、漢方薬、楽器など)も広く規制の対象としています。
(ワシントン条約第二条 基本原則)
第一項 附属書一には、絶滅のおそれのある種であって取引による影響を受けており又は受けるおそれのあるすべての種を掲げる。これらの種の標本の取引は、それらの種の存続を更に危うくすることのないよう特に厳格に規制しなければならず、また、極めて例外的な場合にのみ許可されるものとする。
第二項 附属書二には、次のすべての種を掲げる。
(a)現在においては必ずしも絶滅のおそれはないが、それらの種の存続を危うくするような利用を避けるためにその標本の取引を厳格に規制しなければ、絶滅のおそれのある種となるおそれのあるすべての種
日本国内においては、この国際条約を誠実に履行するため、外国為替及び外国貿易法(以下、外為法といいます。)に基づき、輸出入の管理が行われています。
2 外為法における輸出規制の具体的根拠
貨物を輸出する際、ワシントン条約の対象品目は、外為法第四十八条第一項および輸出貿易管理令(以下、輸出令といいます。)に基づき、経済産業大臣の許可を要するものとされています。
国際的な平和及び安全の維持を妨げることとなると認められるものとして政令で定める特定の地域を仕向地とする特定の種類の貨物を輸出しようとする者又は国際的な平和及び安全の維持を妨げることとなると認められるものとして政令で定める特定の種類の貨物を輸出しようとする者は、政令で定めるところにより、経済産業大臣の許可を受けなければならない。
(輸出貿易管理令第一条第一項)
法第四十八条第一項の規定による許可を受けなければならない貨物は、別表第一の中欄に掲げる貨物とする。
ワシントン条約対象品目は、輸出令別表第一の二の項(二)や、その他の省令によって具体的に指定されています。これにより、たとえ国内で合法的に購入したものであっても、国境を越える際には経済産業大臣の厳格な審査が必要となるのです。
3 ワシントン条約における三つの附属書と規制区分
条約では、希少性の度合いに応じて動植物を三つのカテゴリー(附属書)に分類しています。B氏のような実務者が最も注視すべきは、自社の製品がどの附属書に該当するかという点です。
(1)附属書一:絶滅のおそれのある種で取引による影響を受けているもの。商業目的の輸出入は原則として全面的に禁止されています。学術研究目的などの極めて例外的な場合に限り、輸出国の輸出許可証と輸入国の輸入許可証の両方が必要となります。
(2)附属書二:現在は必ずしも絶滅のおそれはないが、取引を厳格に規制しなければ絶滅のおそれが出てくるもの。商業目的の取引は可能ですが、輸出国の政府が発行する輸出許可証(または再輸出証明書)が必須となります。B氏の事例にあるローズウッドの多くは、この附属書二に掲載されています。
(3)附属書三:特定の締約国が自国内の資源保護のために国際的な協力を求めているもの。当該国からの輸出には輸出許可証が必要となり、それ以外の国からの輸出には原産地証明書等が必要となります。
4 実務上の確認フローと輸出許可申請の手続
貨物を輸出する際、次の点に注意して実務を進める必要があります。
====================================
ワシントン条約該否判定および輸出実務フロー
====================================
一 貨物の原材料・成分の特定
製品に使用されている動植物の学名(属名・種名)を確認する
二 附属書の該当性確認
条約の最新の附属書リスト、または経済産業省のウェブサイトで該否を判定する
三 例外規定の確認
条約適用前(プレ・コンベンション)の取得証明が可能か等を検討する
四 書類の整備
輸入元や国内仕入先からのインボイス、製造証明書、学名を記した書類を揃える
五 経済産業省への申請
輸出許可申請書、原材料を特定する書類、附属書該当性を疎明する資料を提出する
六 輸出許可証の発行
経済産業大臣よりワシントン条約輸出許可証の発行を受ける
七 税関への申告
輸出許可証を税関へ提示し、現品との相違がないか検査を受け、許可を得る
====================================
B氏の事例のように、古い在庫(条約適用前に取得したもの)を輸出する場合であっても、自動的に免除されるわけではありません。経済産業省に対して「条約適用前取得(プレ・コンベンション)」であることを証明する客観的な資料を提出し、許可証を得る必要があります。この証明ができない場合、たとえ「古いものだ」と主張しても輸出は認められません。
5 ワシントン条約規制品目のカテゴリー別一覧
以下に、ビジネスにおいて誤って取り扱いやすい代表的な規制対象品目を整理いたしました。
====================================
ワシントン条約主要規制対象品目一覧表
====================================
カテゴリー|対象となる代表的な例|主な製品形態
-----|------------|----------------
哺乳類|ゾウ、サイ、トラ、クジラ|象牙の印鑑・装飾品、毛皮、骨格標本
爬虫類|ワニ、ヘビ、トカゲ、カメ|皮革製バッグ、靴、時計ベルト、鼈甲細工
鳥類|オウム、タカ、フクロウ、羽根|装飾用羽毛、ペット用生体
魚類・貝類|チョウザメ、シャコガイ、サンゴ|キャビア、宝飾品、インテリア
植物(木材)|ローズウッド、マホガニー、黒檀|家具、バイオリン等の楽器、床材
植物(その他)|ラン、サボテン、アロエ、沈香|化粧品原材料、香木、盆栽、植物エキス
====================================
6 輸出時の落とし穴:製品の一部に使用されている場合
知らずに対象となる原材料や部品が使用されている製品を輸出し、税関で没収される事例が増えています。
一 楽器に使用されている素材
バイオリンの弓に使用されるフェルナンブコや、ギターの指板に使用されるローズウッド、あるいは装飾に使われる白蝶貝などは、製品のごく一部であっても規制の対象となります。
二 時計やバッグの皮革
クロコダイルやリザードなどの皮革を使用した製品は、その部位や種によって附属書一または二に分類されます。
三 伝統工芸品
三味線の撥に使われる象牙や、和家具に使われる希少木材などは、日本の伝統文化であっても、国際取引の場ではワシントン条約が優先されます。
四 化粧品や漢方薬
アロエベラ(一部を除く)や沈香、麝香などの成分が含まれる製品は、成分表に基づいて厳格に判定されます。
これらの品目について、事前の該否判定を怠り「一般に売られているものだから」という思い込みで輸出を試みることは、極めて高いリスクを伴います。
7 外為法違反に伴う重い罰則と社会的責任
ワシントン条約の規制対象品目を無許可で輸出した場合、外為法に基づき、刑事罰および行政処分の対象となります。これは単なる事務的なミスではなく、重大な国際法違反として扱われます。
(行政処分)
経済産業大臣は、外為法違反者に対して、一定期間(最長で三年間)の輸出入の禁止処分を科すことができます。貿易を主軸とする企業にとって、三年の業務停止は事実上の倒産宣告に近い重みを持つことになります。
知らなかったでは済まされず、重大な犯罪行為(ひいては国際的な平和を損なう行為にもなりかねないことはくれぐれも気を付けるべきです。)となってしまいます。自社の信頼を守るためにも、厳格なコンプライアンス体制が求められます。
8 適切な輸出管理のための社内体制構築のポイント
B氏のような事態を未然に防ぎ、適正な輸出管理を継続するためには、以下の三つの柱を確立することが重要です。
一 社内の確認体制の強化
ワシントン条約対象の製品・原材料リストを常に最新の状態(附属書は数年ごとに更新されます)に保ち、輸出前には製造担当、購買担当、法務担当などの複数名でクロスチェックを行うフローを構築してください。
二 通関業者との緊密な連携
税関申告時に通関業者と正確な情報のやり取りを行うことがポイントとなります。使用されている木材の学名や、取得時期の証拠書類を事前に共有しておくことで、税関検査の際のトラブルを回避できます。
三 専門家への相談
対象品かどうか不明な場合や、経済産業省への許可証取得の手続きに不安がある場合は、ワシントン条約に精通した弁護士や専門家に相談することが重要です。
当事務所は、代表弁護士が輸出入や通関に関する唯一の国家資格である通関士資格を有しており、法務と実務の両面から強力なサポートを提供することが可能です。弁護士でありながら通関実務の深い知見を持つことで、単なる法令の解釈に留まらず、当局がどのような視点で調査を行い、どのような証拠書類を重視するかという実践的なアドバイスを提示することができます。
9 まとめ:適正な管理こそが持続可能なビジネスの基盤
ワシントン条約に基づく輸出規制は、絶滅危惧種や希少な動植物を保護するために非常に重要な制度です。対象製品の輸出は事前の許可の取得が必須であり、違反した場合には重い罰則が科せられます。企業としては、輸出する貨物の内容や取引相手の意向のみを気にしておけばよく、それ以外の手続面のことはほとんど気にしていない場合も多いものと思われます。しかしながら、このような姿勢には大きなリスクがあると言わざるを得ません。
通関手続きや貨物の運送などの手続き面について、専門家に任せることは非常に有用ですが、企業としてもそれらの点について最低限の知識を持ち、各手続において重要な点については逐一確認をとる等の対応が必要です。正しい法令知識に基づき、一つひとつの取引を精査すること。その地道な努力が、貴社のグローバルビジネスを安定させ、不測の事態から会社を守ることに繋がります。
当事務所は、貴社の良きパートナーとして、その専門性を最大限に発揮して、安定した海外展開をサポートし続けます。適正な通関こそが、グローバルビジネスを安定させる唯一の道です。
【お問合せは、こちらから】
・・・・・・・・・・・
執筆:有森FA法律事務所 代表弁護士有森文昭(詳細プロフィールは、こちら)
(注)2026年3月時点の法令に基づき内容を改定
本記事は2026年3月現在の法令に基づいた一般的な情報の提供を目的としています。個別の事案については、具体的な状況により判断が異なるため、必ず専門家にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
該非判定の重要性
本日は、外国為替及び外国貿易法(以下、外為法)の概要と、「該非判定」の重要性について、経済安全保障の視点を交えてご説明いたします。
1 そもそも外為法とは?
外為法は、日本の国家安全保障や国際的な平和維持、経済的安定を目的として、外国為替や貿易を規制する法律です。特に、戦略物資や軍事転用が可能な技術・製品の輸出には厳しい管理が求められます。
外為法に基づく輸出管理制度では、輸出者に対して、自社の商品や技術が規制対象に該当するかどうかを確認する「該非判定」の義務が課されています。この判定を誤ると、重大な法的リスクが発生します。
2 該非判定とは?
該非判定とは、輸出しようとする製品や技術が、国際的な規制リストや日本独自の規制に該当するか否かを確認する手続きです。例えば、以下の2つの規制が代表的なものとなります。
①リスト規制
兵器転用可能な製品や技術を対象とした規制
②キャッチオール規制
特定の用途やユーザーに対する輸出規制
これらの判定が適切に行われないと、意図せず国家安全保障上のリスクを生じさせたり、国際社会からの信頼を損ねたりする可能性がありますので、慎重に行う必要があります。
3 具体的な事例
①事例1『技術輸出の誤判定による経済制裁』
ある企業が新型材料の輸出を行った際、該非判定を誤り、実際にはリスト規制に該当する製品を輸出していました。この製品は軍事用途への転用が可能であり、輸出先の国は国際的な制裁対象国でした。その結果、企業は罰則を受けたうえ、経済制裁違反として国際的な非難を浴び、取引先からの信用を失いました。
典型的なケースではありますが、該非判定が適切に行われないと、日本国内での法的責任だけでなく、そもそも将来的な事業継続にも大きな影響を及ぼすことがあります。
②事例2『技術提供の不適切な管理』
日本の企業が、海外の研究機関と共同研究を行う際、該非判定を怠り、規制対象の技術データを提供してしまいました。
その結果、当該技術が第三国の軍事計画に転用される可能性が浮上し、企業は日本政府から指導を受けました。
たまに勘違いをされている事業者の方がおりますが、外為法では物品の輸出だけでなく、技術情報の提供も規制対象ですので、技術に関しても慎重な確認が必要です。
4 該非判定を適切に行うためのポイント
①社内体制の整備
輸出管理に関する社内規程を整え、担当者の教育・訓練を徹底する必要があります。
②専門家の活用
該非判定は複雑なプロセスを伴うため、法律や技術の専門家によるサポートを活用することが有効です。
③最新の規制動向の把握
国際情勢や法改正に伴い規制内容は変化します。常に最新情報を入手し、適切に対応することが求められます。
5 適切な体制を整えることが重要です
外為法とそれを踏まえた該非判定は、企業が国際的な責任を果たし、事業を継続的に発展させるための重要な柱です。
経済安全保障の観点からも、該非判定を正確かつ慎重に行うことが求められます。このためには上記のとおり、輸出管理に関する社内体制の強化と最新情報の収集が不可欠です。
該非判定や外為法に関する疑問が少しでもある場合は、専門家にご相談いただくことを強くお勧めいたします。
何か問題が発生してからでは手遅れとなる場合も多く、事前の対応が非常に重要です。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
該非判定は慎重に行いましょう
外国為替及び外国貿易法(以下、「外為法」といいます)は、国際的な平和と安全を維持するための重要な法律です。
特に、日本から貨物を輸出するに際しては、輸出する貨物が戦略物資や軍事転用可能な技術に該当しないかどうか等を適切に判断(いわゆる、該非判定)する必要があります。しかしながら、この該非判定を軽視し、誤った輸出行為を行った場合、単なる法的リスクだけでなく、昨今話題となっている経済安全保障の観点からも深刻な影響を及ぼします。
そこで本日は、外為法の規定の順守を疎かにすることのリスクについて、概要とはなりますがご説明いたします。
1 該非判定を怠る場合の様々なリスク
該非判定を適切に行わずに輸出を行う場合、以下のようなリスクが発生します。
(1) 法的リスク
外為法違反に該当すると、例えば、以下の厳しい罰則が科される可能性があります。
①刑事罰
外為法第70条では、無許可輸出が判明した場合、最高で10年以下の懲役または1,000万円以下の罰金(法人の場合は5億円以下)が科されます。
②行政処分
経済産業省から事業停止命令や輸出許可の取り消しを受けるリスクがあります。
(2) 経済的リスク
罰金や事業停止による直接的な経済的損失だけでなく、取引先からの信頼を失い、契約の破棄や市場からの排除といった二次的な損害も生じます。
(3) 国際社会での信用失墜
外為法違反が国際的に報じられると、日本全体の信頼を損ねる可能性があります。
特に輸出先国が敏感な技術や資材を輸入した場合、外交問題に発展する危険性すら存在することは改めて強調しておきます。
2 経済安全保障の観点からのリスク
経済安全保障は、近年注目を集めている分野です。
特に以下の点で、該非判定を怠る行為は日本の安全保障に直結する問題となります。
(1) 軍事転用のリスク
一見無害に見える技術や部品が、軍事目的で使用されるケースがあります。
たとえば、半導体や高精度機械は、ミサイルや監視技術の開発に利用される可能性があります。
(2) テロリストや制裁対象国への流出
該非判定を怠ると、意図せずにテロリストや国際的な制裁対象国に戦略物資を供与する結果を招きかねません。これにより、国際的な制裁や報復措置を受けるリスクがあります。
3 該非判定を怠らないための対策
輸出者としては、以下の対策を徹底することが求められます。
①適切な該非判定
対象物品や技術が輸出貿易管理令に定められた「リスト規制」に該当するかを確認し、必要に応じて専門家や弁護士の助言を受けること。
②社内コンプライアンス体制の整備
社内で輸出管理の専門部署を設け、該非判定を二重・三重にチェックする体制を整えること。
③定期的な教育と研修
社員に外為法の重要性を理解させ、違反行為を未然に防ぐための教育を徹底すること。
4 外為法のルールは非常に難しく、専門家も交えた体制作りが重要です
外為法に基づく該非判定を軽視する行為は、単なる法律違反にとどまらず、経済安全保障や国際的な信頼に深刻な影響を及ぼします。
輸出者は「知らなかった」「確認不足だった」という言い訳が通用しないことを認識し、法令遵守を最優先に行動すべきです。
万が一、該非判定に関する疑問や不安がある場合は、専門家に相談することを強くお勧めします。違法行為を未然に防ぎ、健全なビジネス活動を維持するために、法令の遵守を徹底していきましょう。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
用途の回答が曖昧なケース
外為法上、貨物を輸出する場合には、リスト規制、キャッチオール規制といった規制の該当性を判断しなければならないことは、貨物の輸出を業として行っている法人や個人事業主の方に広く知られていることと思います。
また、大学や各種研究機関においては、共同研究や留学生の受け入れ等、外為法の規制該当性に関して非常に微妙な判断をする必要がある場面も多くあります。
本日は取扱いを間違いやすい(勘違いしやすい)事例をご紹介いたします。
1 事例
日本の大学のA教授は、外国ユーザーリストに掲載されている海外の大学から輸出令別表第1の16の項に該当する機器の提供依頼を受けた。用途を海外の大学側に確認したところ、曖昧な回答に終始された。A教授としては、海外の大学側は民生用途に使用するものと考えてはいるが、海外の大学側の回答内容を踏まえて、どのように対応すべきかを大学側に照会した。
2 正しい対応
海外の大学側が用途確認を事実上拒んでおりますので、需要者要件に関する明らかガイドラインに該当します。
そのため、大量破壊兵器キャッチオール規制の需要者要件に該当し、輸出許可を取得する必要があります。
A教授の主観的な考えはさておき、明らかガイドラインを踏まえて輸出許可の取得の有無は検討する必要がある点は改めて注意が必要です。
3 外為法の規制には十分ご注意ください
貨物を輸出する場合(及び技術を国際間で移転、提供する場合)には、外為法上の厳格な規制が存在します。
日本国内で購入したものであるから、海外に輸出しても問題ないと安易に考えることは非常に危険であり、日本国内で一般に販売されている物品であっても、海外に輸出する際には規制対象となる品目は多数存在します。
日用品として用いる小さな機械製品であっても大量破壊兵器や一般兵器に転用することが可能な場合は多数存在します。
また、外為法上の許可を取得することが煩雑であることから、安易に特例の適用があると判断することは非常にリスクの高い行為であるといわざるを得ません。
知らなかったでは済まされず、重大な犯罪行為(ひいては国際的な平和を損なう行為にもなりかねないことはくれぐれも気を付けるべきです。)となってしまい、違反した場合には重い刑事罰等も存在しますので、貨物を輸出する場合(及び技術を国際間で移転、提供する場合)において、外為法の規制内容に少しでも不安がある場合には、事前にご相談いただくことを強くお勧めいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
絶版書籍と外為法
外為法上、貨物を輸出する場合には、リスト規制、キャッチオール規制といった規制の該当性を判断しなければならないことは、貨物の輸出を業として行っている法人や個人事業主の方に広く知られていることと思います。
また、大学や各種研究機関においては、共同研究や留学生の受け入れ等、外為法の規制該当性に関して非常に微妙な判断をする必要がある場面も多くあります。
本日は取扱いを間違いやすい(勘違いしやすい)事例をご紹介いたします。
1 事例
日本の大学のA教授は、海外の知人の依頼で、10年前に出版されたものの現在は絶版となっておりほとんど手に入れることが不可能となっている専門書を郵送することにした。ただし、当該専門書においてはリスト規制該当技術の説明がなされていたため、当該専門書を郵送するにあたり役務取引許可を取得する必要があるかどうかを大学側に照会した。
2 正しい対応
既に絶版となっており、入手がほぼ困難になっているとしても、不特定多数の者に対して公開されている技術です。そのため、貿易外省令第9条第2項第9号に基づき、役務取引許可を取得することは不要です。
ただし、大学のコンプライアンスの観点からは輸出を認めるかどうか別途検討が必要です。
3 外為法の規制には十分ご注意ください
貨物を輸出する場合(及び技術を国際間で移転、提供する場合)には、外為法上の厳格な規制が存在します。
日本国内で購入したものであるから、海外に輸出しても問題ないと安易に考えることは非常に危険であり、日本国内で一般に販売されている物品であっても、海外に輸出する際には規制対象となる品目は多数存在します。
日用品として用いる小さな機械製品であっても大量破壊兵器や一般兵器に転用することが可能な場合は多数存在します。
また、外為法上の許可を取得することが煩雑であることから、安易に特例の適用があると判断することは非常にリスクの高い行為であるといわざるを得ません。
知らなかったでは済まされず、重大な犯罪行為(ひいては国際的な平和を損なう行為にもなりかねないことはくれぐれも気を付けるべきです。)となってしまい、違反した場合には重い刑事罰等も存在しますので、貨物を輸出する場合(及び技術を国際間で移転、提供する場合)において、外為法の規制内容に少しでも不安がある場合には、事前にご相談いただくことを強くお勧めいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
無償告示と少額特例
外為法上、貨物を輸出する場合には、リスト規制、キャッチオール規制といった規制の該当性を判断しなければならないことは、貨物の輸出を業として行っている法人や個人事業主の方に広く知られていることと思います。
また、大学や各種研究機関においては、共同研究や留学生の受け入れ等、外為法の規制該当性に関して非常に微妙な判断をする必要がある場面も多くあります。
本日は取扱いを間違いやすい(勘違いしやすい)事例をご紹介いたします。
1 事例
日本のメーカAは、1年前に海外に輸出した貨物について、故障したことから同等の製品を交換することを考えている。
その際にいわゆる無償告示の利用を検討しているが、1年前に輸出した際には少額特例を利用しており、通常の手続とは異なる手続で輸出していたことから、交換品の輸出に当たっては無償告示を利用することができず、他の特別な手続をとる必要があるのではないか、と考えている。
2 正しい対応
上記メーカーAの対応、慎重な姿勢であり輸出管理の観点からは望ましい姿勢ではありますが、本件に関しては、少額特例を利用して輸出した貨物についても、無償告示を利用することは可能です。ただし、無償告示の利用にあたっての各要件については一般貨物と同様に充足する必要があります。
3 外為法の規制には十分ご注意ください
貨物を輸出する場合(及び技術を国際間で移転、提供する場合)には、外為法上の厳格な規制が存在します。
日本国内で購入したものであるから、海外に輸出しても問題ないと安易に考えることは非常に危険であり、日本国内で一般に販売されている物品であっても、海外に輸出する際には規制対象となる品目は多数存在します。
日用品として用いる小さな機械製品であっても大量破壊兵器や一般兵器に転用することが可能な場合は多数存在します。
また、外為法上の許可を取得することが煩雑であることから、安易に特例の適用があると判断することは非常にリスクの高い行為であるといわざるを得ません。
知らなかったでは済まされず、重大な犯罪行為(ひいては国際的な平和を損なう行為にもなりかねないことはくれぐれも気を付けるべきです。)となってしまい、違反した場合には重い刑事罰等も存在しますので、貨物を輸出する場合(及び技術を国際間で移転、提供する場合)において、外為法の規制内容に少しでも不安がある場合には、事前にご相談いただくことを強くお勧めいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
無償告示における交換の順番
外為法上、貨物を輸出する場合には、リスト規制、キャッチオール規制といった規制の該当性を判断しなければならないことは、貨物の輸出を業として行っている法人や個人事業主の方に広く知られていることと思います。
また、大学や各種研究機関においては、共同研究や留学生の受け入れ等、外為法の規制該当性に関して非常に微妙な判断をする必要がある場面も多くあります。
本日は取扱いを間違いやすい(勘違いしやすい)事例をご紹介いたします。
1 事例
日本のメーカAは、1年前に海外に輸出した貨物について、故障したことから同等の製品を交換することを考えている。
その際にいわゆる無償告示の利用を検討しているが、同等の製品である以上、すぐに交換品を輸出して、その後故障した貨物を輸入するという手続で問題ないかどうか。
2 正しい対応
上記メーカーAの対応では無償告示の利用はみとめられません。
あくまでも無償告示第一合1では「本邦において修理された後再輸出するもの」と規定しておりますので、故障した貨物については、先に日本に輸入した上で、その後交換品を輸出するという流れを取る必要があります。
実質的には同じことだと思われる事業者も存在するとは思いますが、ルールですので、このような流れを取る必要があります。
3 外為法の規制には十分ご注意ください
貨物を輸出する場合(及び技術を国際間で移転、提供する場合)には、外為法上の厳格な規制が存在します。
日本国内で購入したものであるから、海外に輸出しても問題ないと安易に考えることは非常に危険であり、日本国内で一般に販売されている物品であっても、海外に輸出する際には規制対象となる品目は多数存在します。
日用品として用いる小さな機械製品であっても大量破壊兵器や一般兵器に転用することが可能な場合は多数存在します。
また、外為法上の許可を取得することが煩雑であることから、安易に特例の適用があると判断することは非常にリスクの高い行為であるといわざるを得ません。
知らなかったでは済まされず、重大な犯罪行為(ひいては国際的な平和を損なう行為にもなりかねないことはくれぐれも気を付けるべきです。)となってしまい、違反した場合には重い刑事罰等も存在しますので、貨物を輸出する場合(及び技術を国際間で移転、提供する場合)において、外為法の規制内容に少しでも不安がある場合には、事前にご相談いただくことを強くお勧めいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。