このページの目次
EPA活用の落とし穴、事後確認(検認)とは?
経済連携協定(EPA)を活用した関税削減は、企業の国際競争力の向上に寄与する制度です。しかし、その恩恵を享受するためには、厳格なルールを遵守しなければなりません。特に見過ごされがちなのが、輸入許可から数年後に実施されるEPAに関する事後確認(検認)のリスクです。これは、EPAを利用して行われた輸入申告の内容が正しかったか、事後的に精査される制度を指します。
関税削減という目の前のメリットに安堵していると、税関から詳細な質問書が送付される場合があります。そして、その指摘が過去数年分に遡り、削減したはずの関税額に加えて重いペナルティ(過少申告加算税や延滞税)が課される事態に発展するケースも少なくないのです。これは、企業の財務に大きな影響を及ぼす経営リスクとなる可能性があります。EPAの適用には、こうした潜在的な危険が伴うことをまず認識する必要があります。
ある日突然やってくる「お問い合わせ」の実態
EPAに関する事後確認(検認)は、多くの場合、「EPA(経済連携協定)に係る原産性に関する質問書」といった表題の文書が送付されることから始まります。これは単なる形式的な問い合わせではありません。その内容は極めて詳細かつ専門的であり、十分な準備と専門的な理解がなければ、適切な対応が難しい内容です。
具体的には、以下のような情報の提出を求められることが一般的です。
- 対象貨物の製造工程フロー図
- 使用されている全部材のHSコードと仕入先情報
- 総部品表(BOM)、原価計算書(コストデータ)
- サプライヤーから入手した原産性を証明する資料
- 船積書類一式(インボイス、B/L等)
これらの書類を迅速かつ正確に提出できなければ、税関の疑念を深めることになりかねません。特に、輸入事後調査は必ずしも事前通知があるとは限らず、突然の連絡に慌てて資料を探し始めるようでは、対応が後手に回ってしまうでしょう。この点からも、日頃からの準備が重要です。
否認された場合のリスク:追徴課税と信用の失墜
もし、事後調査で原産性が認められず、EPAの適用が否認された場合、企業には金銭面と信用面の双方で影響が生じる可能性があります。
第一に、深刻な金銭的リスクです。否認された取引について、本来支払うべきだった関税と、EPAによって減免されていた関税の差額を、過去に遡って一括で納付しなければなりません。これに加え、ペナルティとして過少申告加算税(原則10%~15%)と、納付が遅れた日数に応じた延滞税が課されます。意図的な不正と判断されれば、重加算税(35%~40%)という、さらに重いペナルティが課される可能性もあります。
第二に、事業運営に影響する信用上のリスクです。輸入者であれば、追徴課税の負担はもちろん、税関から「コンプライアンス意識の低い企業」という評価を受け、今後の通関検査が厳格化される恐れがあります。輸出者の立場であれば、取引先である輸入者に多大な迷惑をかけることになり、最悪の場合、取引停止や損害賠償請求に発展する可能性も否定できません。一度失った信用を取り戻すのは、容易なことではありません。
参照:税関「事後確認」
検認に耐えるための「証拠」:徹底解説・書類保存義務
EPAに関する事後確認(検認)に対応するための鍵は、ただ一つ。それは、「自社の産品が協定上の原産品であることを、客観的な証拠書類に基づいて論理的に説明できるか」という点に尽きます。口頭での説明や担当者の記憶は、残念ながら証拠にはなりません。税関調査官を納得させるためには、定められた書類を、定められた期間、適切に保存し、求められた際に速やかに提示できる体制が不可欠です。この書類保存義務は、EPA活用の根幹をなす重要な管理事項です。
協定と国内法で異なる?保存期間の考え方
EPAの書類保存で多くの担当者が混乱するのが「保存期間」です。実は、これには二つの異なるルールが存在します。
- EPA協定上の義務:多くの協定では、輸出者または生産者に対し、原産地証明書やその根拠資料を「作成または発給の日から4年または5年間」保存するよう定めています。(例:日EU・EPAは4年、TPP11は5年)
- 日本の関税法上の義務:一方、日本の関税法上、業として輸入する輸入申告者は、輸入許可の日の翌日から、帳簿は7年間、書類は5年間保存する必要があります。
では、実務上はどちらに合わせるべきでしょうか。結論から言えば、より長い「5年間」を基準に社内ルールを整備すべきです。なぜなら、日本の税関調査は日本の法律(関税法)に基づいて行われるため、たとえ協定上の保存期間が過ぎていても、関税法上の義務を果たしていなければ指導の対象となるからです。リスク管理の観点からは、最も厳しい基準に準拠するのが鉄則です。また、関税関係帳簿書類の電子保存制度への対応も視野に入れ、データでの保存体制を構築することも重要となります。
最低限揃えるべき必須書類リスト
税関事後調査に備え、最低限保存しておくべき書類は、大きく4つのカテゴリーに分類できます。これらの書類が揃って初めて、原産性を一貫して説明しやすくなります。
- 申告・証明に関する書類
- 第一種特定原産地証明書の控え
- 自己申告制度における原産品申告書・申告文の控え
- 原産品判定依頼書(商工会議所へ提出した書類)
- 取引・通関に関する書類
- インボイス(仕入書)、パッキングリスト(梱包明細書)
- B/L(船荷証券)またはAir Waybill(航空貨物運送状)
- 輸出入許可通知書
- 原産性の根拠資料
- 総部品表、製品原価計算書、製造原価明細書
- 製造工程説明書、工程フロー図
- HSコードの分類に関する根拠資料(対比表など)
- サプライヤーからの証明書類
- サプライヤー証明書(Supplier’s Declaration)
- サプライヤー証明書の根拠となる資料
特に、原産地証明書の不備はEPA適用の否認に直結するため、細心の注意が必要です。より具体的な手順については、原産地証明書の不備への対応手順をご覧ください。
サプライヤー証明書:取得と管理の重要ポイント
自社で製品を完結生産している場合を除き、外部から調達した材料や部品を用いて製品を製造している場合、「サプライヤー証明書」の管理が極めて重要になります。これは、最終製品の原産性を証明する上で、その構成要素である材料・部品が原産品であることを証明するための根拠資料となるからです。
例えば、関税分類変更基準(CTCルール)を満たすためには、非原産材料のHSコードが最終製品のHSコードから変更されていることを示す必要があります。また、付加価値基準(RVCルール)を適用する場合は、原産材料の価格を正確に計算する必要があります。サプライヤー証明書は、これらの計算の前提となる情報を担保する、重要な根拠資料です。
しかし、「サプライヤーから証明書をもらっているから安心」と考えるのは早計です。税関は、その証明書が本当に正しいのか、根拠まで遡って確認することがあります。したがって、以下の点に留意する必要があります。
- 根拠資料の確認:サプライヤーに対し、証明書の根拠となる資料(製造工程や部品構成など)を必要に応じて提示してもらえるよう、予め合意しておく。
- 定期的な更新:材料の仕様変更や調達先の変更がないか、サプライヤーと定期的にコミュニケーションを取り、証明書の内容を最新の状態に保つ。
- 連携体制の構築:サプライヤーの協力が得られない場合、原産性の証明は極めて困難になります。調達部門と連携し、取引開始時にEPAへの協力体制を契約に盛り込むなどの対策が有効です。
サプライヤーから調達する「非原産品」の扱いや「加工工程」の解釈は、税関調査における主要な論点の一つです。より具体的な手順については、非原産品や加工工程の確認ポイントをご覧ください。
「仕組み」でリスクを防ぐ:検認に強い社内体制の作り方
EPAの適切な運用は、特定の担当者の知識や経験だけに依存するべきではありません。担当者の異動や退職によってノウハウが失われ、ある日突然、過去の申告が根拠不明になるという事態は、多くの企業で起こりうるリスクです。こうした属人的な管理から脱却し、組織として継続的にリスクを管理するためには、「仕組み」としての社内体制を構築することが不可欠です。貿易ビジネスを「通関リスク」から守るためには、法務、経理、調達、営業といった関連部署が有機的に連携するガバナンス体制が求められます。
EPA・FTAの活用には、原産品判定、原産地証明、サプライヤー証明、保存義務といった一連のプロセスが伴います。これらは関税削減という大きなメリットをもたらす一方で、誤った適用による追徴課税のリスクを伴います。特に税関事後調査では、これらの各プロセスが適切に管理・文書化されているかが厳しく問われます。当事務所では、このメリットとリスクの両面を整理し、検認に耐えうる強固な社内体制の構築をサポートしています。
責任者と担当部署を明確にする
社内体制構築の第一歩は、EPA運用に関する責任部署と責任者を明確に定めることです。責任の所在が曖昧だと、「それは経理の仕事だと思っていた」「調達からの情報がなかった」といった部署間の責任の押し付け合いが生じ、結果として誰も全体を把握していないという危険な状況に陥ります。
企業の規模や体制によって最適な形は異なりますが、例えば以下のようなモデルが考えられます。
- 輸出入管理部主導型:貿易実務を専門とする部署が全体を統括する。
- 法務・コンプライアンス部主導型:法的リスク管理の観点から全体を監督する。
- プロジェクト型:各関連部署から担当者を選出し、横断的なチームで対応する。
重要なのは、誰が最終的な意思決定を行い、誰が実務を管理するのかを社内規程などで明文化することです。忘れてはならないのは、通関業者に業務を委託していても、法律上の輸入者としての最終的な法的責任はすべて自社にあるという事実です。
原産性判定から書類保管までの業務フローを標準化する
「あのベテラン担当者しか、この製品の原産性判定はできない」という状況は、極めて脆弱です。担当者が変わっても業務品質を維持し、誰が対応しても同じ結論と根拠に辿り着けるよう、一連の業務フローを標準化し、マニュアルとして文書化することが重要です。
業務マニュアルには、以下のような項目を盛り込むと良いでしょう。
- 適用するEPAの選定:輸出入相手国に応じて、どの協定が最も有利か判断する基準
- HSコードの確認:品目分類の確認手順と、判断に迷った際の相談先(税関の「事前教示制度」の活用など)
- 品目別規則の確認:協定ごとの品目別規則の調べ方と解釈
- 原産性判定の実施:CTC、RVC等の計算方法と判定記録の残し方
- 根拠資料の作成・収集:必要な書類のフォーマットと収集先
- 書類の体系的な保管:案件ごとのファイリングルールと保存場所(物理・電子)
これにより業務の属人化が排除され、組織全体の対応能力が向上します。
定期的な社内監査と教育の仕組み
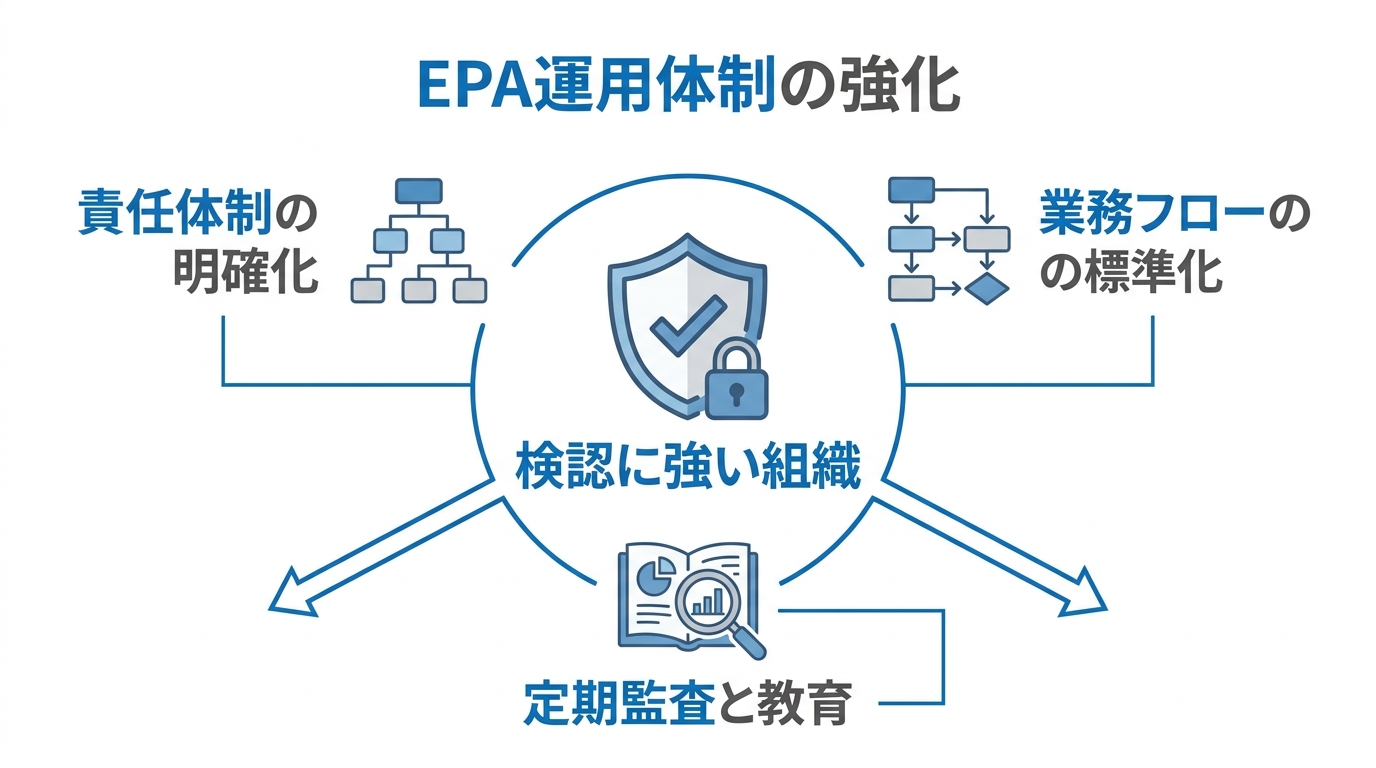
一度構築した体制やマニュアルも、時間と共に形骸化してしまう危険があります。それを防ぐためには、定期的な自己点検(社内監査)と関係者への継続的な教育を仕組みとして組み込むことが不可欠です。
社内監査では、以下のような項目をチェックします。
- ランダムに抽出した輸出入案件について、必要な根拠資料がすべて揃っているか。
- サプライヤー証明書の有効期限が切れていないか。管理台帳は更新されているか。
- 業務マニュアル通りに作業が実施されているか。
教育においては、EPAの担当者だけでなく、設計開発、調達、営業といった関連部署のスタッフにも、協定の基本や自社業務との関連性を理解してもらうことが重要です。法改正や新たな協定の発効など、情報は常にアップデートされます。事後調査でチェックされる重要論点を社内で共有し、組織全体の知識レベルを維持・向上させる文化を醸成することが、長期的なリスク管理に繋がります。
いますぐ実践!EPA運用体制セルフチェックリスト
これまでの解説を踏まえ、貴社のEPA運用体制に潜在的なリスクがないか、客観的に評価するためのチェックリストを作成しました。一つでも「いいえ」がつく項目があれば、それは将来の追徴課税リスクに繋がる可能性があります。この機会に、税関事後調査への事前準備としてご活用ください。
書類管理編
- □ はい / □ いいえ:原産性の根拠資料(原価計算書、総部品表など)を、案件ごとに整理して保管していますか?
- □ はい / □ いいえ:書類の保存期間を、関税法に基づき「5年間」とする社内ルールがありますか?
- □ はい / □ いいえ:税関から質問があった際、該当する書類を1営業日以内に探し出せますか?
社内体制編
- □ はい / □ いいえ:EPA運用に関する責任部署と責任者が、社内規程などで明確に定められていますか?
- □ はい / □ いいえ:原産性判定の手順を定めた業務マニュアルは存在し、定期的に見直されていますか?
- □ はい / □ いいえ:担当者以外(上長や関連部署)も、EPA活用のリスクについて理解していますか?
- □ はい / □ いいえ:EPAに関する法改正や最新情報を、定期的に収集・共有する仕組みがありますか?
サプライヤー管理編
- □ はい / □ いいえ:サプライヤー証明書の内容(HSコード、原産性など)の妥当性を確認していますか?
- □ はい / □ いいえ:サプライヤー証明書の有効期限を管理し、定期的に更新を依頼する体制ができていますか?
- □ はい / □ いいえ:サプライヤーに対し、税関調査時に根拠資料の提示に協力してもらうよう、予め合意していますか?
万が一、税関から調査通知が届いたら?
どれだけ万全の準備をしていても、税関から調査通知が届く可能性はゼロではありません。しかし、事前の備えがあれば、慌てる必要はありません。むしろ、ここからの初動対応が、その後の展開を大きく左右します。パニックに陥らず、冷静かつ組織的に対応することが重要です。この税関事後調査への初動対応を誤ると、不利な状況を招きかねません。
慌てず確認すべき3つのポイント
通知を受け取ったら、まず以下の3点を正確に把握してください。
- 誰からの通知か?
税関のどの部署(調査部門、事後調査担当など)からの通知であるかを確認します。これにより、調査の性質や緊急度をある程度推測できます。 - 何についての調査か?
調査の対象となっている品目、輸出入の時期、具体的な質問内容などを文書から正確に読み取ります。相手の要求を理解することが、的確な対応の第一歩です。 - 回答期限はいつか?
通常、回答には期限が設定されています。この期限を厳守することは絶対ですが、資料の準備に時間が必要な場合は、正直にその旨を伝え、期限の延長を交渉することも可能です。
重要なのは、自己判断で安易に回答しないことです。特に、根拠が不確かなまま回答してしまうと、後から撤回することが難しくなります。まずは税関職員の調査権限の範囲を理解し、状況を冷静に整理しましょう。
社内での情報共有と対応チームの組成
税関からの通知を担当者一人が抱え込むのは、最も避けるべき事態です。速やかに上長に報告し、法務、経理、調達など関連部署と情報を共有してください。そして、正式な対応チームを組成し、組織として一貫した方針のもとで対応に当たることが不可欠です。
この段階で、通関・貿易に詳しい弁護士などの外部専門家に連絡を取ることは、非常に有効な選択肢です。専門家は、税関の意図を正確に読み解き、法的な観点から対応方針を整理する手助けをしてくれます。弁護士と通関業者の役割には違いがあり、特に法的な防御が求められる場面では、法律の専門家である弁護士の知見が不可欠となります。
専門家への相談がリスク管理に有効な理由
EPAの運用は、単なる貿易実務にとどまらず、法解釈やリスク管理が複雑に絡み合う専門領域です。自己判断だけで進めることには限界があり、気づかぬうちに大きなリスクを抱え込んでしまう可能性があります。問題が発生する前に、あるいは問題が小さいうちに専門家の視点を取り入れることこそ、最良のリスク管理と言えるでしょう。特に、当事務所の代表弁護士のように通関士資格を持つ弁護士であれば、通関実務と法律の両面から、貴社のビジネスを強力にサポートすることが可能です。
予防法務としての「EPA体制診断」
「自社の体制で本当に大丈夫だろうか」という漠然とした不安を解消するために、当事務所では「EPA体制診断」サービスをご提供しています。これは、将来行われる可能性のある税関事後調査を想定し、専門家の視点(=税関の視点)で貴社の書類管理方法や社内体制をレビューし、潜在的なリスクを洗い出して具体的な改善策を提案するものです。
この診断を受けることで、調査への具体的な予行演習となり、弱点を事前に補強することができます。これにより、担当者は安心して日々の業務に集中でき、経営者は予期せぬ追徴課税のリスクから会社を守ることが可能になります。関税・通関に関する問題は、早期に課題を把握し、対応を検討することが重要です。
検認対応における弁護士の役割
万が一、実際に税関の検認が始まってしまった場合、弁護士は貴社の代理人として、法的な防御活動を全面的にサポートします。
- 税関との交渉代理:企業の代理人として税関と直接交渉し、不当な指摘に対しては法的根拠をもって反論します。
- 提出書類の法的レビュー:税関に提出するすべての書類を事前にレビューし、法的に不利にならないか、説明に矛盾がないかを精査します。
- 意見書の作成:原産性の正当性を法的な観点から主張する意見書を作成し、税関に対して論理的に説明します。
特に、通関士資格を持つ弁護士は、通関実務の細かな知見と、税関の処分に対する不服申立てといった法的手続きを組み合わせた、通関実務と法的手続の双方を踏まえ、多角的な防御方針を検討できます。EPAに関するお悩みは、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。