このページの目次
インボイス価格だけでは危険!関税評価と加算要素の重要性
海外から商品を輸入する際、多くの担当者の方が「インボイス(仕入書)に記載された価格」をそのまま申告価格として処理していないでしょうか。しかし、その運用は、後に大きな財務リスクを招く可能性があります。
「通関業者に任せているから大丈夫」という考えも危険な誤解かもしれません。法律上、輸入申告の最終的な責任はすべて輸入者自身にあります。そして、税関は輸入許可後、数年経ってから「事後調査」を行い、申告内容の正確性を厳しくチェックします。この調査で申告漏れが発覚すれば、不足していた関税・消費税に加え、過少申告加算税や延滞税といった重いペナルティが課されることになるのです。
特に、海外メーカーとの取引においては、商品代金以外に支払う「ロイヤルティ」や、製造を委託するために提供する「金型」、あるいは無償で支給する「原材料」などが、関税を計算する上での課税価格に含めるべき「加算要素」となるケースが少なくありません。これらはインボイスには記載されないため、見落とされがちなのです。
当職がご相談を受ける中でも、ライセンス料、開発費、金型・治工具の提供、あるいはインコタームズに応じた費用負担の整理が不十分だったために、事後調査で思わぬ指摘を受ける事例が後を絶ちません。
この記事では、通関士資格を有する弁護士として、輸入ビジネスに携わる皆様が安心して事業を継続できるよう、以下の点を体系的に解説します。
- 関税評価の基本的な考え方
- 特に問題となりやすい「ロイヤルティ」「金型費」「無償支給品」の判断基準
- 加算漏れが発覚した場合の具体的なリスク
- 明日から実践できる具体的なリスク対策
本記事を通じて、関税評価の正しい知識を身につけ、潜在的なリスクから貴社のビジネスを守るための一助となれば幸いです。
関税評価の基本構造:課税価格はこうして決まる
輸入貨物の関税額は、その品物の「課税価格」に「関税率」を掛けて算出されます。この「課税価格」を正しく算出するための国際的なルールが関税評価です。日本の関税法も、WTO関税評価協定という国際基準に準拠しています。
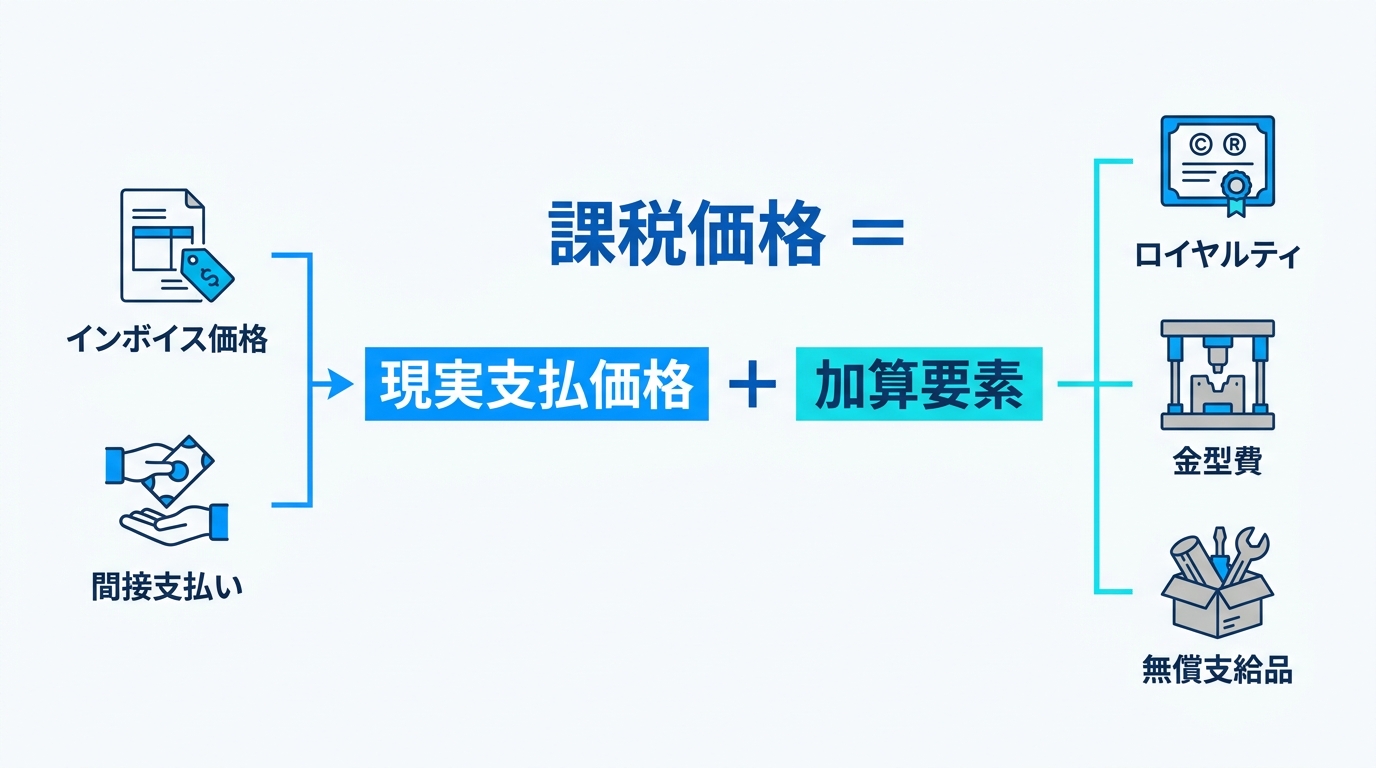
課税価格は、原則として以下の計算式で決定されます。
課税価格 = 現実支払価格 + 加算要素
それぞれの用語を少し詳しく見ていきましょう。
現実支払価格(Price Actually Paid or Payable)
これは、輸入貨物の購入代金として、買手(輸入者)が売手(輸出者)のために、または売手の利益のために支払う総額を指します。一般的にはインボイスに記載された商品代金がこれに該当しますが、注意が必要です。例えば、売手の指示で第三者に支払った費用(間接支払い)なども、この現実支払価格に含まれる場合があります。
加算要素(Additions to the Price)
現実支払価格に含まれていない費用のうち、関税法で定められた特定の費用を加算する必要があります。これが「加算要素」です。加算要素は法律で限定的にリストアップされており、何でも加算されるわけではありません。この記事で詳しく解説する「ロイヤルティ」「金型費」「無償支給品(アシスト)」は、その代表的なものです。
この「現実支払価格+加算要素」という構造を理解することが、適正な申告の第一歩となります。特に、親子会社間取引や特殊な契約条件がある場合には、評価申告が必要となるケースもありますので、注意が必要です。
(参照:原則的な課税価格の決定方法)
【論点別】主要な加算要素の判断基準と具体例
それでは、実務上、特に判断が難しいとされる3つの主要な加算要素について、加算対象となるか否かの判断基準を具体例と共に詳しく解説します。これらの要素は、契約内容や取引の実態によって取扱いが大きく異なるため、慎重な検討が求められます。見落としがあると、税関事後調査で加算要素の申告漏れとして指摘される可能性が高い項目です。
1. ロイヤルティ・ライセンス料:加算対象となる2つの要件
ブランドロゴが付された商品を輸入したり、特許技術が使われた製品を輸入したりする場合、商品代金とは別にロイヤルティやライセンス料を支払うことがあります。この支払いが加算要素となるかどうかは、以下の2つの要件を両方とも満たすかで判断されます。
- 輸入貨物との関連性
支払われるロイヤルティが、輸入する商品そのものに関連している必要があります。例えば、「輸入するTシャツに付された商標権」の使用料や、「輸入する機械に組み込まれた特許技術」のライセンス料などがこれに該当します。 - 取引条件性
ロイヤルティを支払うことが、その商品を輸入するための「取引条件」となっている必要があります。これは、売買契約書やライセンス契約書の内容から実質的に判断されます。例えば、「買手は、本商品を輸入するために、別途ライセンサー(特許権者)にライセンス料を支払わなければならない」といった趣旨の定めがあれば、取引条件性が認められやすくなります。
逆に、輸入貨物とは直接関係のない、例えば国内での販売促進活動に関するコンサルティング料や、日本国内でのみ使用する製造ノウハウの対価などは、原則として加算対象とはなりません。
特に、ハードウェアに組み込まれたソフトウェアのライセンス料などは判断が複雑になるケースが多く、契約内容の精査が不可欠です。
2. 金型費:無償提供・値引き提供時の評価方法
海外の工場に製品の製造を委託する際、日本から金型や治工具を提供することは珍しくありません。この金型を「無償」または「市場価格より安く」提供した場合、その金型の価値の一部または全部を輸入製品の価格に加算する必要があります。
なぜなら、もし輸入者が金型を提供しなければ、そのコストは製造原価に上乗せされ、結果的により高い商品価格で輸入することになるはずだからです。関税評価では、このような実質的な価値の移転を見逃しません。
加算すべき価額の計算と按分
- 加算額の算定:加算すべき金額は、原則としてその金型の「取得に要した費用」です。これには、金型の購入代金だけでなく、設計費用や、委託工場まで輸送するための運賃・保険料なども含まれます。
- 価額の按分:算出した金型費を、その金型を使って製造される製品に割り振る(按分する)必要があります。実務上は、初回輸入時に全額を加算する方法や、生産予定数量で割って1個あたりの単価に上乗せする方法などがあります。どちらを選択するかは、生産計画や管理のしやすさを考慮して決定します。継続的な輸入が見込まれる場合は、一括加算申告制度を利用することで、事務負担を軽減できる可能性もあります。
インコタームズがEXW(工場渡し)の場合、金型を工場に届けるまでの費用全般が加算対象となりうるため、特に注意が必要です。
3. 無償支給品(アシスト):材料・部品から設計図まで
加算対象となるのは金型だけではありません。買手(輸入者)が売手(輸出者)に対して、無償または値引きして提供する物品や役務で、輸入貨物の生産に用いられるものは「アシスト」として加算対象となります。
関税定率法では、アシストを以下の4つに分類しています。
- 材料・部品など:製品に組み込まれる材料、部品、部分品など。(例:日本から送った特殊なネジや生地)
- 工具・金型など:製品の生産に使われる工具、金型、鋳型など。
- 消費される物品:生産の過程で消費される物品。(例:研磨剤や触媒など)
- 技術・設計など:製品の生産に必要な、日本以外で開発された技術、設計、図面、工芸、意匠など。(例:製品の設計図面データや、海外での技術指導)
特に見落とされがちなのが、④の設計図や技術指導といった「役務」の提供です。これらはモノの形をしていませんが、その開発に要した費用を算定し、製品価格に加算しなければなりません。例えば、委託加工貿易で日本から生地を送り、輸入貨物の生産に必要な設計図面やデザインデータを本邦以外で作成して提供する場合、その作成費用はアシストに該当する可能性があります。
アシストは有償で提供した場合でも、その価格が市場価格と比べて不当に安い場合は、差額が加算対象となることがあるため、取引価格の妥当性も重要になります。
加算漏れが招く深刻なリスク:税関事後調査とペナルティ
もし、これらの加算要素の申告が漏れていたら、どうなるのでしょうか。その答えは「税関事後調査」にあります。
事後調査とは、輸入貨物の通関後に、税関職員が会社を訪問する等して、輸入申告が正しく行われていたかを帳簿等で確認する調査です。なお、税関による増額更正の期間は原則5年とされています。調査では、売買契約書、会計帳簿、海外送金記録などが精査され、インボイス価格以外に支払いがないか、無償提供した物品がないかが重点的にチェックされます。
ここで申告漏れを指摘されると、正当な理由がある場合などを除き、以下の附帯税等が課される可能性があります。
- 不足関税・消費税(本税):本来納めるべきだった税金。
- 過少申告加算税:原則として、修正申告等により増加した税額の10%が課されます。税関の調査通知後かつ更正予知前に修正申告した場合は5%となり、増加税額が一定額を超える部分には5%が加算されます。
- 延滞税:法定納期限からの日数に応じて課される利息に相当する税金。
これらは、たとえ意図的でなく、単なる知識不足や勘違いが原因であっても課されます。金額が大きくなれば、企業のキャッシュフローに深刻な影響を与えかねません。さらに、課税価格等の基礎となる事実について隠蔽・仮装がある場合には、過少申告加算税に代えて35%の重加算税が課されることがあります。無申告の場合は40%となり、一定の場合には加重措置もあります。
未来のリスクを防ぐには?明日からできる実務対策
では、どうすればこのようなリスクを防ぐことができるのでしょうか。法的な知識を深めることはもちろんですが、組織として取り組むべき実務的な対策が不可欠です。
社内管理体制(ICP)を構築する3つのポイント
加算要素の申告漏れは、通関担当者一人の問題ではなく、組織全体の情報共有の課題であることがほとんどです。リスクを根本から断つためには、輸入コンプライアンス・プログラム(ICP: Internal Compliance Program)の考え方に基づいた社内体制の構築が有効です。
- 部門横断での情報共有フローの確立
加算要素に関する情報は、社内の様々な部署に散在しています。購買部門(金型提供)、知財・法務部門(ロイヤルティ契約)、経理部門(海外送金)、開発部門(設計図提供)などの情報を、通関担当部署に一元的に集約する仕組みを構築することが最も重要です。 - 契約書のレビュー体制の整備
海外の取引先と海外取引先との契約書レビューで、関税評価の観点からリスクがないかをチェックするプロセスを導入しましょう。弁護士などの専門家を交えてレビューすることで、将来のリスクを未然に防ぐことができます。 - 定期的な内部監査の実施
加算要素の洗い出しや申告が正しく行われているか、定期的に自己点検する仕組みも有効です。過去の輸入取引をサンプルチェックし、問題がないかを確認するプロセスを定例化しましょう。
判断に迷ったら「事前教示制度」の活用を
取引が複雑で、ある費用が加算対象になるかどうかの判断にどうしても迷う場合もあるでしょう。そのような場合に、リスクを抱え込んだまま自己判断で申告するのは賢明ではありません。
有効な手段として、税関の「関税評価に係る事前教示制度」の活用を強くお勧めします。これは、輸入を予定している取引の内容について事前に税関へ照会し、関税評価上の取扱いについて書面で回答を得られる公的な制度です。
この書面回答を得ることには、次のようなメリットがあります。
- 法的安定性の確保:税関の見解を踏まえて、申告内容を検討できます。
- 事後調査リスクの低減:事前教示の回答対象となった取引について、示した事実関係に沿って申告した場合、回答書の有効期限内は輸入(納税)申告の審査で回答内容が尊重されます。ただし、実際の取引内容が照会内容と異なる場合や法令改正等がある場合には、異なる取扱いとなる可能性があります。
特に、高額なロイヤルティ契約を結ぶ場合や、複雑な按分計算を伴う金型を提供するようなケースでは、この事前教示制度を積極的に活用することで、将来の不確実性を取り除くことができます。
まとめ:専門家と共に築く、攻めと守りの輸入コンプライアンス
本記事では、輸入取引における関税評価の加算要素、特にロイヤルティ、金型費、無償支給品について詳しく解説しました。
インボイス価格のみを基準とした申告がいかに危険であるか、そして、これらの加算要素の判断には専門的な知識と慎重な検討が不可欠であることをご理解いただけたかと思います。加算漏れは、意図せずとも事後調査で指摘され、多額の追徴課税という深刻な結果を招きかねません。
これらの複雑な問題を輸入者様だけで完璧に管理するのは、決して容易なことではありません。契約書の解釈、関連法規の正確な理解、そして税関との適切なコミュニケーションには、高度な専門性が求められます。
私たち有森FA法律事務所は、通関士資格を有する弁護士が、法務と通関実務の両面から貴社のビジネスをサポートします。事後調査で指摘を受けないための社内体制構築(守り)はもちろんのこと、関税コストを適正化した取引スキームの構築や事前教示制度の活用支援(攻め)まで、一貫したコンプライアンス体制の実現をお手伝いいたします。
関税評価に関する少しでもご不安や疑問がございましたら、どうぞお気軽にご相談ください。貴社のビジネスが、法的安定性を確保しながら持続的に成長していくよう、実務的な支援を提供いたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。