このページの目次
「通関業者任せ」に潜む法的リスク|輸入者責任の基本
輸入ビジネスにおいて、通関手続きは専門知識を要するため、多くの企業が通関業者に業務を委託しています。しかし、「専門家に任せているから安心だ」という考えだけでは、申告内容の誤りや法令違反を見落とすリスクがあります。
結論から申し上げますと、たとえ通関業者に申告を依頼していても、申告内容や納税に関する責任は、原則として「輸入者」自身が負うことになります。もっとも、通関業者の過失等がある場合には、通関業者側の責任が別途問題となることがあります。これは、輸入ビジネスにおいて重要な前提です。
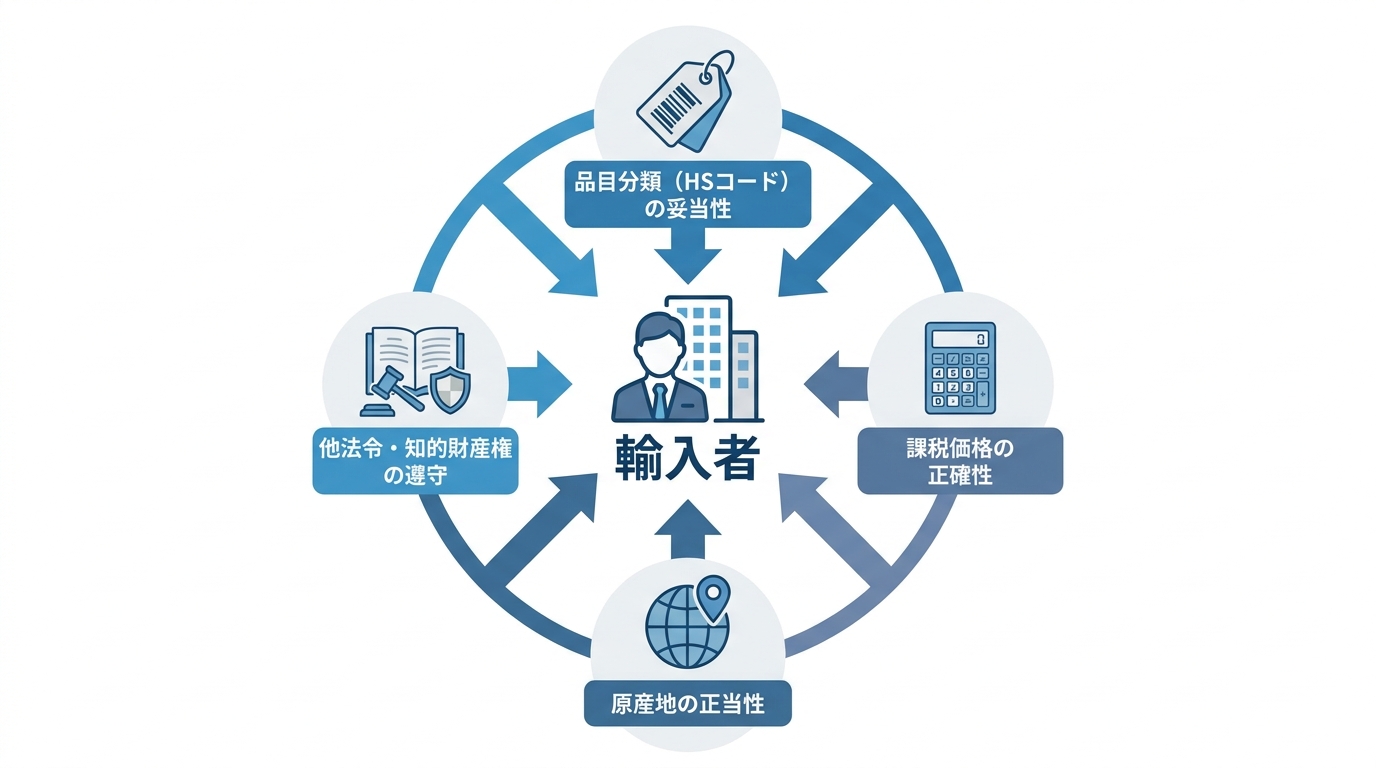
当事務所は、通関士資格を持つ弁護士として多くのご相談をお受けする中で、「まさか自社に責任が及ぶとは知らなかった」という経営者や担当者の方々の声を数多く耳にしてきました。通関業者に申告を依頼していても、品目分類(HSコード)、課税価格、原産地の妥当性、関税法以外の他法令の遵守、そして知的財産権を侵害する物品への対応といった重要な項目に関する確認責任は、輸入者側に残り続けるのです。
この記事では、なぜ「通関業者任せ」が危険なのか、その法的根拠を整理し、輸入企業の経営者・担当者が「社内で何を、どのように確認すべきか」を具体的なチェックリスト形式で徹底的に解説します。
より詳細な情報については、「通関業者に申告を依頼する場合のリスク」もご参照ください。
なぜ通関業者に任せても「輸入者の責任」は消えないのか?
輸入手続きにおける通関業者と輸入者の関係は、法律上、通関業者はあくまで輸入者の「代理人」または「代行者」という位置づけになります。つまり、通関業者は、輸入者から提供された商品情報や価格情報に基づいて、輸入者に代わって税関への申告手続きを行っているに過ぎません。
そのため、もし提供された情報そのものに誤りがあった場合、その情報に基づいて行われた申告の責任は、情報を提供した輸入者自身が負うことになるのです。例えば、商品の材質や機能を正確に伝えなかったために品目分類(HSコード)が誤っていた場合、その責任を通関業者に転嫁することは原則としてできません。通関業者のミスが原因で追徴課税が発生したケースも存在しますが、その責任を追及するには法的なハードルが伴います。
通関業者との契約書(通関業務約款)には、多くの場合、業者の責任を限定する免責条項が設けられています。このことからも、情報の正確性を担保する最終的な責任分界点が輸入者側にあることは明らかです。
知らないでは済まされない「申告納税制度」の原則
日本の関税制度は、「申告納税制度」という考え方を基本としています。これは、国(税関)が税額を計算して通知するのではなく、納税者である輸入者自身が、輸入する貨物の品目分類(HSコード)、課税価格、原産地を正しく判断し、それに基づいて納付すべき関税・消費税額を自ら計算して申告・納税するという制度です。
この制度があるからこそ、輸入者は主体的に正しい申告を行う義務を負い、同時に、誤った申告に対する責任も自ら負うことになるのです。
多くの輸入者は、申告が税関に受理されれば問題ないと考えがちですが、それは大きな誤解です。税関は、輸入許可後に「事後調査」を行う権限を持っています。事後調査では、過去の輸入申告が正しかったかどうかが詳細に検証され、申告漏れや誤りが発覚すれば、不足していた税金(追徴課税)に加え、過少申告加算税や延滞税といった重いペナルティが課される可能性があります。この税関長による関税額の訂正手続は、事業に深刻な影響を及ぼすことも少なくありません。
【社内確認リスト①】品目分類(HSコード)の妥当性
ここからは、輸入者が社内で確認すべき具体的な項目を見ていきましょう。最初の、そして最も重要な項目が「品目分類(HSコード)」の妥当性です。
HSコードは、あらゆる物品を国際的に統一された約5,000の項目に分類する番号であり、この番号によって関税率が決定されます。つまり、HSコードの判断を誤ることは、納税額の誤りに直結するのです。もし、本来よりも低い関税率のHSコードで申告していれば、税関の事後調査で指摘され、数年分の差額を追徴課税されるリスクがあります。実際に使用される関税率は、実行関税率表で確認できます。
より詳しいリスクについては、「HSコード誤認のリスク」の記事で詳細に解説していますので、併せてご覧ください。
通関業者に伝えた商品情報、本当に十分ですか?
正確なHSコードを導き出すためには、その商品を特定するための正確かつ詳細な情報が不可欠です。輸入者として、通関業者に「どのような情報を、どのレベルの具体性で提供するか」が極めて重要になります。
例えば、単に「電子機器」と伝えるだけでは不十分です。その機器が持つすべての機能(例:通信機能、測定機能、記録機能)、主要な構成部品、材質、そして具体的な使用用途といった詳細な情報があって初めて、通関業者は適切なHSコードを検討できます。
特に、複数の素材から成る衣類や、様々な機能を搭載した機械などは、どの要素を重視するかでHSコードが変わるため、情報提供の精度がそのまま申告の正確性に影響します。通関業者に渡している輸入申告における必要書類の情報が、商品の実態を正確に反映しているか、今一度見直すことが重要です。
社内で行うべきHSコードの定期的な見直し手順
一度決定したHSコードが、その後も常に正しいとは限りません。以下のような変化があった場合は、HSコードの見直しが必要です。
- 商品の仕様変更:材質や機能が少しでも変われば、HSコードも変わる可能性があります。
- 新製品の追加:新しい商品を扱う際は、改めて慎重な品目分類が必要です。
- 法改正:HSコードは、世界税関機構(WCO)によって約5年ごとに大きな改定が行われます。
社内で「誰が(担当者)」「いつ(タイミング)」「どのように(確認方法)」HSコードを見直すか、という簡単なルールを設けることをお勧めします。特に、商品のことを最もよく知る開発部門や商品企画部門と、貿易実務担当者が連携する体制を築くことが、誤りを未然に防ぐために重要です。こうした関税率表の所属の決定における原則を社内で共有することが不可欠です。
【社内確認リスト②】課税価格の正確性
関税額を算出するもう一つの重要な要素が「課税価格」です。多くの輸入担当者が「インボイスに記載された価格が課税価格である」と誤解していますが、これは典型的な間違いの一つです。
関税法では、原則として、買手(輸入者)が売手(輸出者)に支払う「現実支払価格」に、本来加算すべき特定の費用を加えたものが課税価格となると定められています。この加算すべき費用(加算要素)の申告漏れは、事後調査で最も指摘されやすい項目であり、多額の追徴課税につながる場合があります。
課税価格の決定、特に加算要素については、「関税評価(加算要素)の申告漏れを防御する」の記事で専門的に解説しています。
インボイス価格以外に「加算すべき費用」を見落としていないか?
課税価格を計算する上で、インボイス価格に加算すべき費用の代表例には、以下のようなものがあります。自社の取引に該当するものがないか、慎重に確認してください。
- 輸入港までの運賃・保険料:インボイス価格に含まれていない場合。
- ロイヤルティやライセンス料:輸入貨物に関する特許権や商標権の使用料を別途支払っている場合。
- 買手による無償提供物品・役務の費用:製造用の金型を海外の工場に無償で提供した場合の費用や、本邦以外で開発された設計図面等の役務費用。
- 売手への帰属収益:輸入後に商品を転売した利益の一部を売手に還元する契約がある場合、その金額。
- 仲介手数料等:買手の代理人ではない仲介者に支払う手数料。
特に、輸入申告とロイヤルティの扱いは解釈が複雑で、税関との見解の相違が生じやすいポイントです。
値引きや手数料は正しく処理されているか?
加算要素とは逆に、課税価格から控除できる費用もあります。例えば、輸入後に日本国内で行う据付や保守にかかる費用、国内の運送費などがこれに該当します。しかし、すべての値引きが認められるわけではありません。
仕入れ数量に応じたボリュームディスカウントなどは通常認められますが、過去の取引のクレーム補填としての値引きなど、当該輸入取引と直接関係のない値引きは課税価格から控除できない場合があります。
また、親子会社間のような特殊な関係がある者同士の取引価格は、その関係が価格に影響を与えていないことを証明できなければ、税関から否認されるリスクがあります。これは移転価格税制とも関連する複雑な論点であり、安易な価格設定は禁物です。「買付手数料」と「仲介手数料」の区別など、専門的な判断が求められるケースも少なくありません。
【社内確認リスト③】原産地の正当性
EPA(経済連携協定)やTPPといった協定を利用することで、通常よりも低い関税率(特恵関税)の適用を受け、コストを大幅に削減できます。しかし、この適用を受けるためには、輸入する産品が協定で定められた「原産品」であることを証明しなくてはなりません。
多くの輸入者は、輸出者が発行した「原産地証明書」があれば安心だと考えがちですが、この点にも注意が必要です。原産地証明書の正当性を確認し、その産品が協定上の原産資格を満たしていることを立証する最終的な責任は輸入者にあるのです。税関事後調査で関税ゼロが覆るリスクは決して低くありません。
事後調査で原産性が認められなかった場合、特恵関税の適用が否認され、本来納めるべきだった一般の関税率との差額を、過去数年分に遡って追徴されることになります。その金額は、企業収益に大きな影響を与える場合があります。
EPA特恵関税を利用する際の輸入者の義務とは?
EPAを利用する輸入者には、法律上、以下の義務が課せられています。
- 原産地証明書等の入手・保管義務:有効な原産地証明書を入手し、一定期間保管する義務。
- 原産性の確認義務:輸入しようとする産品が、協定で定められた複雑な原産地規則を満たしていることを確認する義務。
- 税関への説明義務:税関から求められた場合、原産品であることを証明するための根拠資料(部品表、製造工程表など)を提出し、説明する義務。
「証明書があるから大丈夫」ではなく、輸出者から原産性を裏付ける十分な証拠書類を入手し、自社でもその内容を検証するという主体的な姿勢が求められます。EPAを活用する場合は、原産性を説明できないと追徴リスクが生じることを認識する必要があります。
原産地証明書の有効性をどうやって確認するか
輸出者から入手した原産地証明書は、鵜呑みにせず、社内で以下の点をチェックする体制を整えましょう。
- 形式的なチェック:
- インボイスや船荷証券に記載された品名、数量、HSコードと一致しているか?
- 証明書の有効期間内か?
- 協定で定められた様式で作成されているか?
- 署名や発給機関印は正規のものか?
- 実質的なチェック:
- その産品に適用される原産地規則(例:関税分類変更基準、付加価値基準など)は何か?
- 輸出者から入手した資料は、その規則を満たしていることを十分に証明できる内容か?
産品ごとの詳細な品目別原産地規則を理解し、その上で証明書の妥当性を判断する必要があります。この原産地規則の基礎知識は非常に専門的であり、自社での確認が困難な場合は、安易に適用せず専門家に相談することが賢明です。
【社内確認リスト④】他法令・知的財産権のリスク
輸入ビジネスのリスクは、関税法だけにとどまりません。輸入する物品によっては、様々な法律(他法令)の規制対象となり、必要な許可や承認を得なければ輸入が許可されません。また、偽ブランド品など、他人の知的財産権を侵害する物品を意図せず輸入してしまうリスクにも注意が必要です。
これらの輸入が禁止または制限されている品目に関する確認が不足すると、貨物の差止めや没収、法令に応じた行政処分等につながるおそれがあります。
あなたの輸入品はどの「他法令」の対象か?
輸入する商品が、関税法以外のどの法律の規制を受けるかを事前に把握しておくことは、輸入者の基本的な義務です。代表的な他法令と対象品目の例は以下の通りです。
| 法令名 | 対象となる品目の例 |
|---|---|
| 食品衛生法 | 食品、添加物、食器、乳幼児用おもちゃ |
| 植物防疫法 | 野菜、果物、穀物、木材、生花 |
| 医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律(薬機法) | 医薬品、化粧品、医療機器、サプリメント(成分による) |
| 電気用品安全法 | コンセントに接続して使用する多くの家電製品、モバイルバッテリー |
| 消費生活用製品安全法 | ライター、乗車用ヘルメット、家庭用の圧力なべ及び圧力がま等 |
これらの他法令の確認を怠り、必要な許可や証明書なしで輸入申告を行うと、貨物は通関で差し止められます。そして、許可等が取得できなければ、貨物の積み戻し(輸出国へ送り返す)や、最悪の場合は滅却(廃棄処分)を命じられることになり、大きな損失につながります。特に、輸入サプリが医薬品と判断され差止めになるケースは頻発しています。
意図せず「偽ブランド品」の輸入者にならないために
商標権や著作権、特許権などの知的財産権を侵害する物品(いわゆる模倣品や海賊版)の輸入は、法律で固く禁じられています。
「知らなかった」「偽物だとは思わなかった」という言い分は通用しません。特に、正規代理店ではないルートからの仕入れや、相場より著しく安価な価格でオンライン購入した商品には、模倣品が紛れ込んでいるリスクが常に伴います。
もし、知的財産権を侵害する物品と判断されれば、税関で輸入が差し止められ、貨物は没収されます。さらに、権利者から損害賠償請求訴訟を起こされたり、悪質なケースでは刑事罰の対象となったりする可能性もあります。
このような事態を避けるためには、仕入れ先の信頼性を十分に確認すること、そして税関のウェブサイトで公開されている輸入差止申立情報を事前にチェックするなどの自衛策が不可欠です。並行輸入したブランド品が税関で差止めになるケースもあり、正規の商流を証明する準備が重要となります。
リスク管理体制の構築と専門家への相談
これまで解説してきた4つの主要なリスクは、いずれも「通関業者任せ」では防ぐことができません。輸入者自身が主体的に関与し、社内にリスクを管理する体制を構築することが、安定した事業継続のためには不可欠です。
しかし、高度な法的判断や専門知識が求められる場面も多く、すべての問題を社内だけで解決するのは現実的ではないかもしれません。そのような時は、問題を抱え込まず、必要に応じて専門家へ相談することも有効な選択肢です。
税関事後調査の事前準備については、「税関事後調査の事前準備」もご参照ください。
今すぐ始めるべき社内のリスク管理体制とは
完璧な体制を最初から目指す必要はありません。まずは、中小企業でも導入可能な以下のステップから始めてみてはいかがでしょうか。
- 輸入管理担当者の任命:社内の誰が輸入関連のリスク管理に責任を持つのかを明確にする。
- 通関業者との定期的な情報共有:新商品や仕様変更について事前に情報共有する場を設け、認識のズレを防ぐ。
- 商品情報・関連書類の一元管理:HSコードの根拠資料や原産性の証明書類などを、誰でもアクセスできる形で一元管理するルールを作る。
こうした継続的な取り組みは、将来のトラブルを防ぐための基礎になります。海外のサプライヤーリスクの管理も視野に入れ、契約段階からリスクをコントロールしていく視点も重要です。
税関との見解の相違が生じた際の正しい対処法
税関の事後調査や日々の通関において、申告内容について税関から問い合わせや指摘を受けることがあります。このような場合、慌てて不正確な回答をしたり、安易に非を認めたりすることは慎重に避ける必要があります。
まずは指摘内容を正確に把握し、事実確認を徹底することが重要です。その上で、法的な解釈や過去の判例が関わるような複雑な事案については、自社だけで対応しようとせず、速やかに通関・貿易に精通した弁護士に相談することをお勧めします。
専門家が代理人として税関対応に関与することで、事案に応じて、法的な根拠に基づく主張や資料整理を行いやすくなる場合があります。税関事後調査の通知が届いた際の初動対応については、「税関事後調査の初動対応」が参考になるでしょう。
当事務所では、通関士資格を有する弁護士が、輸入者責任に関するご相談に対応しております。少しでもご不安な点がございましたら、お気軽にお問い合わせください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。