このページの目次
Temu・SHEINからの仕入れは危険?気づかぬうちに負う「輸入者」の重い責任
TemuやSHEINといった海外ECプラットフォームの台頭により、個人や小規模事業者でも驚くほど手軽に海外から商品を仕入れられる時代になりました。ワンクリックで決済が完了し、数日で商品が届く利便性は、ビジネスの可能性を大きく広げるものです。しかし、海外ECプラットフォームからの仕入れには、多くの事業者が十分に認識していない法的リスクがあります。
それは、通関手続きにおける「輸入者」としての法的責任です。プラットフォーム上でボタンを押しただけのつもりが、法律上はあなたがすべての責任を負う「輸入者」となります。もし、海外の出品者が作成したインボイス(仕入書)の価格が不当に安く記載されていたら?仕入れた商品が日本の安全基準を満たしていなかったら?あるいは、人気キャラクターの模倣品とは知らずに販売してしまったら?
これらの問題は、税関事後調査で指摘される可能性があります。「知らなかった」「出品者が悪い」という言い分は、税関には一切通用しません。結果として、数年分の追徴課税や罰金が課され、事業の継続が困難になるケースも決して珍しくないのです。
この記事では、通関士資格を持つ弁護士の視点から、TemuやSHEINなど海外ECプラットフォームからの仕入れに特有の通関リスクと、すべての輸入者に課せられる法的な責任について、具体的な事例を交えながら徹底的に解説します。あなたのビジネスを守るため、まずはそのリスクの全体像を正確に把握することから始めましょう。
海外EC仕入れで注意すべき5つのリスク|インボイス・知財・安全性
海外ECプラットフォームからの仕入れには、国内取引にはない特有のリスクが伴います。これらは相互に関連し合っており、一つでも見落とすと深刻な事態を招きかねません。ここでは、特に注意すべき5つのリスクについて、法的な観点から具体的に解説します。
【罠1】インボイス価格の虚偽記載リスク
海外EC仕入れで最も頻繁に遭遇し、かつ税関事後調査で厳しく追及されるのが、インボイス価格の問題です。実際に支払った金額よりも大幅に安い価格がインボイスに記載されているケースが後を絶ちません。これには、出品者側が自国の輸出税還付を目的としていたり、輸入者側の関税・消費税負担を「軽減」する目的で意図的に行われたりする背景があります。
しかし、このインボイスを基に輸入申告を行うことは、紛れもなく「脱税」行為です。たとえ輸入者に不正の意図がなくても、インボイスの内容が真実であることを確認する義務は輸入者自身にあります。税関は、同種商品の市場価格や過去の輸入実績などを踏まえて価格の妥当性を確認することがあり、不自然な低価格は確認対象となる可能性があります。事後調査で虚偽記載が発覚した場合、本来納めるべきだった税額に加え、過少申告加算税(10~15%)や、悪質なケースでは重加算税(35~40%)といった重いペナルティが課されることになるのです。
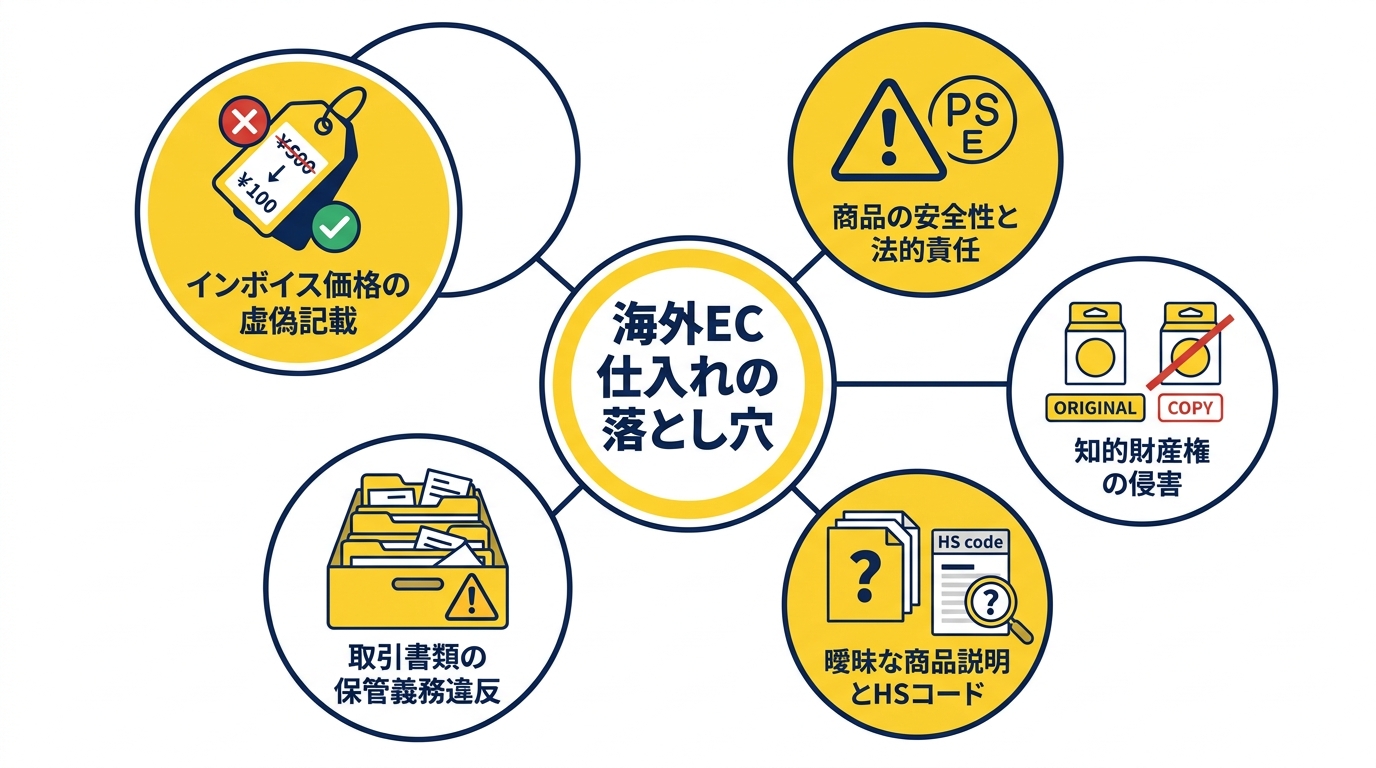
【罠2】輸入者自身が負う「商品の安全性」に関する全責任
海外で当たり前に販売されている商品が、日本の法律や安全基準を満たしているとは限りません。特に、電気用品(PSEマーク)は電気用品安全法、食品・食品に直接触れる器具・乳幼児用おもちゃは食品衛生法、化粧品は医薬品医療機器等法、無線機器は電波法など、商品ごとに異なる法規制の対象となります。
これらの規制をクリアしていない商品を輸入・販売した場合、行政からの販売停止命令や罰則の対象となります。さらに深刻なのは、万が一、その商品が原因で火災や健康被害などの事故が発生した場合です。製造物責任法(PL法)では、製品の欠陥によって消費者に損害が生じた場合、その賠償責任は製造業者だけでなく、輸入者も負うと定められています。つまり、あなたは海外のメーカーと全く同じ立場で、消費者からの損害賠償請求に直接対応しなければならないのです。これは、ビジネスの存続を揺るがす極めて重大なリスクと言えるでしょう。
参照:経済産業省 関東経済産業局「電気用品輸入事業者の皆様へ」
【罠3】コピー品・模倣品とは知らずに「知的財産権」を侵害
TemuやSHEINのようなプラットフォームでは、魅力的なデザインの商品が安価で手に入りますが、その中には他者の知的財産権(商標権、意匠権、著作権)を侵害しているものが紛れている可能性があります。人気キャラクターのデザインを無断で使用したアパレル製品、有名ブランドのロゴや形状を模倣した雑貨などがその典型例です。
こうした商品を意図せず仕入れてしまった場合でも、「知らなかった」では済みません。税関の輸入差止申立制度に基づき、水際で商品が没収・廃棄されるだけでなく、国内の権利者から商標法違反などを理由に販売の差止めや損害賠償を求める訴訟を起こされるリスクがあります。特に並行輸入と模倣品の問題は混同されがちですが、権利侵害品の輸入は明確な違法行為です。仕入れ段階で、デザインやブランドに疑わしい点がないか、慎重に確認する義務が輸入者にはあります。
参照:税関「知的財産侵害物品の取締り」
【罠4】曖昧な商品説明とHSコードの不一致
インボイスに記載される商品説明(Description of Goods)が、「GIFT」「Sample」「Parts」といった極めて曖昧な表現になっていることがあります。これは、税関職員が貨物の内容を正確に把握することを困難にし、通関手続きの遅延を招く原因となります。
より大きな問題は、関税率を決定する上で不可欠な「HSコード(品目分類番号)」の特定に影響を及ぼすことです。例えば、「衣類」とだけ記載されていても、素材(綿、ウール、化学繊維など)や構造(ニット製か織物かなど)によってHSコードと関税率は大きく異なります。もし、出品者が意図的に低い関税率が適用されるHSコードで申告していた場合、それは誤った申告に他なりません。事後調査でこの不一致が指摘されれば、正しい関税率に基づいた差額と加算税を追徴されることになります。荷物が税関で止まる原因の多くは、こうした基本的な記載の不備に起因しているのです。
【罠5】取引書類の不備・保管義務違反
税関事後調査では、輸入申告の内容が正しいことを証明する客観的な証拠が求められます。プラットフォーム上の購入履歴画面のスクリーンショットだけでは、法的に十分な証拠とは言えません。
関税法では、業として輸入する輸入申告者に対し、輸入貨物に関する帳簿は輸入許可の日の翌日から7年間、契約書、仕入書、運賃明細書、保険料明細書、価格表などの関係書類や電子取引情報は原則として5年間保存することが義務付けられています。これらの書類が揃っていなければ、申告価格の正当性を立証することができず、税関側に有利な形で課税価格を認定されても反論できません。手軽なECでの仕入れだからこそ、意識的に取引の証拠となる書類を体系的に整理し、定められた期間保管する体制を整えておく必要があります。
「税関事後調査」は突然やってくる|海外EC仕入れのチェックポイント
多くの輸入事業者にとって、税関事後調査は特に注意すべき手続の一つです。これは、国税局の税務調査と同様に、ある日突然、税関から「調査に伺います」という連絡が入り、過去数年分の輸入取引を徹底的に調べられる制度です。特に、海外ECプラットフォームを利用した小口輸入が増加する中で、税関はこうした取引形態を注視しています。
当事務所でのご相談でも、Temu、SHEIN、Amazonの海外出品者といったプラットフォームからの仕入れ・転売ビジネスにおいて、輸入者責任の認識不足が原因でトラブルになるケースが散見されます。商品の安全性、知的財産権侵害、そして関税評価(インボイス価格の妥当性)は、事後調査において特に厳しくチェックされるポイントです。調査は過去の申告に遡って行われるため、日頃から取引資料を整理し、法令を遵守した業務フローを構築しておくことは、深刻な事態を回避するための有効な方法です。
参照:税関「事後調査等」
調査官は何を見る?申告価格の妥当性と加算要素の有無
税関事後調査の最大の焦点は、「課税価格」、つまり関税・消費税の計算の基礎となる価格が正しく申告されているかという点です。調査官はまず、あなたが提出したインボイス価格が、同種の商品の一般的な市場価格と比較して不自然に安くないかを精査します。
次に、インボイス価格以外に、商品の購入に関して支払った費用がないかを徹底的に調べます。これらは「加算要素」と呼ばれ、国際送料、運送保険料、仲介料その他の手数料などが該当する場合があります。プラットフォームの利用手数料についても、その性質や輸入取引との関係に応じて、課税価格への算入要否を確認する必要があります。調査官は、銀行の送金記録、クレジットカードの利用明細、出品者とのメールやチャットの履歴まで確認し、取引の全体像を把握しようとします。ここで申告内容との食い違いが見つかれば、追徴課税を受ける可能性があります。
「これはビジネスですよね?」個人利用と見せかけた輸入のリスク
海外からの輸入品には、課税価格の合計額が1万円以下であれば、原則として関税・消費税が免除される制度があります。個人が自身で使用する目的の場合、課税価格は海外小売価格に0.6を掛けた金額として扱われるため、商品価格ベースではおおむね16,666円以下が一つの目安となります。この制度を悪用し、明らかに事業目的の仕入れであるにもかかわらず、体裁を個人輸入に見せかけて関税を免れようとするケースがあります。
しかし、このような偽装は極めて高いリスクを伴います。税関は、輸入者の氏名、住所、電話番号、商品の種類や頻度などをデータベースで管理しており、反復・継続的な輸入は容易に把握できます。さらに、SNSでの活動状況や国内ECサイトでの販売実績なども調査の対象となります。調査官から「これはビジネスでの仕入れですよね?」と問われた際に、虚偽の説明をすれば、事態はさらに悪化します。
意図的な関税逃れと判断された場合、過少申告加算税よりも重い重加算税が課されるだけでなく、関税法違反として刑事罰(10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方)の対象となる可能性すらあるのです。個人使用目的の輸入と事業用輸入は、法律上、全く異なるものであることを厳格に認識しなければなりません。
追徴課税を回避するために。明日からできるリスク管理チェックリスト
これまで解説してきた様々なリスクを踏まえ、具体的にどのような対策を講じればよいのでしょうか。ここでは、明日からすぐに実践できるリスク管理のポイントを、「仕入れ前」「通関時」「仕入れ後」の3つのフェーズに分けてチェックリスト形式でご紹介します。これらの項目を一つひとつ確認することが、将来の税関事後調査に備えるための第一歩となります。
【仕入れ前】販売者と商品の危険度をチェック
トラブルを未然に防ぐためには、商品を選定する段階での慎重な確認が不可欠です。
- 価格の妥当性:その商品の価格は、市場の相場と比較して極端に安すぎませんか?
- 販売者の信頼性:販売者の評価やレビューは十分にあり、信頼できる内容ですか?
- 知的財産権:キャラクターやブランドロゴなど、第三者の権利を侵害している可能性はありませんか?
- 国内法規制:電気用品(PSE)、玩具、化粧品など、日本国内で販売するために特別な許可や認証が必要な商品ではありませんか?(輸入が禁止・制限されている品目でないかの確認も必須です)
【通関時】インボイスと申告内容をチェック
通関手続きを業者に任せきりにせず、輸入者として申告内容に責任を持つ意識が重要です。
- 商品説明の具体性:インボイスの商品説明は具体的かつ正確ですか?(「Gift」「Sample」などの曖昧な表記は認められません)
- 価格の正確性:インボイスに記載された価格は、実際に支払った商品代金の総額と一致していますか?
- 費用の計上:国際送料や保険料、手数料などが商品代金に含まれていない場合、別途申告する必要がありますが、その準備はできていますか?
- HSコードの整合性:申告されているHSコードは、実際の商品の材質や用途と合致していますか?(不明な場合は、税関の事前教示制度を利用して確認することも有効です)
【仕入れ後】取引の証拠書類を整理・保管
将来の税関事後調査に備え、日頃から証拠書類を管理する習慣をつけましょう。
- 証拠書類の網羅性:インボイス、注文確定画面、クレジットカード明細や銀行送金記録など、取引と支払いを証明できる書類一式を保管していますか?
- 整理・ファイリング:これらの書類を取引ごとにまとめ、日付、金額、取引内容がすぐに分かるように整理していますか?
- 保管期間の遵守:関税法で定められた保管期間(原則5年)、これらの書類を確実に保管できる体制は整っていますか?(帳簿書類の保存義務は法律で定められた要件です)
まとめ|通関リスクは弁護士・通関士への早期相談も有効な対策
TemuやSHEINといった海外ECプラットフォームからの仕入れは、確かに手軽で魅力的です。しかし、本記事で解説したように、その裏にはインボイスの虚偽記載、商品の安全性、知的財産権侵害、そして税関事後調査といった、事業の根幹を揺るがしかねない数多くのリスクが潜んでいます。
これらのリスクを輸入者一人の知識で完璧に管理することは、極めて困難と言わざるを得ません。「これくらいなら大丈夫だろう」という安易な判断が、後になって莫大な追徴課税という形で返ってくる可能性があります。
最善の対策は、問題が大きくなる前に、あるいは問題が発生する前に、専門家へ相談することです。特に、法律の専門家である「弁護士」と、通関実務の専門家である「通関士」の両方の知見を併せ持つ専門家であれば、法的な観点と実務的な観点の両方から、あなたのビジネスの状況に応じた助言を提供できます。
当事務所では、通関士資格を有する弁護士が、皆様の通関・貿易に関するお悩みに一貫して対応しております。少しでも不安な点があれば、早めにご相談ください。早期の相談は、将来のリスクに備えるための有効な対応の一つとなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。