このページの目次
2026年関税定率法改正の全体像とビジネスへの影響
2026年は、日本の輸入ビジネスに関する複数の制度改正が予定されている年です。2026年3月31日に関税定率法等の一部を改正する法律が成立し、これまで慣例的に行われてきた実務が大きく変わろうとしています。これは単なる細かなルール変更ではありません。越境ECの拡大や国際的な貿易摩擦の高まりといった社会情勢の変化に対応するため、輸入・通関実務に影響する複数の制度改正が行われています。
しかし、情報が断片的で「結局、自分のビジネスに何が関係するのか」「いつから、何を準備すれば良いのか」と、戸惑いや不安を感じていらっしゃる輸入担当者や事業者の方も多いのではないでしょうか。
当職は、通関士資格を持つ弁護士として、日々多くの輸入ビジネスに関するご相談をお受けしております。その専門家の視点から見ても、今回の改正は影響範囲が広く、各項目で施行時期も異なるため、自社に関係する改正内容と対応時期を正確に確認することが重要です。
本記事では、改正内容を以下の3つの主要なテーマに整理し、それぞれの項目が「誰に」「いつから」影響し、「どのような実務対応」が必要になるのかを体系的に解説します。
- 個人輸入・越境ECのルール変更
- 貿易秩序の公正化(不当廉売への対抗措置)
- 通関・保税業務のコンプライアンス強化
この記事を最後までお読みいただくことで、法改正の全体像を明確に掴み、自社で確認すべき項目と対応の優先順位を整理しやすくなります。制度改正に適切に対応するため、まずは改正内容と施行時期を正確に確認することが重要です。このテーマの全体像については、2026年の輸入・通関に関する法改正の概要で体系的に解説しています。
参照:「関税定率法等の一部を改正する法律案」について(財務省)
【改正①】個人輸入・越境ECのルールが変わる
今回の改正で最も広範囲の事業者に影響を及ぼすのが、個人輸入と越境ECに関連するルールの変更です。特に、輸入コストに直結する「課税価格決定の特例(通称:0.6掛け)の廃止」と、将来的に導入される「少額輸入貨物への消費税課税」は、多くの事業者の価格戦略や利益構造に直接的な影響を与えます。なぜこれらの制度が変更されるのか、そして具体的にどのような対策が必要になるのかを詳しく見ていきましょう。
課税価格決定の特例(0.6掛け)の廃止
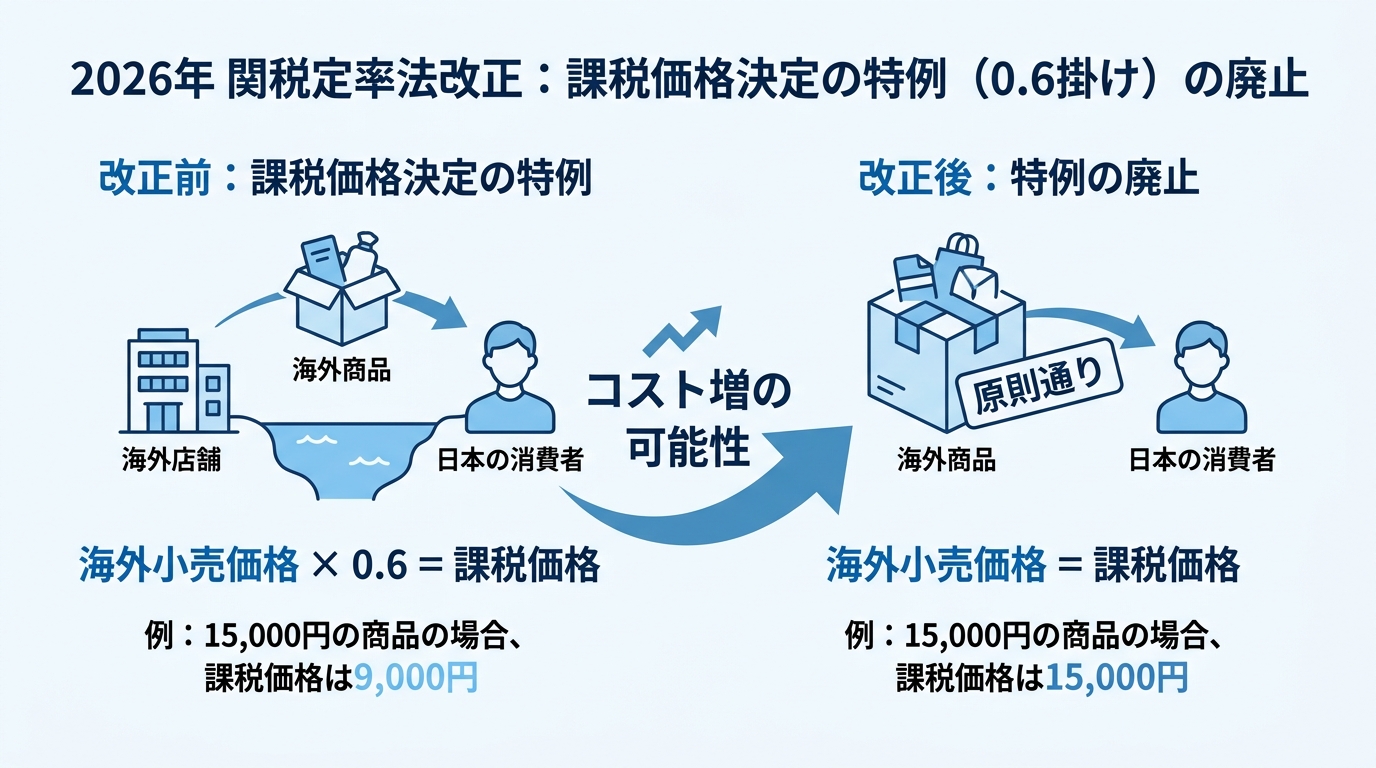
これまで、個人が使用する目的で商品を輸入する場合、関税額を計算する際の基礎となる課税価格は「海外小売価格に0.6を乗じた金額」とする特例が認められていました。この、いわゆる「0.6掛け」ルールが廃止され、輸入ビジネスのコスト構造に大きな変化をもたらします。
- 対象となる取引: 輸入者が個人的に使用する貨物として輸入される取引。国内販売目的で事業者が商品を仕入れる商業貨物は、原則として従来から通常の関税評価ルールに基づいて課税価格を計算します。
- 施行時期: 2028年4月1日
- 実務対応:
この改正により、個人使用貨物として輸入される取引では、関税・消費税の計算基礎となる課税価格が増加する可能性があります。例えば、海外小売価格15,000円の商品(関税率10%)を輸入する場合、従来は約900円だった関税が、改正後は1,500円となり、納税額が大幅に増加する可能性があります。これに対応するため、以下の対応が急務となります。
第一に、価格戦略の見直しです。個人が使用した物等を仕入れるビジネスの場合、個人の購入価格の増加に伴う仕入れコストの上昇分を販売価格に転嫁するのか、あるいは利益を圧縮して価格を維持するのか、経営判断が求められます。価格を改定する場合は、ウェブサイトの表示変更や顧客への事前告知が必要となり、特定商取引法などの関連法規を遵守した対応が不可欠です。
第二に、正確な関税評価申告の徹底です。2028年4月1日以後は、個人使用貨物についても海外小売価格の6割を課税価格とする特例が廃止されます。販売目的の輸入については、従来どおり通常の関税評価ルールに基づく課税価格の計算方法を確認し、適正な申告体制を維持する必要があります。
少額輸入貨物の譲渡に係る消費税課税の見直し(2028年施行)
もう一つの大きな変更点は、将来的な消費税の課税ルールです。現在は課税価格が1万円以下の貨物の輸入については、原則として消費税が免除されていますが、この免税措置が見直されます。
- 対象事業者: 海外から商品を輸入販売するEC事業者全般。特に、売上高が50億円を超えるような大規模な越境ECプラットフォーム運営者は、納税義務を負う「指定プラットフォーム事業者」となる可能性があります。
- 施行時期: 2028年4月1日(初回の第二種プラットフォーム事業者の指定届出書は2027年6月30日までに提出)
- 実務対応:
この改正には、少額輸入貨物の譲渡に係る課税関係の見直しと、物品販売に係るプラットフォーム課税の導入が含まれます。プラットフォーム課税では、一定の要件を満たして国税庁長官の指定を受けた第二種プラットフォーム事業者を介して対価を収受する対象取引について、当該プラットフォーム事業者が行ったものとみなされます。施行はまだ先ですが、対象となる可能性のある事業者は、今から準備を進める必要があります。
具体的には、プラットフォームのシステム改修(消費税の計算・徴収機能の追加)、価格表示の変更(内税・外税の検討)、そして納税手続きのフロー構築などが求められます。また、プラットフォームを利用して販売する海外事業者にとっても、日本の税制への対応が必要となり、場合によっては税関事務管理人(ACP)の設置を検討する必要が出てくるかもしれません。誰が法的な輸入者となるのか、その責任の所在を明確にしておくことが重要です。
【改正②】貿易秩序の公正化:不当廉売への対抗措置
国際競争の激化に伴い、特定の国が国内産業を不当に保護するような価格で商品を輸出する「不当廉売(ダンピング)」が世界的な問題となっています。今回の改正では、こうした不公正な貿易から国内産業を守るため、G20諸国では既に標準となっている対抗措置が導入されます。
不当廉売関税(AD関税)の迂回防止制度の創設
不当廉売関税(Anti-Dumping Duty、通称AD関税)とは、不当に安い価格で輸入される商品に対し、国内産業への損害を防止するために課される割増関税のことです。しかし、これまではAD関税が課された国の製品を、関税のかからない第三国を経由して輸入したり、部品として輸入して日本国内で組み立てたりすることで、AD関税を意図的に回避する「迂回」行為が問題視されていました。この抜け穴を塞ぐのが、新たに創設される「迂回防止制度」です。
- 対象事業者: 既にAD関税が課されている品目(鉄鋼、化学品、一部電子部品など)を扱う輸入業者。また、それらの製品を第三国経由で輸入したり、部品として輸入し国内で組み立てたりする事業者も対象となり得ます。
- 施行時期: 2026年4月1日
- 実務対応:
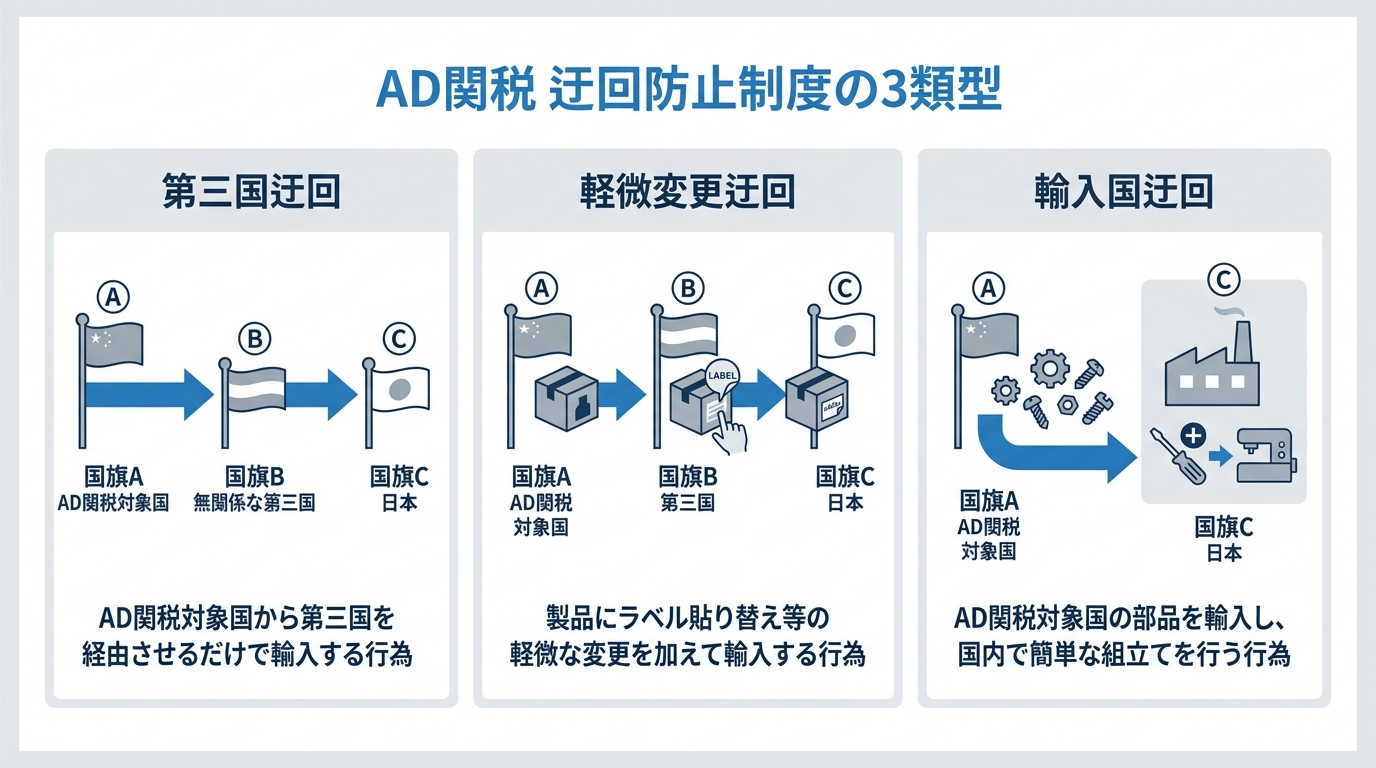
この制度では、主に以下の3つの行為が「迂回」と見なされ、AD関税の対象となる可能性があります。
- 第三国迂回: AD関税対象国の製品を、無関係な第三国を経由させるだけで輸入するケース。
- 軽微変更迂回: AD関税対象国の製品に、ラベルの貼り替えなどごく僅かな変更を加えただけで、別の国の製品として輸入するケース。
- 輸入国迂回: AD関税対象国の「部品」を輸入し、日本国内で簡単な組み立てを行うだけで「完成品」として販売するケース。
事業者は、自社のサプライチェーンがこれらの迂回類型に該当するリスクがないか、徹底的に見直す必要があります。仕入先や製造工程を再確認し、意図せず迂回行為に加担してしまうことのないよう注意が求められます。適用される関税率の種類によっては、ビジネスの採算性が大きく変わる可能性があります。もし、迂回の意図がなく、正当なビジネス上の理由がある場合には、税関に対して迂回に該当しない旨を証明する「除外申請」を行うことも可能です。この手続きには、取引の実態を客観的に示す証拠や、加工工程に関する詳細な説明が求められるため、専門的な知識が不可欠となります。
参照:ADnewsletter 2026年3月号(経済産業省)
【改正③】通関・保税業務のコンプライアンス強化
輸入貨物量の増大とサプライチェーンの複雑化に対応するため、税関の監督機能と、貨物を一時的に保管する保税地域を運営する事業者の責任を強化する改正も行われます。これは、自社で保税倉庫を運営する企業はもちろん、物流を委託しているフォワーダーや通関業者との関係性にも影響を及ぼす重要な変更点です。これまで行政指導の範囲に留まっていた事項が法的な義務となり、違反時のリスクが格段に高まることを認識しなければなりません。(参考:令和8年度関税改正(保税関係)について)
保税業者への業務改善命令の創設と業務規則の法定化
保税制度の信頼性を確保するため、運営事業者のコンプライアンス体制が厳格に問われるようになります。
- 対象事業者: 保税蔵置場や保税工場など、保税地域の許可を受けている倉庫業者、製造業者、通関業者、フォワーダーなど。
- 施行時期: 2026年6月1日
- 実務対応:
今回の改正で、税関長が保税事業者に対して直接「業務改善命令」を出せる権限が創設されました。これは、法令違反や不適切な貨物管理が認められた場合に、業務の遂行の改善に必要な措置をとるべきこと等を法的に命じることができる制度です。命令に従わない場合、許可の取り消しといった厳しい処分に繋がる可能性もあります。
また、これまで各社が任意で作成していた「社内管理規定」は、法的な効力を持つ「保税業務規則」として整備し、税関に届け出ることが義務化されます。この規則には、貨物の管理方法、従業員への教育体制、法令遵守に関する具体的な手順などを盛り込む必要があります。令和8年6月1日時点で現に保税地域の許可を受けている者等は、令和8年9月30日までに保税業務規則を整備し、管轄する税関官署に提出する必要があります。これは単なる書類作成ではなく、自社の経営リスクを管理する上で極めて重要な取り組みです。
犯則調査手続きのデジタル化(2027年施行)
税関による不正輸入などの調査(犯則調査)の手続きも、時代の変化に合わせてデジタル化が進められます。
- 対象事業者: 不正輸入の疑いなどで調査対象となる可能性のある、全ての輸入事業者。
- 施行時期: 2027年10月1日
- 実務対応:
新たに創設される「電磁的記録提供命令」は、税関調査における大きな変更点です。これにより、税関職員は調査対象企業に対して、サーバーに保管されている取引記録や電子メール、チャット履歴といった電子データの提供を法的に命じることができるようになります。裁判所が発する許可状に基づき、物理的な記録媒体の授受を介さず、オンラインで必要な電子データの提供を受けることが可能となります。
これは、平時からの適切なデータ管理が、企業のコンプライアンスとリスク管理において重要な要素になることを意味します。いつ税関職員による調査が入っても対応できるよう、電子データの保存方針やアクセス権限の管理など、社内の情報セキュリティポリシーを見直し、従業員への周知を徹底することが不可欠です。法務・コンプライアンスの観点から、自社のIT管理体制を再評価する良い機会と言えるでしょう。
【弁護士が解説】法改正に関するよくある誤解と注意点
今回の法改正は内容が多岐にわたり、施行時期も複数に分かれているため、誤った情報や解釈が広まりやすい状況にあります。ここでは、専門家として特に注意が必要だと感じる、よくある誤解について解説します。正しい知識が、税関事後調査などのリスクからビジネスを守る第一歩となります。
誤解1:「全ての改正は2026年4月1日から」ではない
最も多い誤解が、施行時期に関するものです。「2026年の改正」と一括りにされがちですが、実際には内容によって施行されるタイミングが異なります。自社のビジネスにどの改正が、いつから影響するのかを正確に把握し、対応計画を立てることが重要です。
| 施行日 | 主な改正内容 |
|---|---|
| 2026年4月1日 | ・不当廉売関税(AD関税)の迂回防止制度の創設 |
| 2026年6月1日 | ・保税業者への業務改善命令の創設・保税業務規則の法定化・届出義務 |
| 2027年10月1日 | ・犯則調査手続きのデジタル化(電磁的記録提供命令) |
| 2028年4月1日 | ・課税価格決定の特例(0.6掛け)の廃止・少額輸入貨物の譲渡に係る消費税課税の見直し(プラットフォーム課税を含む) |
このように、対応すべき課題は中長期にわたります。特に、貿易契約においては、将来の法改正リスクも念頭に置いた条項を盛り込むなどの対策が考えられます。
誤解2:「0.6掛け廃止」と「消費税の少額免税廃止」は別の制度
個人輸入のコストに影響する二つの制度、「課税価格決定の特例廃止」と「少額輸入貨物への消費税免税廃止」は、しばしば混同されますが、全く異なる制度です。
- 0.6掛け廃止: 関税額を計算する際の基礎となる課税価格の計算ルールに関する変更です。根拠法は関税定率法で、2026年4月1日に施行されます。
- 消費税の少額免税廃止: 課税価格1万円以下の貨物に適用される消費税の免税措置に関する変更です。根拠法は消費税法で、2028年4月1日に施行される予定です。
影響を受ける税金の種類、根拠となる法律、そして施行時期が明確に異なります。自社のビジネスモデルがどちらの影響(あるいは両方の影響)を受けるのかを正しく切り分け、それぞれのタイミングに合わせて対策を講じる必要があります。
まとめ:法改正を乗り越え、ビジネスを成長させるために
2026年の関税定率法改正は、多くの輸入事業者にとって、実務の見直しやコスト構造の再設計を迫る大きな課題であることは間違いありません。しかし、これを単なる規制強化と捉えるのではなく、自社のコンプライアンス体制を国際基準に合わせて強化し、ビジネスの透明性を高める絶好の機会と捉えることもできます。
法改正に適切に対応することは、予期せぬ追徴課税や行政処分といった経営リスクを回避するだけでなく、取引先や顧客からの信頼を獲得し、より安定した事業基盤を築くことに繋がります。特に、AD関税や保税制度のように専門的な判断が求められる分野では、自己判断に頼るのではなく、早期に専門家の助言を求めることが賢明な選択と言えるでしょう。
当事務所では、通関士資格を持つ弁護士が、制度改正への対応方針を整理し、通関実務と法律の両面から必要な対応を検討するための支援を行います。法改正への対応に少しでも不安や疑問がございましたら、ぜひ一度、通関・貿易分野に注力する弁護士にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。