このページの目次
2026年、輸入・通関実務は歴史的な転換点を迎える
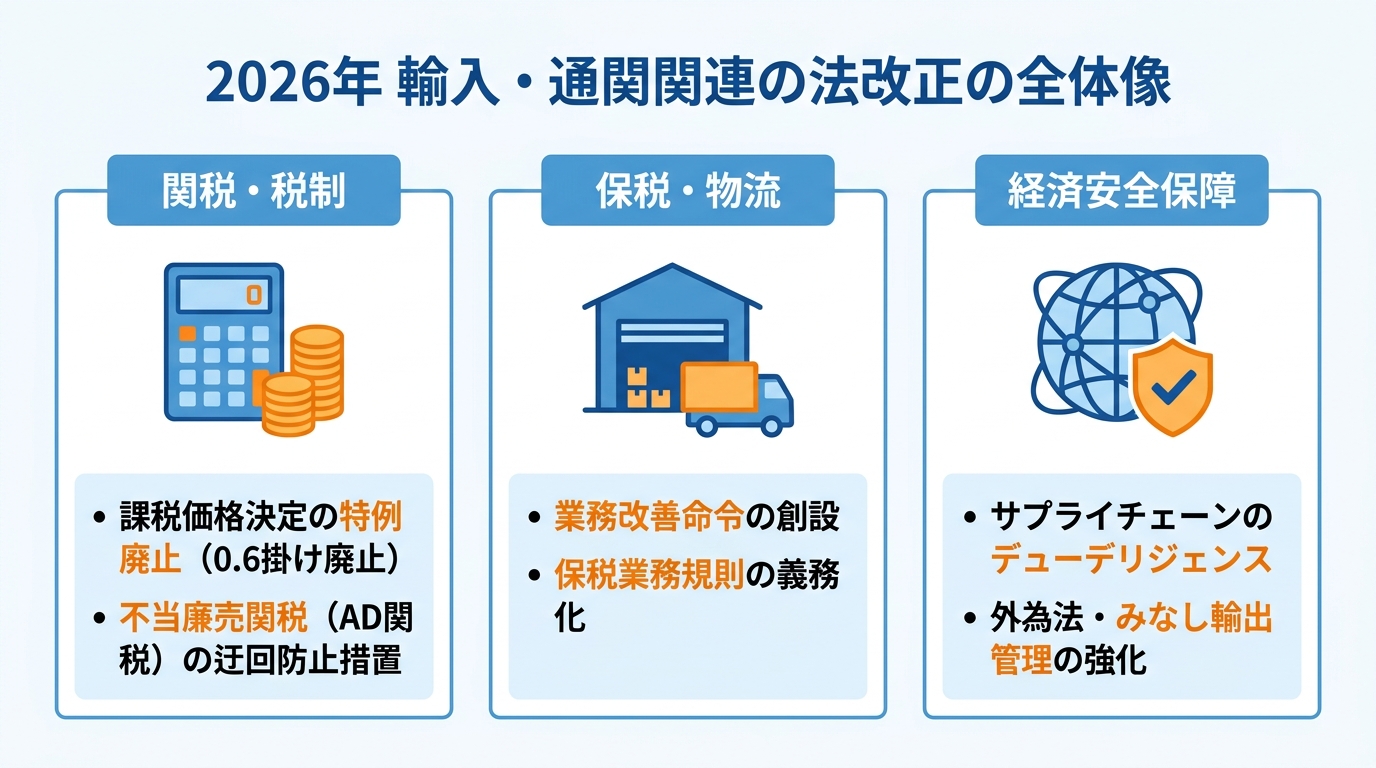
2026年は、輸入ビジネスに携わるすべての企業にとって、重要な制度変更が相次ぐ年です。従来の実務対応を見直す必要がある重要な法改正が複数予定されているためです。具体的には、「関税定率法」「保税制度」、そして「経済安全保障」という、輸入業務の根幹をなす3つの領域で、同時多発的に大きな制度変更が施行されます。
これらは単なる手続き上のマイナーチェンジではありません。企業のコスト構造、物流オペレーション、そしてサプライチェーン全体のリスク管理体制にまで直接的な影響を及ぼす、本質的な変革です。2026年は関税定率法等改正、保税制度の見直し、アンチダンピング関税の動向、貿易管理・経済安全保障対応など、輸入企業に影響する論点が多い年であり、これらの改正を個別の事象として捉えるのではなく、相互に関連する制度変更として統合的に理解し、備えることが不可欠です。本記事では、通関士資格を持つ弁護士として、これらの複雑な法改正が実務に与える具体的な影響と、今すぐ着手すべき対策について、専門的かつ分かりやすく解説していきます。これらの法改正は、貴社の輸入ビジネスにおける法的リスク管理のあり方を根本から見直す契機となるでしょう。
【関税・税制】コスト構造に影響する2つの法改正
2026年の法改正の中で、最も直接的に企業のキャッシュフローに影響を与えるのが関税・税制に関する改正です。特に「課税価格決定の特例(通称:0.6掛け)の廃止」と「不当廉売関税(AD関税)の迂回防止措置の新設」は、多くの輸入事業者にとって避けては通れない重要なテーマです。これらの改正は、従来のコスト計算を無効にし、新たなコンプライアンス上の義務を課すことになります。ここでは、それぞれの改正が「なぜ」行われ、「何が」変わり、「どう対処すべきか」を具体的に掘り下げていきます。
課税価格決定の特例(0.6掛け)廃止の影響と対策
特に、個人消費者向けの越境EC取引に関係する事業者にとって影響が大きいのが、2028年4月1日から施行される「課税価格決定の特例」の廃止です。これは、個人使用貨物について海外小売価格に0.6を乗じた金額を課税価格としていた、いわゆる「0.6掛け」ルールがなくなることを意味します。
この特例は、もともと個人使用目的の贈答品などを想定して設けられたものでしたが、近年、越境ECプラットフォームを通じた商用目的の取引が急増し、国内事業者との間で不公平が生じているとの指摘が高まっていました。今回の改正は、こうした状況を是正し、課税の公平性を確保するものです。
【影響】
施行日以降、課税価格は0.6を乗じず、関税定率法の原則に従って算出されます。これにより、関税および輸入消費税の納税額が大幅に増加する可能性があります。例えば、海外小売価格15,000円の商品の場合、従来は約9,000円(15,000円×0.6)を基準に税額が計算されていましたが、今後は15,000円が基準となります。これは、販売価格の見直しや利益構造の再設計を迫られる、経営上の重大なインパクトと言えるでしょう。
【対策】
まず、自社で取り扱う商品について、改正後の関税・消費税額を正確に再計算し、コストへの影響を把握することが急務です。その上で、以下の対応を検討する必要があります。
- 価格戦略の見直し:値上げが必要な場合、どのタイミングで、どのように顧客に告知するか。
- システム改修:ECサイトの価格表示や社内の経理・原価計算システムを新しい計算方式に対応させる。
- 顧客への周知:価格改定の理由を丁寧に説明し、顧客の理解を得るためのコミュニケーションプランを策定する。
万が一、輸入申告価格に誤りがあった場合、税関の事後調査で指摘されると重いペナルティが課されるリスクがあります。制度変更のタイミングは特に誤りが生じやすいため、細心の注意が求められます。
不当廉売関税(AD関税)の迂回防止措置とは?
もう一つの大きな改正が、不当廉売関税(アンチ・ダンピング関税、AD関税)の迂回行為を防止するための新たな措置の導入です。これは、特定の国・製品に課されたAD関税を逃れるために、第三国を経由させたり、製品にわずかな変更を加えたりする行為を取り締まるための制度です。これまで日本には明確な規定がなく、G20諸国の中でも対応が遅れていましたが、国内産業保護の観点から導入が決定されました。
この措置により、主に以下の3つのタイプの迂回行為が規制対象となります。
- 第三国迂回:AD関税の対象国で製造された製品を、非対象国である第三国に輸出し、そこから日本へ輸入するケース。
- 軽微変更迂回:AD関税の対象製品に、本質的でないわずかな変更(塗装、部品の追加など)を加えて、別の製品であるかのように見せかけて輸入するケース。
- 輸入国迂回:AD関税の対象製品を部品の状態で輸入し、日本の保税工場などで組み立ててから国内に引き取るケース。
この改正で注意すべき点は、輸入者自身に迂回の意図がなくとも、サプライヤーが関税逃れを行っていた場合に、結果として輸入者が規制の対象となってしまうリスクがあることです。知らぬ間にコンプライアンス違反に陥り、追徴課税やサプライチェーンの寸断といった深刻な事態を招きかねません。したがって、これまで以上に厳格なサプライヤーリスクの管理が求められることになります。定期的なサプライヤーへの確認や、製造工程に関する情報提供を契約に盛り込むなどの対策が不可欠です。
参照:経済産業省「不当廉売関税等に関する政令・内閣府令・告示・ガイドライン」
【保税・物流】現場の管理体制が問われる保税制度改正
物流の要である保税地域における制度も、2026年6月1日に大きな改正を迎えます。今回の改正は、コンプライアンス体制が不十分な事業者に対する監督を強化し、保税制度全体の信頼性を向上させることを目的としています。特に重要なのが「業務改善命令の創設」と「保税業務に関する規則の作成・届出義務化」です。
業務改善命令の創設
これまで税関長が保税地域の許可を取り消すことができるのは、関税法違反があった場合などに限定されていました。しかし改正後は、法令遵守の状況や貨物管理体制に不備があると認められる場合、税関長は事業者に対して具体的な業務改善計画の提出や実行を命じることができるようになります。これは、税関による監督権限が大幅に強化されることを意味します。
保税業務規則の作成・届出義務化
全ての保税蔵置場等の許可を受けた事業者は、貨物の管理方法や法令遵守体制などを定めた「保税業務に関する規則」を作成し、税関に届け出ることが義務付けられます。この規則は、単に作成するだけでなく、社内で適切に運用されているかどうかも監督の対象となります。
これらの改正は、保税倉庫業者や通関業者に直接的な影響を与えるものですが、荷主である輸入企業にとっても決して無関係ではありません。自社が利用する倉庫業者の管理体制に不備があれば、貨物の蔵置差し止めや通関の遅延といった形で、自社のビジネスに直接的な損害が及ぶ可能性があるからです。今後は、取引先の選定において、価格や利便性だけでなく、コンプライアンス体制の堅牢さも重要な評価軸としなければなりません。安易な通関業者任せは、これまで以上に危険な行為となります。
【経済安保】輸入実務でも確認が必要な安全保障貿易管理
従来、経済安全保障の文脈における貿易管理は、主に貨物の輸出規制が中心でした。しかし、近年の国際情勢の変化やサプライチェーンの脆弱性に対する懸念の高まりを受け、その対象は輸入実務にも明確に広がりつつあります。輸入企業は、単に貨物を安く調達するだけでなく、その調達プロセス全体に安全保障上のリスクが潜んでいないかを管理する責任を負う時代になったのです。
外為法の基本と「みなし輸出」管理の明確化
輸入担当者であっても、外国為替及び外国貿易法(外為法)の基本は理解しておく必要があります。外為法では、特定の貨物や技術が、大量破壊兵器の開発などに転用されることを防ぐため、「リスト規制」や「キャッチオール規制」といった制度を設けています。
近年、特に注意が必要なのが「みなし輸出」管理の考え方です。これは、日本国内で非居住者に規制対象技術を提供する場合に加え、非居住者の強い影響下にある一定の居住者に規制対象技術を提供する場合も、外為法上の管理対象となり得るというものです。輸入業務においても、海外のサプライヤーと製品の仕様について技術的な協議を行ったり、設計図面を共有したりする場面は少なくありません。海外の取引先に規制対象技術を提供する場合は、外為法上の技術提供規制に基づく許可要否を確認する必要があります。また、日本国内で非居住者や特定類型該当者に規制対象技術を提供する場合は、「みなし輸出」管理の対象となり得ます。特に海外子会社への技術提供などは、規制の対象となりやすい典型例です。
サプライチェーン全体で求められるコンプライアンス
経済安全保障の要請は、個別の取引だけでなく、サプライチェーン全体に及んでいます。例えば、米国の「ウイグル強制労働防止法(UFLPA)」は、特定の地域で強制労働によって生産された製品や部品を含む物品の米国への輸入を原則禁止しています。日本でも同様の法整備が進む可能性は十分に考えられます。
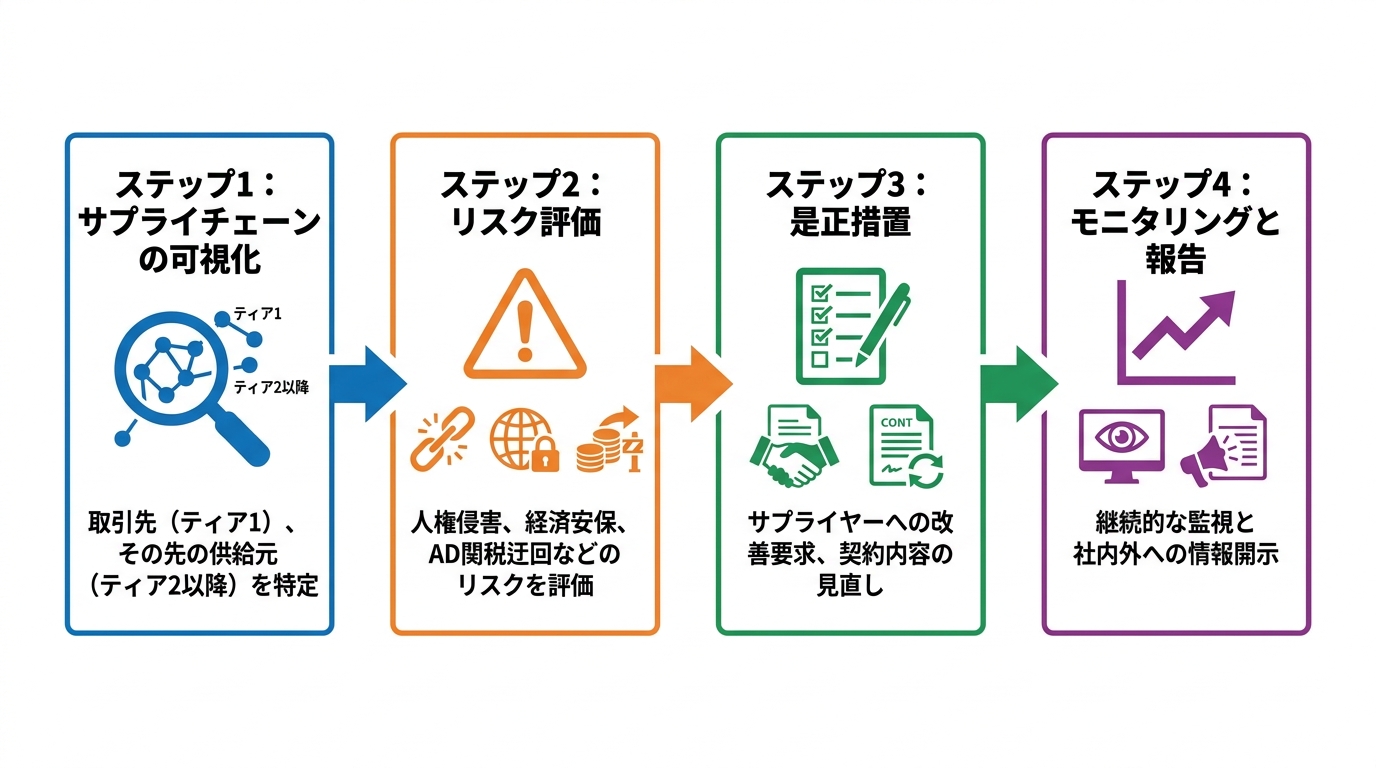
これは、輸入企業にとって、自社が直接取引するサプライヤー(ティア1)だけでなく、その先の部品メーカーや原材料メーカー(ティア2、ティア3…)に至るまで、人権侵害や安全保障上のリスクがないかを確認する「サプライチェーン・デューデリジェンス」が求められることを意味します。法令上の輸入規制、制裁、取引先国の強制労働規制などに抵触する製品を取り扱った場合、輸入手続や取引継続に支障が生じる可能性があります。こうしたリスクを回避するためには、貿易契約書にサプライヤーの保証条項を盛り込むなど、法的な防御策を講じておくことが極めて重要です。
【総まとめ】施行日別・企業が今すぐ着手すべきこと
ここまで解説してきた通り、2026年は輸入・通関実務に抜本的な変革をもたらす年となります。これらの複雑な法改正を乗り切り、ビジネスを持続的に成長させるためには、計画的な準備が不可欠です。以下に、施行日別に企業が今すぐ着手すべきアクションプランをまとめました。
【2026年4月1日施行:関税定率法改正】
- 対象者:特に越境EC、小口輸入事業者
- アクション:
- 課税価格決定の特例(0.6掛け)廃止に伴う、関税・消費税額の再シミュレーション(2028年4月施工)
- 上記に基づく販売価格の見直しと利益計画の再策定
- ECサイトの価格表示、社内システムの改修
- 顧客への価格改定に関する告知準備
【2026年6月1日施行:保税制度改正】
- 対象者:すべての輸入事業者
- アクション:
- 取引のある保税倉庫業者、通関業者のコンプライアンス体制に関するヒアリング・確認
- 契約書に、法令遵守や損害発生時の責任分担に関する条項が盛り込まれているかレビュー
- 必要に応じて、より信頼性の高い物流パートナーへの切り替えを検討
【常時対応:経済安全保障・AD関税】
- 対象者:すべての輸入事業者
- アクション:
- サプライチェーン全体の可視化とリスク評価(人権、安全保障、AD関税迂回リスク)
- サプライヤーに対するデューデリジェンス(質問状の送付、現地監査など)の実施・強化
- 外為法に関する社内研修の実施と、技術情報の管理体制の見直し
- 契約書に、サプライヤーの法令遵守を保証する条項を追加
これらの法改正は、それぞれが専門的かつ複雑であり、自社のみで万全の対策を講じることは容易ではありません。特に、税関との見解の相違が生じた場合や、サプライヤーとの契約交渉においては、法的な専門知識が不可欠です。税関の事後調査はいつ行われるか予測が難しく、問題が発覚した際には深刻な事態に発展しかねません。不安な点や具体的な対応に迷う点がございましたら、通関士資格を持つ弁護士が在籍する当事務所まで、お早めにご相談ください。早期に対応方針を整理することで、制度変更に伴う実務上のリスクを抑えやすくなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。