
このページの目次
「日本に支店がない…」Amazon FBAでの販売を阻む輸入の壁
日本市場の魅力に惹かれ、Amazon FBAを活用した販売戦略を立てたものの、思わぬ壁にぶつかっていませんか。「商品を日本へ送ろうとしたら、物流会社から『輸入者(Importer)がいないと運べない』と断られてしまった」「インターネットで見つけた輸入代行業者は、どうも話が怪しい…本当に信頼できるのだろうか」――。このようなお悩みは、日本に法人や支店といった拠点を持たない海外企業が、必ずと言っていいほど直面する深刻な問題です。
これまで当たり前のように行ってきた海外発送でも、日本への「販売目的の輸入」では、通関手続きや関連法令への対応が必要になります。特に、安易な「名義貸し」のような手段は、一時的な解決に見えても、後々ビジネスの存続を揺るがす重大なリスクを伴います。コンプライアンスを遵守しながら、安全かつスムーズに日本市場へ参入するためには、正しい知識と信頼できるパートナーが不可欠です。この記事では、対応策の一つとなる「税関事務管理人(ACP)」制度について、専門家の視点から解説します。
【相談事例】Amazonで売りたいのに、輸入できないT社の悩み
この問題の深刻さは、当事務所に寄せられたご相談からも明らかです。ここでは、アメリカのアウトドア用品メーカーであるT社が直面した、まさに典型的なケースをご紹介します。
T社の担当者様は、当初大きな期待を抱いていました。「当社の高品質なアウトドア製品は、きっと日本の消費者に受け入れられるはずだ。Amazon FBAを使えば、日本に拠点がなくても効率的に販売できるだろう」。しかし、その計画は早い段階で実務上の問題に直面しました。
物流会社との打ち合わせで、担当者からこう告げられたのです。「日本で貨物を受け取り、税関手続きを行う『輸入者』が定まっていません。申し訳ありませんが、このままでは商品を日本へ発送することはできません」。
焦ったT社は、インターネットで解決策を探し、「輸入者の名義を貸します」と謳う業者を見つけました。しかし、その業者の説明は曖昧で、法的な根拠もはっきりしません。「本当にこの方法で大丈夫なのだろうか…」という疑念が拭えず、T社は途方に暮れてしまいました。まさに荷物が税関で止まる以前に、輸入者を確保できない段階で手続きが進まない状態になっていました。
このT社の事例は、決して他人事ではありません。しかし、ご安心ください。T社は、法的に認められた正しい手続きを踏むことで、この問題を解決しました。この問題の解決に用いられたのが、「ACP(税関事務管理人)」の活用と、専門家による「適正な輸入申告価格の算出」です。結果として、T社は日本法人を設立することなく、コンプライアンスを遵守した形でAmazon FBAでの販売をスタートさせることができました。弁護士が窓口となることで、税関検査への対応も円滑に進み、安定した輸入ビジネスの基盤を築くに至ったのです。
解決の鍵は「税関事務管理人(ACP)」制度の正しい理解
前章でご紹介したT社のような「輸入者不在」問題を解決し、海外企業が適法に日本でビジネスを展開するための有力な選択肢、それが「税関事務管理人(ACP:Attorney for Customs Procedures)」制度です。この制度を正しく理解し活用することこそが、Amazon FBAでの成功に向けた第一歩となります。
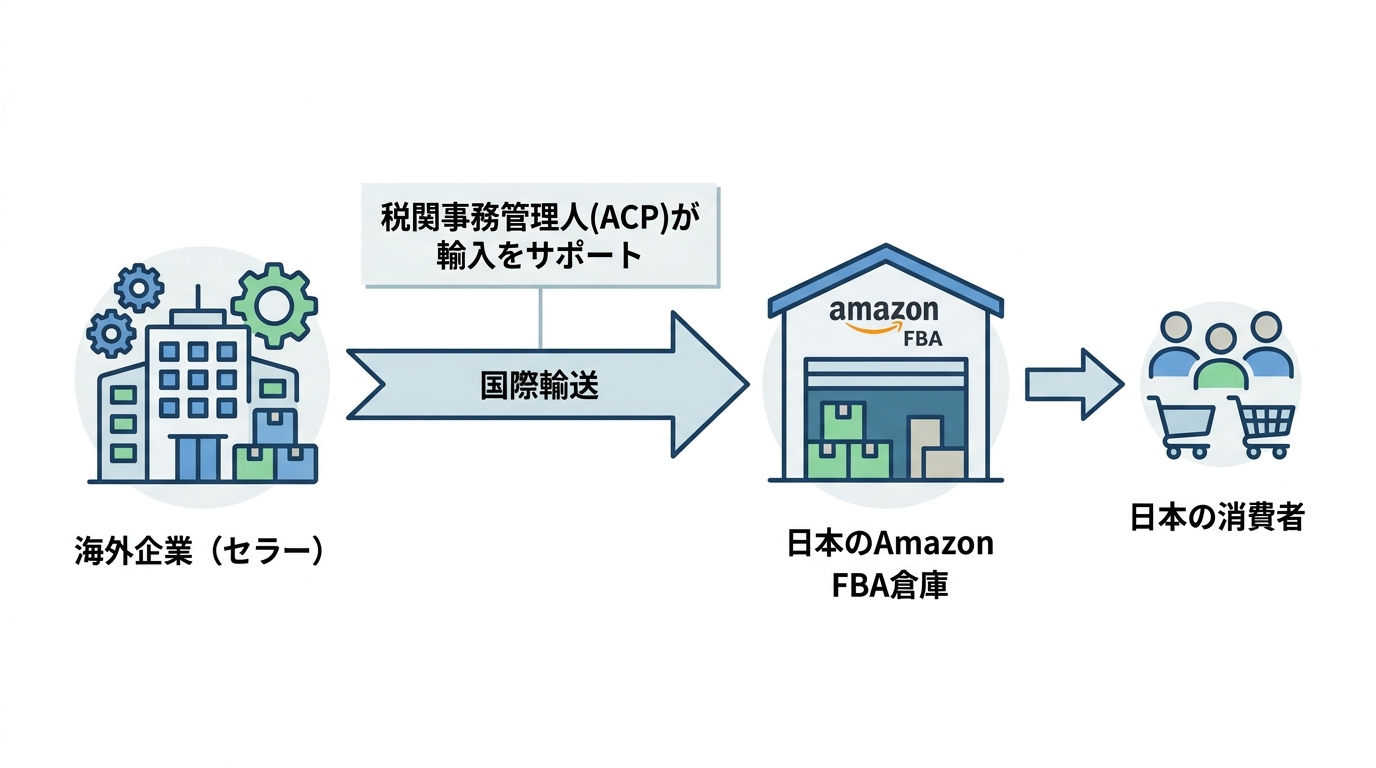
そもそも、なぜACPが必要なのでしょうか。日本の税関行政は、輸入に関する一切の責任を負う「輸入者」が日本国内に存在することを前提としています。しかし、Amazonはあくまで商品を保管し配送を代行するプラットフォームに過ぎず、個々のセラーの輸入者にはなってくれません。つまり、日本に拠点を持たない海外企業がAmazon FBAを利用するためには、自らが輸入者となり、その税関手続きを日本国内で代行する代理人を立てることが事実上必須となるのです。この代理人の役割を法的に担うのが、ACPに他なりません。このテーマの全体像については、税関事務管理人(ACP)の活用と注意点で体系的に解説しています。
ACPとは?非居住者に代わる日本国内の公式代理人
税関事務管理人(ACP)とは、一言で言えば「日本に住所や居所を持たない非居住者(海外企業など)に代わって、税関に対する各種手続きを行う、日本国内の公式な代理人」のことです。インターネット上で見かけるような、単なる「名義貸し」とは全く異なり、関税法という法令に基づいて利用できる制度です。
ACPの主な役割は以下の通りです。
- 輸入申告手続きの代理
- 関税・消費税の納税手続きの代理
- 税関からの通知や書類の受領
- 税関検査の立会い
- 税関からの問い合わせへの対応窓口
ここで重要なのは、ACPはあくまで「代理人」であり、輸入における最終的な法的責任は、依頼主である海外企業自身(非居住輸入者)が負うという点です。よく混同される「IOR(Importer of Record)」は、輸入責任そのものを第三者が引き受ける概念ですが、日本のACP制度では、輸入者としての責任はあくまで本人にあることを明確に理解しておく必要があります。
なぜAmazon FBAではACPが重要になるのか
Amazon FBAのビジネスモデルを考えると、ACPがなぜ重要になるのかがより明確になります。Amazonは、商品の保管、注文処理、梱包、配送、さらにはカスタマーサービスまでを代行してくれる非常に強力なサービスです。しかし、そのサービスの範囲は「FBA倉庫に商品が納品された後」から始まります。
つまり、海外の製造元や倉庫から日本のFBA倉庫へ商品を届けるまでの「輸入」プロセスは、完全にセラー自身の責任範囲なのです。前述の通り、Amazonは輸入者にはなってくれません。したがって、日本に拠点がない海外セラーがFBA倉庫に商品を納品する(=輸入する)ためには、自らが輸入者となり、その手続きを日本国内で代理してくれるACPを立てる以外に、正規の手段は存在しないのです。ACPなくして、Amazon FBAでの越境ECビジネスは成り立たないと言っても過言ではありません。
違法な「名義貸し輸入」が招く最悪のシナリオ
「ACP制度は少し複雑そうだ。手っ取り早く、名前だけ貸してくれる業者に頼めないか?」――。そうした安易な考えが、事業継続に大きな支障を及ぼすリスクがあります。
過去には、輸入者としての責任を十分に理解しないまま、安価な手数料で名義を貸すだけの業者が横行していました。しかし、税関当局はこの問題を重く見ており、特に2023年10月1日の制度改正以降、輸入者としての実態がない「名義貸し輸入(IOR転嫁)」に対する取り締まりは格段に厳格化されています。
もし、このような違法な名義貸しが発覚した場合、以下のような深刻な事態に陥る可能性があります。
- 貨物の輸入許可が下りず、没収または積み戻しになる
- 過少申告が指摘され、多額の追徴課税(過少申告加算税・延滞税)が発生する
- Amazonのアカウントが停止され、日本での販売機会を長期にわたり失う
- 悪質なケースでは、関税法違反で刑事告発され、罰金刑や懲役刑が科される
目先の利便性やコスト削減のために違法な手段に手を染めることは、事業そのものを失いかねない極めて危険な行為です。コンプライアンスを遵守し、正規のACP制度を利用することこそが、持続可能なビジネスを築くために重要な対応です。
(参考:関税法)
最重要ポイント!ACP利用時の「関税評価」を乗り越える
ACPを立て、いざ輸入を始めようとする際に、多くの海外企業が直面する最大の難関が「関税評価」、すなわち関税や消費税の計算の基礎となる「課税価格」をどう決定するかという問題です。これは、本記事における最も重要なポイントであり、専門家のサポートが不可欠となる領域です。
通常の売買であれば、インボイスに記載された取引価格を基に課税価格が決定されます。しかし、海外企業が自社商品を日本のAmazon FBA倉庫に送るケースでは、この常識が通用しません。なぜなら、それは「販売」ではなく、単なる「資産の移動」だからです。この特殊な状況を理解し、正しい関税評価を行うことが、将来の追徴課税リスクを回避するために極めて重要となります。
なぜインボイス価格が使えない?非居住者輸入の特殊性
「商品の仕入れ価格や製造原価をインボイスに記載すれば、それが課税価格になるのではないか?」これは非常によくある誤解です。
関税法における課税価格の決定は、「輸入取引」が成立していることを大前提としています。そして、この「輸入取引」とは、原則として「日本国内の買手」と「海外の売手」との間で行われる商品の売買を指します。しかし、海外企業(非居住者)が自ら輸入者となり、自社商品を日本のFBA倉庫に送る行為は、所有権が他者に移転する「売買」ではありません。あくまで同一法人内での「資産の移動」に過ぎないのです。
このように、「輸入取引」が存在しないため、商品の仕入れ価格や製造原価を記載したインボイスをそのまま課税価格として申告することは、原則として認められません。もし誤って申告すれば、税関の事後調査で必ず指摘され、過少申告として追徴課税の対象となってしまいます。では、一体何を基準に課税価格を決めればよいのでしょうか。その答えが、次にご説明する「控除価格方式」です。
【図解】控除価格方式で課税価格を算出する3ステップ
「輸入取引」がない場合に課税価格を決定する方法として、関税定率法で定められているのが「控除価格方式」です。これは、一言でいえば「日本国内での販売予定価格から、逆算して輸入時点での価格を算出する」という考え方です。Amazon FBAを利用する海外セラーが用いるべき、最も代表的な評価方法と言えるでしょう。
この複雑な計算プロセスを、3つのステップに分けて分かりやすく解説します。
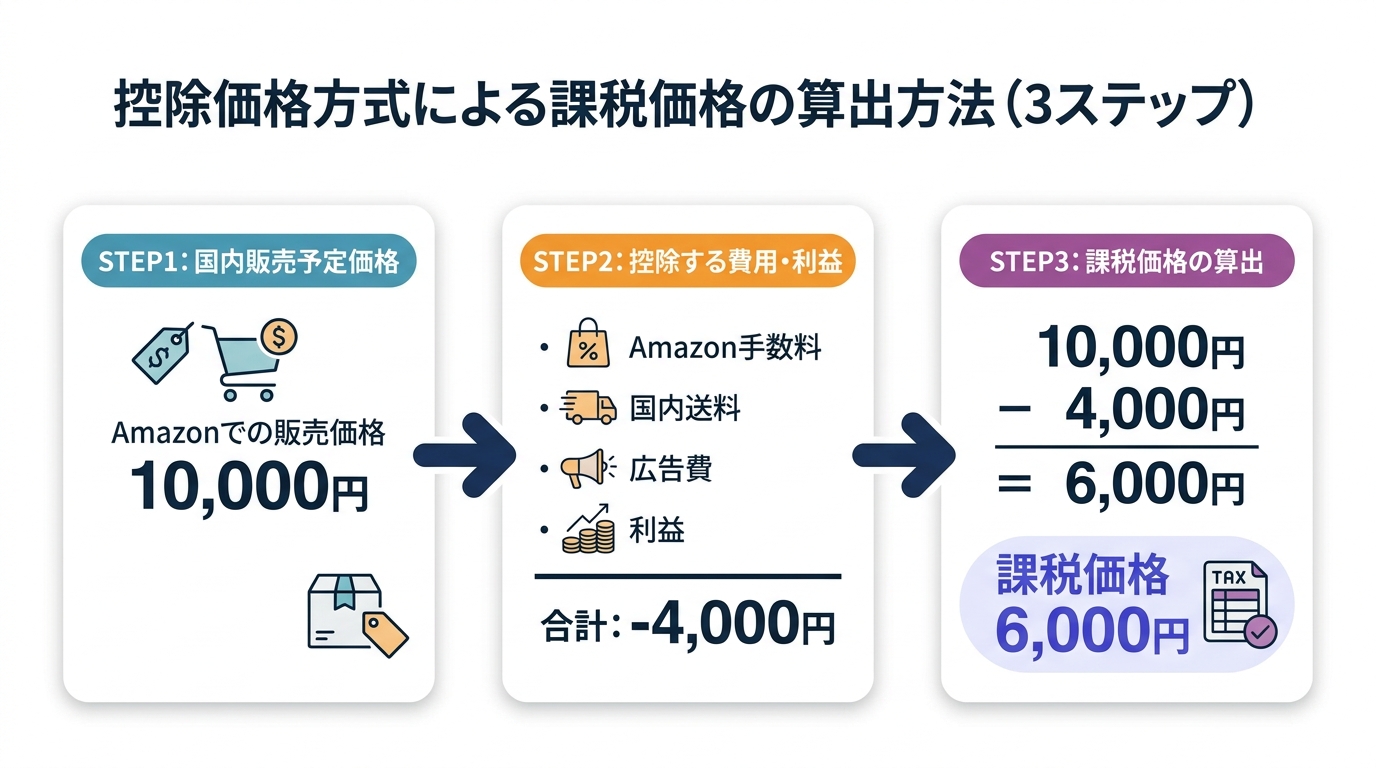
- ステップ1:国内販売予定価格の決定
まず、その商品を日本のAmazonでいくらで販売する予定なのかを決定します。これがすべての計算の出発点となります。 - ステップ2:控除すべき費用の洗い出し
次に、ステップ1で設定した販売予定価格から、輸入後に日本国内で発生するであろう様々な費用や利益を差し引いていきます。具体的には、以下のような項目が控除の対象となります。- Amazonの販売手数料
- FBA倉庫までの国内送料
- 保管料や広告宣伝費
- 販売によって得られるであろう通常の利潤および一般経費
- 関税以外の日本の税金(消費税など)
- ステップ3:課税価格の算出
ステップ1の国内販売予定価格から、ステップ2で洗い出した費用・利益の合計額を差し引きます。こうして算出された金額が、輸入申告の際に用いるべき「課税価格」となります。
この計算は非常に専門的であり、控除する項目の判断を一つでも誤ると、課税価格が不正確になりかねません。輸入申告価格の誤りは、意図せずとも追徴課税という厳しいペナルティに繋がるため、関税評価に精通した専門家と慎重に検討することが不可欠です。
輸入消費税の「仕入税額控除」でコストを最適化する
ACPを立てて自社名義で適法に輸入申告を行うことには、コンプライアンス上のメリットだけでなく、金銭的なメリットも存在します。それが、輸入時に支払った消費税の「仕入税額控除」です。
商品を輸入する際には、関税だけでなく日本の消費税も納付する必要があります。自社が正規の輸入者としてこの消費税を支払った場合、その金額は「仕入税額控除」の対象となります。これは、後に商品を日本国内で販売した際に顧客から預かる消費税から、輸入時に支払った消費税を差し引くことができる制度です。これにより、二重課税を防ぎ、実質的なコスト負担を軽減できます。
一方で、もし違法な名義貸し業者を利用して輸入した場合、輸入者名義はその業者になるため、自社で支払った消費税は仕入税額控除の対象外となってしまいます。つまり、輸入時に消費税を支払い、さらに国内売上にかかる消費税も全額納付しなければならず、大きなコスト増に繋がります。適法なACPの利用は、適切な帳簿書類の保存を通じて、税務戦略上も極めて有利に働くのです。
(参考:1403 原則的な課税価格の決定方法(カスタムスアンサー))
失敗しないACP(税関事務管理人)の選び方
ACP制度の重要性をご理解いただけたところで、次に問題となるのが「誰にACPを依頼するか」です。ACPの選定は、単なる手続きの代行者選びではありません。貴社の日本ビジネスの成否を左右する、極めて重要なパートナー選びであると認識してください。
残念ながら、ACPを名乗る業者の中には、専門知識が不十分なまま安易に業務を引き受けてしまうケースも散見されます。税関からの専門的な問い合わせに対応できなかったり、前述した関税評価の計算を誤ったりすれば、そのリスクはすべて依頼主である貴社に跳ね返ってきます。ここでは、失敗しないACPを見極めるための具体的な基準を解説します。
「通関士資格」は最低条件。見るべきは経験と専門性
ACPを選定する上では、税関事務管理人としての届出に対応できることに加え、通関業務が必要となる場面で通関業者と適切に連携できる体制があるかを確認することが重要です。通関士は、通関業務に関する唯一の国家資格者であり、税関手続きのプロフェッショナルです。
しかし、資格があるだけでは十分ではありません。さらに重要なのは、以下の経験と専門性を備えているかどうかです。
- 非居住者輸入の実績: 海外企業を代理した輸入申告の経験が豊富か。
- Amazon FBA案件の経験: FBA特有の納品要件やビジネスモデルを熟知しているか。
- 関税評価に関する深い知識: 特に控除価格方式を用いた課税価格の算出に精通しているか。
- 他法令に関する知見: 食品衛生法や電波法など、商品によっては輸入時に他の法律が関わるため、それらへの対応力があるか。
- 交渉・対応能力: 税関検査や事後調査の際に、法的な根拠をもって当局と対等に交渉できるか。
特に、万が一のトラブルが発生した際に、法律の専門家である通関士資格をもつ弁護士が直接対応できる体制があれば、トラブル時の対応体制を確認するうえで、法律面と通関実務の双方に対応できるかは重要な判断材料となります。単なる手続き代行に留まらず、弁護士と通関業者の双方の視点から貴社のビジネスを守ってくれるパートナーこそが理想的です。
要注意!避けるべき「格安代行」ACPのリスク
ビジネスを始めるにあたり、コストを抑えたいと考えるのは当然です。しかし、ACP選びにおいて「価格の安さ」だけで判断するのは非常に危険です。
「格安」を謳う代行業者のなかには、残念ながら専門知識が不足しているケースが少なくありません。彼らは、複雑な関税評価の検討を省略し、依頼者が提示した金額を鵜呑みにして申告してしまうことがあります。その結果、後日の税関調査で過少申告が発覚し、依頼主である貴社が多額の追徴課税を支払う羽目になるのです。
また、税関から申告内容について疑義が呈された際に、法的な根拠をもって的確に反論・説明することができず、結果的に輸入がストップしてしまうといった事態も起こり得ます。これは、通関業者のミスが依頼者のビジネスに直接的な損害を与える典型例です。目先の費用を惜しんだ結果、ビジネス全体が頓挫してしまっては本末転倒です。単なる「書類の提出代行屋」ではなく、貴社のコンプライアンス体制を包括的にサポートしてくれる真の専門家を選びましょう。
ACP選任から輸入開始までの実践的ロードマップ
信頼できるACPを見つけたら、いよいよ日本への輸入を開始するための具体的な手続きに入ります。ここでは、ACPとの契約から最初の貨物を発送するまでの流れを、実践的なロードマップとして3つのステップに分けて解説します。この手順を把握しておくことで、輸入開始までの準備を段階的に進めやすくなります。
各ステップで必要となる輸入申告における必要書類についても触れていきますので、ぜひ参考にしてください。
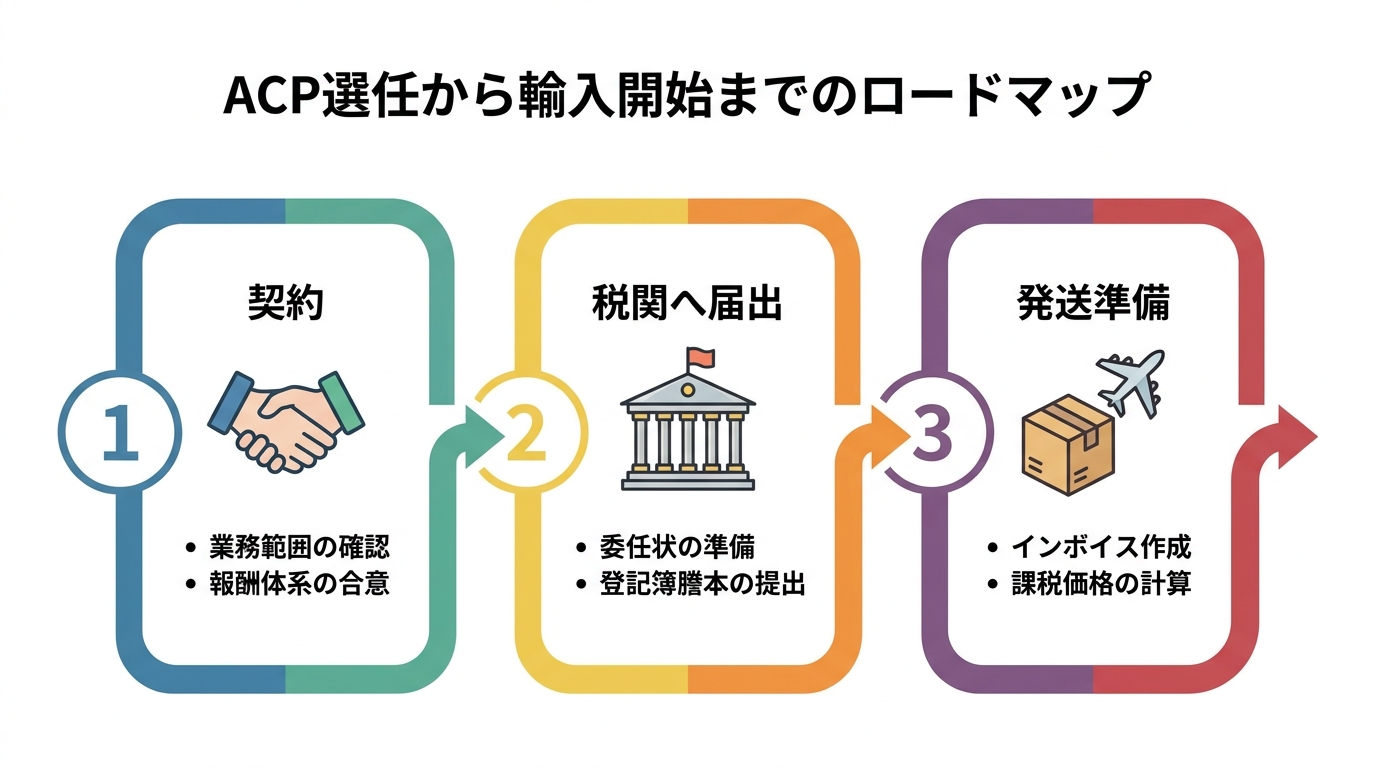
Step1:ACPとの業務委託契約
最初のステップは、選定したACPとの間で正式な業務委託契約を締結することです。この契約は、今後の両者の権利と義務を定める非常に重要なものです。後々のトラブルを避けるためにも、契約書の内容は細部までしっかりと確認しましょう。
特に以下の項目は、必ず確認すべきポイントです。
- 業務範囲: どこまでの業務を委託するのか(例:輸入申告、納税代行、税関対応など)。
- 責任の所在: 申告内容の誤りなどが発生した場合の責任分担。
- 報酬体系: 月額固定か、申告ごとの従量課金か、関税評価コンサルティングなどの追加費用。
- 守秘義務: 取り扱うビジネス情報の取り扱いについて。
契約に先立ち、ACPからは取り扱い商品、ビジネスモデル、想定される輸入量や金額といった情報の提供を求められます。これらの情報を正確に伝えることで、より実態に即した契約内容となり、その後の業務も円滑に進みます。信頼できるACPであれば、海外業者との契約における注意点についても、的確なアドバイスを提供してくれるはずです。
Step2:税関への「税関事務管理人届出書」の提出
ACPとの契約が完了したら、次に行うのが税関への公式な届出です。これはACPが主体となって、「税関事務管理人届出書」という様式の書類を作成し、貨物の輸入を予定している港や空港を管轄する税関に提出します。
この届出書には、通常以下の書類を添付する必要があります。
- 委任状(Power of Attorney): 海外企業がACPに税関手続きを委任することを証明する書類。
- 海外法人の登記簿謄本等: その法人が実在することを証明する公的な書類(およびその日本語訳)。
- 事業概要を説明する資料: どのような商品を、どのように日本で販売するのかを説明する書類(商流図など)。
税関による審査には、通常1週間から2週間程度の期間を要します。この届出が受理されて初めて、ACPは貴社の代理人として正式に税関手続きを行えるようになります。したがって、最初の貨物を発送するスケジュールから逆算して、余裕をもってこの手続きを進めることが重要です。
Step3:初回貨物のインボイス作成と発送準備
税関への届出が無事に受理されれば、いよいよ最初の貨物を発送する準備に取り掛かります。ここで最も重要な作業が、税関に提出するインボイス(仕入書)の作成です。
前述の通り、非居住者による輸入では、通常のインボイス価格は課税価格として認められません。そのため、ACPと緊密に連携し、「控除価格方式」に基づいて算出した課税価格とその計算根拠をインボイスや関連書類に明確に記載する必要があります。「なぜこの価格で申告するのか」というロジックを、税関担当者が客観的に理解できるよう、丁寧に書類を準備することが求められます。
例えば、「本価格は、関税定率法第4条の3第1項第1号に基づき、国内販売価格〇〇円から控除項目(手数料、利益等)を差し引いて算出したものである」といった注記を加えることが有効です。インコタームズ(貿易条件)に応じた費用の計上など、専門的な判断が多岐にわたるため、必ずACPの最終確認を経てから貨物を発送するようにしてください。万全の準備を整えることが、スムーズな輸入通関の鍵となります。
まとめ:専門家をパートナーに、安全な日本市場参入を
本記事では、日本に拠点を持たない海外企業がAmazon FBAを利用して商品を販売する際に不可欠となる「税関事務管理人(ACP)」制度について、その役割から具体的な活用法、そして最も重要な注意点である「関税評価」までを詳しく解説してきました。
改めて要点を振り返ってみましょう。
- 日本に拠点がない海外企業がAmazon FBAを利用するには、ACPの選任が事実上必須である。
- 安易な「名義貸し」は違法であり、ビジネスを失う深刻なリスクを伴う。
- 非居住者輸入では、国内販売価格から逆算する「控除価格方式」による関税評価が極めて重要となる。
- ACP選びは価格だけで判断せず、通関士資格と非居住者輸入の実績を持つ専門家を選ぶべきである。
ACP制度を正しく理解し、信頼できる専門家と連携することで、「輸入者不在」によって進められなかった日本市場向けの輸入販売を検討しやすくなります。しかし、そのプロセスには専門的な知識が不可欠であり、自己流で進めることは大きなリスクを伴います。
コンプライアンスを遵守し、将来の税務リスクを回避しながら、安全かつ持続的にビジネスを成長させていくために、ぜひ一度、通関リスクに精通した専門家にご相談ください。適切なパートナーシップは、貴社の日本での事業展開を進めるうえで重要な支えとなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。