
このページの目次
不良品を返品済み…「関税は戻りますか?」にお答えします
海外から輸入した商品に不良が見つかり、急いで輸出者に返送してしまった。その後、「支払った関税は還付してもらえるのだろうか」と疑問を持つことがあります。輸入ビジネスに携わる方であれば、一度はこのような状況を想像したことがあるかもしれません。
もしあなたが今、まさにこの状況に直面しているのであれば、まずお伝えしなければならない厳しい現実があります。それは、原則として、事前の手続きなしに商品を返品してしまった場合、関税の還付を受けることは極めて困難である、ということです。
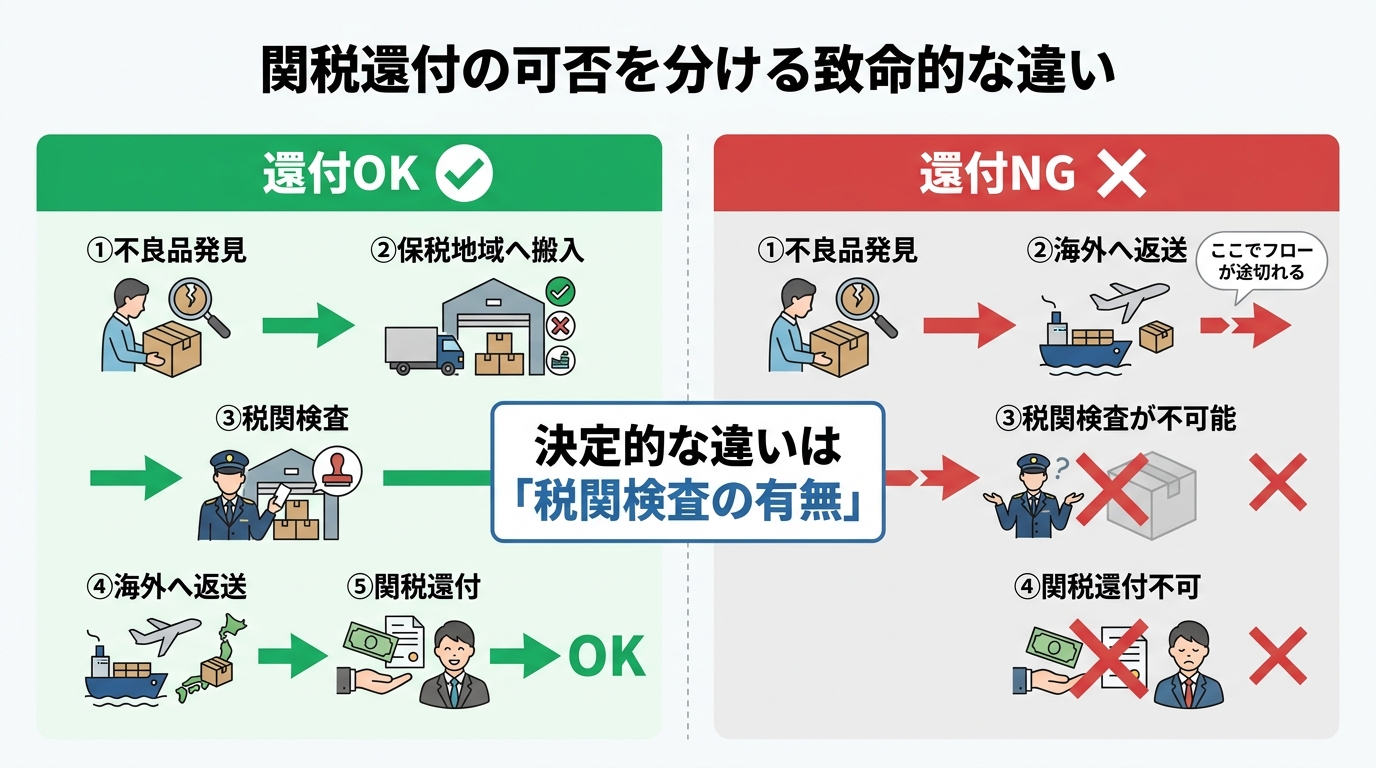
なぜなら、関税還付に関係する「違約品戻し税」制度の適用には、貨物を返送する前に、日本の保税地域で税関による検査を受けることが絶対的な条件だからです。この手続きの機会を逃した場合、正規の手続きで還付を受けることは極めて困難です。
しかし、ここで諦めるのはまだ早いです。この記事では、通関士資格を持つ弁護士として、関税還付が不可能になった後の「次善策」を具体的に解説します。還付されない関税について、別の方法で損失を補填するための選択肢を示します。このテーマの全体像については、違約品戻し税の要件と手続きで体系的に解説しています。
結論:税関の事前確認なしの返品では、関税還付は極めて困難
「違約品戻し税」と呼ばれる制度は、違約品等の戻し税に関する関税定率法の規定に基づき、契約内容と異なる貨物(違約品)が輸入された場合に、支払った関税を還付する救済措置です。しかし、この制度には「なぜ関税を返すのか」という明確な理由があります。
それは、「輸入許可時の品質・性質と、返品時のそれが同一である」ことを税関が客観的に確認できる場合に限り、関税を還付するという考え方です。つまり、「確かに不良品だった」「輸入後に国内で破損したものではない」という事実を、利害関係のない第三者である税関が証明する必要があるのです。
商品を先に返送してしまうと、この「税関による客観的な確認」の機会を失うことになります。税関から見れば、「本当に不良品だったのか」「別の商品とすり替わっていないか」「日本国内での輸送中に壊れたのではないか」を検証する術がありません。このため、貨物が国内にない状態での還付申請は、原則として認められないのです。
この手続きは、貨物が国内にあるうちに保税地域に運び入れ、税関に検査を申請して初めて成立します。この大前提を理解することが、次善策を考える上での第一歩となります。
まだ諦めないで。関税還付が無理な場合の3つの次善策
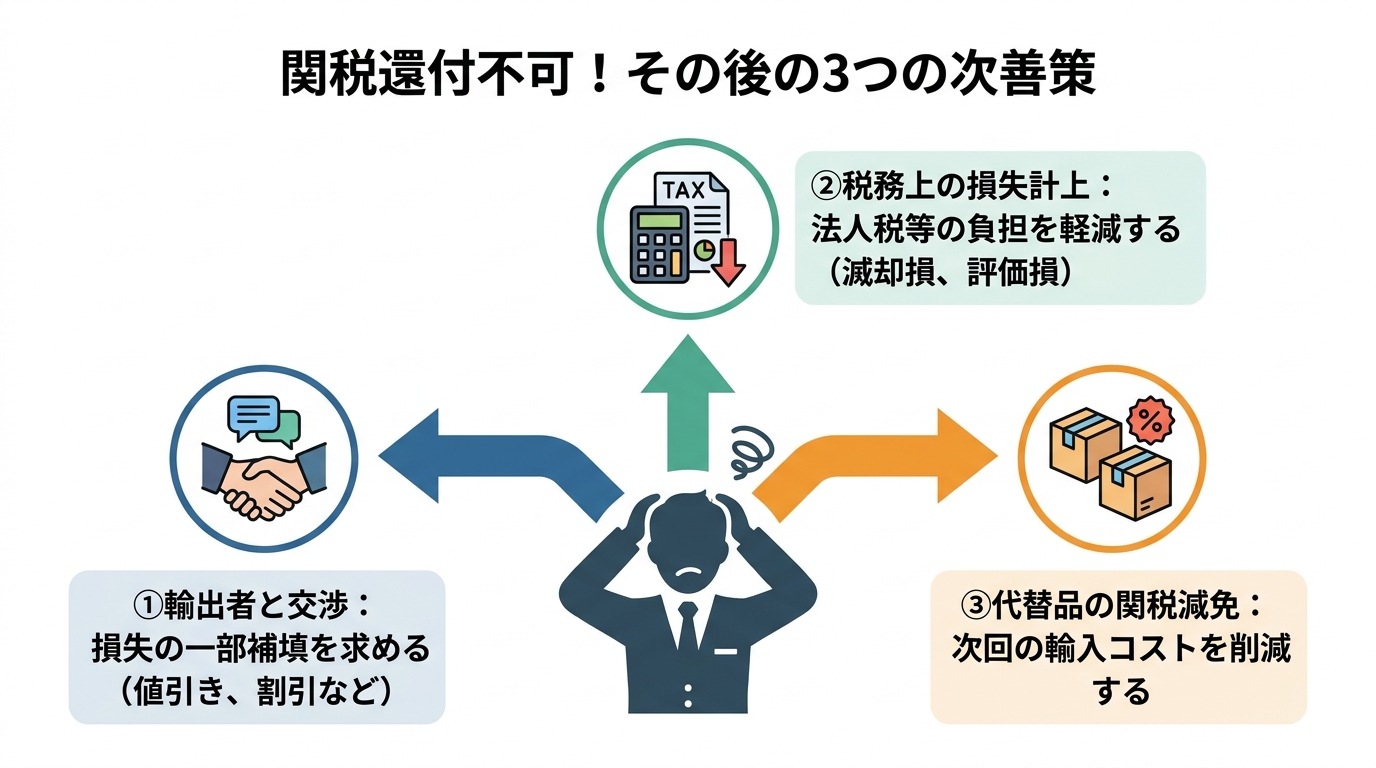
関税還付が困難な場合でも、全ての損失をそのまま受け入れる必要があるとは限りません。視点を変えれば、損失をできる限り抑えるための現実的な選択肢があります。ここでは、弁護士の視点から3つの具体的な次善策を提案します。
①輸出者と交渉する:損失の一部補填を求める
最も直接的なアプローチは、不良品を送ってきた輸出者(セラー)と交渉し、損失の一部を補填してもらうことです。関税還付ができなかったのは、あくまで日本側の税法の問題であり、根本的な原因は輸出者が契約内容と異なる商品を送付した点にあります。この点を整理したうえで、継続的に交渉することが重要です。
交渉にあたっては、感情的に不満をぶつけるのではなく、客観的な証拠に基づいて論理的に要求を伝えるべきです。特に、返送前に撮影した不良箇所の写真や動画、これまでの取引履歴、契約書などは強力な交渉材料となります。これらを提示し、以下のような具体的な要求を検討しましょう。
- 関税相当額の値引き:支払いが済んでいない場合、請求額から関税相当額を差し引くよう求める。
- 次回取引での割引:次回の発注時に、今回の損失分を補填する特別割引を適用してもらう。
- 代替品の送料負担:もし代替品を送ってもらう場合、その送料を輸出者側に負担させる。
輸入品の破損に伴う法的責任の所在を明確にし、冷静に交渉を進めることが、損失回復の第一歩です。
②税務上の損失として計上する:法人税等の負担を軽減する
これは、法務と税務の知識を組み合わせた専門的なアプローチです。還付されなかった関税や、回収不能となった商品代金は、税務会計上「損失」として処理できる可能性があります。
具体的には、「滅却損」や「評価損」といった勘定科目で損金計上することにより、会社の課税所得を圧縮できます。これにより、法人税や所得税の負担が軽減され、結果的にキャッシュフローの悪化を間接的に防ぐことにつながります。
この処理を行うには、税務調査などで指摘されないよう、客観的な証拠を揃えておくことが不可欠です。例えば、以下のような書類が重要となります。
- 輸出者との交渉経緯を示すメール等の記録
- 不良品の状況がわかる写真や検品レポート
- 返送した事実を証明する運送会社の送り状
税理士や会計士と連携し、適切な会計処理を行うことで、失われた関税分を税負担の軽減という形で一部カバーできる可能性があるのです。この際、輸出入実務における電子帳簿保存法への対応も念頭に置き、証拠書類を適切に管理することが求められます。
③代替品を無償で送ってもらう:関税減免措置を検討する
輸出者との交渉の結果、クレームに応じて代替品を無償で送ってもらえるケースもあります。この場合、未来のコストを抑えるという形で損失を補填できる可能性があります。
通常、サンプルや無償貨物の申告価格であっても、その経済的価値に基づいて関税が課されます。しかし、不良品の代替品として無償で輸入される貨物については、関税定率法第11条の「変質、損傷等の場合の減税又は戻し税等」という規定に基づき、関税が免除される措置があります。
この制度を利用するには、税関に対して「今回の輸入が、以前輸入した不良品の代替品であること」を証明する必要があります。具体的には、当初の輸入許可書、不良品であったことを示す客観的証拠、輸出者とのやり取りなどを提出し、税関の審査を受けることになります。
関税が直接戻ってくるわけではありませんが、次の輸入で発生するはずだったコストを削減できるため、これもまた有効な次善策の一つと言えるでしょう。なお、輸出者との間でデビットノート・クレジットノートによる価格調整が行われる場合も、関連する手続きを慎重に進める必要があります。
代替品の無償輸入に関する関税の取り扱いについては、以下の情報も参考になります。
参照:欠損のある輸入品の代替品を無償で提供される場合の関税等(JETRO)
【弁護士の実例】関税還付を断念し、税務対応と交渉で損失補填を検討
当事務所でも、同様のお悩みを抱えたアパレル商社様からご相談を受けた実例があります。
ご相談内容は、「海外から届いた衣類が広範囲にカビていたため、大至急、国際宅配便で送り返してしまった。後日、経理担当者から『関税の還付手続きはしましたか?』と指摘されたが、何もしていない。今からでも間に合いますか?」という、まさに今回のテーマそのものでした。
このご相談に対し、当職はまず、「残念ながら、手続上は極めて困難です」と率直にお伝えしました。貨物を保税地域に入れることなく返送してしまった以上、関税還付を受けることは、手続上極めて困難な状況です。希望的観測をお伝えするのではなく、厳しい現実を正確に認識していただくことが、今後の対応方針を検討する上で不可欠だと判断したからです。
その上で、私たちはすぐに次善策の検討に入りました。まず提案したのは、税務上の対策です。還付されない関税や商品代金を「滅却損」や「評価損」として会計処理し、法人税の負担を軽減する手続きをサポートしました。
さらに、輸出者との交渉を有利に進めるための法的アドバイスを提供するとともに、もし代替品を無償で輸入する(クレーム代替)場合には、関税定率法11条に基づく関税免税措置が適用できるよう、税関への説明資料の準備などを支援しました。
そして最も重要なこととして、二度と同じ過ちを繰り返さないための再発防止策をクライアントと共に構築しました。具体的には、「不良品を発見した場合、まず貨物を倉庫で止め、いかなる場合も自己判断で返送せず、必ず通関業者や当事務所へ連絡する」というシンプルな業務フローを策定し、マニュアル化したのです。この経験は、目先の損失回復だけでなく、将来のリスク管理体制を強化する貴重な機会となりました。
同じ失敗を繰り返さないための再発防止策
今回の失敗から得られる最大の教訓は、将来に活かさなければなりません。問題の根本原因は、多くの場合「手続きを知らなかったこと」と「焦って行動してしまったこと」にあります。これを防ぐためには、社内に明確なルールを設け、誰が対応しても同じ行動がとれる仕組みを構築することが不可欠です。特に、サプライヤーリスクの管理は平時から意識しておくべきです。
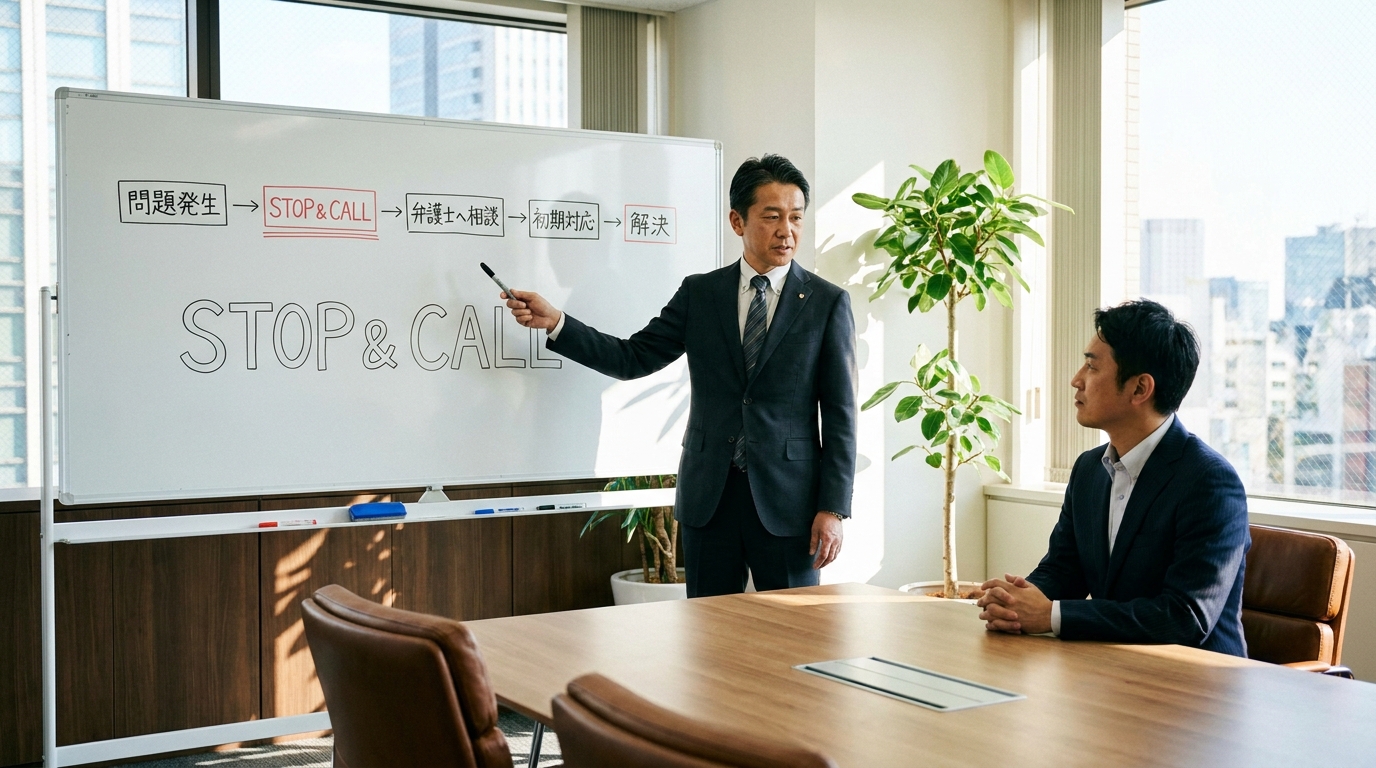
不良品発見時の「STOP & CALL」ルールを徹底する
私たちが推奨しているのは、「STOP & CALL」という非常にシンプルなルールです。
- STOP:不良品を発見しても、絶対に自己判断で貨物を動かさない、返送しない。
- CALL:速やかに専門家(日頃から付き合いのある通関業者や、通関・貿易に詳しい弁護士)に連絡し、指示を仰ぐ。
このルールを徹底するだけで、関税還付の機会を失うという最悪の事態は確実に防げます。不良品を発見した担当者は、損失を早く確定させたいという焦りから、つい返送を急いでしまいがちです。しかし、返送前に確認することで、高額な損失を防げる可能性があります。
この「STOP & CALL」をポスターなどにして倉庫や検品場所に掲示し、全社員の共通認識とすることが、最も効果的な再発防止策となります。早期に専門家に相談することで、関税還付だけでなく、運送会社への損害賠償請求や保険適用など、より多角的な解決策を検討する時間も生まれます。誰に相談すべきか迷った際は、弁護士と通関業者の役割の違いを理解しておくことも有用です。
次善策の実行が困難な場合は、通関・貿易に強い弁護士へ
ここまで解説してきた次善策ですが、実際に実行するには専門的な知識や交渉力が必要となる場面も少なくありません。
- 輸出者との交渉が言語や商習慣の壁で難航している
- 損失額が大きく、税務上の処理について税理士と連携しながら慎重に進めたい
- 再発防止のための具体的な業務フロー構築を、専門家の視点からサポートしてほしい
このような状況に直面し、自社だけでの対応が困難だと感じた場合は、通関・貿易分野に精通した弁護士に相談することをご検討ください。
特に、当事務所のように通関士資格を有する弁護士であれば、法律(契約・交渉)、税務(損失計上)、そして通関実務(代替品の免税手続きなど)を横断的に理解し、複数の観点を踏まえた解決策をご提案することが可能です。
同様の問題を防ぐためには、早い段階で専門家に相談し、手続きや社内体制を確認しておくことが有用です。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。