
このページの目次
「関税割当証明書の出し忘れで1,000万円の損失」解決事例
「通関業者が『関税割当証明書』の提出を忘れたため、高額な二次税率が適用されてしまいました。税関に相談しても『許可後の訂正は認められない』の一点張り。通関業者は謝るだけで、1,000万円もの損失が出ています。もう、訴えるしかないのでしょうか?」
これは、当事務所に寄せられた食品輸入会社(P社)様からの、切実なご相談です。本来であれば低い一次税率で輸入できるはずが、通関業者の単純なミスによって、結果として、巨額の損失を負担することになりました。このような状況では、怒りと絶望で冷静な判断が難しくなるのも無理はありません。
しかし、結論から申し上げますと、諦める必要はありません。当事務所では、このケースで以下の対応を取りました。
- 債務不履行責任の追及:通関業法上の「善管注意義務違反」は明らかでした。そこで、内容証明郵便を送付し、法的な根拠に基づき損害賠償を請求しました。
- 示談交渉:裁判は時間とコストがかかります。そこで、通関業者が加入している「通関業者賠償責任保険」を活用した示談交渉を提案しました。
結果として、P社側の確認不足も一部考慮されたものの、損失の8割に相当する金額を保険金等で回収することに成功しました。
この事例のように、通関業者が関税のプロフェッショナルとして当然果たすべき義務を怠った場合、それは典型的な「善管注意義務違反」にあたります。もしあなたが同様の苦境に立たされているのであれば、その損害は法的に回復できる可能性があることを、まずは知っていただきたいと思います。なお、関税割当制度そのものの仕組みについては、別の記事で詳しく解説しています。
まず知るべき現実:なぜ税関は取り合ってくれないのか?
多くの方が最初に直面し、そして絶望するのが「税関が許可後の修正に応じてくれない」という厳しい現実です。なぜ、明らかなミスであるにもかかわらず、税関は取り合ってくれないのでしょうか。
これは、日本の関税行政が「申告納税制度」を基本としているためです。つまり、納税者(輸入者)の申告内容を信頼し、それを前提として輸入許可が出されます。一度許可が下りた申告内容を後から簡単に覆すことを認めてしまうと、この制度の根幹が揺らいでしまいます。
もちろん、計算間違いなどがあった場合に申告内容を訂正する「更正の請求」という手続きは存在します。しかし、「関税割当証明書」のように、低い税率の適用を受けるために提出が絶対条件とされている書類の出し忘れは、単なる計算ミスとは次元が異なります。税関の実務上、許可後にこの種の書類を提出して税率の変更を認めてもらうことは、極めて困難と言わざるを得ません。
したがって、この問題の解決の矛先は、税関ではなく、ミスを犯した通関業者に向けるのが唯一の道筋となるのです。
(参考:税関「1305 納税申告に誤りがあった場合(修正申告、更正の請求)」)
通関業者に損害賠償を請求するための法的根拠と対象範囲
税関での修正が難しい場合、次に取るべき行動は、通関業者に対する損害賠償請求です。感情的に「どうしてくれるんだ」と詰め寄るだけでは、問題は解決しません。法的な根拠に基づき、冷静に権利を主張する必要があります。そのための法的根拠となるのが、「善管注意義務違反」と「債務不履行」という考え方です。これらは通関業者の役割を考える上で非常に重要な概念です。
法的根拠は「善管注意義務違反」という契約上の責任
輸入者と通関業者の間には、通関業務に関する委任契約が結ばれています。この契約に基づき、通関業者は「善良な管理者の注意をもって(善管注意義務)」業務を遂行する義務を負います。これは、簡単に言えば「その分野の専門家として、通常期待されるレベルの注意を払って仕事をする義務」のことです。
関税割当制度は、輸入者にとってコストを大幅に削減できる極めて重要な制度です。その適用に不可欠な証明書の提出を忘れるという行為は、関税のプロフェッショナルとして「通常期待される注意レベル」を著しく逸脱していると言わざるを得ません。これは明白な善管注意義務違反であり、契約上の約束を果たさなかった「債務不履行」として、その責任を追及することができるのです。なお、状況によっては通関業者が補完的な納税義務を負うケースもあります。
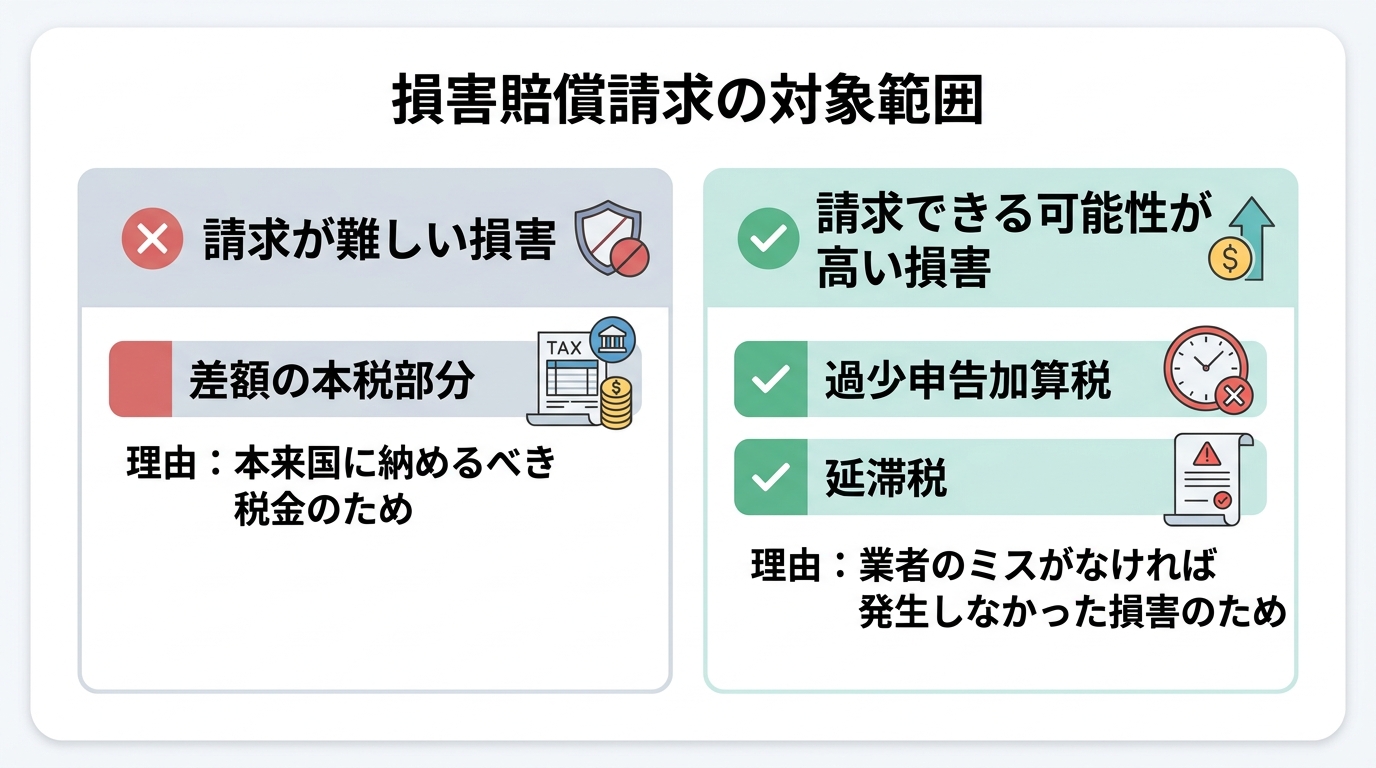
請求できる損害、できない損害の境界線
「発生した損失は全額請求したい」と考えるのは当然です。しかし、法律上、請求が認められる損害と、そうでない損害には明確な線引きがあります。この点を理解しておくことが、現実的な交渉ゴールを設定する上で非常に重要になります。
具体的には、本来適用されるべきだった一次税率と、実際に適用された二次税率との差額は、通関業者のミスによって発生した損害として賠償請求の対象となり得ます。ただし、輸入者側の確認不足、約款上の責任制限、因果関係の立証状況などによって、最終的に回収できる金額は変動します。
一方で、通関業者のミスがなければ発生しなかった追加負担や対応費用については、業者のミスとの因果関係を立証できる範囲で、賠償請求の対象となる可能性があります。特に、追加で負担した関税額や対応費用については、その発生原因が通関業者の過失にあることを明確に主張すべきでしょう。
交渉を有利に進めるための3つのステップ
では、具体的にどのように行動すればよいのでしょうか。感情的に対立するのではなく、冷静かつ戦略的に交渉を進めるための3つのステップをご紹介します。
ステップ1:全てのやり取りを「証拠」として保全する
まず、今すぐ着手すべき最も重要なことは、証拠の保全です。交渉や法的手続きにおいて、客観的な証拠は何よりも強力な武器となります。以下の書類やデータは、必ず保全・整理してください。
- 通関業者との契約書、業務委託に関するメールやFAXのやり取り
- 関税割当証明書の存在を伝えた際の指示書やメール
- インボイス、パッキングリスト等の船積書類
- 税関からの輸入許可通知書、納税通知書、更正通知書など
- 通関業者との電話での会話内容を記録したメモ(日時、担当者名、内容を具体的に)
これらの証拠を時系列で整理しておくことで、「通関業者の義務違反」と「それによって生じた損害額」を客観的に証明することが可能になります。これは、後の交渉を有利に進めるだけでなく、電子帳簿保存法への対応という観点からも重要です。
ステップ2:弁護士名で「内容証明郵便」を送付する
当事者同士の話し合いで埒が明かない場合、次の有効な一手は「内容証明郵便」の送付です。これは、いつ、誰が、どのような内容の文書を送ったかを郵便局が証明してくれるサービスです。
これを弁護士名で送付することには、大きな戦略的価値があります。
- 心理的効果:「法的な手続きを本気で検討している」という強い意思表示となり、相手方を交渉のテーブルに着かせる効果が期待できます。
- 法的効果:損害賠償請求権の時効の完成を一時的に猶予させる「催告」としての効力も持ちます。
内容証明には、感情的な非難ではなく、①事実関係、②善管注意義務違反という法的根拠、③具体的な請求額、④交渉に応じる意思があること、を簡潔かつ明確に記載します。これは、法的根拠に基づく交渉を正式に開始するための手段となります。
ステップ3:「賠償責任保険」を活用した示談交渉を目指す
訴訟は最終手段です。多くの場合、より現実的で早期の解決が期待できるのが「示談交渉」です。その際に重要となるのが「通関業者賠償責任保険」の存在です。
多くの通関業者は、業務上のミスによって生じた損害をカバーするための賠償責任保険に加入しています。そのため、損害賠償請求を行うと、交渉相手は通関業者本人ではなく、その代理人である保険会社の担当者となるケースが少なくありません。
保険会社との交渉は、保険約款の解釈や過失割合の算定など、専門的な知識と交渉力が不可欠です。ここに弁護士が介入することで、法的な根拠に基づき対等な交渉が可能となり、貴社にとって有利な条件での解決を目指すことができます。また、保険を利用することで通関業者自身の経済的負担は限定的になるため、将来的な取引関係を完全に断絶することなく、円満な解決を図れる可能性も高まります。
交渉前に知るべき注意点:過失相殺と約款上の制限
交渉を有利に進めるためには、自社にとって不利になりうる要素も事前に把握しておく必要があります。楽観視しすぎず、潜在的なリスクを理解しておくことで、より現実的な戦略を立てることができます。
自社に不備はなかったか?「過失相殺」のリスク
損害賠償請求において、通関業者側から「輸入者側にも落ち度があった」と主張され、賠償額が減額される可能性があります。これを「過失相殺」といいます。
例えば、以下のようなケースが考えられます。
- 関税割当証明書の存在や重要性を、事前に通関業者へ明確に伝えていなかった。
- 関連書類の提供が遅れたり、情報提供が不十分だったりした。
- 輸入許可前に、通関業者から提示された申告内容の確認を怠っていた。
こうした点を指摘されないためにも、日頃から通関業者とのコミュニケーションを密にし、重要な指示は必ずメールなど記録に残る形で行うことが、自社を守るための重要なリスク管理となります。
「通関業務約款」の免責条項は乗り越えられるか
通関業者との契約書や「通関業務約款」には、多くの場合、損害賠償額の上限を定めたり、特定のケースでの責任を免除したりする条項(免責条項)が含まれています。
通関業者側は、この約款を盾に賠償を拒んだり、上限額以上の支払いを拒否したりすることが予想されます。これは、損害賠償請求における最大の障壁の一つです。
しかし、この免責条項が常に絶対的な効力を持つわけではありません。例えば、通関業者側に「重過失(通常求められる注意を著しく欠くこと)」が認められる場合には、民法上の公序良俗や信義則、約款解釈などの観点から、免責条項の効力が制限される可能性があります。「関税割当証明書の提出忘れ」のような、専門家としてあまりにも基本的なミスは、この「重過失」に該当すると評価される可能性も十分に考えられます。たとえ貿易契約書に不利な条項があったとしても、安易に諦めるべきではないのです。
通関トラブルは「通関士資格を有する弁護士」にご相談ください
通関業者のミスによる損害賠償請求は、関税法、民法、そして通関実務という複数の専門領域が複雑に絡み合う問題です。
当事務所の代表弁護士は、法律の専門家であると同時に、貿易関連の国家資格である「通関士」の資格も有しています。法律知識と通関実務の両方を深く理解しているからこそ、通関業者のミスの悪質性や注意義務違反の程度を、法的かつ実務的な観点から的確に評価することが可能です。
そして、その評価に基づき、保険会社とも対等に、論理的な交渉を進めることができます。これは、法律面と通関実務の双方を踏まえて検討できる当事務所の特徴です。
突然の高額な追徴課税に、今は一人で途方に暮れているかもしれません。しかし、正しい知識と手順を踏むことで、損害の回復を検討できる可能性があります。まずは、通関・貿易分野に注力する弁護士として、貴社の状況をお聞かせください。最善の解決策を共に考え、次の一歩を踏み出すサポートをいたします。
お困りの方は、一人で抱え込まず、お問い合わせフォームからお早めにご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。