
このページの目次
輸入申告価格の誤りに気づいた方へ。まだ間に合います
「もしかして、輸入申告の価格を間違えてしまったかもしれない…」
この記事にたどり着いたあなたは今、強い不安や焦りを感じているのではないでしょうか。インボイスの数字が違っていた、本来加えるべき費用を計上し忘れていたなど、理由は様々かもしれません。そして、「このまま税関の事後調査が入ったらどうなるのだろう」「莫大な追徴課税を命じられるのではないか」といった心配が頭をよぎっていることでしょう。
ただし、税関から調査通知を受ける前であれば、自主的な修正申告により加算税の負担を避けられる可能性があります。
日本の輸入通関では、輸入者の申告内容を信頼して許可が下りる「申告納税方式」が基本です。そのため、後から誤りに気づくケースは決して珍しくありません。重要なのは、その後の対応です。税関から指摘を受ける前に、自ら誤りを正すための行動を起こせば、ペナルティの大部分を回避し、負担を最小限に抑えることが可能なのです。
実際に、税関の調査が入る前に自主的に修正申告を行えば、本来課されるはずの過少申告加算税(原則10%)が免除されます。これは、問題を先延ばしにするのと比較して、金銭的にも精神的にも大きな違いを生む、非常に重要な制度です。
この記事では、あなたが今直面している問題を整理し、冷静に、そして的確に次の一歩を踏み出すための具体的な道筋を、専門家の視点から分かりやすく解説します。このテーマの全体像については、輸入申告価格の誤りに気づいた場合で体系的に解説しています。
申告ミスを放置する深刻なリスク|事後調査で何が起きるか
輸入申告価格の誤りに気づきながらも、「税関に見つからないかもしれない」「手続きが面倒だ」と考えて放置してしまうことは、極めて危険な選択です。税関の事後調査は、事前の想定がない時期に実施されることがあります。そして、その調査で申告漏れが発覚した場合、企業は深刻な事態に直面することになります。
具体的には、以下のような金銭的ペナルティが課せられます。
- 不足していた関税・消費税の追徴:これは当然納付すべき本税です。
- 過少申告加算税:追徴税額に対して原則として10%が加算されます。修正申告等により増加した税額のうち、当初申告税額または50万円のいずれか多い金額を超える部分については、さらに5%が加算されます。
- 重加算税:もし意図的な隠蔽や仮装行為があったと判断された場合、過少申告加算税に代わり、35%という極めて重いペナルティが課されます。
- 延滞税:法定納期限の翌日から、実際に税金を納付する日までの日数に応じて、利息に相当する延滞税も発生します。
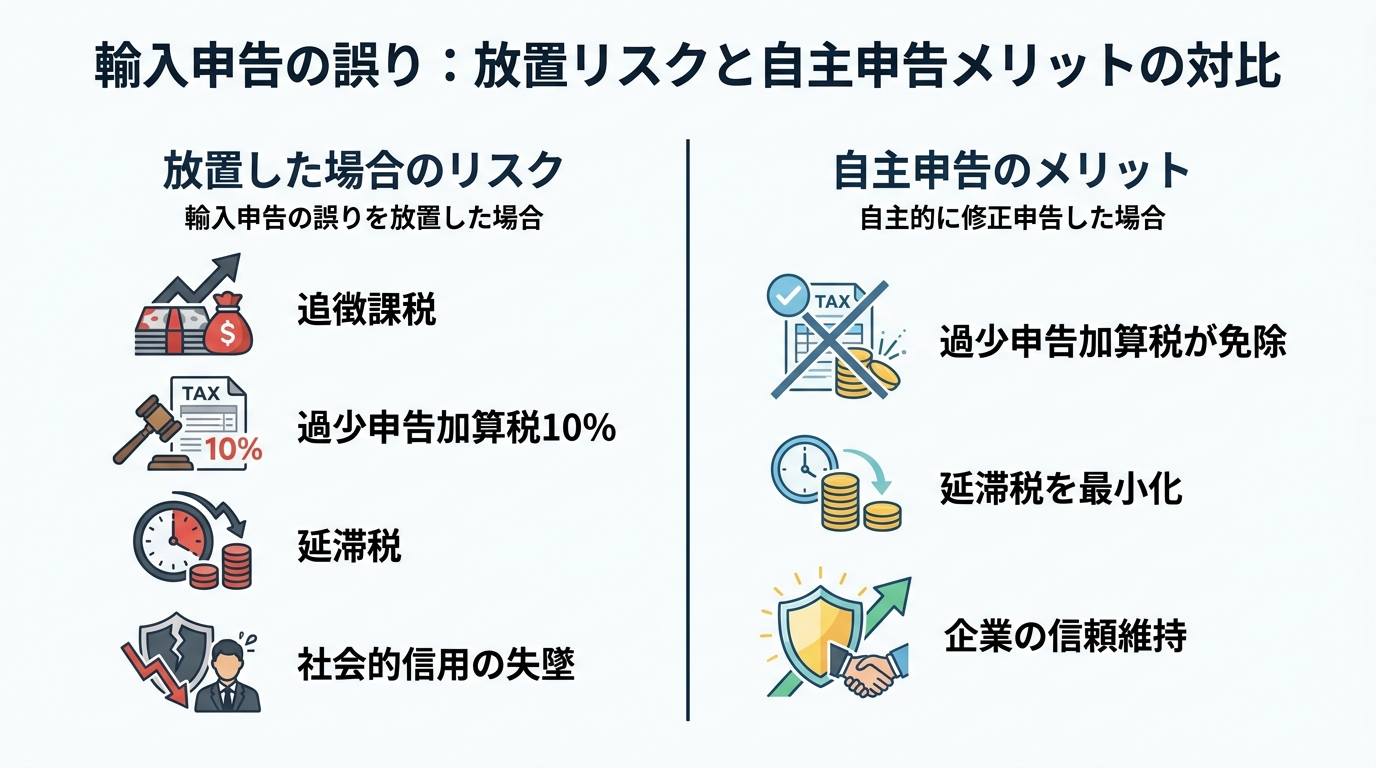
問題は金銭的な負担だけにとどまりません。税関から指摘を受けたという事実は、企業のコンプライアンス体制に疑義があることを意味し、金融機関や取引先からの社会的信用を大きく損なう可能性があります。さらに、不正を指摘された場合、その後の輸入申告において税関の確認が厳格になる可能性があり、事業の円滑な遂行に支障をきたす恐れもあります。悪質なケースでは、関税ほ脱罪として刑事罰の対象となるリスクもゼロではありません。
税関指摘前の自主的な修正申告で得られる3つのメリット
前述のリスクを回避し、将来のリスクを抑えるために検討すべき対応が、税関の調査通知を受ける前に自主的に修正申告を行うことです。この早期の行動には、計り知れないメリットがあります。
メリット1:過少申告加算税(原則10%)が免除される
最大のメリットは、金銭的なペナルティを大幅に軽減できる点です。関税法では、税関による更正(税額の増額処分)を予知せず、自主的に行われた修正申告については、過少申告加算税を課さないと明確に定められています。つまり、本来であれば不足税額の10%(または15%)を追加で支払う必要があったペナルティが、ゼロになるのです。これは、早期に対応することで得られる直接的な負担軽減効果です。ただし、悪質な仮装・隠蔽行為があった場合に課される重加算税については、たとえ自主的な修正申告であっても免除の対象とはならない可能性があるため、注意が必要です。どのような場合に過少申告加算税が課されない正当な理由と認められるかについては、個別の判断が求められます。
メリット2:延滞税の発生を最小限に食い止める
注意すべき点として、自主的な修正申告を行っても「延滞税」は発生します。延滞税は、本来の納期限の翌日から実際に納付が完了する日までの日数に応じて、日割りで計算されます。つまり、問題を認識してから1日でも早く修正申告と納税を済ませることが、延滞税というコストを最小限に抑える唯一の方法です。問題を先延ばしにすればするほど、延滞税の負担は日数の経過に応じて増加します。迅速な行動が、直接的なコスト削減に繋がるのです。
メリット3:企業の信頼を守り、将来のリスクを断つ
自主的な修正申告は、単なる過去のミスの清算ではありません。自社の過ちを自ら正すという姿勢は、企業のコンプライアンス意識の高さを示すものであり、取引先や金融機関からの信頼を維持・向上させることに繋がります。また、この機会に「なぜ間違いが起きたのか」を徹底的に分析し、社内のチェック体制を見直すことで、将来にわたって同様のミスを防ぐための強固なガバナンス体制を構築する絶好の機会となります。これは、目先のコスト削減以上に価値のある、将来のリスク低減につながる対応です。
(参考:税関「1307 加算税制度の概要について(カスタムスアンサー)」)
まずは冷静に状況把握を。申告漏れセルフチェックリスト
不安な気持ちのままでは、的確な判断はできません。まずは一歩引いて、ご自身の状況を客観的に把握することが重要です。輸入申告価格(課税価格)の誤りは、特に「本来加えるべき費用」の計上漏れ(加算漏れ)に起因するケースが多く見られます。以下のチェックリストを参考に、ご自身の輸入取引を振り返ってみてください。

- ☐ インボイス価格そのものに誤りがあった(例:仮価格のまま確定価格での申告を忘れていた)。
- ☐ 運賃や保険料を課税価格に含め忘れていた。
- ☐ 日本の港に到着するまでの輸送に関連する費用(梱包費、手数料など)が漏れていた。
- ☐ 買手(輸入者)が売手(輸出者)に対して無償または割引価格で提供した物品や役務の費用が漏れていた(例:製品の金型代、設計図面の作成費用など)。
- ☐ 輸入貨物に関する特許権や商標権などのロイヤリティの支払いを課税価格に含めていなかった。
- ☐ 輸入貨物の売上収益の一部を売手に還元する契約があるにもかかわらず、その費用を計上していなかった。
これらの項目に一つでも心当たりがある場合、申告価格に誤りがある可能性が高いと言えます。速やかに次のステップに進むことをお勧めします。
自主的な修正申告の手続きと流れ【3ステップ】
状況を把握できたら、具体的な手続きに進みます。修正申告の全体像は、大きく分けて以下の3つのステップで構成されます。専門的で複雑に感じるかもしれませんが、一つずつ着実に進めることが大切です。より具体的な手順については、輸入申告価格の誤りに対する自主的な修正をご覧ください。
ステップ1:必要書類を準備する
まず、修正申告の根拠となる書類を正確に揃えることから始めます。準備が不十分なまま手続きを進めると、かえって時間がかかったり、税関からの問い合わせが増えたりする原因になります。最低限、以下の書類は手元に準備しましょう。
- 当初の輸入許可通知書
- 誤りのあったインボイス、契約書など
- 正しい価格を証明するインボイス、契約書、価格改定の通知書など
- 加算漏れがあった費用の根拠資料(運賃明細、保険料の領収書、ロイヤリティの支払証明書など)
これらの書類を適切に保存・管理しておくことは、平時からの事業者の義務でもあります。
ステップ2:修正申告書を作成し税関に提出する

必要書類が揃ったら、修正申告書を作成します。現在、多くの場合はNACCS(輸出入・港湾関連情報処理システム)を利用して電子的に手続きが行われます。最もスムーズな方法は、当初の輸入申告を依頼した通関業者に連絡し、修正申告の手続きを依頼することです。事情を説明し、準備した根拠資料を提出すれば、専門家として適切に処理を進めてくれるでしょう。ただし、通関業者に全てを丸投げするのではなく、輸入者自身が主体となって内容を正確に把握し、指示することが極めて重要です。
修正申告書は、原則として当初の輸入申告を行った税関の官署長宛に提出します。
ステップ3:不足税額と延滞税を納付する
修正申告書を税関に提出し、審査が完了すると、追加で納付すべき関税・消費税額が確定します。この税額を速やかに金融機関やe-Taxを通じて納付します。この納付をもって、本税に関する手続きは完了です。
その後、後日になって税関から延滞税の納付書が送付されます。この納付書に基づき延滞税を支払うことで、修正申告に関する一連の手続きがすべて完了となります。この最終段階で税関長による更正や決定といった手続きが行われることもあります。
(参考:税関「1305 納税申告に誤りがあった場合(修正申告、更正の請求)」)
不安な方は専門家へ。弁護士への相談を検討すべき理由
ここまで自主的な修正申告の流れを解説してきましたが、「本当にこれで合っているだろうか」「税関にうまく説明できるか自信がない」「意図的だと疑われたらどうしよう」といった不安が残る方もいらっしゃるかもしれません。特に、取引が複雑であったり、過去に遡る申告件数が多かったりする場合には、ご自身だけで対応するには限界があります。
そのような場合は、決して一人で抱え込まず、速やかに専門家である弁護士にご相談ください。
特に、通関士の資格も有する弁護士であれば、法律と通関実務の両面から、あなたの状況を的確に分析し、状況に応じた対応方針を検討することが可能です。具体的には、以下のようなサポートが期待できます。
- 正確な課税価格の再計算:複雑な加算要素を法的に整理し、正しい申告額を算出します。
- 税関への適切な説明:なぜ誤りが生じたのか、悪意はなかったことを論理的に説明し、重加算税などの重いペナルティを回避できるよう尽力します。
- 再発防止策の構築:将来にわたって同様のリスクを抱えないための、実効性のある社内体制の構築をサポートします。
申告価格の誤りは、放置すれば経営を揺るがしかねない重大なリスクです。しかし、早期に、そして専門家の支援のもとで適切に対応すれば、そのダメージは最小限に抑えられます。事業上のリスクを抑えるためには、早期に事実関係を確認し、必要に応じて修正申告や専門家への相談を検討することが重要です。
もし少しでもご不安な点があれば、お一人で悩まず、まずは私たち専門家にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。