Author Archive
税関の事前教示制度|有効期限や注意点を弁護士が解説
事前教示制度は有用だが、絶対ではない
輸入ビジネスにおいて、関税率や税番(HSコード)について税関の見解を事前に確認できる「事前教示制度」は、事業の予見可能性を高め、将来の追徴課税リスクを低減するための極めて有用なツールです。事前に税関から文書で回答を得ておくことで、安心して輸入申告を行うことができるため、多くの輸入事業者にとって有用な制度といえます。
しかし、この制度だけで全てのリスクを避けられると考えるべきではありません。当事務所にご相談いただく中でも、「税番などで税関の確認を得たい場合には事前教示を利用しますが、絶対のものではなく、有効期限があるほか、少しでも成分が違っていたら適用されない等注意が必要なものとなります。有用ですが、絶対ではないということを理解して利用しましょう。」という視点が抜け落ちているケースが散見されます。
事前教示の回答は、あくまで特定の条件下でのみその効力を発揮します。その効力を失わせる主な要因が、本記事のテーマである「有効期限」と「同一性要件」です。
この記事では、事前教示制度の効力とその限界を法的な観点から深く掘り下げ、制度を「絶対ではない」と理解した上で、いかに賢く、そして安全に活用していくべきかを解説します。このテーマの全体像については、事前教示制度の基本的な活用方法で体系的に解説しています。
事前教示の効力と限界:法的拘束力と有効期限
事前教示の回答を得たとして、その文書は法的にどのような意味を持つのでしょうか。ここでは、回答の信頼性の根幹に関わる「法的拘束力」と、その効力が及ぶ時間的な範囲である「有効期限」について、専門家の視点から解説します。
回答に法的拘束力はないが、最大限尊重される
まず結論から申し上げると、事前教示の回答に厳密な意味での「法的拘束力」はありません。これは、法律上の最終的な判断権限は、個々の輸入申告を審査する税関職員にあるためです。
しかし、だからといって回答が簡単に覆されるわけではありません。実務上、事前教示の回答は「輸入申告等の審査の際に尊重される」のが原則です。なぜなら、税関が一度公式に示した見解を、合理的な理由なく安易に覆すことは、行政組織としての信頼性を著しく損なう行為だからです。したがって、後述する有効期限内であり、かつ同一性が認められる限り、輸入申告時にその回答が尊重されると考えて差し支えありません。
特に、数年後に行われる可能性がある輸入事後調査の場面で、この事前教示の回答書は極めて強力な防御材料となります。回答書通りに申告を行っていたという客観的な証拠があれば、申告内容の妥当性を主張しやすく、申告内容の妥当性を説明しやすくなります。これは、口頭での確認とは大きく異なる、文書回答ならではの強みです。安易な税関の口頭回答に頼ることの危険性とは対照的です。
事前教示の回答の尊重義務については、関税法基本通達でも定められています。
参照:税関「輸出入通関手続きの便利な制度」
回答の有効期限は最長3年。効力が及ばなくなるケースとは?
事前教示の回答は、永久に有効なわけではありません。回答書に記載された有効期限内(最長で発出日から3年間)に限り、回答内容が輸入申告等の審査で尊重されます。
さらに、この3年という期間内であっても、以下のような特定の状況下では回答の効力が失われる(失効する)点に注意が必要です。
- 法令等の改正により取り扱いが変更された場合
関税率表や関連法規が改正され、照会した貨物の分類や評価の基準そのものが変わった場合です。例えば、関税定率法の改正などにより、以前の回答の前提が覆るケースがこれに該当します。 - 照会内容の前提となった事実関係が変更された場合
これが「同一性要件」に関わる部分です。照会時に提示した商品の仕様、成分、製造工程などが変更された場合、回答の前提が崩れるため、効力は失われます。
有効期限である3年が経過した場合や、期間内に失効事由が発生した後に同じ貨物を輸入し続ける場合は、改めて事前教示を申請し、最新の見解を確認する必要があります。継続的に輸入する商品については、有効期限の管理を怠らないことが肝要です。
最重要ポイント「同一性要件」を徹底解説
事前教示制度を利用する上で、有効期限と並んで、いや、それ以上に重要となるのが「同一性要件」です。この要件を満たさなければ、たとえ有効期限内であっても回答の効力は一切及びません。ここでは、多くの事業者がつまずきやすいこの最重要ポイントを、具体例を交えて徹底的に解説します。
同一性とは?照会貨物と輸入貨物が同じであること
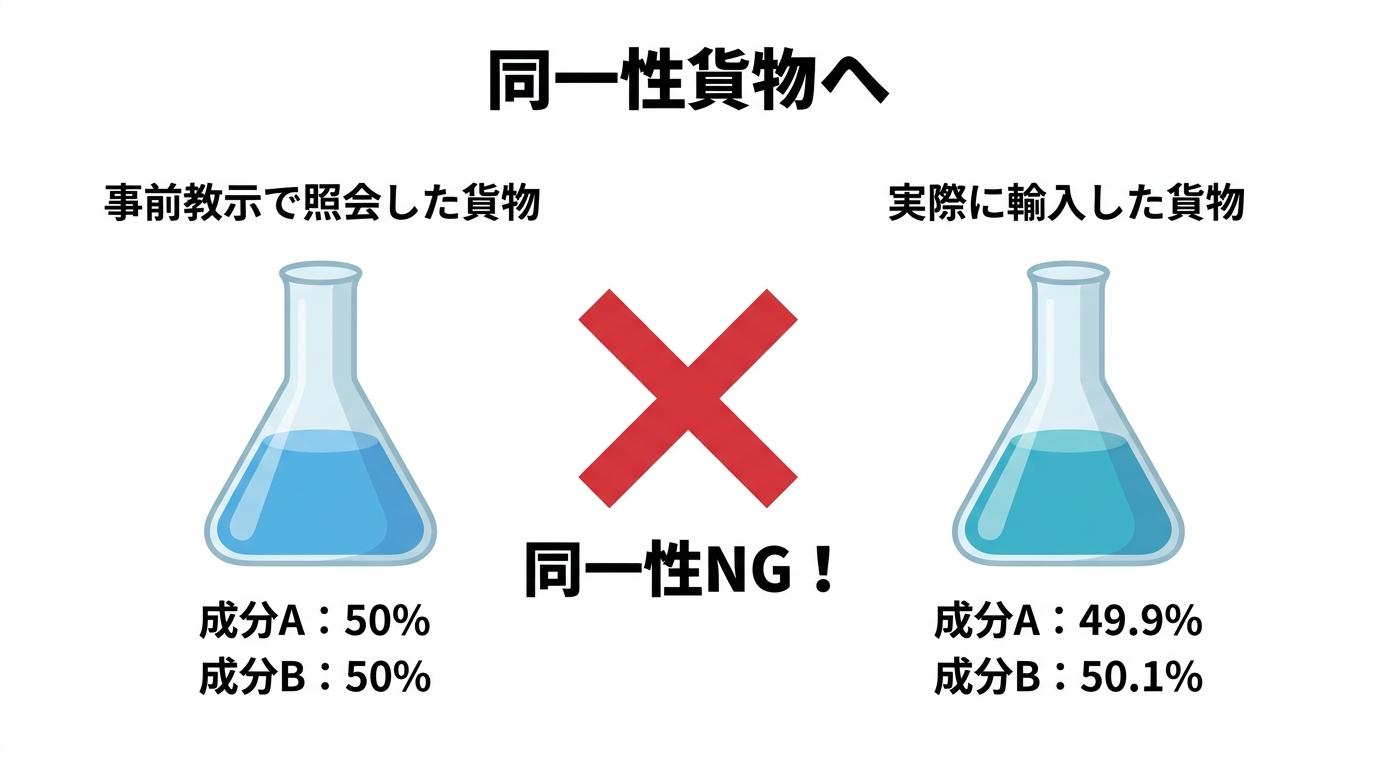
「同一性要件」とは、非常にシンプルに言えば、「事前教示で照会した貨物」と「実際に輸入申告する貨物」が、客観的にみて同一であると認められる必要がある、というルールです。
なぜこの要件がこれほどまでに重要視されるのか。それは、関税の世界では、ごくわずかな仕様の違いがHSコード(品目分類)の決定的な違いを生み、結果として関税率が大きく変わることが頻繁にあるためです。税関は、あくまで照会者から提出された情報(商品の成分、材質、構造、製造工程、型番など)を基に判断を下しています。したがって、その前提となる情報と、実際の輸入貨物の実態が異なれば、当然ながら税関の判断も変わる可能性があるのです。
税関は、これらの具体的な要素を総合的に勘案し、「同一性」を判断します。輸入者側が「これは同じ商品だ」と考えていても、税関が客観的な事実に基づいて「別物」と判断すれば、同一性は否定されてしまいます。
こんな場合は要注意!同一性が否定される具体例
では、具体的にどのような場合に「同一性」が否定されるリスクがあるのでしょうか。輸入ビジネスの現場で起こりがちな典型的なケースをいくつかご紹介します。これらの事例は、「少し違うだけ」という安易な自己判断が、後の事後調査で大きなリスクになり得ることを示しています。
- 成分の配合比率がわずかに変更された
化学製品や化粧品、食品などで、コスト削減や品質改良のために特定の成分の配合比率を0.1%だけ変更した、といったケースです。特に、その成分が関税分類上の特性を決定づけるものである場合、配合比率のわずかな違いが税番の変更に直結することがあります。 - 製造国や製造工場が変更になった
同じ設計図、同じブランドの商品であっても、製造国や工場が変わることで、使用される原材料や製造工程に微妙な差異が生じることがあります。これが原因で、完成品の特性が照会時と異なると判断されるリスクがあります。 - マイナーチェンジで部品の一部が変更された
電子機器や機械類などで、性能に直接影響しない安価な部品(ネジや内部の配線など)を別のサプライヤーのものに変更したケース。この変更が貨物の本質的な特性を変えると判断されれば、同一性は否定されかねません。 - ブランド名やパッケージは同じだが、中身の仕様が異なる廉価版を輸入した
販売戦略上、外観は同じでも内部の素材や機能を簡略化した廉価版を製造・輸入するケースです。これは明確に「別物」であり、元の事前教示の回答は適用されません。アパレル・繊維製品における素材混用率の変更なども、これに類する典型例です。
これらの例からも分かる通り、輸入者側の主観的な「同じもの」という認識と、関税法上の「同一性」の判断基準には、時に大きな隔たりが存在するのです。
事前教示制度と賢く付き合うための法的視点
これまで解説してきた有効期限や同一性要件といったリスクを踏まえ、輸入事業者は事前教示制度とどのように向き合うべきでしょうか。最後に、リスク管理という法的な観点から、具体的な行動指針を提言します。
「少しでも変わったら再照会」を徹底する
本記事を通じて最もお伝えしたい行動指針は、「商品の仕様に少しでも変更があった場合は、安易に自己判断せず、再照会を検討する」という姿勢です。
再照会には確かにコストや手間がかかります。しかし、それを惜しんだ結果、数年後の事後調査で多額の追徴課税と加算税を課されるリスクと比較すれば、どちらが賢明な判断かは明らかでしょう。予防法務の観点からは、疑わしい点があれば都度クリアにしておくことが、結果的に最大のコスト削減に繋がります。
どの程度の変更であれば再照会すべきか、その判断に迷うこともあるかもしれません。そのような場合は、税関の相談窓口や、我々のような通関・貿易に詳しい専門家に相談することをお勧めします。より具体的な手順については、HSコードの誤認リスクと事前教示の活用をご覧ください。
照会時の資料や税関とのやり取りは全て保管する
もう一つの重要なリスク管理策は、証拠保全の徹底です。
事前教示を申請した際の照会書、提出した商品説明書、成分分析表、設計図、サンプル写真、そして税関からの回答書など、関連する全ての資料を、該当する輸入申告の記録と紐づけて整理・保管してください。これらの資料は、万が一、事後調査で担当官から同一性について疑義を呈された際に、「照会時の貨物と、実際に輸入した貨物は同一である」と客観的に主張するための、何より強力な証拠となります。
これは、紛争解決に対応している弁護士の視点からも、実践しておきたい実務上の対応です。具体的な証拠保全の方法については、税関事後調査への初動対応も参考になるでしょう。
判断に迷う場合は通関・貿易に詳しい弁護士へ相談を
事前教示の要否や同一性の判断に迷う複雑なケースでは、専門家へ相談することも有効な選択肢です。特に、輸入に関する最終的な法的責任は、通関業者ではなく輸入者自身が負うことを忘れてはなりません。
例えば、以下のような状況では、専門家の助言が特に有効です。
- 複数の税番候補で税関内でも見解が分かれる可能性がある
- 商品の性質が複合的・技術的に複雑で、税関への説明が難しい
- サプライヤーの変更やマイナーチェンジが同一性に影響するか判断できない
- 税関から示された見解に法的な観点から納得できない
当事務所の代表弁護士のように、通関士資格を併せ持つ弁護士であれば、通関実務の深い知識と、法的リスクを分析する視点の両面から、貴社の状況に応じた助言を提供することが可能です。事前教示制度を正しく理解し、戦略的に活用することで、貴社の輸入ビジネスをより強固なものにしていきましょう。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
海外の画期的な製品を輸入したい企業が知っておくべき実務と法務のポイント
【相談事例】
相談者:国内で輸入雑貨の販売を検討しているA社・代表取締役
お悩み:
「海外の展示会で素晴らしい製品を見つけ、自社で販売したいと考えています。しかし、相手企業とは英語でやり取りしなければなりません。さらに、輸入通関、関税、輸入規制など、専門的な手続が全く分かりません。
自社で直接輸入すべきなのか、それとも商社や輸入代行業者を利用すべきなのか。できるだけリスクを抑えて、新しいビジネスを始める方法を知りたいです。」
1 結論:最初に「誰が輸入者になるか」を決める
海外製品を日本で販売する場合、単に海外のメーカーと売買契約を締結すればよいわけではありません。
輸入者は、商品の代金を支払うだけでなく、次のような責任を負うことになります。
・商品の品目分類とHSコードの確認
・関税、消費税その他の税金の納付
・輸入申告書類の準備
・輸入が禁止・制限されていないかの確認
・食品、化粧品、医療機器、電気用品などに関する国内規制の確認
・製品表示、安全基準、販売後の事故対応
・契約違反、知的財産権侵害、製造物責任への対応
したがって、最初に検討すべきなのは「自社で直接輸入するか」ではなく、「誰が輸入者として、どの範囲の責任を引き受けるか」です。
大きく分けると、選択肢は次の三つです。
| 取引形態 | 輸入者の中心 | 主な特徴 |
| 直接輸入 | 自社 | 利益率や取引の自由度が高い一方、実務負担と法的責任が大きい |
| 商社経由 | 商社など | 実務負担を抑えやすいが、手数料や価格面の制約がある |
| 輸入代行・通関業者の利用 | 原則として契約内容による | 通関を外部化できるが、輸入者としての責任が自動的に消えるわけではない |
重要なのは、通関業者に依頼したからといって、自社が輸入者として負う責任まで当然に移転するわけではないという点です。通関手続を代行してもらう場合でも、商品情報の正確性、取引価格、原産地、用途、成分、構造などについては、輸入者側が正しい情報を提供しなければなりません。
2 直接輸入のメリットとリスク
直接輸入とは、海外メーカーや販売会社と自社が直接契約し、自社または自社が依頼する通関業者を通じて輸入申告を行う方法です。
(1)直接輸入のメリット
第一に、商社などの中間業者に支払う手数料を抑えられます。販売数量が増えれば、仕入価格の差が利益に大きく影響するため、長期的には直接輸入が有利になる場合があります。
第二に、取引条件を自社で設計できます。最低発注数量、納期、保証、返品、独占販売権、販売地域、広告素材の利用などについて、メーカーと直接交渉できます。
第三に、製品情報へ直接アクセスできます。仕様変更、品質問題、リコール、部品供給などが発生した場合、メーカーと直接やり取りできることは大きな利点です。
(2)直接輸入の主なリスク
一方で、直接輸入では、次のような負担を自社で管理しなければなりません。
①通関手続の負担
輸入申告には、インボイス、パッキングリスト、運送書類、原産地に関する資料、製品仕様書などが必要になります。書類の内容が一致していない場合、通関が遅れたり、追加資料の提出を求められたりすることがあります。
②関税率の予測違い
輸入品に適用される関税率は、商品名だけで決まるわけではありません。材質、構造、用途、機能、成分、加工状態、セット構成などを踏まえて、関税率表上の品目分類を決めます。
HSコードは国際的な分類体系ですが、6桁までは国際的に共通する一方、7桁目以降は国ごとの細分が存在します。日本では、輸入申告において日本の統計品目番号を確認する必要があります。財務省・税関の説明資料でも、HSコードの決定には商品に関する正確な情報と、関税率表の解釈に関する通則の理解が必要とされています。
③他法令違反
輸入品が食品、食器、キッチン用品、化粧品、医療機器、電気用品、玩具、乳幼児用品などに該当する場合、関税法以外の規制も確認しなければなりません。
例えば、食品や食品に接触する器具には食品衛生法、医薬品や化粧品には医薬品医療機器等法、一定の電気用品には電気用品安全法が関係する可能性があります。無線機能を持つ製品であれば、電波法の確認も必要です。
「雑貨」と説明されている製品でも、日本で販売する時点では別の法令上のカテゴリーに該当する可能性があります。海外メーカーが「日本では規制対象外だ」と説明していても、その説明だけで判断してはいけません。日本で輸入・販売する場合は、日本の法令に基づいて確認する必要があります。
④製造物責任と販売後対応
日本で販売した製品に欠陥があり、消費者がけがをしたり、財物が損傷したりした場合、輸入者や販売事業者が責任を問われることがあります。
海外メーカーとの契約でメーカーの保証を定めても、消費者との関係で自社の責任が当然に消えるわけではありません。事故発生時の調査、回収、交換、返金、保険、顧客への告知方法まで、事前に検討しておく必要があります。
3 商社や輸入代行業者を利用する場合
間接取引では、商社や輸入専門業者が海外メーカーとの契約、決済、輸送、通関などを担います。自社が海外取引に不慣れな場合、実務を始めやすい方法です。
(1)間接取引のメリット
・海外企業との英語での交渉を任せられる
・輸送会社や通関業者の選定を任せられる
・輸入書類の準備負担を抑えられる
・為替、船積み、納期、貨物保管などの実務を一元管理しやすい
・海外メーカーとの取引実績や信用情報を活用できる
・不具合や納期遅延が発生した際の連絡窓口を一本化できる
初回取引や小規模なテスト販売では、商社を利用することで、社内に貿易実務の担当者がいなくても事業を開始しやすくなります。
(2)間接取引の注意点
ただし、商社を利用すればリスクがなくなるわけではありません。特に確認すべきなのは、商社がどの範囲まで責任を負うのかです。
契約書には、少なくとも次の項目を明記しましょう。
・商社が輸入者となるのか
・商品代金に含まれる費用の範囲
・関税、消費税、保管料、検査費用の負担者
・輸送中の滅失・破損の負担者
・納期遅延が生じた場合の責任
・輸入許可が得られなかった場合の処理
・製品に欠陥があった場合の返品・交換・返金
・リコールや安全上の問題が発生した場合の役割分担
・海外メーカーの保証を誰が履行するのか
・将来、自社が直接輸入へ切り替える場合の資料提供
・商社が利用する海外サプライヤーの変更可否
・秘密保持と顧客情報の取扱い
「通関費込み」「輸入手続一式込み」といった記載だけでは不十分です。どの費用が含まれ、どの費用が追加請求されるのかを、見積書や契約書で具体化する必要があります。
4 取引形態を比較する判断表
| 判断項目 | 直接輸入 | 商社・輸入業者経由 |
| 利益率 | 高くしやすい | 手数料分だけ低下しやすい |
| 初期負担 | 大きい | 抑えやすい |
| 英語交渉 | 自社対応が必要 | 代行してもらいやすい |
| 通関知識 | 自社で整備が必要 | 外部知見を利用しやすい |
| 商品情報の把握 | 直接確認できる | 情報が間接的になる可能性 |
| 価格交渉 | 自由度が高い | 商社の条件に左右される |
| 事故時の責任 | 自社に集中しやすい | 契約による分担が可能 |
| 将来の拡大 | 体制整備が必要 | 取引規模に応じて切替えが必要 |
創業初期やテスト販売では商社を利用し、販売量や利益が見込める段階で直接輸入へ移行する方法もあります。
ただし、初めから将来の切替えを想定し、商品仕様書、試験結果、原産地資料、輸入実績、HSコードの判断根拠などを保存しておくことが重要です。
5 HSコードと関税率を確認する方法
輸入前に必ず行いたいのが、HSコードの確認です。
(1)HSコード確認の基本手順
① 商品の名称を確認する
② 材質・成分・構造を確認する
③ 主な用途と機能を整理する
④ 完成品か部品か、セット商品かを確認する
⑤ 原産国を確認する
⑥ 日本の実行関税率表で候補を確認する
⑦ EPA・FTAの特恵関税が使えるか確認する
⑧ 他法令による許可・届出の有無を確認する
⑨ 必要に応じて税関の事前教示を利用する
実行関税率表は、輸入品の品目分類や関税率を確認するための公的な情報源です。税関のウェブサイトでは、輸入統計品目表、関税率表解説、分類例規、事前教示回答などを確認できます。
(2)事前教示制度を利用する
HSコードの判断が難しい場合、輸入前に税関へ照会し、関税分類などについて回答を得る「事前教示制度」を利用できます。
特に次のような場合は、文書による事前教示を検討すべきです。
・新商品で分類例が見つからない
・材質や用途によって複数のHSコードが考えられる
・候補となる関税率に大きな差がある
・継続的に大量輸入する予定がある
・EPAやFTAの利用を予定している
・輸入規制の適用有無が分類に左右される
・金融機関や社内稟議のために関税額を確定したい
商品名だけではなく、写真、仕様書、図面、材質、成分、製造工程、用途、使用方法などを準備して照会します。税関の資料でも、HSコードに関する照会には、商品を正確に把握できる資料が重要であるとされています。 ウェブ
電話やメールによる相談は、初期確認には便利です。しかし、重要な取引で正式な根拠を残したい場合は、文書による事前教示を利用する方が安全です。口頭で聞いた分類結果だけを根拠に輸入を進めると、後日の申告審査で同じ扱いが保証されるとは限りません。 ウェブ
なお、HSコードが確定しても、食品衛生法、薬機法、電気用品安全法などの他法令確認が不要になるわけではありません。HSコードは重要な出発点ですが、輸入・販売の適法性を一つの番号だけで判断することはできません。
6 原産地とEPA・FTAの確認
関税率を検討する際は、商品がどの国で製造されたかだけでなく、どのような原産地規則を満たすかを確認する必要があります。
例えば、海外メーカーがある国に所在していても、部品の大部分が別の国から輸入され、現地では簡単な組立てしか行っていない場合、希望する協定上の原産品として認められないことがあります。
EPAやFTAの特恵関税を利用する場合には、次の資料を確認します。
・原産地証明書
・サプライヤー証明
・製造工程表
・材料表
・輸出者・生産者の申告
・協定ごとの品目別原産地規則
・輸入申告上のHSコードとの整合性
HSコードの6桁部分が共通であっても、各国の細分や協定上の分類が異なる場合があります。また、協定の原産地規則は、通常の関税率表を見るだけでは判断できません。特恵関税を前提に採算計算をする場合は、証明資料を取得できるかどうかまで確認しておく必要があります。
7 契約書で定めるべき国際売買条件
海外メーカーとの契約書では、価格と数量だけでなく、輸入実務に関係する条件を明確にします。
最低限、次の項目を確認しましょう。
・製品の仕様、品質基準、検査方法
・納入場所と危険移転時期
・インコタームズの種類と適用年版
・輸送費、保険料、関税などの負担
・輸出許可と輸入許可の担当者
・船積書類の提出期限
・インボイス記載内容の正確性
・原産地、HSコード、成分、材質などの情報提供義務
・納入後の検査期間
・契約不適合が判明した場合の修補、交換、返金
・製品事故、リコール、行政対応の費用負担
・知的財産権侵害が生じた場合の補償
・制裁、輸出管理、再輸出規制の遵守
・不可抗力と関税・輸入規制の変更
・準拠法、裁判管轄、仲裁の有無
・契約終了後の在庫処理と保証対応
近年は、関税の変更、輸出管理、制裁、サプライチェーンの分断などが国際売買契約に影響しています。関税の分担、制裁遵守、還付精算、不可抗力を契約条項に反映する実務的な検討が重要になっています。 LegalOnナレッジ
特に注意すべきなのは、契約書に「関税は買主負担」とだけ記載されているケースです。この一文では、税率変更、追加関税、アンチ・ダンピング関税、分類変更、通関保留に伴う保管費用などが誰の負担になるのか分かりません。
例えば、次のように具体化します。
「輸入国において課される関税、輸入消費税その他の輸入関連税は買主が負担する。ただし、売主が提供した商品情報、原産地情報、価格情報または船積書類の誤りに起因して追加納税、延滞税、加算税、保管料その他の費用が発生した場合、売主は買主に生じた合理的な損害を賠償する。」
8 知的財産権と模倣品のリスク
海外展示会で見つけた製品が、第三者の特許権、意匠権、商標権、著作権を侵害していないかも確認が必要です。
海外メーカーが「自社で開発した製品だ」と説明していても、その製品が第三者の権利を侵害していないことまで保証されるとは限りません。
確認すべき資料は次のとおりです。
・商標登録の有無
・特許・意匠登録の有無
・製品デザインの権利関係
・販売地域における独占権の有無
・第三者から警告を受けた履歴
・メーカーが取得しているライセンス
・商品画像や説明文の利用許諾
関税法上、知的財産権を侵害する物品は輸入してはならない貨物に含まれ、税関による認定手続や輸入差止めの対象となる可能性があります。 LegalOnナレッジ
輸入契約には、少なくとも次の保証を設けるとよいでしょう。
「売主は、対象製品の製造、販売、輸出、買主による日本国内での輸入および販売が、第三者の知的財産権その他の権利を侵害しないことを表明し、保証する。第三者から請求、警告または差止めの申立てを受けた場合、売主は自己の費用と責任でこれに対応し、買主に生じた損害を補償する。」
9 輸入開始前のチェックリスト
(1)商品確認
□ 商品の用途、材質、成分、構造を把握した
□ 商品の写真、仕様書、取扱説明書を取得した
□ 完成品、部品、セット商品の区分を確認した
□ 原産国と製造工程を確認した
□ 模倣品や知的財産権侵害の可能性を調査した
(2)税関・関税
□ HSコードの候補を確認した
□ 最新の実行関税率表を確認した
□ 文書による事前教示の要否を検討した
□ 関税、輸入消費税、通関料、保管料を試算した
□ EPA・FTAの利用可能性を確認した
□ 原産地資料を取得できる体制を整えた
(3)他法令
□ 食品衛生法の対象か確認した
□ 薬機法の対象か確認した
□ 電気用品安全法の対象か確認した
□ 電波法や消防法の確認が必要か検討した
□ 玩具、乳幼児用品、化粧品など特別な規制を確認した
□ 日本語表示や安全表示の要否を確認した
(4)契約・運用
□ インコタームズと危険移転時期を確認した
□ 返品、交換、保証の条件を定めた
□ 不良品率や検査方法を定めた
□ リコールや事故対応の費用負担を定めた
□ 通関書類の提供義務を定めた
□ 準拠法と紛争解決方法を確認した
□ 輸入保険や製造物責任保険を検討した
10 トラブルが起きた場合の初動
貨物が税関で止まった場合、まず「なぜ止まったのか」を特定します。
典型的な原因は、次のようなものです。
・HSコードの確認が必要
・インボイスの価格と送金額が一致していない
・原産地の説明が不足している
・商品仕様が不明確
・他法令上の許可や届出が不足している
・知的財産権侵害の疑いがある
・輸入禁止・制限品に該当する可能性がある
対応は、次の順序で整理します。
事実確認
↓
問題となっている書類・商品情報の特定
↓
根拠資料の収集
↓
通関業者・税関への確認
↓
修正申告、追加資料提出、許可申請等
↓
社内記録と再発防止
税関や通関業者への説明では、長い経緯を先に説明するよりも、次の三点を簡潔に提示する方が有効です。
①何が起きているのか
②どの資料が根拠となるのか
③今後どのように対応するのか
例えば、次のように整理します。
「今回の貨物について、申告したHSコードの分類根拠について確認を求められています。分類根拠として、製品仕様書、材質表、使用方法の資料を提出できます。現在、メーカーに追加資料を依頼し、必要に応じて修正申告または事前教示の利用を検討しています。」
重要なのは、問題を隠したり、書類を後付けで整えたりしないことです。インボイス価格、取引条件、輸送費、値引き、無償提供品などは、課税価格の判断に影響する可能性があります。取引の実態と書類の内容を一致させ、誤りがあれば早期に専門家へ相談することが大切です。
11 A社への提案
A社が初めて輸入雑貨を扱うのであれば、次の段階的な方法が現実的です。
第一段階では、少量のサンプル輸入を行い、商品が日本の規制対象となるかを確認します。この段階で、HSコード、関税率、輸送費、通関費、保管費、販売価格を試算します。
第二段階では、通関業者または輸入実績のある商社に相談し、商品分類と他法令の確認を行います。必要であれば、税関の事前教示を利用します。
第三段階では、海外メーカーとの契約書を整備します。価格や数量だけでなく、品質保証、知的財産権、リコール、書類提供、関税変更、輸送中の損害、返品条件を明確にします。
第四段階では、テスト販売を行い、販売後のクレーム、故障、返品、表示、問い合わせ対応を確認します。
第五段階で、販売数量が安定し、直接輸入による利益が見込める場合には、自社の貿易管理体制を整備して、商社経由から直接輸入へ移行することを検討します。
12 まとめ
海外製品の輸入では、「英語ができるか」「商社を使うか」だけでなく、輸入者としてどの範囲の責任を負うかを最初に決めることが重要です。
直接輸入は利益率や自由度の面で魅力がありますが、HSコード、関税、他法令、契約、製品安全、知的財産権、事故対応まで自社で管理する必要があります。
商社や輸入代行業者を利用する場合も、丸投げではなく、輸入者、費用負担、書類提供、事故対応、返品、リコールの責任分担を契約書で明確にしなければなりません。
特に、HSコードを誤ると、関税率だけでなく、輸入規制の適用有無やEPA・FTAの利用可否にも影響します。判断が難しい商品、高額商品、継続的に輸入する商品については、輸入前に税関の事前教示制度を利用することが有効です。
海外ビジネスを安全に始めるためには、少量のテスト輸入、商品規制の確認、関税・物流費の試算、契約書の整備を順番に進めることが、最も実務的な方法といえるでしょう。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸入で注意が必要な商品一覧|弁護士が法律・規制を解説
輸入ビジネスで注意すべき商品の全体像
輸入ビジネスは、海外の商品を日本に紹介できる機会がある一方で、複数の法律や規制への対応が求められる分野です。単に海外から商品を仕入れて販売するという考えだけでは、法的トラブルが生じる可能性があります。
例えば、海外ではごく普通に販売されている食品や化粧品が、日本では許可されていない成分を含んでいるために輸入できなかったり、アンティーク家具に使われている木材が国際条約の規制対象であったりするケースは決して珍しくありません。食品衛生法、植物防疫法、医薬品医療機器等法(薬機法)、ワシントン条約、知的財産権関連法規など、注意すべき法律は多岐にわたります。
また、法改正によって、従来は輸入できていた商品が新たに規制対象となる場合もあります。こうした変化を常に把握し、自社のビジネスが法的なリスクを抱えていないか、日常的に注意を払うことが不可欠と言えるでしょう。この記事では、輸入ビジネスを行う上で特に注意が必要な商品と、それらに関連する法律・規制について、専門家の視点から分かりやすく解説していきます。輸入ビジネスの全体像については、輸入ビジネスにおける法的リスク管理で体系的に解説しています。
知っておくべき「輸入禁止」と「輸入制限」の法的違い
輸入規制を理解する上で、まず押さえておくべき重要な違いが「輸入禁止」と「輸入制限」です。この二つは似ているようで、法的な意味合いは全く異なります。ビジネスを行う上では、この区別を明確に認識しておくことが、リスク管理の第一歩となります。この違いを理解しないままでは、輸入が許可されない品目を扱ってしまうリスクを避けられません。
関税法が定める「輸入してはならない貨物」(輸入禁止)
「輸入禁止」とは、その名の通り、関税法第69条の11などにより、原則として日本国内への輸入が禁止されているものを指します。ただし、一部の品目には他法令に基づく例外があるため、品目ごとの法令確認が必要です。
具体的には、以下のようなものが該当します。
- 麻薬、向精神薬、大麻、あへん、覚醒剤など
- 拳銃、小銃、機関銃、これらの銃砲弾、拳銃の部品
- 爆発物、火薬類
- 化学兵器の原料となる特定物質
- 偽造、変造、模造された貨幣、紙幣、銀行券、郵便切手など
- 公安又は風俗を害すべき書籍、図画、彫刻物その他の物品
- 特許権、実用新案権、意匠権、商標権、著作権などを侵害する物品
これらの品目は、国の安全や社会の秩序、公衆衛生、道徳などを守るという観点から、原則として輸入が禁じられています。ビジネスとして取り扱うことはもちろん、個人での持ち込みも許されません。違反した場合には、厳しい刑事罰が科される可能性があり、関税法違反として処罰の対象となります。
他法令の許可・承認が必要な「輸入制限品」
一方、「輸入制限」とは、特定の法律(関税法以外の法律、通称「他法令」)の規制により、そのままでは輸入できないものの、所定の許可や承認などの手続きを経れば輸入が可能になるものを指します。
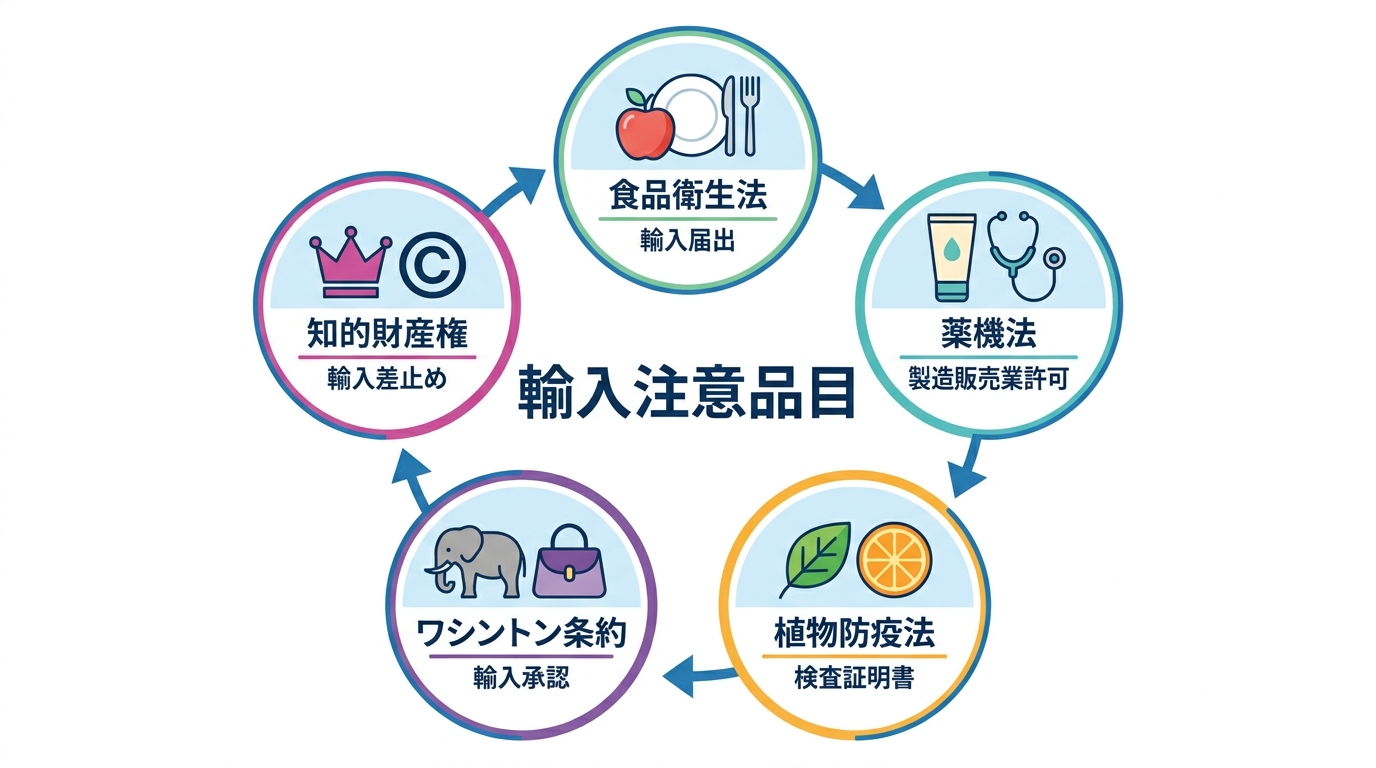
多くの輸入事業者が実務で直面するのは、こちらの「輸入制限」に関する問題です。例えば、食品を輸入するのであれば「食品衛生法」、化粧品であれば「医薬品医療機器等法(薬機法)」、植物であれば「植物防疫法」といったように、品目ごとに管轄する省庁と準拠すべき法律が定められています。
これらの法律は、国民の健康や安全を守ったり、国内の産業や環境を保護したりすることを目的としています。そのため、輸入者はそれぞれの法律が定める基準をクリアし、必要な許可や承認、証明などを取得して初めて、商品を日本国内に輸入することができるのです。この手続きを怠ると、貨物が税関で止められたり、最悪の場合は積み戻しや廃棄を命じられたりすることになります。通関業者に手続きを任せている場合でも、法律上の最終的な責任は輸入者自身にあることを忘れてはなりません。
【品目別】輸入時に注意が必要な商品と関連法規一覧
ここからは、輸入ビジネスで特にトラブルになりやすい品目を具体的に挙げ、それぞれどのような法律が関わってくるのかを解説します。自社で取り扱っている、あるいはこれから取り扱おうとしている商品が、どのカテゴリに該当するのかを確認してみてください。化学製品の輸入に関しては、化学品の輸入トラブルと化審法の記事もあわせてご覧ください。
食品・食器類:食品衛生法
食品、飲料、添加物はもちろんのこと、お皿やコップといった食器類、さらには乳幼児用のおもちゃなど、人の口に触れる可能性がある製品を輸入する際には、「食品衛生法」の規制を受けます。これらの商品を販売目的で輸入する場合、厚生労働省の検疫所に「食品等輸入届出書」を提出し、審査や検査を受けなければなりません。
特に注意が必要なのは、使用されている原材料や添加物が日本の基準に適合しているかという点です。海外では一般的に使用されている添加物が、日本では安全性が確認されていないとして使用が禁止されているケースも少なくありません。もし検査で不合格となれば、その貨物は輸入できず、輸出国へ送り返す(積み戻し)か、国内で廃棄処分するしかなく、大きな損失につながります。過去に輸入実績のない食品を扱う場合は、特に慎重な事前調査が求められます。より詳しい情報については、「食品・化粧品・器具の輸入リスク管理」で解説していますので、そちらもご参照ください。
化粧品・医療機器:医薬品医療機器等法(薬機法)
化粧品、石鹸、シャンプー、歯磨き粉といった日用品から、コンタクトレンズや家庭用マッサージ機、美顔器などの医療機器に至るまで、人の健康や美容に関わる製品は「医薬品医療機器等法(通称:薬機法)」の厳しい規制対象です。
これらの商品を販売目的で輸入するには、個人使用目的の輸入とは全く異なり、品目に応じて「化粧品製造販売業許可」や「医療機器製造販売業許可」といった専門の許可を取得する必要があります。無許可での輸入販売は、薬機法違反として刑事罰の対象となる、非常にリスクの高い行為です。
また、配合できる成分や濃度、製品ラベルに記載すべき事項なども細かく定められています。安易に海外のヒット商品を輸入しようとすると、成分や表示の問題で法律に抵触してしまう可能性があります。特に輸入代行業者を利用する場合でも、薬機法上の責任は免れないため、注意が必要です。
植物・野菜・果物:植物防疫法
生きた植物はもちろん、野菜、果物、穀物、豆類、木材、香辛料など、多くの植物由来の産品は「植物防疫法」の対象となります。この法律は、海外から日本の農業や自然環境に有害な病害虫が侵入することを防ぐために存在します。
これらの品目を輸入する際には、原則として、輸出国政府が発行した「検査証明書(Phytosanitary Certificate)」を添付し、日本の空港や港にある植物防疫所で輸入検査を受けなければなりません。この検査に合格しなければ、輸入は許可されません。
国や地域、植物の種類によっては、そもそも輸入が全面的に禁止されているものもあります。例えば、多くの国からのリンゴやジャガイモなどの生果実・野菜は、病害虫の付着リスクが高いとして輸入が禁止されています。こうした規制は国際的な病害虫の発生状況によっても変化するため、常に最新の情報を確認することが重要です。
動物製品・革製品:ワシントン条約(CITES)
絶滅のおそれがある野生動植物を保護するため、国際的な取引を規制する「ワシントン条約(CITES)」。この条約も、輸入ビジネスにおいて見落とされがちな重要な規制の一つです。
規制対象は、象牙やべっ甲、トラの毛皮といった分かりやすいものだけではありません。例えば、特定の種類のワニやヘビの革を使用したバッグや財布、ローズウッドやマホガニーといった希少木材を使用したギターなどの楽器、サボテンやランの一部なども対象に含まれます。
これらの品目を輸入するには、輸出国政府が発行するCITES輸出許可書等を入手した上で、附属書や品目に応じて、日本側で輸入承認、事前確認または通関時確認などの手続きを行う必要があります。手続きは非常に複雑で時間もかかります。「知らなかった」では済まされず、無許可で輸入すれば貨物の没収はもちろん、処罰の対象となる可能性があるため、細心の注意が必要です。
ブランド品・キャラクター商品:知的財産権
偽ブランド品や人気キャラクターの海賊版グッズ、他社の特許を模倣した製品など、他人の商標権、著作権、特許権といった「知的財産権」を侵害する物品は、関税法によって「輸入してはならない貨物」と定められています。
税関では、権利者から提出された情報をもとに、知的財産侵害物品の疑いがある貨物の取締りを強化しています。もし侵害品と判断されれば、輸入は差し止められ、没収・廃棄処分となります。悪質なケースでは、刑事罰が科されることもあります。
たとえ正規品であっても、並行輸入が法的に問題ないかどうかは、個別のケースごとに慎重な検討が必要です。事業者が意図せず侵害品を仕入れてしまうリスクもあるため、取引先の信頼性を見極めることも含め、十分な注意が求められます。
輸入規制の対象か?信頼できる確認方法と相談先
ここまで様々な規制について解説してきましたが、「では、自分が扱いたい商品が規制対象なのかどうか、どうすれば正確に確認できるのか?」という疑問が湧いてくるかと思います。自己判断だけで進めることにはリスクがあります。ここでは、信頼できる確認方法と、専門家への相談の重要性についてお伝えします。万が一、荷物が税関で止まってしまった場合の対処法を知っておくことも重要です。
税関の「教示制度」を活用して事前確認する
輸入通関時のトラブルを未然に防ぐために、非常に有効なのが税関の「事前教示制度」です。これは、輸入を予定している貨物について、関税分類(HSコード)、関税率、関税評価、原産地の認定などについて、事前に税関へ文書で問い合わせ、回答を得られる制度です。
この制度を利用する最大のメリットは、税関から得た回答(事前教示回答書)が、原則として回答の日から3年間、全国の税関で尊重される点にあります。これにより、輸入申告時の不確実性を抑え、関税額を事前に見積もりやすくなるため、安定した事業計画を立てやすくなります。
ただし、この制度はあくまで関税法に関する事項が対象であり、食品衛生法や薬機法といった「他法令」については回答を得られません。また、口頭での問い合わせは法的拘束力を持たず、後の税関調査で指摘を受けるリスクが残るため、必ず文書で照会することが重要です。
自己判断を避け、通関・貿易分野の知見がある弁護士に相談を
輸入ビジネスにおける法規制は、ここまで見てきたように非常に多岐にわたり、複数の法律が複雑に絡み合っています。特に、新しいビジネスモデルや、これまで日本に輸入実績のない商品を扱おうとする場合、そのリスク判断は極めて難しくなります。
通関業者は通関手続きのプロフェッショナルですが、個別の取引が抱える法的なリスクの分析や、税関との見解の相違が生じた際の交渉、あるいは輸入事後調査への対応といった場面では、その役割に限界があることも事実です。
このような複雑な法的判断が求められる場面では、通関・貿易分野の知見がある弁護士への相談を検討することが有用です。特に、通関士資格を持つ弁護士であれば、通関実務の知見と法的な専門知識の両面から、貴社のビジネスに関するリスクを整理し、対応方針を検討することが可能です。問題が大きくなる前に、予防法務の観点から専門家のサポートを得ることは、ビジネス上のリスク管理に役立つ選択肢の一つです。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関事後調査に備える!年末に行う通関書類の総点検
なぜ年末に1年分の通関書類を点検すべきなのか?
年末は、多くの企業にとって1年間の事業活動を締めくくり、新たな年に向けて準備を整える重要な時期です。日々の業務に追われる中で後回しにされがちな業務プロセスの見直しや潜在的なリスクの洗い出しを行うのに適した時期といえます。
特に輸入ビジネスに携わる方々にとって、この時期に必ず着手すべき重要な作業が「1年分の通関書類の総点検」です。
税関による事後調査は、多くの場合、輸入許可から数年が経過した「忘れた頃」に実施されます。その際、調査対象となるのは過去3年から5年、場合によっては7年間に及ぶ取引です。日々の取引の中で生じた些細な認識違いや意図しない記載漏れが、数年後に大きな追徴課税という形で経営に影響を及ぼすケースは決して少なくありません。
「通関業務は専門の通関業者に一任しているから大丈夫」とお考えになるかもしれません。しかし、その考えには大きなリスクが潜んでいます。関税法上、申告内容に関する最終的な責任は、通関業者ではなく、すべて輸入者自身が負うことになります。つまり、たとえ通関業者のミスであったとしても、税関からの指摘やペナルティは輸入者が直接受けることになるのです。この輸入者としての法的責任を正しく認識し、受け身の姿勢から脱却することが不可欠です。
年末の総点検は、過去の取引を清算するだけでなく、未来の不測の事態に備えるためのプロアクティブなリスク管理活動です。本記事では、その具体的な手法を専門家の視点から解説していきます。
税関事後調査の実態と確認すべきリスク
税関事後調査とは、関税法第105条の規定に基づき、税関職員が輸入者の事業所などを訪れ、帳簿書類を検査し、輸入申告が適正に行われているかを確認する正当な行政調査です。多くの輸入者が「うちは問題ないはず」と楽観視しがちですが、根拠を確認しないまま問題がないと判断すると、申告漏れや書類不備の発見が遅れるおそれがあります。
調査官は、過去3〜5年、場合によっては7年間の膨大な取引記録を対象に、強力な質問検査権限をもって精査します。もし申告漏れなどの誤りが発覚すれば、本来納めるべきだった関税・消費税の不足分に加え、厳しいペナルティが課されることになります。
具体的には、原則として増加税額の10%に相当する「過少申告加算税」が課され、増加税額のうち一定額を超える部分にはさらに5%が加算される場合があります。また、納期限の翌日から納付日までの日数に応じて「延滞税」も発生します。さらに、課税価格等の基礎となる事実について「隠蔽・仮装」行為があったと判断された場合には、過少申告の場合で原則35%、無申告の場合で原則40%の重加算税が課される可能性があります。
金銭的な負担だけではありません。追徴課税を受けたという事実は、企業の社会的信用を大きく損ないます。特に、AEO(認定事業者)制度の承認を受けている企業にとっては、承認の取消しという事業継続に直結する深刻な事態に発展するリスクもはらんでいます。
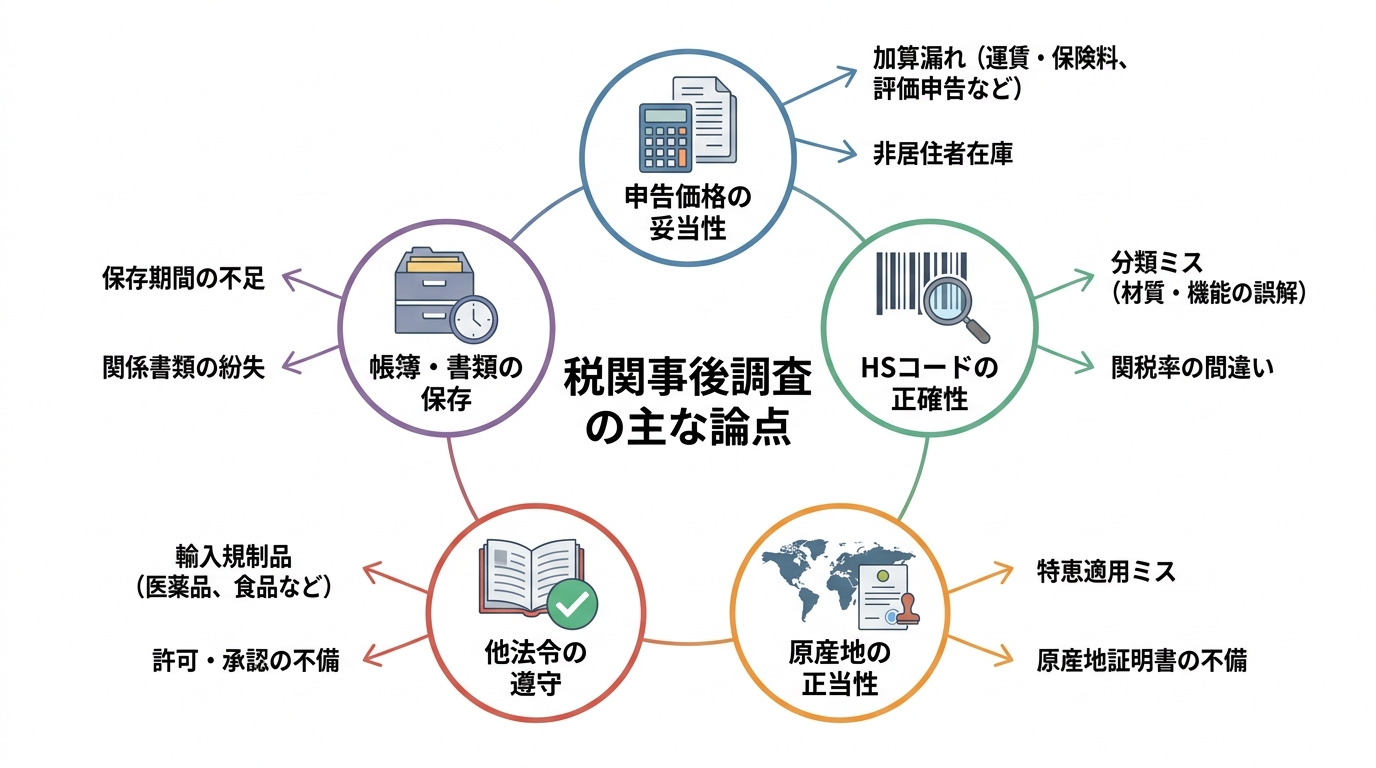
調査で狙われやすい5つのチェックポイント
事後調査において、調査官は特に以下の5つのポイントを重点的に確認します。自社の状況と照らし合わせ、リスクが潜んでいないか確認してみてください。
- 申告価格の妥当性
インボイス価格だけでなく、運賃や保険料、輸入貨物に係り輸入取引の条件として支払われるロイヤリティ、仲介手数料(買付手数料を除く)など、課税価格に含めるべき「加算要素」が漏れていないか確認されます。 - HSコード(関税分類)の正確性
商品のHSコード(品目番号)が適切であるかは、関税率を決定する上で最も重要な要素です。解釈の違いから誤ったコードで申告を続け、後日まとめて高額な追徴課税を求められるケースが後を絶ちません。 - 原産地の正当性
EPA(経済連携協定)などを利用して特恵関税(税率ゼロなど)の適用を受けている場合、その適用要件を満たしているかが精査されます。特に、原産地証明の根拠資料が不十分であると判断されれば、関税の優遇が遡って取り消される可能性があります。 - 他法令の遵守状況
食品衛生法、薬機法、電気用品安全法など、輸入する貨物によっては関税法以外の法令(他法令)の規制を受けます。必要な許認可を得ずに輸入していた場合、輸入差止めや罰則の対象となります。 - 帳簿・書類の保存義務違反
関税法では、輸入に関する帳簿や書類の保存が義務付けられています。これらの書類が適切に保管されていない場合、それ自体が罰則の対象となり得ます。
通関書類の保存期間と電子帳簿保存法への対応
通関業務における書類保存は、法律で定められた義務です。まず、関税法上のルールを正確に理解しておく必要があります。
- 帳簿:輸入許可の日の翌日から起算して7年間
- 関係書類(インボイス、B/L、契約書など):輸入許可の日の翌日から起算して5年間
- 注意点:帳簿に記載すべき事項の全部または一部を関係書類や輸入許可書で代替する場合は、当該書類等を7年間保存する必要があります。
さらに、2024年1月1日以後の電子取引データについては、電子データでの保存対応が必要となっており、電子帳簿保存法への対応も重要です。海外の取引先からメールの添付ファイル(PDFなど)で受領したインボイスや契約書は「電子取引データ」に該当し、紙に出力して保存するのではなく、電子データのまま保存する必要があります。
この際、原則として「取引年月日、取引金額、取引先」で検索できる状態を確保するなど、定められた要件を満たした方法で管理する必要があります。ただし、事業規模や保存・提示方法によっては、検索機能の確保が不要となる場合もあります。ファイル名の命名規則を「日付_取引先名_インボイス番号.pdf」のように統一するなどの工夫が求められます。関税法と電子帳簿保存法、この両方の要件を同時に満たす管理体制の構築が急務です。より具体的な対応方法については、「電子帳簿保存法への対応方法」で詳しく解説していますので、併せてご覧ください。
年末実践!通関書類セルフチェック完全ガイド
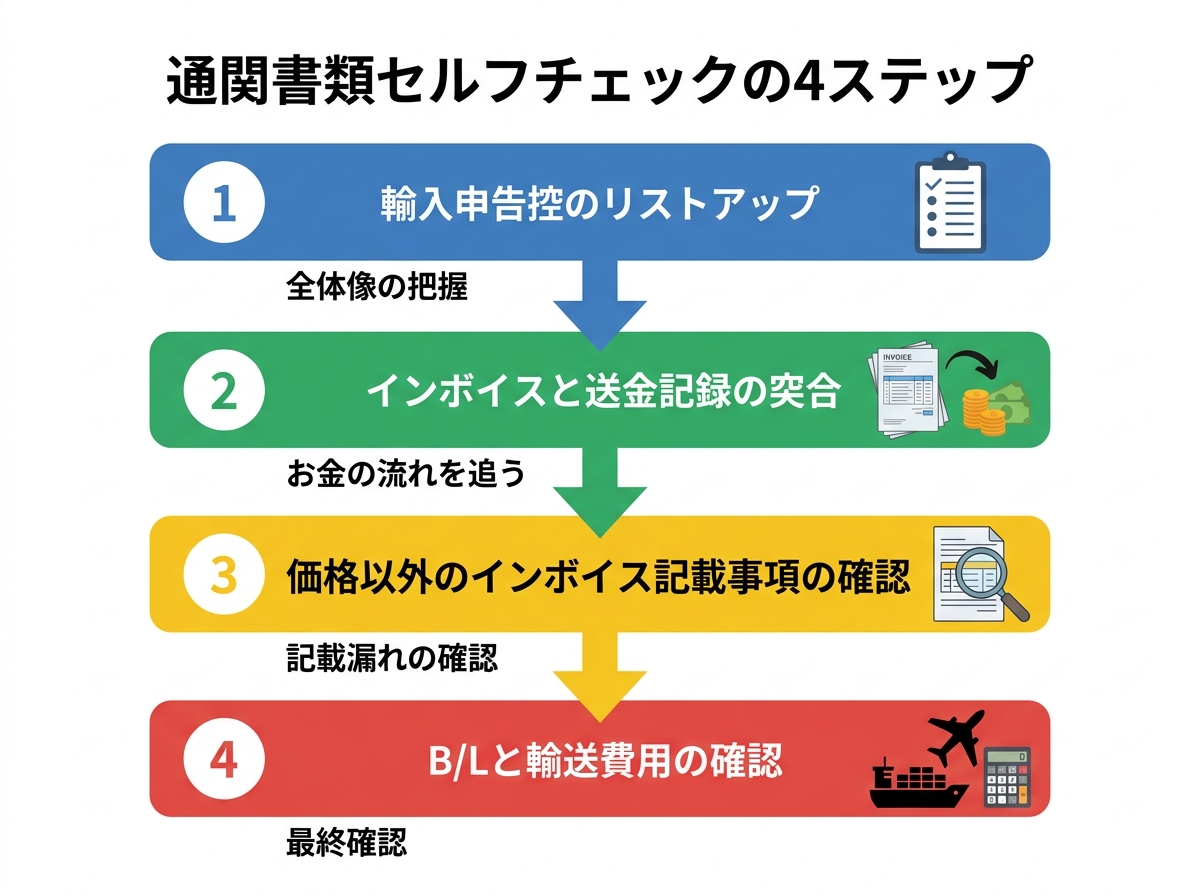
税関事後調査のリスクを理解したところで、次はいよいよ具体的な点検作業に入ります。ここでは、年末に自社で実践できるセルフチェックの手順を4つのステップに分けて解説します。このプロセスを通じて、1年間の取引を体系的かつ効率的にレビューしていきましょう。
輸入や輸出の適正性を確保するためには、本来、日常的な確認が不可欠です。しかし、日々の仕事に追われてなかなか手が回らないこともあるでしょう。だからこそ、せめて年末にはその年の取引分を必ず確認するという業務フローを確立することが、適切なコンプライアンス体制を築く第一歩となるのです。
Step1:今年1年間の輸入申告控えをリストアップする
点検作業の第一歩は、対象となる取引の全体像を正確に把握することです。まずは、通関業者から送られてくる「輸入許可通知書」の控えを1月から12月まで月別に整理し、今年1年間で何件の輸入取引があったかを確定させます。
次に、これらの情報をExcelなどの表計算ソフトで一覧表にまとめることをお勧めします。最低でも「申告日」「許可番号」「品名」「仕入先」「申告価格(円貨)」といった基本情報を入力していきましょう。このリストは、後続の点検作業の基礎資料となります。煩雑に思えるかもしれませんが、この最初のリストアップを正確に行うことが、抜け漏れのないチェックを実現するための重要な土台となります。この作業は、帳簿書類の保存義務を果たす上でも基本となります。
Step2:インボイスと送金記録を突合する
事後調査で最も指摘されやすい項目の一つが、申告価格の正確性です。これを検証するために、Step1で作成したリストに基づき、各申告に対応する「インボイス」と、実際に仕入先に代金を支払った際の「銀行の送金記録(送金依頼書や取引明細など)」を突き合わせる作業を行います。
チェックすべきポイントは明確です。
- インボイスに記載された金額と、実際に送金した金額は一致しているか?
- 外貨建ての場合、申告に使われた為替レートは適切か?
- 輸入許可後に、価格交渉による値引き(クレジットノート)や追加の支払い(デビットノート)は発生していないか?もし発生している場合、申告価格の修正は正しく行われているか?
支払内容を一つひとつ確認する作業は、申告価格の正確性を検証するうえで重要です。
Step3:価格以外のインボイス記載事項を確認する
インボイスには、価格以外にも重要な情報が多数記載されています。これらの情報が、他の書類と整合性が取れているかを確認することも重要です。
具体的には、「品名」「品番」「数量」「原産地」といった項目が、売買契約書や発注書(Purchase Order)の内容と一致しているかを確認します。特に、EPA(経済連携協定)を利用して特恵関税の適用を受けている取引では、インボイス上の原産地表示と、別途保管している原産地証明書の内容が完全に一致している必要があります。些細な記載の不一致が、後に関税優遇の否認という大きな問題に繋がる可能性があるため、厳密なチェックが求められます。また、この確認作業は、意図せずHSコードの誤認に繋がるような不正確な品名記載がないかを発見する機会にもなります。
Step4:B/L、AWBと輸送費用・保険料を確認する
最後は、関税の課税価格を構成する「加算要素」、特に運賃と保険料の確認です。これは専門性が高く、多くの輸入者が見落としがちなポイントでもあります。
まず、B/L(船荷証券)やAWB(航空貨物運送状)に記載されているインコタームズ(FOB, CIFなど)を確認します。これにより、貨物の運賃や保険料を輸出者と輸入者のどちらが負担するのかが分かります。もし、運賃や保険料を輸入者側が負担する契約(FOBやEXWなど)になっている場合、それらの費用はインボイス価格に加えて申告価格に正しく加算されなければなりません。
通関業者から発行される「請求明細書」や「計算書」の内訳をよく確認し、運賃や保険料が申告価格に計上されているか、あるいは非課税対象として適切に処理されているかを検証してください。この貨物海上保険などの費用計上は、専門的な判断を要する場合があるため、不明点があれば通関業者に確認することが重要です。
点検でミスを発見したら?取るべき2つのアクション
セルフチェックを進める中で、もし申告内容の誤りや書類の不備を発見した場合、どうすればよいのでしょうか。決して見て見ぬふりをしたり、慌てて隠蔽したりしてはいけません。問題を認識した今だからこそ、冷静かつ誠実に対応することが、結果的に会社の損害を最小限に抑える最善の道となります。取るべきアクションは主に2つです。
アクション1:自主的な「修正申告」で過少申告加算税の負担を抑える
最も重要なアクションは、税関から調査の通知が来る前に、自ら誤りを訂正する「修正申告」を行うことです。
修正申告の最大のメリットは、ペナルティである「過少申告加算税」が免除される点にあります。税関の調査で指摘されてからでは、本来の税額に加えて10%(または15%)の加算税を支払う必要がありますが、自主的な修正申告であれば、この加算税が課されません。(ただし、法定納期限からの日数に応じた「延滞税」は発生します。)
申告価格の計算ミス、加算すべき費用の漏れ、適用税番の誤りなど、納税額が本来より少なかったことが判明した場合は、速やかに修正申告の手続きを進めるべきです。通常は、依頼している通関業者に事実を伝え、手続きを代行してもらうのが一般的です。正直な対応は、企業のコンプライアンス意識の高さを示すことにも繋がり、結果として企業の利益を守る最善の選択肢となります。具体的な手続きの流れについては、「輸入申告価格の誤りに関する修正申告」の記事もご参照ください。
アクション2:再発防止のための業務フロー見直し
発見したミスを修正申告して終わり、では根本的な解決にはなりません。重要なのは、そのミスを将来の再発防止に繋げることです。
「なぜ、そのミスが起きたのか?」その原因を徹底的に分析する必要があります。担当者の知識不足が原因だったのか、特定の取引先とのコミュニケーションに問題があったのか、あるいは社内のチェック体制そのものが機能していなかったのか。原因を特定した上で、具体的な改善策を業務フローに落とし込みます。
例えば、以下のような対策が考えられるでしょう。
- インボイスを受領した担当者が、必ず銀行の送金記録と突合するルールをマニュアル化する。
- 新しい品目を輸入する際は、必ず複数の担当者でHSコードの妥当性を確認するプロセスを設ける。
- 定期的に通関に関する社内研修会を実施し、担当者の知識レベルを向上させる。
こうした地道な改善の積み重ねが、強固なコンプライアンス体制の構築を構築し、長期的な事業の安定、ひいては企業の成長の礎となるのです。
まとめ:年末の点検を、未来のリスク管理の第一歩に
本記事で解説してきた年末の通関書類点検は、単に過去の取引を整理する後ろ向きの作業ではありません。これは、将来の税関事後調査に備え、経営上のリスクを把握・低減するための重要な確認作業です。
日々の業務に追われる中で、1年分の書類をすべて見直すのは大変な作業に感じられるかもしれません。しかし、今回ご紹介したチェックリストを活用し、まずは今年1年分からでも点検を始めることで、自社の通関業務に潜む課題やリスクを具体的に把握することができます。
もし、点検作業を進める中でご自身の判断に迷う点や、契約内容が複雑で法的な解釈が難しい問題に直面した場合には、決して自己判断で問題を先送りしないでください。そのような時は、通関実務と法律の両面に詳しい弁護士などの専門家に早期に相談することで、問題の整理や対応方針の検討を進めやすくなります。通関業者と弁護士の役割の違いを理解し、状況に応じて適切な専門家を活用することも重要です。
年末の点検を、貴社のコンプライアンス体制を見直す機会として活用してください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
運送・倉庫業の始め方|許可・登録手続きと法律上の注意点を解説
運送業・倉庫業への参入、その前に知るべきこと
「物流業界に参入し、運送業や倉庫業を立ち上げたいが、具体的に何から手をつければいいのか見当もつかない」。事業の構想はあっても、法的な手続きの全体像が見えず、一歩を踏み出せないでいる経営者の方は少なくないでしょう。
運送業や倉庫業は、私たちの生活や経済活動に不可欠な社会インフラですが、その公共性の高さから、誰でも自由に始められるわけではありません。これらの事業は、国の許認可を得て初めて運営することが許される「許認可事業」です。安易な参入は、意図せず法令に違反し、事業停止や罰則といった深刻なリスクを招く可能性があります。
特に、輸入や輸出といった国際取引においては、運送業者や倉庫業者の役割は極めて重要です。しかし、そこには特有の法規制や実務上の注意点が存在します。当事務所は、通関士資格を持つ弁護士が在籍しており、単なる許認可手続きの解説にとどまらず、貿易実務の観点も踏まえた多角的なサポートが可能です。
この記事では、運送業と倉庫業という二つの事業に焦点を当て、事業開始に必要な許可・登録手続き、両者の参入要件の比較、そして事業運営における法律上の注意点までを体系的に解説します。この記事では、事業計画を具体化するために確認すべき法的手続きと検討課題を整理します。
運送業と倉庫業の根本的な違いとは?
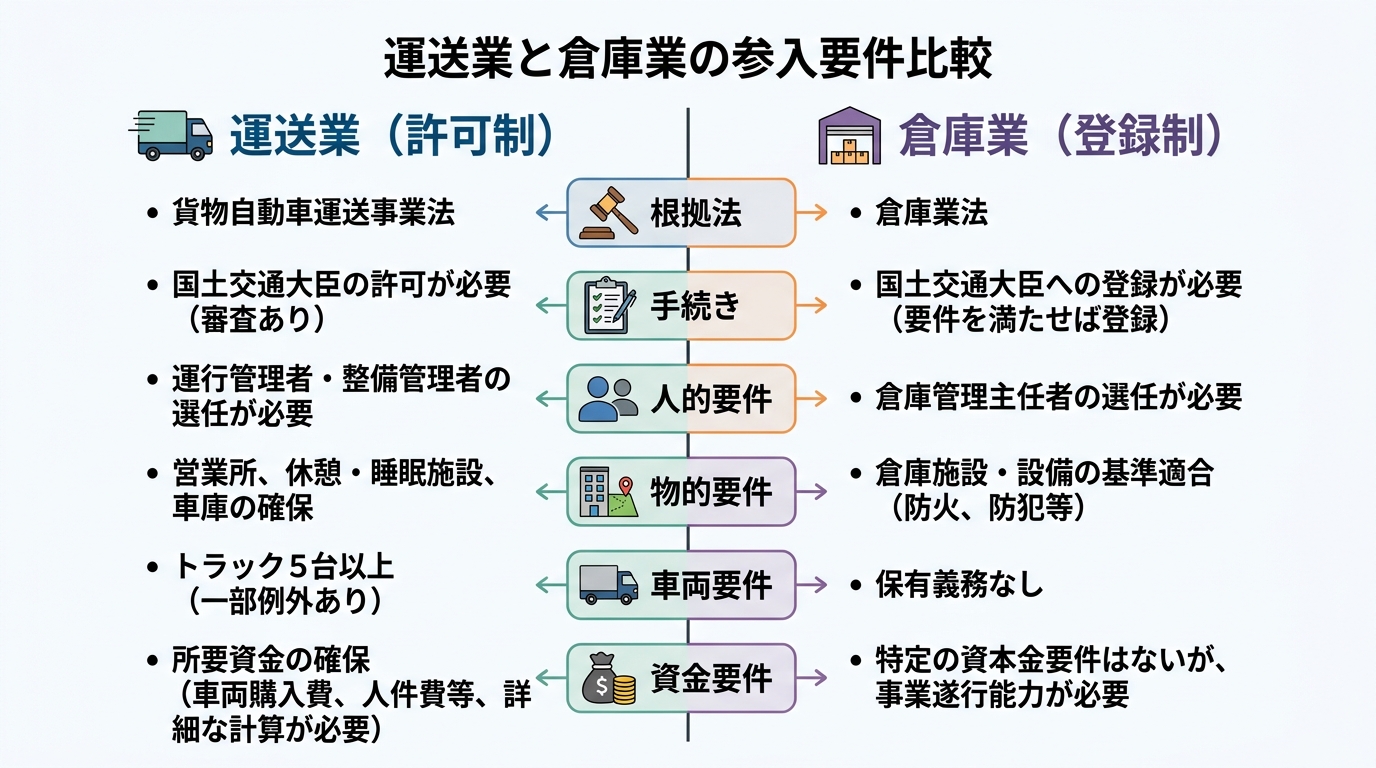
運送業と倉庫業は、物流という大きな枠組みの中では密接に関連していますが、法的な位置づけは根本的に異なります。この違いを理解することが、適切な事業選択の第一歩となります。両者の最も大きな違いは、準拠する法律と、それに基づく行政手続きが「許可制」か「登録制」かという点にあります。
一見すると似た言葉ですが、この二つには行政の審査基準や参入のハードルにおいて本質的な差が存在します。単なる言葉の定義だけでなく、なぜそのような制度設計になっているのか、その背景にある公共性や安全確保の要請といった観点から、それぞれの事業の特性を掘り下げていきましょう。また、これらの事業はフォワーダーや通関業者とも深く関わってきます。
【許可制】運送業:貨物自動車運送事業法に基づく規制
運送業は、貨物自動車運送事業法に基づき、原則として国土交通大臣の「許可」を受けなければ事業を開始できません。なぜ、より厳格な「許可制」が採用されているのでしょうか。
その理由は、運送業が公共のインフラである「道路」を使用して事業を行い、社会経済に与える影響が非常に大きいことにあります。事業の安定性や輸送の安全を確保することは、社会全体の利益に直結します。そのため、行政庁は事業者の計画や体制が一定の水準を満たしているかを厳しく審査し、適格と判断した場合にのみ事業の遂行を認める、という制度設計になっているのです。
貨物自動車運送事業は、主に以下の3つの類型に分かれます。
- 一般貨物自動車運送事業:不特定多数の荷主から依頼を受け、トラックを使用して有償で貨物を運送する、最も一般的な運送業です。
- 特定貨物自動車運送事業:特定の単一の荷主の需要に応じ、有償で貨物を運送する事業です。
- 貨物軽自動車運送事業:軽トラックやバイクなどを使用して貨物を運送する事業で、こちらは「届出制」となっており、手続きは比較的簡便です。
この記事では、主に「一般貨物自動車運送事業」を念頭に解説を進めていきます。
【登録制】倉庫業:倉庫業法に基づく規制
一方、倉庫業は倉庫業法に基づき、国土交通大臣の「登録」を受ける必要があります。「許可」ではなく「登録」である点が大きな特徴です。
「登録制」とは、法律で定められた一定の基準(欠格事由に該当しないこと、施設の基準を満たしていること等)をクリアしていれば、原則として行政庁は登録を拒否できない制度です。運送業に比べて参入のハードルが低いと解釈できますが、これは事業の性質の違いに基づいています。
倉庫業は、他人の大切な財産である「物品」を預かる事業です。そのため、倉庫業法は、預かった物品が適切に保管され、利用者の利益が損なわれないようにすることを主眼としています。施設の安全性や火災への備え、適切な管理体制が整っているかどうかが審査のポイントとなります。
登録の対象となるのは「営業倉庫」であり、自社の物品のみを保管する「自家用倉庫」は登録の必要がありません。近年増加しているトランクルームサービスなども、この倉庫業登録の対象となる場合があります。また、輸入貨物を扱う場合、保税地域としての機能を持つ倉庫もあり、その場合はさらに別の法規制が関わってきます。
【徹底比較】運送業と倉庫業の参入要件
ここでは、運送業(一般貨物自動車運送事業)と倉庫業の参入要件を、具体的な項目に沿って比較・解説します。自社のリソース(人、物、金)と照らし合わせながら、どちらの事業がより現実的なのか、あるいは両事業を並行して展開することが可能か、具体的に検討するための材料としてご活用ください。
人的要件:役員の欠格事由と必要な資格者
両事業ともに、申請者や法人の役員が特定の欠格事由に該当しないことが求められます。例えば、一般貨物自動車運送事業では、1年以上の拘禁刑に処せられ、その執行を終わり、または執行を受けることがなくなった日から5年を経過しない者などは許可を受けられません。一方、倉庫業では、申請者が1年以上の拘禁刑に処せられ、その執行を終わり、または執行を受けることがなくなった日から2年を経過しない者である場合などに登録が拒否されます。
それに加え、それぞれ専門の資格者を選任する義務があります。
- 運送業:
- 運行管理者:事業用自動車の安全運行を管理する責任者です。運行管理者試験に合格するなどの資格要件があります。
- 整備管理者:事業用自動車の点検・整備、車庫を管理する責任者です。自動車整備士の資格を持つか、一定期間の実務経験を経て研修を修了する必要があります。
- 倉庫業:
- 倉庫管理主任者:倉庫の適切な管理業務を担う責任者です。倉庫管理の業務に関して2年以上の指導監督的実務経験を有する者、3年以上の実務経験を有する者、国土交通大臣の定める講習を修了した者などを選任しなければなりません。実務経験がなくても講習受講で要件を満たせるため、比較的クリアしやすい要件と言えるでしょう。
物的要件:営業所・車庫・倉庫施設の基準
事業の拠点となる施設についても、それぞれ詳細な基準が定められています。
- 運送業:
- 営業所・休憩睡眠施設:事業の運営に適切な広さを有し、都市計画法などの関係法令に抵触しないことが求められます。
- 車庫:原則として営業所に併設されている必要があります。車両を全て収容できる広さを確保し、前面道路の幅員が車両の通行に支障ないことなども審査されます。
- 倉庫業:
- 倉庫施設:倉庫業法が定める施設設備基準に適合する必要があります。これには、建物の強度、防水・防湿性能、防火性能、防犯設備など、保管する物品に応じた詳細な基準が含まれます。都市計画法上の用途地域によっては倉庫を建設・営業できない場合があるため、物件選定には注意が必要です。賃貸物件でも要件を満たせば登録は可能です。保税機能を持つ倉庫としては、民間企業等の倉庫について税関長の許可を受ける保税蔵置場などがあり、関税法上の貨物管理や記帳義務等も問題となります。
車両・設備要件:必要なトラックの台数と種類
事業に直接使用する車両や設備に関する要件は、両事業の性格の違いが顕著に表れる部分です。
- 運送業:一般貨物自動車運送事業の場合、原則として5台以上の事業用車両(緑ナンバー)を確保する義務があります。これは、安定した輸送力を確保するための要件であり、初期投資における大きなポイントとなります。もちろん、輸入者が自社で貨物を運送する場合など、自家用車両(白ナンバー)での運送が認められるケースは異なります。
- 倉庫業:倉庫業自体には、車両の保有義務はありません。ただし、荷物の入出庫作業を効率的に行うために、フォークリフトなどの荷役機械は実質的に必須となるでしょう。
資金的要件:事業開始に必要な自己資金の目安
事業を安定的に継続できるかを示す資金力も、重要な審査項目です。
- 運送業:事業開始に要する資金(所要資金)の見積もりを提出し、その全額以上の自己資金があることを証明する必要があります。所要資金には、車両費、人件費、燃料費、保険料、賃料など、事業開始から当面の運転資金が含まれます。審査機関によって異なりますが、一般的には6ヶ月から1年分の運転資金が目安とされ、数百万円から一千万円以上の自己資金が必要となるケースも少なくありません。
- 倉庫業:運送業のような明確な自己資金額の基準は法律上定められていません。しかし、登録免許税として9万円が必要なほか、倉庫の賃料や設備投資、人件費など、事業開始には相応の資金が必要です。特に、貨物の保管料を適切に設定し、事業計画を立てることが重要になります。
事業開始後の実務とコンプライアンス上の注意点
許可や登録はゴールではなく、スタートです。事業を開始した後は、法令を遵守し、健全な経営を継続していくための様々な義務が生じます。特に物流業界は「2024年問題」を契機に法改正が相次いでおり、常に最新の情報を把握し、コンプライアンス体制を構築することが不可欠です。
運送業者に課される義務:2024年問題と働き方改革への対応
運送業者にとって、今最も重要な経営課題が「2024年問題」への対応です。これは、働き方改革関連法により、トラックドライバーの時間外労働に年間960時間という上限が設けられたことに端を発します。
これに伴い、労働時間を適正に管理し、「改善基準告示」に定められた休息期間や運転時間等の基準を遵守することが厳しく求められます。違反した場合は、事業者に行政処分が下されるだけでなく、荷主の不適切な行為が原因であると認められれば「荷主勧告制度」が発動されるリスクもあります。勤怠管理システムの導入や36協定の見直しといった人事・労務関連の体制整備は、早急に検討すべき課題です。
倉庫業者に課される義務:料金設定・約款の届出と定期報告
倉庫業者は、登録後にも継続的な義務を負います。主なものとして、以下の点が挙げられます。
- 料金の届出・倉庫寄託約款の届出:倉庫保管料・倉庫荷役料その他の営業に関する料金を定め、または変更したときは、料金の設定・変更後30日以内に倉庫料金届出書を提出する必要があります。一方、倉庫寄託約款は実施予定日の30日前までに届け出るのが原則です(標準倉庫寄託約款と同一の場合などは届出をしたものとみなされます)。
- 定期報告:毎四半期ごとに「期末倉庫使用状況報告書」と「受寄物入出庫高及び保管残高報告書」を、当該四半期の経過後30日以内に提出する義務があります。
これらの手続きを怠ると、行政指導や罰則の対象となる可能性があります。また、帳簿書類の保存義務など、他の法令に基づく義務も当然に発生します。
荷主としての責任:荷主勧告制度と物流関連2法への備え
運送・倉庫業者は、自らが「荷主」として他の事業者に業務を委託する立場になることもあります。その際、単なる発注者ではなく、物流の持続可能性に責任を負う当事者としての自覚が求められます。
特に近年強化されているのが「荷主勧告制度」です。これは、運送業者の法令違反(過労運転や過積載など)に対して、荷主の不適切な行為(無理な輸送依頼、長時間の荷待ちなど)が主な原因であると認められる場合に、国土交通大臣がその荷主に対して是正措置を勧告する制度です。勧告され、社名が公表されれば、企業の社会的信用は大きく損なわれます。
さらに、2024年に成立した改正物流法により、一定規模以上の荷主・物流事業者は「特定事業者」として指定され、中長期計画の作成や定期報告等が義務付けられています。また、改正貨物自動車運送事業法により、元請事業者には実運送事業者の名称等を記載した実運送体制管理簿の作成が義務付けられました。自社の貿易契約の内容を見直すだけでなく、物流プロセス全体における法令遵守体制の構築が急務となっています。電子帳簿保存法への対応と併せ、事業運営のあらゆる側面でコンプライアンス意識を高める必要があります。
参照:国土交通省「物流効率化法について(荷主・物流事業者の皆様へ)」
まとめ:事業計画に合わせた最適な選択を
本記事では、運送業と倉庫業の始め方について、許可・登録制度の違いから具体的な参入要件、事業開始後の法的注意点までを比較・解説してきました。
運送業は「許可制」であり、輸送の安全と安定供給という公共的要請から、車両・資金・人的体制において厳格な要件が課されます。一方、倉庫業は「登録制」で、利用者の財産保護を目的とし、施設の安全基準を満たすことが中心的な要件となります。
どちらの事業を選択するか、あるいは両方を組み合わせて展開するかは、皆様の事業計画、資金力、そして目指すビジネスモデルによって大きく異なります。初期投資を抑えたいのか、あるいは一貫した物流サービスを提供したいのか。自社の強みと市場のニーズを照らし合わせ、慎重な検討が必要です。
許認可の取得は、複雑な手続きと専門的な知識を要します。安易な判断は避け、事業計画の段階から専門家に相談し、法的なリスクを洗い出した上で、自社にとって適切な選択をすることが重要です。
当事務所は、通関士資格を有し、通関・貿易分野に注力する弁護士として、物流業界で問題となりやすい法務課題について、通関・貿易分野の知見を踏まえて対応しています。許認可申請のサポートはもちろん、事業開始後の契約書作成、労務管理、そして万が一のトラブル対応まで、ワンストップで貴社のビジネスを法的に支援いたします。運送業・倉庫業への参入をご検討の際は、ぜひ一度ご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
フォワーダー・通関業者の法的責任はどこまで?弁護士が解説
輸出入トラブルとフォワーダー・通関業者の責任
輸出入ビジネスを展開する上で、貨物の国際輸送をコーディネートするフォワーダーや、税関手続きを代行する通関業者は、事業の成否を左右する不可欠なパートナーです。しかし、その一方で「貨物の到着が大幅に遅れた」「輸送中に商品が破損してしまった」「通関で予期せぬトラブルが発生した」といった問題は、残念ながら起こり得ます。
多くの事業者様が、こうしたトラブルに直面した際、「委託した業者にどこまで責任を問えるのか?」「契約書にある免責条項は絶対なのか?」といった疑問や不安を抱えていらっしゃるのではないでしょうか。責任の所在が曖昧なままでは、正当な損害賠償の機会を失い、泣き寝入りせざるを得ない状況に陥りかねません。
この記事では、通関士資格を有する弁護士が、フォワーダーおよび通関業者の法的責任の範囲について、専門的な見地から分かりやすく解説します。法的責任の根拠から、契約書で確認すべき注意点、そして万が一のトラブル発生時に取るべき具体的な対応までを体系的にご理解いただくことで、皆様のビジネスを不測のリスクから守る一助となれば幸いです。このテーマの全体像については、税関・通関業者等とのトラブル対応に関する記事で体系的に解説しています。
「フォワーダー」と「通関業者」の役割と責任の違い
法的責任を正確に理解するためには、まず「フォワーダー」と「通関業者」の役割の違いを明確に区別しておく必要があります。両者は密接に連携しますが、その業務範囲と法的根拠は異なります。そのため、発生したトラブルの内容によって、責任を追及すべき相手も変わってくるのです。より詳細な役割については、通関業者の役割と業務の境界線に関する記事もご参照ください。
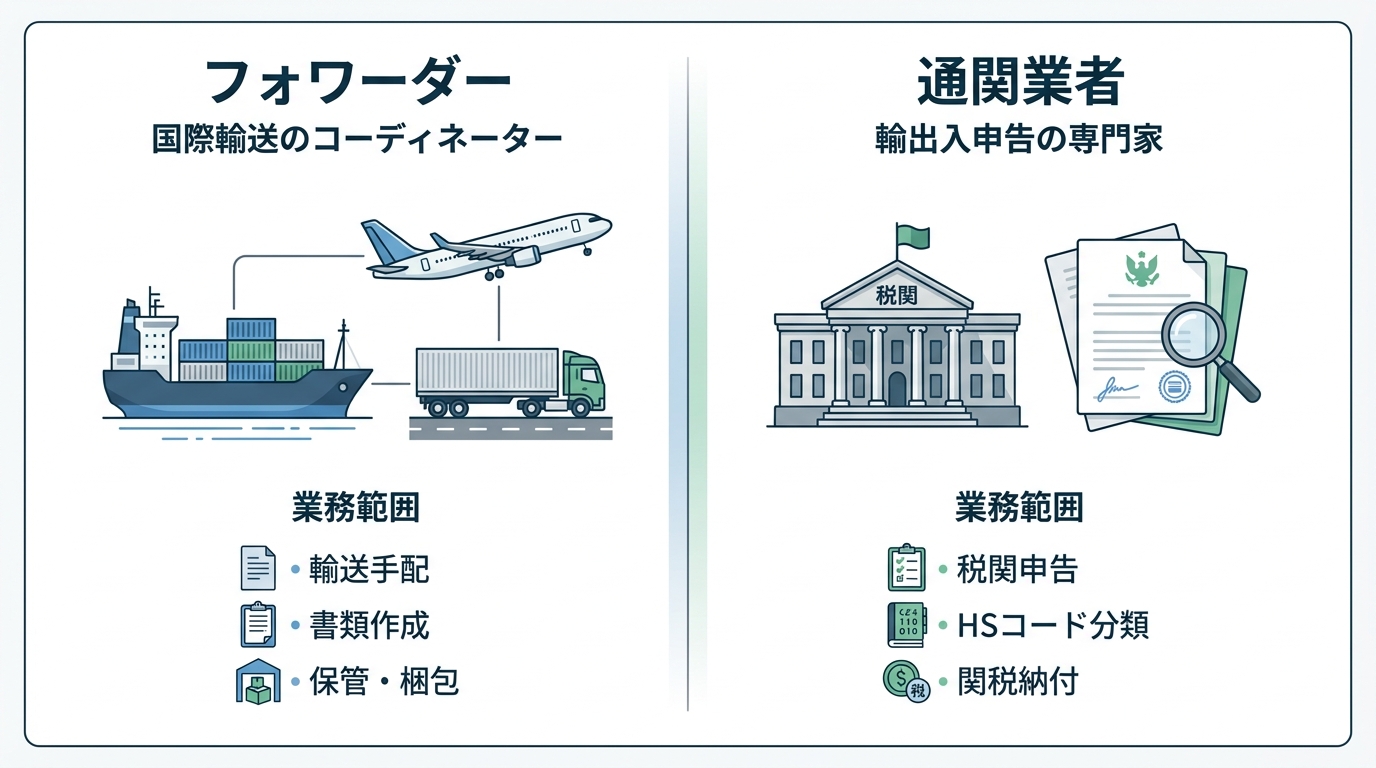
フォワーダー(利用運送事業者)の業務範囲
フォワーダーは、国際輸送に関する運送、保管、梱包、通関関連サービスなどを手配・提供する事業者であり、契約内容に応じて荷主の代理人として行動する場合も、元請契約者として行動する場合もあります。その業務は、単に船や飛行機を手配するだけにとどまりません。
- 船会社や航空会社との運送契約締結
- 船積書類(B/Lなど)の作成・管理
- 貨物の集荷、梱包、保管
- 最適な輸送ルート・手段の選定
- 国内の陸上輸送(ドレージなど)の手配
このように、貨物が荷主の手元を離れてから最終目的地に届くまでの広範なプロセスに関与します。したがって、輸送中の遅延や貨物の損傷といった物理的なトラブルが発生した場合、まずはフォワーダーが責任を負うべき当事者となる可能性が高いと言えるでしょう。より具体的な手順については、輸入品の破損に伴う法的責任の所在に関する記事をご覧ください。
通関業者の業務範囲と専門性
一方、通関業者は、通関業法に基づき、輸出入申告という極めて専門的な手続きを荷主に代わって行う専門家です。通関業務は、通関業法上、許可を受けた通関業者が他人の依頼により行う業務であり、一定の通関書類については通関士による審査・記名が求められます。
- 税関への輸出入申告手続き
- 関税・消費税の計算および納付手続き
- 貨物の品目分類(HSコードの特定)
- 関税評価額の申告
- 税関検査の立ち会い
特に、HSコードの分類や課税価格の申告に誤りがあれば、後日、税関の事後調査で追徴課税や加算税といったペナルティを課されるリスクに直結します。そのため、通関業者には高度な専門知識に基づいた極めて高い注意義務が課せられており、申告ミスに起因する損害については、通関業者が責任を問われることになります。場合によっては、通関業者が補完的な納税義務を負うケースも存在します。
フォワーダー・通関業者の法的責任が発生する根拠
では、具体的にどのような法的根拠に基づいて、フォワーダーや通関業者に損害賠償を請求できるのでしょうか。法律構成としては、主に「債務不履行責任」と「不法行為責任」という二つの側面から考えることができます。どちらの責任を追及するかは、トラブルの具体的な状況によって異なります。より詳しい解説は、通関業者の申告ミスと損害賠償請求の記事もご参照ください。
契約違反に基づく「債務不履行責任」
債務不履行責任とは、債務者が契約上の義務を本旨に従って履行しない場合や履行不能となった場合に、債務者に帰責性があるときに発生する損害賠償責任です。輸出入業務においては、荷主とフォワーダー・通関業者との間で締結される「業務委託契約」がその根拠となります。
専門家である彼らは、契約を遂行するにあたり「善良なる管理者の注意義務(善管注意義務)」を負っています。これは、「その職業や社会的地位にある者として、通常期待されるレベルの注意を払う義務」を意味します。この義務を怠り、契約内容を履行できなかった結果、荷主に損害が生じた場合に債務不履行責任が問われます。
【具体例】
- 履行遅滞:指定された船積みの期日までに輸送手配を怠り、納期遅延による損害(販売機会の損失など)が発生した。
- 不完全履行:通関業者の申告ミスにより、本来必要のない高額な関税を支払うことになったり、貨物が輸入許可とならなかったりした。
これらのケースでは、契約内容の不履行を根拠として損害賠償を請求できる可能性があります。ただし、輸入者の法的責任も問われるため、業者任せにすることのリスクも理解しておく必要があります。
故意・過失に基づく「不法行為責任」
不法行為責任は、契約関係の有無とは直接関係なく、相手方の故意(わざと)または過失(うっかり)によって権利や利益が侵害され、損害が生じた場合に発生する責任です。契約書に直接的な記載がなくても、民法の規定に基づき損害賠償を請求することができます。
【具体例】
- フォワーダーが手配した倉庫で、作業員のフォークリフト操作ミスにより貨物が破損した。
- 通関業者が、業務上知り得た荷主の取引情報などの機密情報を第三者に漏洩した。
これらの場合、契約違反がなくとも、業者側の過失によって損害が発生したことを立証できれば、不法行為を根拠に賠償を求めることが可能です。債務不履行責任と不法行為責任は、どちらか一方しか主張できないわけではなく、両方の要件を満たす場合には、どちらの構成で請求するかを選択することになります。
手配する事業者にも法的責任は発生しうる
通関手続きを行う通関業者ではなく、通関業者やフォワーダーを輸入者や輸出者のために手配する事業者にも法的責任が発生する場合は十分にあるので、注意が必要です。ここで注意すべきは、責任の所在が必ずしも直接のフォワーダーや通関業者に限られないという点です。例えば、商社や他の物流業者が、荷主のためにこれらの専門業者を手配するケースがあります。このような場合、その「手配行為」自体に問題があれば、手配した事業者も責任を問われる可能性があります。
具体的には、明らかに実績や能力に乏しい業者を選定したり、貨物の特性や注意点といった重要な情報をフォワーダーや通関業者に正確に伝えなかったりした結果、損害が発生した場合です。この場合、手配業者は荷主に対して「善管注意義務」を怠ったとして、債務不履行責任を負うことが考えられます。輸出入の取引形態が、海外取引における直接取引と間接取引かによっても、こうしたリスクの所在は変わってきます。
契約書の「免責条項」はどこまで有効か?
フォワーダーや通関業者とのトラブルで大きな障壁となるのが、契約書や「標準取引条件約款」に含まれる「免責条項」や「責任制限条項」です。これらは、「天災地変による遅延については責任を負わない」「賠償額は運賃の範囲内を上限とする」といったように、業者の責任を一定の範囲で免除、あるいは制限する内容となっています。
しかし、「契約書に書いてあるから」と諦める必要はありません。これらの条項は万能ではなく、法的にその効力が否定されるケースも存在します。貿易契約における重要条項については、貿易契約における関税リスクと重要条項の記事もご参照ください。
標準取引条件約款の役割と注意点
多くのフォワーダーは、国土交通省が告示したモデルなどをベースにした「標準取引条件約款」を契約の基礎としています。これは、取引を定型化し、迅速に進めるためのものですが、その内容は多くの場合、事業者に有利に作られています。
契約時には、特に以下の点に注意して内容を確認する必要があります。
- 責任の範囲:どのような場合に責任を負い、どのような場合に免責されるのか。
- 賠償額の上限:損害賠償額の上限がどのように設定されているか(例:1kgあたり〇〇SDR、運賃額まで、など)。
- 通知期間:損害が発生した場合、いつまでに業者に通知しなければ権利が失われるか。
これらの条項は、海外業者との契約書においても同様に重要なチェックポイントとなります。
免責条項が無効となるケースとは?
たとえ契約書に免責条項があったとしても、それが常に有効とは限りません。特に、以下のようなケースでは無効と判断される可能性が高まります。
- 業者に「故意」または「重過失」があった場合
単なる不注意(軽過失)を超えて、通常では考えられないような著しい注意義務違反(重過失)や、意図的に損害を発生させた(故意)場合には、ほとんどの免責条項や責任制限条項の適用は排除されます。例えば、「冷凍貨物であることを知りながら、電源を切ったコンテナで輸送した」といったケースがこれにあたります。 - 消費者契約法が適用される場合
荷主が事業者ではなく「消費者」にあたる場合、消費者契約法が適用されます。この法律では、事業者の損害賠償責任をすべて免除する条項や、事業者の故意・重過失による損害賠償責任を一部でも免除する条項は無効と定められています。
このように、免責条項は絶対的なものではなく、その有効性には法的な限界があることを理解しておくことが重要です。
トラブル発生時に荷主が取るべき対応
実際に貨物の損傷や遅延といったトラブルが発生してしまった場合、冷静かつ迅速な初動対応が、その後の交渉を有利に進めるための鍵となります。パニックに陥らず、自社の権利を守るために以下のステップを踏むことをお勧めします。輸出入のミスが発覚した際の初動対応については、輸出入ミス発覚時の初動対応の記事もご参照ください。
ステップ1:損害状況の確認と証拠の保全
何よりもまず、証拠を保全することが最重要です。後の損害賠償請求において、客観的な証拠がなければ責任を追及することは極めて困難になります。
- 写真・動画撮影:損傷した貨物、濡れた梱包材、コンテナの状況などを、あらゆる角度から詳細に撮影します。
- 現物の保管:破損した商品や梱包材は、すぐに廃棄せず、原因究明のために保管しておきます。
- 状況の記録:貨物を受け取った日時、発見時の状況、ドライバーや倉庫担当者からの聞き取り内容などを、時系列で詳細に記録(文書化)します。
ステップ2:フォワーダー・通関業者への事故通知
損害を発見したら、直ちにフォワーダーや通関業者へ事故の発生を通知します。このとき、電話での口頭報告で済ませるのではなく、必ずメールや内容証明郵便といった「記録に残る形」で行うことが重要です。
通知書には、以下の情報を簡潔かつ正確に記載します。
- 契約や貨物を特定する情報(B/L番号、インボイス番号など)
- 事故発生の日時と場所
- 確認された損害の具体的な内容
多くの契約書や約款には「損害発見後〇日以内」といった通知期間が定められています。この期間を過ぎると権利を主張できなくなる可能性があるため、契約内容を再確認し、迅速に通知することが不可欠です。万が一、荷物が税関で止まってしまった場合なども、速やかな連絡が解決の糸口となります。
ステップ3:専門家(弁護士)への相談
当事者間での話し合いで解決が難しい場合や、損害額が大きい、あるいは法的な論点が複雑な場合は、早期の段階で弁護士に相談することをお勧めします。特に、通関・貿易分野に精通した弁護士であれば、以下のようなサポートが可能です。
- 契約書や約款の法的分析と、相手方の責任追及の可否の判断
- 証拠に基づいた、法的に有効な主張の組み立て
- 荷主に代わっての、相手方業者との交渉や訴訟手続き
弁護士が代理人として介入することで、相手方も事態を軽視できなくなり、真摯な対応を引き出せる可能性が高まります。感情的な対立を避け、法的な根拠に基づいて冷静に交渉を進めることが、早期かつ適切な解決につながります。
トラブルを未然に防ぐための契約時のチェックポイント
最善の策は、トラブルが発生した後の対応ではなく、トラブルを未然に防ぐための予防法務です。フォワーダーや通関業者と契約を締結する際には、以下の点を必ず確認し、自社のビジネスを守る体制を構築しましょう。通関リスクからビジネスを守る方法については、貿易ビジネスを「通関リスク」から守る方法の記事もご参照ください。
業務委託範囲の明確化
契約書において、委託する業務の範囲を「どこからどこまで」なのか、具体的に明記することが極めて重要です。「輸送一切」のような曖昧な表現は避け、書類作成、保険手配、国内配送など、どの業務が契約に含まれ、どの業務が含まれないのかをリストアップし、双方で確認しましょう。特に複数の業者が関わる輸入代行取引などでは、各社の責任分担を明確に定義しておくことが、後の「責任の押し付け合い」を防ぎます。
責任の所在と損害賠償額の上限
契約書や約款に記載されている責任制限条項、特に損害賠償額の上限は必ず確認してください。例えば、数千万円の価値がある貨物を輸送するにもかかわらず、賠償上限額が数万円に設定されていては、リスクとリターンが見合いません。高価な貨物や、納期遅延が致命的な損害につながる商品を扱う場合は、別途貨物海上保険に加入するか、賠償額の上限について業者と交渉し、契約内容を修正することも検討すべきです。
標準取引条件約款の内容確認
契約書に「詳細は当社の標準取引条件約款によります」といった一文がある場合、その約款を「別紙」として必ず入手し、内容を精査してください。ウェブサイトで公開されていることもありますが、安易に同意せず、内容を十分に理解することが不可欠です。特に、自社にとって不利益となりうる免責事由、賠償上限額、クレームの通知期間といった条項は、重点的にチェックする必要があります。こうした契約書の作成・レビューは、ビジネスを守るための第一歩です。
まとめ:専門家と連携し、輸出入ビジネスのリスクに備える
本記事で解説した通り、フォワーダー・通関業者の法的責任は、契約内容、トラブルの具体的な状況、そして業者の過失の程度など、多くの要因によって複雑に変化します。万が一の事態に備え、日頃から契約書の内容を正しく理解し、自社のビジネスに潜むリスクを把握しておくことが何よりも重要です。
そして、実際にトラブルが発生した際には、証拠を保全し、定められた期間内に通知を行うといった適切な初動対応が、自社の正当な権利を守る上で不可欠となります。
通関・貿易の分野は非常に専門性が高く、法的な判断が難しい場面も少なくありません。契約内容の確認や、業者との交渉に少しでも不安を感じた場合は、問題を一人で抱え込まず、当事務所のような通関・貿易分野に注力する弁護士にご相談ください。皆様のビジネスが健全に発展していくための継続的な相談先としてサポートいたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸出入のミスが発覚!初動対応のポイントを弁護士が解説
輸出入のミス発覚!まず落ち着いてやるべきこと
輸出入業務において、インボイスの記載ミス、数量違い、HSコードの誤りなど、何らかのミスが発覚した瞬間、担当者の方は強い不安と焦りに襲われることでしょう。「どうしよう」「誰に、何から報告すれば…」「下手に動いて事態を悪化させたら…」と、様々な考えが頭をよぎり、冷静な判断が難しくなるのも無理はありません。
しかし、このような状況で最も重要なのは、一度深呼吸をして、パニックを抑えることです。輸入や輸出で間違いが発覚した時の初動のポイントは、まずは焦らず客観的な資料、状況を整理することに尽きます。
その上で、税関、通関業者、取引先、その他の行政機関のどこに、どのように、いつ報告や相談をするのか、慎重に判断して対応を進める必要があります。焦りのあまり事実とは異なる説明をしてしまうと、相手方からは「単に間違えた」のではなく「意図的に嘘をついている」と判断されかねません。そうなると、状況はさらに複雑化してしまいます。ですから、とにかく客観的な資料と状況の整理から始めることが、解決に向けた初動対応として重要です。
この記事では、輸出入のミスが発覚した際に、事態を悪化させないための初動対応について、具体的なステップを解説していきます。まずは「絶対にやってはいけないこと」を理解し、その上で正しい行動計画を学びましょう。冷静に対応することで、ビジネスへの影響を抑えるための対応方針を整理しやすくなります。例えば、税関から予期せぬ通知が届いた場合でも、適切な初動対応と証拠保全がその後の対応方針を検討するうえで重要になります。
初動対応で絶対にしてはいけない3つのNG行動
ミスが発覚し、動揺している時ほど、誤った行動を取ってしまいがちです。しかし、初動での対応ミスは、後の対応を難しくする可能性があります。ここでは、法的な観点から特に避けるべき3つの行動を解説します。これらを理解するだけでも、リスクを大幅に軽減できるはずです。
NG①:関係書類の安易な修正・破棄
「このくらいならバレないだろう」とインボイスや契約書などの関連書類を安易に修正したり、破棄したりする行為は絶対にしてはなりません。これは単なるミスではなく「証拠隠滅」とみなされ、関税法違反など、より重いペナルティにつながる極めて危険な行為です。
税関の調査は、紙の書類だけでなく、PC内のデータやメールの送受信履歴まで対象となることがあります。一度改ざんしてしまうと、その事実を隠し通すことは困難であり、発覚した際には企業の信用に重大な影響を及ぼす可能性があります。まずは、ミスが発覚した時点の全ての関連資料を、改変せずに確保(証拠保全)することが重要です。より具体的な対応については、事務ミスが隠蔽と見なされ重加算税が課されるケースもございますので、慎重な判断が求められます。
NG②:担当者レベルでの内密な処理
ミスを発見した担当者が、自身の評価を気にして上司に報告せず、内密に処理しようとすることも非常に危険です。個人の判断で誤った対応を取った結果、かえって問題が大きくなり、会社全体を巻き込むトラブルに発展するケースは少なくありません。
輸出入のミスは、一個人の問題ではなく、組織として対応すべき経営課題です。速やかに社内の関係部署(直属の上司、法務・コンプライアンス部門など)に正確な情報を報告し、会社としての方針を決定する必要があります。これは企業のガバナンスの問題であり、従業員の行動が会社の責任となる両罰規定も存在するため、組織的な対応が不可欠です。

NG③:税関や通関業者へのその場しのぎの虚偽説明
税関や通関業者から問い合わせがあった際、焦りから事実と異なる説明をしてしまうことは、最も避けるべき行動の一つです。一度ついた嘘は後から撤回することが極めて難しく、当局からの信頼を完全に失う原因となります。
法的な観点からも、「知らなかった」「うっかり間違えた」という過失と、「意図的に嘘をついた」という故意では、その評価は全く異なります。故意と判断されれば、より厳しい処分が下される可能性が高まります。もし質問に対して即答できない場合は、「正確な情報を確認し、改めて回答いたします」と正直に伝える勇気が重要です。その場しのぎの回答は、後の説明や対応を難しくする可能性があります。悪質なケースでは、税関による犯則調査や、最悪の場合には関税法違反による刑事告発に発展するリスクも否定できません。
ミス発覚後の正しい連絡ルートと報告のポイント
パニックを抑え、NG行動を理解したら、次はいよいよ具体的な行動に移ります。混乱した状況では、「誰に」「どの順番で」「何を」伝えるかが極めて重要です。以下の3つのステップに沿って、冷静かつ着実に進めていきましょう。
ステップ1:まずは社内報告と事実関係の整理
最初の行動は、社内の関係者(直属の上司、法務・コンプライアンス部門など)への迅速な報告です。この時、感情的な推測や憶測を交えず、客観的な事実のみを伝えることが重要です。以下の5W1Hを意識して情報を整理すると、報告がスムーズになります。
- When(いつ):いつの取引か、いつミスに気づいたか
- Where(どこで):どの国の、どの取引先との取引か
- Who(誰が):誰がミスを発見したか、社内の担当者は誰か
- What(何を):どのようなミスが発生したか(例:品名、数量、価格、HSコードの誤り)
- Why(なぜ):なぜミスが発生したと考えられるか(原因の分析)
- How(どのように):現在どのような状況か
この段階で客観的な資料(インボイス、契約書、メールなど)を揃え、時系列で事実を整理することが、組織として冷静な判断を下すための土台となります。
ステップ2:通関業者への連絡と協力依頼
次に、実務のパートナーである通関業者へ連絡し、事実確認の協力を依頼します。通関業者は日々税関とやり取りをしており、通関実務のエキスパートです。状況を正確に伝えることで、今後の対応策について有益なアドバイスを得られる可能性があります。
ただし、ミスの内容によっては、通関業者との間で責任の所在が問題となる可能性もゼロではありません。そのため、感情的に責任を追及するのではなく、あくまで「事実確認のための協力依頼」というスタンスで、客観的な資料を基に冷静にコミュニケーションを取ることが肝要です。最終的な輸入に関する法的な責任は輸入者自身にあることを忘れてはなりません。
ステップ3:税関への報告と相談(修正申告の検討)
社内および通関業者との間で事実関係を整理した上で、最終的に税関へ報告・相談を行います。申告納税額が本来より少なかった場合は、自主的な修正申告を検討することが基本的な対応となります。一方、納める税金が多すぎた場合には、更正の請求を検討します。
税関に対しては、隠蔽の意図がなく、誠実に対応する姿勢を示すことが何よりも重要です。ミスの内容、発生経緯、そして自社として是正する強い意思があることを明確に伝えましょう。この誠実な姿勢が、その後の心証を大きく左右し、問題を円滑に解決するための鍵となります。税関からの指摘によって申告内容が修正される更正という手続きもありますが、自主的な対応が望ましいのは言うまでもありません。また、このミスがきっかけで税関事後調査に発展する可能性も念頭に置いておく必要があります。

【チェックリスト付】法的に有効な証拠保全の進め方
万が一、税関調査や関係者との交渉に発展した場合に、自社の正当性を主張するためには「客観的な証拠」が不可欠です。ミスが発覚した時点で、関連する情報を漏れなく保全しておくことが、将来のリスク管理において極めて重要になります。以下のチェックリストを参考に、必要な証拠を確保してください。
保全すべき書類リスト
以下の書類は、原本または鮮明なコピーを確保し、一箇所にまとめて保管しましょう。
- □ インボイス(商業送り状)
- □ パッキングリスト(梱包明細書)
- □ 船荷証券(B/L)または航空貨物運送状(AWB)
- □ 売買契約書、注文書(Purchase Order)
- □ 輸出入許可通知書
- □ 通関業者への依頼書・指示書
- □ 保険証券
- □ 税関や関係省庁からの通知・連絡書類
これらの書類の保存は法律で義務付けられているものでもあります。
保全すべきデータリスト
PCやサーバー内に存在するデジタルデータも重要な証拠です。削除や上書きをせず、現状のまま保全してください。
- □ 取引先とのメール・チャットの送受信履歴
- □ 価格交渉の経緯がわかる記録
- □ 通関業者とのやり取り(メール、指示データ等)
- □ 社内での承認プロセスがわかるワークフローの記録
- □ 会計システムや販売管理システム上の関連データ
- □ 商品の仕様書、カタログ、設計図など
必要に応じて、スクリーンショットを撮ったり、データのバックアップを取得したりするなど、具体的な保全措置を講じることが重要です。特に関税関係帳簿書類等や電子取引の取引情報について、法令に沿った電子データ保存の方法も確認しておく必要があります。これらの証拠は、例えば税関と国税の合同調査のような複雑な事案において、自社の主張を裏付ける重要な資料となり得ます。
自主的な修正申告はすべき?メリットと注意点を解説
輸出入のミス、特に申告納税額が本来より少なかった場合、自主的に修正申告を行うことは非常に重要な選択肢です。最大のメリットは、ペナルティである「過少申告加算税」が軽減される、あるいは免除される可能性がある点です。
具体的には、税関の調査通知を受ける前に自主的に修正申告をすれば、過少申告加算税は課されません。調査通知を受けた後であっても、税関による更正を予知する前であれば、課される加算税の税率が軽減される場合があります。
この金銭的なメリットに加え、自主的に誤りを是正する姿勢を示すことで、コンプライアンス上の対応として評価される可能性があります。
一方で、注意点も存在します。不完全な事実調査のまま急いで修正申告を行うと、かえって税関に新たな疑念を抱かせる可能性があります。また、ミスの内容について税関との見解に相違がある場合、安易に修正申告をすると、本来主張できたはずの不服申立ての権利を放棄してしまうことにもなりかねません。修正申告を行う際は、事実関係を十分に調査・整理した上で、専門家とも相談しながら慎重に進めることが賢明です。
(参考:税関「税関による加算税制度の解説」)
初動対応に不安なら、通関士資格を持つ弁護士へ相談を
輸出入のミスが発覚した際の初動対応は、その後の展開を大きく左右する重要な局面です。ここまで解説してきたステップを踏むことで、多くのケースでは冷静に対処できるはずです。しかし、事案が複雑であったり、関係者との間で意見が対立したりと、自社だけでの対応に限界や不安を感じることもあるでしょう。
特に、以下のような状況に陥った場合は、早期に専門家へ相談することをお勧めします。
- 税関との見解の対立が大きく、交渉が難航している場合
- 通関業者との間で責任の所在を巡るトラブルに発展しそうな場合
- 税関から不正や隠蔽の意図を強く疑われている場合
- 複数の取引にわたる広範囲なミスが発覚し、全体像の把握が困難な場合
このような場面では、法律の専門家である弁護士のサポートが有効です。中でも、当事務所のように通関士資格を持つ弁護士は、法律的な視点と通関実務の知識を併せ持っているため、法務と実務の両面から、事案に応じた解決策を検討することが可能です。初動対応の段階でご相談いただくことで、事実関係や法的論点を整理したうえで、今後の交渉方針を検討しやすくなります。一人で抱え込まず、まずは専門家の意見を聞いてみてはいかがでしょうか。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関から通知が!輸出入トラブル初動対応と証拠保全の勘所
突然の税関通知…まずは落ち着いて状況を把握しましょう
ある日突然、見慣れない「税関」という文字が記載された通知書が届く。多くの経営者や貿易担当者様にとって、それは大きな不安を感じる場面です。どうして自社に?何か重大な法律違反を犯してしまったのだろうか?事業が止まってしまうのではないか?――不安が重なり、冷静な判断が難しくなることもあります。
しかし、まずお伝えしたいのは、まずは通知内容を冷静に確認することが重要です。ということです。税関からの通知は、調査や確認の開始を知らせるものもあれば、修正申告や更正など今後の対応に直結するものもあります。この段階で結果が確定しているとは限らず、今後の対応によって状況が変わる可能性があります。
もちろん、通知を無視して良いわけではありません。しかし、この最初の段階で冷静かつ誠実に対応することで、多くの場合、事態が深刻化するのを防ぐことが可能です。この記事では、万が一の際にあなたが取るべき具体的な初動対応と、その後の対応を適切に進めるための重要なポイントを、専門家の視点から順を追って解説していきます。まずは、次に何をすべきかを順に確認します。突然の通知で荷物が税関で止まってしまった場合でも、適切な対応を把握することで、解決に向けた選択肢を検討できます。
【初動対応】税関通知後にまずやるべき3つのこと
パニック状態では、的確な判断はできません。まずは具体的な行動に落とし込むことで、冷静さを取り戻しましょう。税関から通知が届いた後に、最優先で着手すべきことは、以下の3つのステップです。これらは、その後の手続き全体を左右する極めて重要な初期動作となります。
1. 通知書の内容を正確に読み解く
感情的に内容を解釈する前に、まずは通知書を一つの「情報」として客観的に分析することが肝心です。通知書という書類は、法的な手続きの根拠となるものですから、一言一句に意味があります。特に以下の項目は必ず確認してください。
- 通知の種類:「輸入事後調査について」「意見陳述の機会の付与について」など、どのような名目の通知かを確認します。これにより、税関が何を問題視しているのか、大まかな方向性を把握できます。
- 根拠法条:どの法律のどの条文に基づいて通知が出されているか。これは、今後の対応方針を立てる上で重要な手がかりです。
- 担当部署・担当者名:今後の連絡窓口になります。
- 回答・提出期限:これが最も重要です。指定された期限を過ぎてしまうと、反論の機会を失うなど、一方的に不利な状況に陥る可能性があります。まずはこの日付を確実に押さえ、スケジュールを確保してください。
通知の種類によって、税関による関税額の訂正手続などが進められる可能性があります。どのような通知が何を意味するのかを冷静に読み解くことが、適切な対応への第一歩です。
税関の輸入事後調査の実態については、財務省が公表している最新の資料も参考になります。
参照:令和6事務年度の輸入事後調査結果
2. 関係者へ事実確認と情報共有を行う
この問題を一人で抱え込むのは、最も避けるべき選択です。税関からの指摘事項は、多くの場合、社内の複数の部署や社外のパートナーが関与しています。速やかに関係者と連携し、チームとして対応体制を築くことが重要です。
- 社内:経理部(価格や支払い関連)、営業・購買部(契約内容や価格交渉の経緯)、物流・生産管理部(貨物の仕様や流れ)など、関連する部署の担当者を集め、冷静に事実を伝えます。決して誰かを責める場にせず、「事実確認」に徹することが大切です。
- 社外:通関業務を委託している通関業者には、申告時の状況をヒアリングする必要があります。また、海外の仕入先や製造元にも、必要に応じて事実確認を依頼することになります。
情報を共有し、多角的な視点から事実関係を洗い出すことで、問題の全体像が明確になり、より精度の高い対応策を練ることが可能になります。
3. すべての関連書類を時系列で整理・保全する
税関とのやり取りは、すべて「証拠」に基づいて行われます。したがって、初動段階で関連書類を確保し、整理しておくことは、後の交渉に備えるうえで重要な作業です。以下の書類が手元にあるかを確認し、散逸しないよう一箇所にまとめて保全してください。
- 基本の取引書類:売買契約書、インボイス(仕入書)、パッキングリスト(梱包明細書)、船荷証券(B/L)など
- 価格関連の書類:見積書、価格交渉の経緯がわかるメールや議事録、送金記録など
- 貨物の内容を示す書類:製品仕様書、設計図、成分分析表、カタログなど
- その他:社内外の関係者とのやり取りが記録されたメール、チャット履歴、会議の議事録など
これらの書類を、取引の流れに沿って時系列で整理しておくだけで、後々の事実確認や税関への説明が格段にスムーズになります。具体的な書類の保存方法については、貿易実務における帳簿書類の保存義務に関する解説もご参照ください。

トラブル解決の鍵は「証拠保全」にあり
初動対応の中でも、なぜ「証拠保全」がこれほどまでに重要なのでしょうか。それは、税関調査やその後の交渉が、単なる話し合いではなく、客観的な事実認定の場だからです。ここでは、証拠保全の持つ戦略的な意味合いについて、さらに深く掘り下げていきます。
なぜ証拠保全が最重要なのか?
税関は、申告内容や説明について客観的な資料に基づいて確認します。彼らは常に客観的な証拠、つまり「書類」や「データ」に基づいて判断を下します。例えば、関税評価において「この商品の取引価格は、市価より安く妥当なものだ」と口頭で説明しても、それだけでは説得力に欠けます。
しかし、そこに価格交渉の経緯を示す海外の取引先とのメールや、複数の業者から取得した相見積書、客観的な市価データなどを提示できればどうでしょうか。あなたの主張は単なる「言い分」から、裏付けのある「事実」へと変わります。このように、客観的な証拠は、主張を裏付ける重要な根拠となります。
逆に、証拠がなければ、税関側の提示する見解や不利な推定を受け入れざるを得なくなるリスクが高まります。納得のいかない税関の処分に対する不服申立てを検討する上でも、証拠の有無が結果を大きく左右します。
何を証拠として保全すべきか?具体例リスト
いざという時に慌てないよう、どのような書類が証拠となり得るのか、具体的なリストを以下に示します。自社の状況と照らし合わせ、チェックリストとしてご活用ください。
カテゴリー1:取引の基本書類
- 売買契約書(Master Agreement, Purchase Orderなど)
- インボイス(Commercial Invoice, Proforma Invoice)
- パッキングリスト(Packing List)
- 船荷証券(B/L)、航空貨物運送状(AWB)
- 保険証券
カテゴリー2:価格の妥当性を示す資料
- 価格交渉の経緯がわかるメール、チャット履歴
- 見積書(Quotation)、注文書(Purchase Order)
- 客観的な市場価格データ、価格表(Price List)
- ロイヤリティ契約書、ライセンス契約書
- 送金記録、銀行の取引明細書
カテゴリー3:商品の仕様や内容を証明する資料
- 製品仕様書、設計図、図面
- 成分分析表、製造工程図
- 製品カタログ、パンフレット
- サンプルや現品そのもの
カテゴリー4:関係者とのやり取り
- 社内関係者(購買、経理、物流担当者)との連絡メール
- 通関業者とのやり取り(通関依頼書、指示メールなど)
- 仕入先・製造元との連絡メール
- 関連会議の議事録
これらの輸入申告における必要書類は、単に保管しているだけでなく、いざという時にすぐに取り出し、説明できる状態にしておくことが重要です。
虚偽資料の提出は避けるべき重大なリスク
税関からの通知に動揺し、追い詰められた気持ちになる中で、誤った対応を選んでしまうことがあります。それが「虚偽資料の提出」です。自社に不利な事実を隠したり、数字を書き換えたりして、その場を乗り切ろうという考えです。しかし、虚偽資料の提出は避けるべきです。
輸出入トラブルが発生した場合、冷静に状況を整理し、事実を正確に税関に伝えることが重要です。面倒だからと適当な資料を提出したり、間違いを隠蔽するために虚偽の証拠を作成したりすることは、問題をより深刻化させるだけです。当初は軽い指摘で済んだはずのものが、重大な不利益につながるおそれがあります。
なぜ虚偽は見抜かれるのか?税関の調査能力
虚偽の内容が発覚しないと考えることは、リスクを過小評価した判断です。税関は、輸出入に関する多くの情報を集約・分析しており、提出資料は客観的なデータや関係資料と照合される可能性があります。
- データベースとの照合:税関は過去の申告データや同種貨物の価格データなど、巨大なデータベースを保有しています。提出された資料がこれらのデータと著しく乖離していれば、すぐに疑念を持たれます。
- 反面調査:税関は、輸入者以外の取引先などに調査を行わなければ申告内容に関する正確な事実把握が困難と認められる場合、その取引先等に対して反面調査を実施することがあります。あなたの提出した資料と、取引先の保管する資料に矛盾があれば、虚偽が発覚する可能性があります。
- 広範な調査権限:税関職員には法律に基づく調査権限が付与されており、必要と判断すれば、関係各所に徹底した事実確認を行います。事実と異なる説明や資料は、関係資料との照合によって発覚する可能性があります。

過少申告から重加算税、そして刑事罰へ
もし虚偽の資料提出が発覚した場合、重大な不利益が生じる可能性があります。法的なペナルティは、単なる申告漏れとは比較にならないほど重くなります。
- 過少申告加算税:過少申告加算税は、税関から調査通知を受けた日の翌日以後、更正予知前に修正申告を行った場合は増加税額の5%、更正予知後の修正申告や税関による増額更正の場合は原則として増加税額の10%が課され、一定額を超える部分にはさらに5%が加算されます。
- 重加算税:しかし、意図的に事実を隠蔽したり、仮装したりした(つまり、虚偽の資料を提出した)と認定されると、過少申告加算税に代わって、35%~40%という極めて重い「重加算税」が課されることになります。追徴税額が大きく増加する可能性があります。
- 刑事罰:さらに、脱税額が多額であったり、手口が悪質であったりする場合には、関税法違反として刑事事件に発展する可能性があります。そうなれば、会社に対しては罰金刑が、そして経営者や担当者個人に対しては懲役刑や罰金刑が科されることもあり得ます。会社の信用は失墜し、事業の継続そのものが危ぶまれる事態となるでしょう。
ほんの少しの誤りを隠すための嘘が、結果的に会社全体を危機に陥れる。それが虚偽資料提出という選択の本当の恐ろしさです。より詳しい罰則については、関税定率法等の改正に伴う資料や、関税法違反で刑事告発された場合のリスクについての解説もご覧ください。
専門家への相談を検討すべきケースとは?
税関からの通知に対し、誠実に対応しようと試みても、問題が複雑で自社だけでは手に負えない状況に陥ることもあります。そのような場合に、無理に自力で解決しようとすることは、かえって事態を悪化させるリスクを伴います。ここでは、専門家である弁護士への相談を検討すべき具体的なタイミングについて解説します。
自力での対応が困難になる3つのサイン
以下のようなサインが見られたら、それは専門家の助けを求めるべきタイミングかもしれません。自社の状況を客観的に見つめ、当てはまる点がないか確認してみてください。
- 税関の指摘に法的な争点が含まれる場合
例えば、輸入する商品の関税率を決定する「HSコード(品目分類)」の解釈や、仕入価格にどこまで費用を含めるべきかという「関税評価」の考え方について、税関と見解が対立しているケースです。これらは高度な法的・専門的知識を要するため、専門家の法的観点からの分析と主張が不可欠となります。 - 重加算税や刑事罰の可能性を指摘された場合
税関調査の過程で、担当官から「意図的な隠蔽」を疑われたり、重加算税や告発の可能性を示唆されたりした場合は、早急な対応が必要な状況です。この段階に至ると、単なる税務上の問題ではなく、事業への影響が大きい問題として認識し、早期に法的な対応方針を検討する必要があります。 - 事実関係が複雑で整理が困難な場合
複数の国が絡む三国間貿易や、特殊な技術・部品が関わる取引など、取引の全体像を税関に分かりやすく説明すること自体が難しいケースです。このような場合、専門家が第三者の視点から事実関係を整理し、法的・実務的な観点から争点を明確にすることで、説得力のある説明資料を作成することが可能になります。
通関・貿易に強い弁護士が提供できる価値
では、なぜ弁護士、特に通関や貿易に精通した弁護士に相談する必要があるのでしょうか。それは、彼らが単なる法律の専門家ではないからです。
- 税関の思考プロセスを熟知している:通関実務や関連法規に精通しているため、税関がどのような点に着目し、どのような証拠を重視するのかを理解しています。これにより、的を射た主張と資料提出が可能になります。
- 最適な交渉戦略を立案できる:法的な観点と通関実務の観点の両方から、状況を総合的に分析。どこで譲歩し、どこで強く主張すべきか、といった交渉方針の整理と進行管理を行います。
- 法的防御と事実に基づく主張を両立できる:万が一、不利な状況に陥った場合でも、依頼者の権利を守るための法的な防御を固めつつ、客観的な証拠に基づいた的確な主張を展開し、最善の解決策を探ります。
通関士資格を持つ弁護士は、法律と実務の両面から、会社の対応を法律と実務の両面から支援する存在となり得ます。
まとめ|誠実な対応が最良の解決策です
突然の税関通知は、確かに大きな不安を伴います。しかし、本記事で解説してきたように、パニックに陥る必要はありません。
まずは冷静に通知内容を確認し、関係者と連携しながら、客観的な証拠を整理する。この初動対応を確実に行うことが、問題解決への第一歩です。そして何よりも忘れてはならないのは、誠実な姿勢で対応するということです。たとえ申告に誤りがあったとしても、それを隠蔽したり、虚偽の説明をしたりすることは、事態を最悪の方向へと導きます。
早期に、誠実に、そして証拠に基づいて対応すること。それが、税関とのトラブルにおいて、会社の損害を抑えるために重要な対応方針です。一人で抱え込まず、必要であれば専門家の力も借りながら、必要な対応を一つずつ進めてください。
もし、税関からの通知への対応でお困りのことがございましたら、まずは一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸入取引と経済安全保障|制裁対象国・規制品目の確認方法を解説
はじめに:なぜ今、輸入取引で経済安全保障が重要なのか?
近年、国際情勢はかつてないほど複雑化し、緊張が高まっています。米中間の技術覇権争いやロシアによるウクライナ侵攻などを背景に、「経済安全保障」という言葉を耳にする機会が格段に増えました。これは、輸出だけの話ではありません。グローバルなサプライチェーンに関わる輸入ビジネスでも、経済制裁や輸入規制の影響を直接受ける場面があります。
「うちは武器や軍事転用可能なものを扱っているわけではないから大丈夫」とお考えかもしれません。しかし、その認識は大きなリスクを伴います。経済制裁の対象は、特定の国や地域だけでなく、関連する個人や団体にまで及び、そのリストは日々更新されています。意図せず制裁対象と取引してしまえば、貨物の差止めや罰則はもちろん、企業の社会的信用に重大な影響を及ぼすおそれがあります。
サプライチェーンの寸断、金融機関からの取引停止、そして何より「知らなかった」では済まされない法令違反のリスク。これらは、もはや他人事ではなく、すべての輸入事業者にとって現実的な経営課題です。近年の輸入・通関に関する法改正の動向も、この流れを加速させています。
この記事では、こうした見えないリスクから貴社のビジネスを守るため、経済安全保障の観点から輸入取引で最低限確認すべき具体的な手順を、4つのステップに分けて専門家の視点から徹底的に解説します。安全な輸入取引を継続するための実務上の確認資料としてご活用ください。
輸入規制の全体像:確認すべき4つのステップ
複雑に見える経済安全保障関連の輸入規制ですが、確認すべきポイントを整理すれば、体系的に理解することが可能です。本記事では、実務的な観点から、以下の4つのステップで確認作業を進めていくことを推奨します。
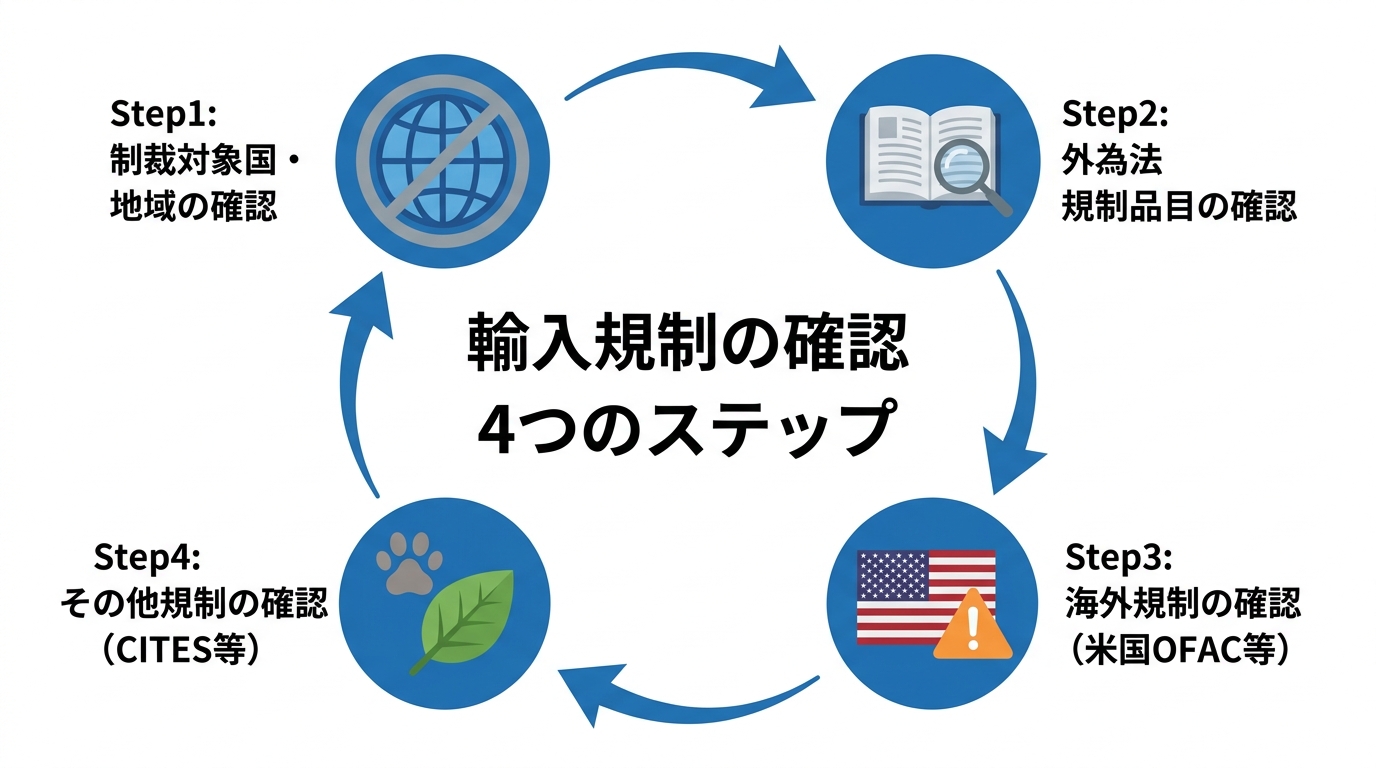
- Step1: 制裁対象国・地域の確認
まず、取引相手の国や地域、さらには企業や個人が、日本の経済制裁の対象になっていないかを確認します。これが全ての基本となります。 - Step2: 外為法上の規制品目(リスト規制)の確認
次に、輸入しようとする貨物自体が、外国為替及び外国貿易法(外為法)で規制されている品目に該当しないかを確認します。この作業を「該非判定」と呼びます。 - Step3: 米国OFAC規制など海外の規制も確認
日本の法律だけでなく、取引に大きな影響を与えうる米国のOFAC規制など、海外の規制にも目を向ける必要があります。特に米ドルで決済を行う場合は必須の確認項目です。 - Step4: CITESなど外為法以外の主要な輸入規制の確認
最後に、ワシントン条約(CITES)に代表される、外為法以外の輸入禁止・制限品目に関する規制も確認し、多角的なリスク管理を行います。
この4つのステップを順に踏むことで、経済安全保障に関する主要なリスクを網羅的にチェックし、意図せぬ法令違反を防ぐことができます。それでは、各ステップの具体的な内容を見ていきましょう。
Step1:制裁対象国・地域をリストで確認する
最初のステップは、取引の相手方が制裁対象でないかを確認することです。日本の経済制裁は、外国為替及び外国貿易法(外為法)に基づいて実施されており、その対象となる国、地域、個人、団体のリストは財務省のウェブサイトで公表されています。
このリストを確認する際には、以下の点に注意が必要です。
- 対象は国だけではない:制裁対象には、国や地域だけでなく、特定のテロリストや大量破壊兵器関連の計画に関与する個人・団体も含まれます。取引先の企業名や代表者名も確認することが重要です。
- リストは随時更新される:国際情勢の変化に応じて、リストは頻繁に更新されます。取引を開始する前だけでなく、継続的な取引の過程でも定期的に確認する習慣が不可欠です。
- 主要な制裁対象国:特に、ロシアや北朝鮮に対する制裁措置は近年厳格化されています。これらの国に関連する取引を行う場合は、特に慎重な確認が求められます。なお、経済産業省が公表する外国ユーザーリストは制裁対象者リストではありませんが、再輸出や技術提供を伴う取引では、輸出管理上の確認資料として参照する必要があります。
まずはこのリストに取引相手が掲載されていないかを確認することが、安全保障貿易管理の第一歩となります。
Step2:外為法上の規制品目(リスト規制)か確認する
取引相手が制裁対象でないことを確認したら、次に輸入しようとする「貨物」そのものに焦点を当てます。外為法に基づく輸入規制では、輸入貿易管理令や輸入公表等により、輸入承認・輸入割当等が必要となる貨物や地域が定められています。一方、安全保障貿易管理上の「リスト規制」は、主に輸出貨物や提供技術について経済産業大臣の許可を要する制度です。
輸入した貨物を再輸出する場合や、関連技術を外国に提供する場合には、その貨物・技術がリスト規制に該当するか否かを確認する「該非判定」が必要となります。外為法では厳格な手続が求められるため、取引内容に応じて輸入規制と輸出管理の双方を確認する必要があります。
「貨物・技術のマトリクス表」を使った確認手順
該非判定を行う際の有用な参照資料が、経済産業省の安全保障貿易管理ウェブサイトで公開されている「貨物・技術のマトリクス表」です。これは、規制対象となる貨物・技術と、その性能・仕様(スペック)を定めた法令(輸出貿易管理令別表第1、外国為替令別表など)の内容を一覧にしたExcelファイルです。
具体的な確認手順は以下の通りです。
- 最新版のマトリクス表を入手する:経済産業省のウェブサイトから、最新の「貨物等マトリクス表」をダウンロードします。
- 品名を特定し、キーワードで検索する:輸入したい貨物の一般的な名称だけでなく、その機能や材質、関連する技術名など、複数のキーワードでExcelの検索機能(Ctrl+F)を使って検索します。法令用語は一般的な呼称と異なる場合があるため、多角的に検索することが重要です。
- 仕様(スペック)を照合する:検索でヒットした項番があれば、マトリクス表に記載されている規制要件(性能、サイズ、材質などのスペック)と、自社が輸入しようとしている製品の仕様書やカタログスペックを詳細に比較・検討します。
この照合作業の結果、製品のスペックが規制要件を満たす(該当する)場合は、当該貨物を輸出する際に、原則として経済産業大臣の輸出許可が必要となります。より具体的な貨物の該非判定実務については、別の記事でも詳しく解説していますので、そちらもご覧ください。
該非判定で注意すべきポイントとよくある誤解
該非判定を自社で行う際には、いくつかの注意点と、陥りがちな誤解があります。
- 常に最新の法令で確認する:安全保障を巡る国際情勢は常に変化しており、関連法令も頻繁に改正されます。過去に確認したから大丈夫、と考えるのではなく、取引の都度、最新のマトリクス表で確認する意識が重要です。
- メーカー発行の該非判定書を鵜呑みにしない:他社から購入した製品を輸入する場合、その製品のメーカーが発行した該非判定書を入手することがあります。これは重要な参考資料ですが、最終的な該非判定の責任は輸入者自身にあります。内容を鵜呑みにせず、自社でもスペックの照合など再確認を行う責任があります。
- 輸入におけるキャッチオール規制の理解:リスト規制に該当しない貨物であっても、大量破壊兵器などの開発に使われるおそれがある場合などに輸出規制がかかる「キャッチオール規制」という制度があります。これは主に輸出に適用される規制ですが、輸入においても、どのような技術や貨物が国際的に機微(センシティブ)と見なされているかを理解しておくことは、リスク管理の観点から非常に有益です。
Step3:米国OFAC規制など海外の規制も確認する
日本の法律を遵守するだけでは、まだ十分とは言えません。グローバルに事業を展開する上で、特に注意すべきが米国の経済制裁、とりわけ財務省外国資産管理室(OFAC)が所管する「OFAC規制」です。
なぜ日本の輸入企業が米国の規制を確認する必要があるのでしょうか。その理由は、OFAC規制が米国人(米国企業を含む)、米国内の取引、米国金融システムを利用する決済など、米国との接点がある取引に適用され得るためです。また、制裁プログラムによっては、米国との直接の接点がない非米国者にも二次的制裁のリスクが生じる場合があります。
自社の取引がOFAC規制に抵触しないかを確認するためには、OFACが公表している制裁対象者リスト(SDNリスト)をチェックすることが基本となります。OFACのウェブサイトには、無料で利用できる検索ツールが用意されています。
このツールで取引先の企業名や個人名などを検索し、リストに掲載されていないかを確認します。特に米ドル建てで決済を行う取引では、この確認作業は不可欠と言えるでしょう。こうした海外の規制も視野に入れた海外業者との契約書作成が、リスクヘッジの観点から重要となります。
Step4:外為法以外の主要な輸入規制も確認する
経済安全保障という広い視野に立つと、外為法以外にも目を配るべき重要な輸入規制が存在します。特に注意したいのが、絶滅のおそれのある野生動植物の国際的な取引を規制する「ワシントン条約(CITES)」です。
ワシントン条約は、皮革製品(ワニ、ヘビなど)、象牙製品、特定の木材(ローズウッドなど)、漢方薬の原料、ペット用の希少動物など、非常に広範な品目を対象としています。対象品を輸入する場合は、附属書区分や貨物の状態等に応じて、輸出国政府が発行するCITES輸出許可書等のほか、経済産業省の輸入承認、事前確認、通関時確認などの手続が必要となる場合があります。
自社が扱おうとしている製品の原材料に、CITESの対象となる動植物が含まれていないか、経済産業省のウェブサイトで確認することが重要です。
当事務所は、輸入が関税だけの問題ではないことを常々お伝えしています。外為法上の輸入承認、対ロシア・対北朝鮮といった特定の国への制裁、そしてこのCITES対象貨物、さらには水産物や皮革製品などの個別管理まで、確認すべき事項は多岐にわたります。経済産業省の貿易管理ページでも、これらの情報が主要な項目として挙げられていることからも、その重要性がお分かりいただけるでしょう。関係する企業の皆様は、常に最新の情報をタイムリーにチェックする体制を整えることが不可欠です。
このほかにも、水産物や特定の化学物質、電気用品安全法の対象となる製品など、品目によっては個別の法律で輸入が規制されている場合があります。自社が扱う商材に関連する法令には、常に注意を払う必要があります。
まとめ:安全な輸入取引のために専門家への相談も選択肢に
本記事で解説した4つのステップは、経済安全保障の観点から安全な輸入取引を行うための基本的なフレームワークです。
- 制裁対象国・地域・人物でないか
- 外為法のリスト規制品目に該当しないか
- 米国のOFAC規制など海外の規制に抵触しないか
- ワシントン条約など、外為法以外の規制対象でないか
これらの確認作業は、もはや「任意」の取り組みではなく、企業の存続を左右しかねない重要なコンプライアンス活動です。しかし、特に該非判定における法令解釈や、日々更新される海外の制裁リストの確認など、専門的な知識がなければ判断に迷う場面も少なくありません。そのような状況で自己判断を続けることは、意図せぬ法令違反という大きなリスクを抱え込むことになります。
もし少しでも判断に不安を感じる場合は、専門家へ相談することを強くお勧めします。特に、通関士資格を持つ弁護士は、通関実務の視点と法律専門家としての視点の両方を持ち合わせています。複雑な規制内容を正確に読み解き、貴社のビジネスモデルに即した具体的なリスクと対策を提示することが可能です。
問題が発生してから対処するのではなく、問題の発生を予防する社内体制を構築することは、有効なリスク管理の一つです。早期の相談は、貴社のビジネスと信用を守るための有効な選択肢となります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
知的財産侵害品の輸入差止め|税関手続と企業の注意点を解説
知的財産侵害品の輸入差止め、他人事ではありません
ECサイトの運営や小売業では、海外から商品を仕入れて国内で販売する場面があります。しかし、取扱商品の権利関係を十分に確認しないまま輸入すると、「知的財産の侵害」という法的リスクに直面することがあります。特に、海外ブランド品や人気キャラクターをあしらった商品を扱う際には、細心の注意が求められます。
「取引先は『ライセンスは問題ない』と言っているから大丈夫だろう」
「ノベルティとして少量輸入するだけだから、大ごとにはならないはず」
こうした少しの油断が、税関での輸入差止めという深刻な事態を招きかねないのです。貨物が税関で止められれば、納期遅延、顧客対応、在庫管理、仕入費用の損失など、事業運営に大きな影響が生じる可能性があります。そのため、輸入事業者にとって事前の確認は重要です。特に近年、海外プラットフォームからの仕入れに伴う模倣品リスクが活発化する中で、そのリスクはより身近なものとなっています。
この記事では、通関・貿易法務に注力する弁護士の立場から、知的財産侵害品の輸入差止めに関する税関の手続き、企業が事前に取るべき具体的な注意点、そして万が一の事態に直面した際の対応策まで、事業主の皆様が知っておくべき知識を分かりやすく解説します。
税関による輸入差止めの現状:最新データから見る傾向
「知的財産侵害品の輸入差止め」と聞いても、具体的にどれくらいの規模で発生しているのか、イメージが湧きにくいかもしれません。しかし、財務省が公表する統計データを見ると、これが決して稀なケースではないことが分かります。
税関では、商標権や著作権、特許権などの知的財産権を侵害する物品の輸入を水際で差し止めるための取締りを日々行っています。公表されている最新の統計によれば、輸入差止めの件数・点数は依然として高い水準で推移しており、特にECサイトなどを通じた小口貨物での摘発が目立ちます。
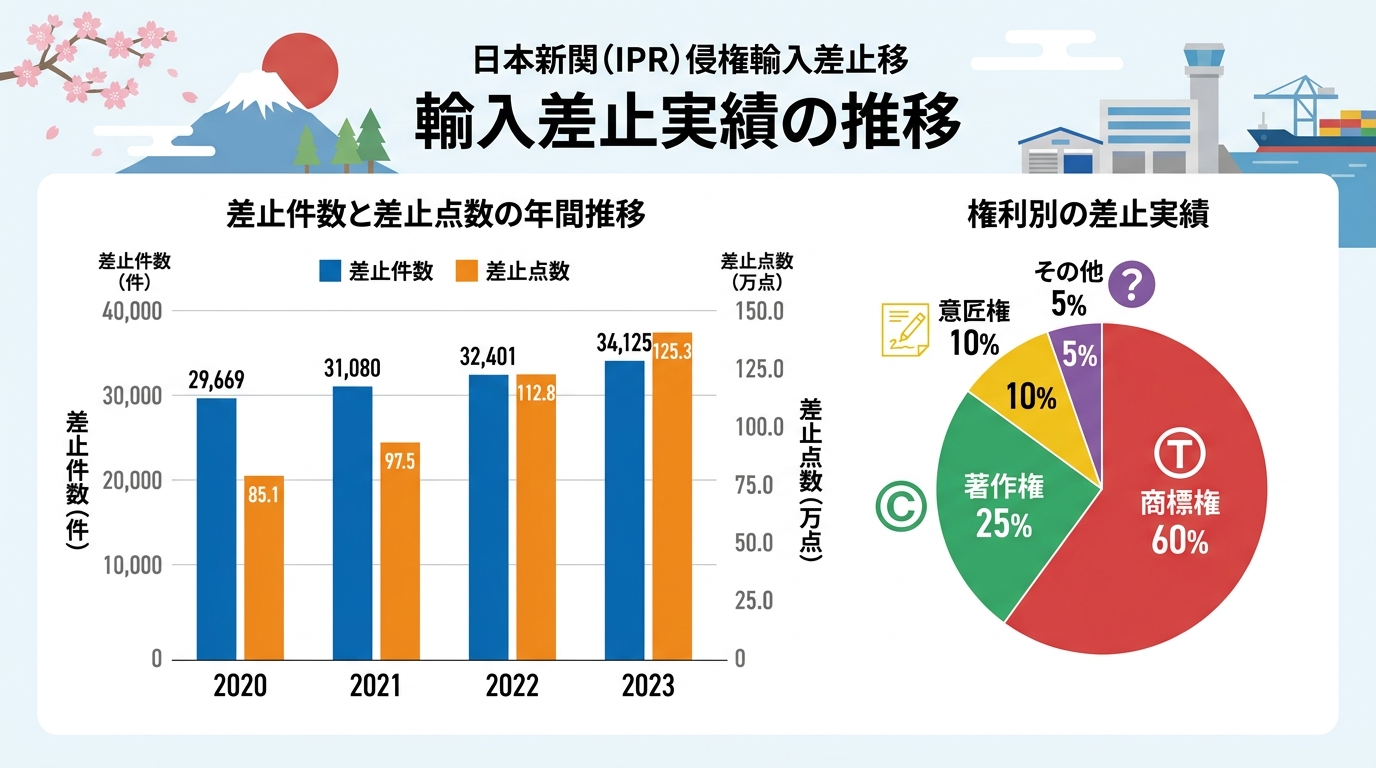
差し止められる品目としては、従来から多いバッグ類や衣類、スマートフォンケースといった商標権を侵害する、いわゆる「模倣品」に加え、近年では人気アニメやゲームのキャラクターを使用したフィギュア、キーホルダーといった著作権侵害物品の割合が増加傾向にあります。これは、日本のコンテンツが海外で高い人気を博していることの裏返しとも言え、キャラクターグッズを扱う事業者にとっては特に注意が必要な状況です。こうした状況は、並行輸入と模倣品対策の境界線をより複雑にしています。
これらの客観的なデータは、知的財産侵害が一部の悪質な業者だけの問題ではなく、正規のビジネスを行っている事業者でさえ、知識不足から意図せず巻き込まれてしまうリスクがあることを示唆しています。
その商品、本当に大丈夫?輸入前のライセンス確認が重要
税関での輸入差止めという最悪の事態を回避するために、最も重要かつ効果的な対策は、言うまでもなく「輸入前のライセンス確認」です。この確認を怠ると、輸入差止めや権利者対応など、事業上の大きなリスクにつながる可能性があります。
特に危険なのが、海外の取引先が発する「ライセンスは取得済みなので問題ない」という言葉を鵜呑みにしてしまうケースです。取引を円滑に進めたいという思いから、つい相手の言葉を信じてしまいがちですが、法的な観点からは極めてリスクの高い判断です。なぜなら、その「ライセンス」が日本の法律上、本当に有効なものかを検証しなければ、何の意味もなさないからです。
万が一、そのライセンスが無効なものであったり、そもそも存在しなかったりした場合、税関での差止めはもちろん、国内での販売後に権利者から損害賠償請求を受けるなど、事業に大きな損害を与える可能性があります。安全な海外業者との契約のためにも、事前の確認は不可欠です。
キャラクター商品の輸入で特に注意すべき著作権・商標権
キャラクター商品を輸入する際には、特に「著作権」と「商標権」という二つの権利が複雑に絡み合うため、より一層の注意が必要です。
- 著作権:キャラクターのイラストやデザインそのものは「著作物」として、著作権法によって保護されています。これを無断で複製(商品を製造すること)し、輸入・販売する行為は著作権侵害にあたります。
- 商標権:キャラクターの名称やロゴ、特定の決めポーズなどが「商標」として特許庁に登録されている場合があります。商標権は、その商品がどの企業から提供されているかを示す「目印」としての機能を保護する権利です。無断で登録商標を使用した商品を輸入・販売すれば、商標権侵害となります。
例えば、あるアニメキャラクターのTシャツを輸入するケースを考えてみましょう。Tシャツに描かれたキャラクターのイラストを使用するには「著作権者」の許諾が必要です。同時に、そのキャラクター名がロゴとしてデザインされ、アパレル分野で商標登録されていれば、「商標権者」の許諾も必要になります。著作権者と商標権者が同じであるとは限りません。どちらか一方の許諾しか得られていない場合、適法なライセンス品とは言えず、輸入差止めの対象となる可能性があります。安易な判断は、輸入ビジネスにおける商標権侵害という深刻な法的リスクを招きます。地方自治体によっては、産業財産権の取得支援事業などを通じて権利保護の重要性を啓発しています。
海外取引先の「ライセンス」を信じる前に確認すべき5つのこと
では、具体的に何をどのように確認すれば、取引の安全性を高めることができるのでしょうか。海外の取引先から「ライセンスは万全だ」と説明を受けた際に、必ず確認していただきたい5つの実践的なチェック項目を以下に示します。
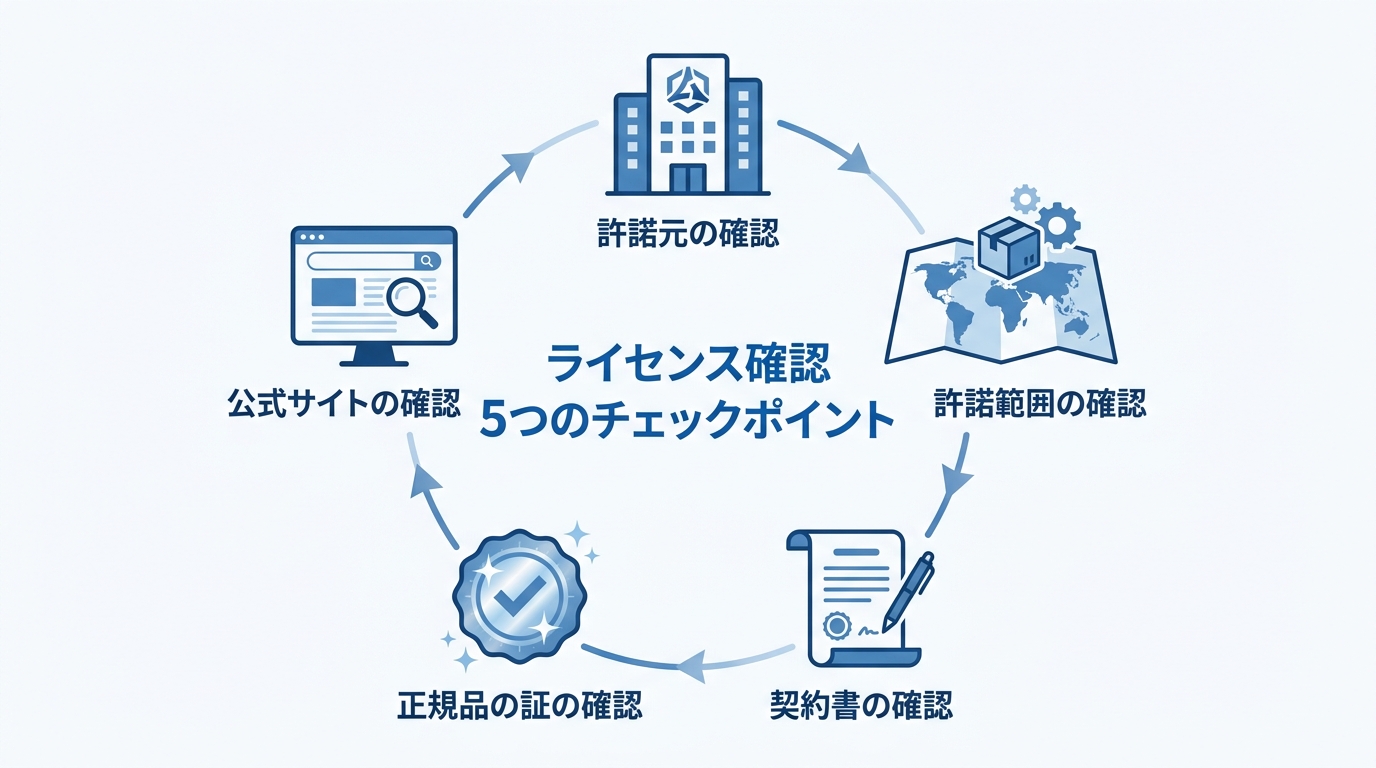
- ライセンス許諾元の正式名称と連絡先を確認する
「どの会社」からライセンス許諾を受けているのか、その企業の正式名称と所在地、連絡先を具体的に確認しましょう。曖昧な回答しか得られない場合は注意が必要です。 - 許諾されている商品カテゴリーと販売地域を確認する
ライセンス契約は、通常、特定の商品(例:アパレル、文房具など)や販売地域(例:アジア地域限定、日本国内を除くなど)に限定されています。自社が輸入しようとしている商品と、販売を予定している日本が、許諾の範囲に含まれているかを厳密に確認する必要があります。 - ライセンス契約書の提示を(可能な範囲で)依頼する
守秘義務などを理由に契約書そのものの開示は難しい場合も多いですが、許諾範囲が明記された部分の抜粋など、客観的な証拠の提示を求めてみましょう。誠実な取引先であれば、何らかの形で協力してくれるはずです。 - 製品に正規品の証(ホログラムシール等)があるか確認する
正規のライセンス商品は、偽造防止のためにホログラムシールや固有のシリアルナンバーが付与されていることが多くあります。現物や写真でこれらが存在するかを確認するのも有効な手段です。 - 許諾元企業の公式サイトで正規ライセンシーか確認する
権利者である企業の公式サイトなどでは、正規のライセンス契約を結んでいる企業(ライセンシー)のリストを公開していることがあります。取引先がそのリストに掲載されているかを確認することは、極めて信頼性の高い検証方法です。
これらの確認作業は、時に手間がかかり、取引先に不快に思われるのではないかと躊躇するかもしれません。しかし、これは自社のビジネスを守るための当然の権利であり、義務でもあります。これらの確認を怠った結果、将来的に発生しうる損害の大きさを考えれば、決して無駄なコストではありません。特に貿易契約におけるリスク管理の一環として、徹底することが求められます。
もし税関から「認定手続開始通知書」が届いたら
万全の対策を講じていても、予期せぬトラブルに見舞われる可能性はゼロではありません。もし、あなたの会社宛てに税関から「認定手続開始通知書」という書面が届いたら、それは輸入しようとした貨物が知的財産侵害の疑いがあるとして、税関で保留されていることを意味します。このような事態に陥ると、荷物が税関で止まってしまうことになります。
この通知を受け取ると、多くの方はパニックに陥ってしまうかもしれません。しかし、ここで最も重要なのは、冷静に、そして迅速かつ適切に対応することです。認定手続は、輸入者に反論の機会を与えるための法的なプロセスです。この段階での対応を誤ると、本来であれば輸入できたはずの貨物まで失うことになりかねません。
認定手続の具体的な流れについては、税関のウェブサイトでも情報が公開されています。
参照:税関の認定手続
輸入者として取るべき初動対応と意見書の提出
「認定手続開始通知書」を受け取ったら、まず以下の3点を確認してください。
- 対象となっている貨物の内容
- 侵害が疑われている知的財産権(商標権、著作権など)と権利者の名称
- 意見及び証拠を提出できる期限
特に「期限」は厳守する必要があります。この期限内に、輸入者として「当該貨物は知的財産権を侵害しない」と主張するための「意見書」と、その主張を裏付ける「証拠」を税関に提出することができます。
もし、輸入しようとした商品が正規のライセンス品であると確信している場合、証拠として以下のような資料が有効です。
- 海外取引先との間で締結したライセンス契約書
- 権利者からの許諾を証明する書類
- 取引の経緯がわかるメールや発注書
- 正規品であることを示すカタログや仕様書
意見書の作成や証拠の収集は、法的な専門知識を要する場面も多く、自社だけで対応するのは困難な場合があります。特に、真正品の並行輸入における法的有効性を主張するような複雑なケースでは、説得力のある意見書を作成するために高度な法的議論が求められます。この段階で、通関・貿易に精通した弁護士に相談し、対応を依頼することが、事態を有利に進めるための有効な選択肢となります。
非該当の主張が認められない場合の流れと貨物の行方
提出した意見書や証拠によっても侵害の疑いが晴れず、税関が最終的に「知的財産侵害物品に該当する」と認定した場合、輸入者はその貨物を国内に引き取ることはできません。
認定された貨物は、関税法に基づき「没収」され、原則として税関によって廃棄処分されることになります。これは、仕入れにかかった費用が全額損失となることを意味します。さらに、悪質なケースと判断された場合には、関税法違反として刑事罰(懲役や罰金)の対象となる可能性もゼロではありません。
知的財産侵害物品と認定された場合、仕入費用の損失だけでなく、取引先や顧客からの信用にも影響する可能性があります。そのため、トラブル発生後の対応だけでなく、輸入前の権利確認や契約条項の整備など、予防的な対応を行うことが重要です。
輸入ビジネスを守るための予防法務と弁護士の活用
ここまで見てきたように、知的財産侵害品に関するトラブルは、一度発生するとその影響は甚大です。大切なのは、問題が起きてから場当たり的に対処する「臨床法務」ではなく、そもそも問題が起きないような仕組みを構築する「予防法務」という視点です。
具体的には、以下のような取り組みが考えられます。
- 新規取引先との契約時には、知的財産権の保証に関する条項を盛り込む。
- 仕入れ担当者向けに、ライセンス確認の社内マニュアルを作成し、定期的に研修を行う。
- 疑わしい点があれば、取引を進める前に必ず法務担当者や顧問弁護士に確認するプロセスをルール化する。
こうした体制を自社だけで構築するのは容易ではないかもしれません。特に、複雑な国際契約書のレビューや、海外取引先の信用調査、そして税関との折衝には、高度な専門知識と経験が不可欠です。このような場面で、通関・貿易実務に精通した弁護士は、契約内容の確認、税関対応、権利関係の整理などを通じて、輸入ビジネスのリスク管理を支援できます。輸入貨物の国内流通に関する法的な注意点を含め、ビジネスのあらゆる段階でリスクを洗い出し、適切な対策を講じるお手伝いができます。
トラブルを未然に防ぐ体制を整えることは、専門家に相談する主なメリットの一つです。知的財産に関するリスク管理でお悩みの際は、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。