このページの目次
事前教示制度は有用だが、絶対ではない
輸入ビジネスにおいて、関税率や税番(HSコード)について税関の見解を事前に確認できる「事前教示制度」は、事業の予見可能性を高め、将来の追徴課税リスクを低減するための極めて有用なツールです。事前に税関から文書で回答を得ておくことで、安心して輸入申告を行うことができるため、多くの輸入事業者にとって有用な制度といえます。
しかし、この制度だけで全てのリスクを避けられると考えるべきではありません。当事務所にご相談いただく中でも、「税番などで税関の確認を得たい場合には事前教示を利用しますが、絶対のものではなく、有効期限があるほか、少しでも成分が違っていたら適用されない等注意が必要なものとなります。有用ですが、絶対ではないということを理解して利用しましょう。」という視点が抜け落ちているケースが散見されます。
事前教示の回答は、あくまで特定の条件下でのみその効力を発揮します。その効力を失わせる主な要因が、本記事のテーマである「有効期限」と「同一性要件」です。
この記事では、事前教示制度の効力とその限界を法的な観点から深く掘り下げ、制度を「絶対ではない」と理解した上で、いかに賢く、そして安全に活用していくべきかを解説します。このテーマの全体像については、事前教示制度の基本的な活用方法で体系的に解説しています。
事前教示の効力と限界:法的拘束力と有効期限
事前教示の回答を得たとして、その文書は法的にどのような意味を持つのでしょうか。ここでは、回答の信頼性の根幹に関わる「法的拘束力」と、その効力が及ぶ時間的な範囲である「有効期限」について、専門家の視点から解説します。
回答に法的拘束力はないが、最大限尊重される
まず結論から申し上げると、事前教示の回答に厳密な意味での「法的拘束力」はありません。これは、法律上の最終的な判断権限は、個々の輸入申告を審査する税関職員にあるためです。
しかし、だからといって回答が簡単に覆されるわけではありません。実務上、事前教示の回答は「輸入申告等の審査の際に尊重される」のが原則です。なぜなら、税関が一度公式に示した見解を、合理的な理由なく安易に覆すことは、行政組織としての信頼性を著しく損なう行為だからです。したがって、後述する有効期限内であり、かつ同一性が認められる限り、輸入申告時にその回答が尊重されると考えて差し支えありません。
特に、数年後に行われる可能性がある輸入事後調査の場面で、この事前教示の回答書は極めて強力な防御材料となります。回答書通りに申告を行っていたという客観的な証拠があれば、申告内容の妥当性を主張しやすく、申告内容の妥当性を説明しやすくなります。これは、口頭での確認とは大きく異なる、文書回答ならではの強みです。安易な税関の口頭回答に頼ることの危険性とは対照的です。
事前教示の回答の尊重義務については、関税法基本通達でも定められています。
参照:税関「輸出入通関手続きの便利な制度」
回答の有効期限は最長3年。効力が及ばなくなるケースとは?
事前教示の回答は、永久に有効なわけではありません。回答書に記載された有効期限内(最長で発出日から3年間)に限り、回答内容が輸入申告等の審査で尊重されます。
さらに、この3年という期間内であっても、以下のような特定の状況下では回答の効力が失われる(失効する)点に注意が必要です。
- 法令等の改正により取り扱いが変更された場合
関税率表や関連法規が改正され、照会した貨物の分類や評価の基準そのものが変わった場合です。例えば、関税定率法の改正などにより、以前の回答の前提が覆るケースがこれに該当します。 - 照会内容の前提となった事実関係が変更された場合
これが「同一性要件」に関わる部分です。照会時に提示した商品の仕様、成分、製造工程などが変更された場合、回答の前提が崩れるため、効力は失われます。
有効期限である3年が経過した場合や、期間内に失効事由が発生した後に同じ貨物を輸入し続ける場合は、改めて事前教示を申請し、最新の見解を確認する必要があります。継続的に輸入する商品については、有効期限の管理を怠らないことが肝要です。
最重要ポイント「同一性要件」を徹底解説
事前教示制度を利用する上で、有効期限と並んで、いや、それ以上に重要となるのが「同一性要件」です。この要件を満たさなければ、たとえ有効期限内であっても回答の効力は一切及びません。ここでは、多くの事業者がつまずきやすいこの最重要ポイントを、具体例を交えて徹底的に解説します。
同一性とは?照会貨物と輸入貨物が同じであること
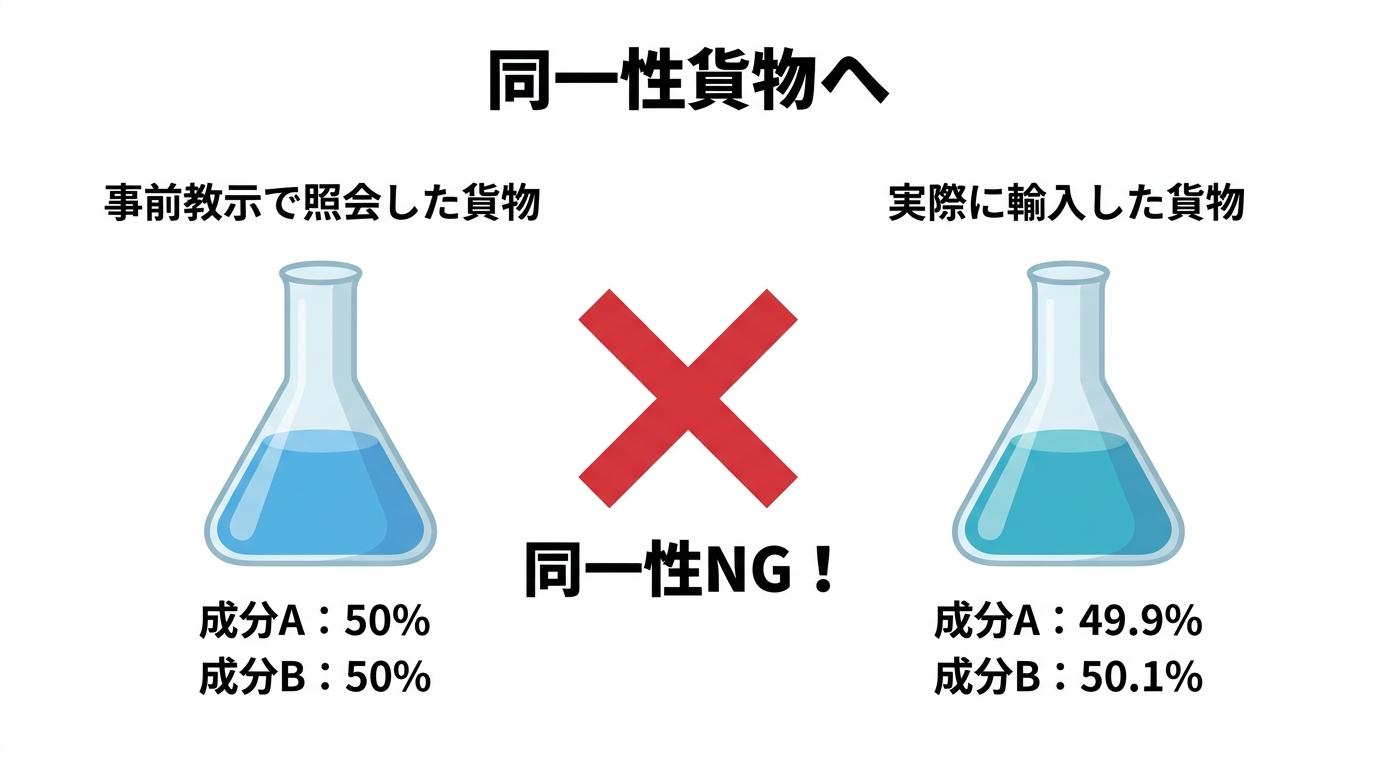
「同一性要件」とは、非常にシンプルに言えば、「事前教示で照会した貨物」と「実際に輸入申告する貨物」が、客観的にみて同一であると認められる必要がある、というルールです。
なぜこの要件がこれほどまでに重要視されるのか。それは、関税の世界では、ごくわずかな仕様の違いがHSコード(品目分類)の決定的な違いを生み、結果として関税率が大きく変わることが頻繁にあるためです。税関は、あくまで照会者から提出された情報(商品の成分、材質、構造、製造工程、型番など)を基に判断を下しています。したがって、その前提となる情報と、実際の輸入貨物の実態が異なれば、当然ながら税関の判断も変わる可能性があるのです。
税関は、これらの具体的な要素を総合的に勘案し、「同一性」を判断します。輸入者側が「これは同じ商品だ」と考えていても、税関が客観的な事実に基づいて「別物」と判断すれば、同一性は否定されてしまいます。
こんな場合は要注意!同一性が否定される具体例
では、具体的にどのような場合に「同一性」が否定されるリスクがあるのでしょうか。輸入ビジネスの現場で起こりがちな典型的なケースをいくつかご紹介します。これらの事例は、「少し違うだけ」という安易な自己判断が、後の事後調査で大きなリスクになり得ることを示しています。
- 成分の配合比率がわずかに変更された
化学製品や化粧品、食品などで、コスト削減や品質改良のために特定の成分の配合比率を0.1%だけ変更した、といったケースです。特に、その成分が関税分類上の特性を決定づけるものである場合、配合比率のわずかな違いが税番の変更に直結することがあります。 - 製造国や製造工場が変更になった
同じ設計図、同じブランドの商品であっても、製造国や工場が変わることで、使用される原材料や製造工程に微妙な差異が生じることがあります。これが原因で、完成品の特性が照会時と異なると判断されるリスクがあります。 - マイナーチェンジで部品の一部が変更された
電子機器や機械類などで、性能に直接影響しない安価な部品(ネジや内部の配線など)を別のサプライヤーのものに変更したケース。この変更が貨物の本質的な特性を変えると判断されれば、同一性は否定されかねません。 - ブランド名やパッケージは同じだが、中身の仕様が異なる廉価版を輸入した
販売戦略上、外観は同じでも内部の素材や機能を簡略化した廉価版を製造・輸入するケースです。これは明確に「別物」であり、元の事前教示の回答は適用されません。アパレル・繊維製品における素材混用率の変更なども、これに類する典型例です。
これらの例からも分かる通り、輸入者側の主観的な「同じもの」という認識と、関税法上の「同一性」の判断基準には、時に大きな隔たりが存在するのです。
事前教示制度と賢く付き合うための法的視点
これまで解説してきた有効期限や同一性要件といったリスクを踏まえ、輸入事業者は事前教示制度とどのように向き合うべきでしょうか。最後に、リスク管理という法的な観点から、具体的な行動指針を提言します。
「少しでも変わったら再照会」を徹底する
本記事を通じて最もお伝えしたい行動指針は、「商品の仕様に少しでも変更があった場合は、安易に自己判断せず、再照会を検討する」という姿勢です。
再照会には確かにコストや手間がかかります。しかし、それを惜しんだ結果、数年後の事後調査で多額の追徴課税と加算税を課されるリスクと比較すれば、どちらが賢明な判断かは明らかでしょう。予防法務の観点からは、疑わしい点があれば都度クリアにしておくことが、結果的に最大のコスト削減に繋がります。
どの程度の変更であれば再照会すべきか、その判断に迷うこともあるかもしれません。そのような場合は、税関の相談窓口や、我々のような通関・貿易に詳しい専門家に相談することをお勧めします。より具体的な手順については、HSコードの誤認リスクと事前教示の活用をご覧ください。
照会時の資料や税関とのやり取りは全て保管する
もう一つの重要なリスク管理策は、証拠保全の徹底です。
事前教示を申請した際の照会書、提出した商品説明書、成分分析表、設計図、サンプル写真、そして税関からの回答書など、関連する全ての資料を、該当する輸入申告の記録と紐づけて整理・保管してください。これらの資料は、万が一、事後調査で担当官から同一性について疑義を呈された際に、「照会時の貨物と、実際に輸入した貨物は同一である」と客観的に主張するための、何より強力な証拠となります。
これは、紛争解決に対応している弁護士の視点からも、実践しておきたい実務上の対応です。具体的な証拠保全の方法については、税関事後調査への初動対応も参考になるでしょう。
判断に迷う場合は通関・貿易に詳しい弁護士へ相談を
事前教示の要否や同一性の判断に迷う複雑なケースでは、専門家へ相談することも有効な選択肢です。特に、輸入に関する最終的な法的責任は、通関業者ではなく輸入者自身が負うことを忘れてはなりません。
例えば、以下のような状況では、専門家の助言が特に有効です。
- 複数の税番候補で税関内でも見解が分かれる可能性がある
- 商品の性質が複合的・技術的に複雑で、税関への説明が難しい
- サプライヤーの変更やマイナーチェンジが同一性に影響するか判断できない
- 税関から示された見解に法的な観点から納得できない
当事務所の代表弁護士のように、通関士資格を併せ持つ弁護士であれば、通関実務の深い知識と、法的リスクを分析する視点の両面から、貴社の状況に応じた助言を提供することが可能です。事前教示制度を正しく理解し、戦略的に活用することで、貴社の輸入ビジネスをより強固なものにしていきましょう。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。