このページの目次
なぜ年末に1年分の通関書類を点検すべきなのか?
年末は、多くの企業にとって1年間の事業活動を締めくくり、新たな年に向けて準備を整える重要な時期です。日々の業務に追われる中で後回しにされがちな業務プロセスの見直しや潜在的なリスクの洗い出しを行うのに適した時期といえます。
特に輸入ビジネスに携わる方々にとって、この時期に必ず着手すべき重要な作業が「1年分の通関書類の総点検」です。
税関による事後調査は、多くの場合、輸入許可から数年が経過した「忘れた頃」に実施されます。その際、調査対象となるのは過去3年から5年、場合によっては7年間に及ぶ取引です。日々の取引の中で生じた些細な認識違いや意図しない記載漏れが、数年後に大きな追徴課税という形で経営に影響を及ぼすケースは決して少なくありません。
「通関業務は専門の通関業者に一任しているから大丈夫」とお考えになるかもしれません。しかし、その考えには大きなリスクが潜んでいます。関税法上、申告内容に関する最終的な責任は、通関業者ではなく、すべて輸入者自身が負うことになります。つまり、たとえ通関業者のミスであったとしても、税関からの指摘やペナルティは輸入者が直接受けることになるのです。この輸入者としての法的責任を正しく認識し、受け身の姿勢から脱却することが不可欠です。
年末の総点検は、過去の取引を清算するだけでなく、未来の不測の事態に備えるためのプロアクティブなリスク管理活動です。本記事では、その具体的な手法を専門家の視点から解説していきます。
税関事後調査の実態と確認すべきリスク
税関事後調査とは、関税法第105条の規定に基づき、税関職員が輸入者の事業所などを訪れ、帳簿書類を検査し、輸入申告が適正に行われているかを確認する正当な行政調査です。多くの輸入者が「うちは問題ないはず」と楽観視しがちですが、根拠を確認しないまま問題がないと判断すると、申告漏れや書類不備の発見が遅れるおそれがあります。
調査官は、過去3〜5年、場合によっては7年間の膨大な取引記録を対象に、強力な質問検査権限をもって精査します。もし申告漏れなどの誤りが発覚すれば、本来納めるべきだった関税・消費税の不足分に加え、厳しいペナルティが課されることになります。
具体的には、原則として増加税額の10%に相当する「過少申告加算税」が課され、増加税額のうち一定額を超える部分にはさらに5%が加算される場合があります。また、納期限の翌日から納付日までの日数に応じて「延滞税」も発生します。さらに、課税価格等の基礎となる事実について「隠蔽・仮装」行為があったと判断された場合には、過少申告の場合で原則35%、無申告の場合で原則40%の重加算税が課される可能性があります。
金銭的な負担だけではありません。追徴課税を受けたという事実は、企業の社会的信用を大きく損ないます。特に、AEO(認定事業者)制度の承認を受けている企業にとっては、承認の取消しという事業継続に直結する深刻な事態に発展するリスクもはらんでいます。
調査で狙われやすい5つのチェックポイント
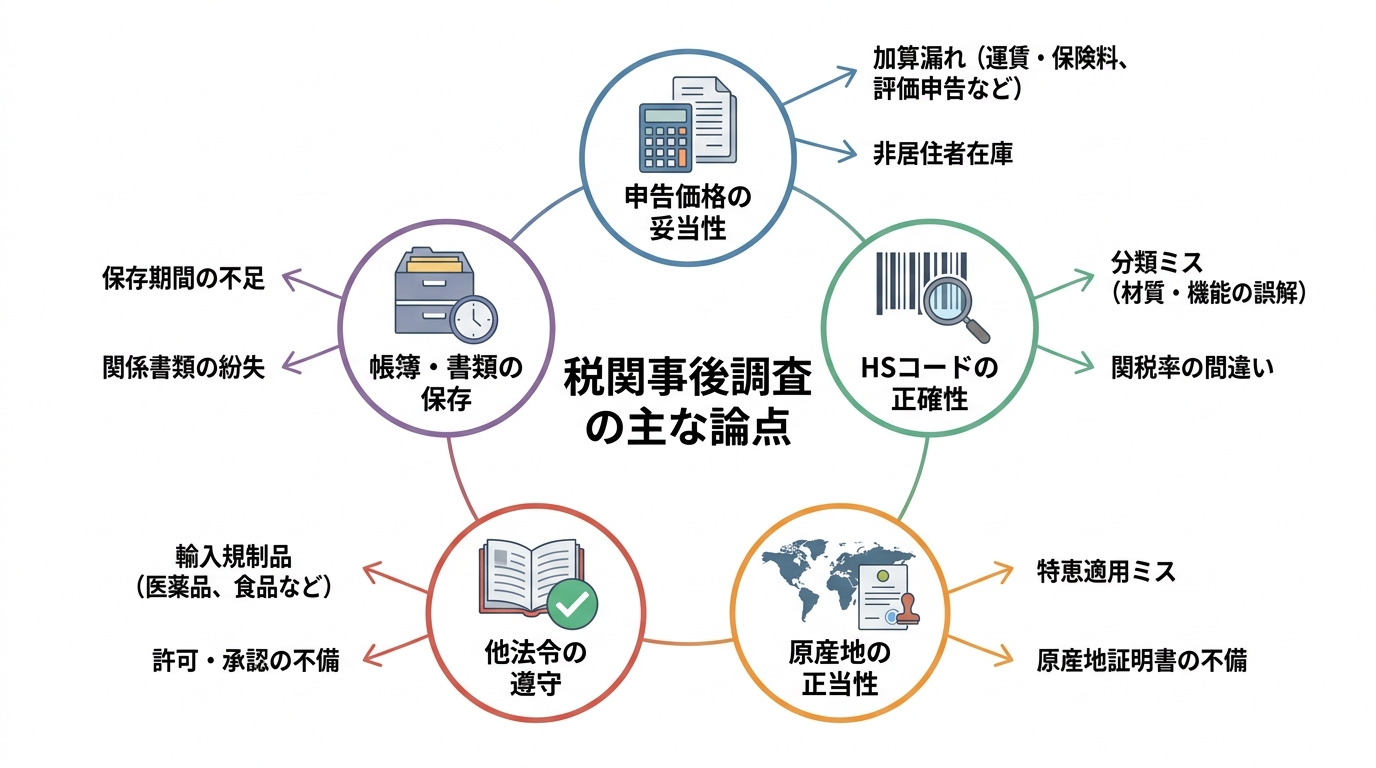
事後調査において、調査官は特に以下の5つのポイントを重点的に確認します。自社の状況と照らし合わせ、リスクが潜んでいないか確認してみてください。
- 申告価格の妥当性
インボイス価格だけでなく、運賃や保険料、輸入貨物に係り輸入取引の条件として支払われるロイヤリティ、仲介手数料(買付手数料を除く)など、課税価格に含めるべき「加算要素」が漏れていないか確認されます。 - HSコード(関税分類)の正確性
商品のHSコード(品目番号)が適切であるかは、関税率を決定する上で最も重要な要素です。解釈の違いから誤ったコードで申告を続け、後日まとめて高額な追徴課税を求められるケースが後を絶ちません。 - 原産地の正当性
EPA(経済連携協定)などを利用して特恵関税(税率ゼロなど)の適用を受けている場合、その適用要件を満たしているかが精査されます。特に、原産地証明の根拠資料が不十分であると判断されれば、関税の優遇が遡って取り消される可能性があります。 - 他法令の遵守状況
食品衛生法、薬機法、電気用品安全法など、輸入する貨物によっては関税法以外の法令(他法令)の規制を受けます。必要な許認可を得ずに輸入していた場合、輸入差止めや罰則の対象となります。 - 帳簿・書類の保存義務違反
関税法では、輸入に関する帳簿や書類の保存が義務付けられています。これらの書類が適切に保管されていない場合、それ自体が罰則の対象となり得ます。
通関書類の保存期間と電子帳簿保存法への対応
通関業務における書類保存は、法律で定められた義務です。まず、関税法上のルールを正確に理解しておく必要があります。
- 帳簿:輸入許可の日の翌日から起算して7年間
- 関係書類(インボイス、B/L、契約書など):輸入許可の日の翌日から起算して5年間
- 注意点:帳簿に記載すべき事項の全部または一部を関係書類や輸入許可書で代替する場合は、当該書類等を7年間保存する必要があります。
さらに、2024年1月1日以後の電子取引データについては、電子データでの保存対応が必要となっており、電子帳簿保存法への対応も重要です。海外の取引先からメールの添付ファイル(PDFなど)で受領したインボイスや契約書は「電子取引データ」に該当し、紙に出力して保存するのではなく、電子データのまま保存する必要があります。
この際、原則として「取引年月日、取引金額、取引先」で検索できる状態を確保するなど、定められた要件を満たした方法で管理する必要があります。ただし、事業規模や保存・提示方法によっては、検索機能の確保が不要となる場合もあります。ファイル名の命名規則を「日付_取引先名_インボイス番号.pdf」のように統一するなどの工夫が求められます。関税法と電子帳簿保存法、この両方の要件を同時に満たす管理体制の構築が急務です。より具体的な対応方法については、「電子帳簿保存法への対応方法」で詳しく解説していますので、併せてご覧ください。
年末実践!通関書類セルフチェック完全ガイド
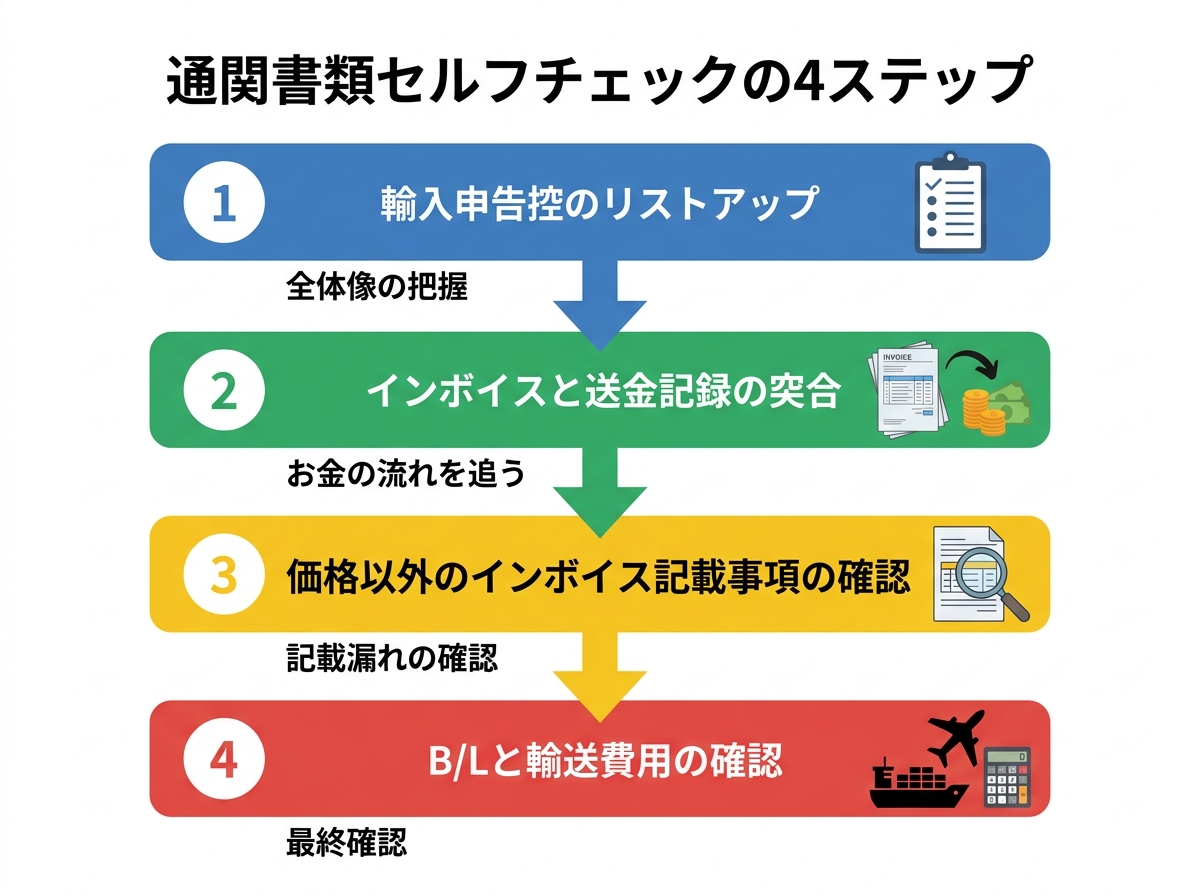
税関事後調査のリスクを理解したところで、次はいよいよ具体的な点検作業に入ります。ここでは、年末に自社で実践できるセルフチェックの手順を4つのステップに分けて解説します。このプロセスを通じて、1年間の取引を体系的かつ効率的にレビューしていきましょう。
輸入や輸出の適正性を確保するためには、本来、日常的な確認が不可欠です。しかし、日々の仕事に追われてなかなか手が回らないこともあるでしょう。だからこそ、せめて年末にはその年の取引分を必ず確認するという業務フローを確立することが、適切なコンプライアンス体制を築く第一歩となるのです。
Step1:今年1年間の輸入申告控えをリストアップする
点検作業の第一歩は、対象となる取引の全体像を正確に把握することです。まずは、通関業者から送られてくる「輸入許可通知書」の控えを1月から12月まで月別に整理し、今年1年間で何件の輸入取引があったかを確定させます。
次に、これらの情報をExcelなどの表計算ソフトで一覧表にまとめることをお勧めします。最低でも「申告日」「許可番号」「品名」「仕入先」「申告価格(円貨)」といった基本情報を入力していきましょう。このリストは、後続の点検作業の基礎資料となります。煩雑に思えるかもしれませんが、この最初のリストアップを正確に行うことが、抜け漏れのないチェックを実現するための重要な土台となります。この作業は、帳簿書類の保存義務を果たす上でも基本となります。
Step2:インボイスと送金記録を突合する
事後調査で最も指摘されやすい項目の一つが、申告価格の正確性です。これを検証するために、Step1で作成したリストに基づき、各申告に対応する「インボイス」と、実際に仕入先に代金を支払った際の「銀行の送金記録(送金依頼書や取引明細など)」を突き合わせる作業を行います。
チェックすべきポイントは明確です。
- インボイスに記載された金額と、実際に送金した金額は一致しているか?
- 外貨建ての場合、申告に使われた為替レートは適切か?
- 輸入許可後に、価格交渉による値引き(クレジットノート)や追加の支払い(デビットノート)は発生していないか?もし発生している場合、申告価格の修正は正しく行われているか?
支払内容を一つひとつ確認する作業は、申告価格の正確性を検証するうえで重要です。
Step3:価格以外のインボイス記載事項を確認する
インボイスには、価格以外にも重要な情報が多数記載されています。これらの情報が、他の書類と整合性が取れているかを確認することも重要です。
具体的には、「品名」「品番」「数量」「原産地」といった項目が、売買契約書や発注書(Purchase Order)の内容と一致しているかを確認します。特に、EPA(経済連携協定)を利用して特恵関税の適用を受けている取引では、インボイス上の原産地表示と、別途保管している原産地証明書の内容が完全に一致している必要があります。些細な記載の不一致が、後に関税優遇の否認という大きな問題に繋がる可能性があるため、厳密なチェックが求められます。また、この確認作業は、意図せずHSコードの誤認に繋がるような不正確な品名記載がないかを発見する機会にもなります。
Step4:B/L、AWBと輸送費用・保険料を確認する
最後は、関税の課税価格を構成する「加算要素」、特に運賃と保険料の確認です。これは専門性が高く、多くの輸入者が見落としがちなポイントでもあります。
まず、B/L(船荷証券)やAWB(航空貨物運送状)に記載されているインコタームズ(FOB, CIFなど)を確認します。これにより、貨物の運賃や保険料を輸出者と輸入者のどちらが負担するのかが分かります。もし、運賃や保険料を輸入者側が負担する契約(FOBやEXWなど)になっている場合、それらの費用はインボイス価格に加えて申告価格に正しく加算されなければなりません。
通関業者から発行される「請求明細書」や「計算書」の内訳をよく確認し、運賃や保険料が申告価格に計上されているか、あるいは非課税対象として適切に処理されているかを検証してください。この貨物海上保険などの費用計上は、専門的な判断を要する場合があるため、不明点があれば通関業者に確認することが重要です。
点検でミスを発見したら?取るべき2つのアクション
セルフチェックを進める中で、もし申告内容の誤りや書類の不備を発見した場合、どうすればよいのでしょうか。決して見て見ぬふりをしたり、慌てて隠蔽したりしてはいけません。問題を認識した今だからこそ、冷静かつ誠実に対応することが、結果的に会社の損害を最小限に抑える最善の道となります。取るべきアクションは主に2つです。
アクション1:自主的な「修正申告」で過少申告加算税の負担を抑える
最も重要なアクションは、税関から調査の通知が来る前に、自ら誤りを訂正する「修正申告」を行うことです。
修正申告の最大のメリットは、ペナルティである「過少申告加算税」が免除される点にあります。税関の調査で指摘されてからでは、本来の税額に加えて10%(または15%)の加算税を支払う必要がありますが、自主的な修正申告であれば、この加算税が課されません。(ただし、法定納期限からの日数に応じた「延滞税」は発生します。)
申告価格の計算ミス、加算すべき費用の漏れ、適用税番の誤りなど、納税額が本来より少なかったことが判明した場合は、速やかに修正申告の手続きを進めるべきです。通常は、依頼している通関業者に事実を伝え、手続きを代行してもらうのが一般的です。正直な対応は、企業のコンプライアンス意識の高さを示すことにも繋がり、結果として企業の利益を守る最善の選択肢となります。具体的な手続きの流れについては、「輸入申告価格の誤りに関する修正申告」の記事もご参照ください。
アクション2:再発防止のための業務フロー見直し
発見したミスを修正申告して終わり、では根本的な解決にはなりません。重要なのは、そのミスを将来の再発防止に繋げることです。
「なぜ、そのミスが起きたのか?」その原因を徹底的に分析する必要があります。担当者の知識不足が原因だったのか、特定の取引先とのコミュニケーションに問題があったのか、あるいは社内のチェック体制そのものが機能していなかったのか。原因を特定した上で、具体的な改善策を業務フローに落とし込みます。
例えば、以下のような対策が考えられるでしょう。
- インボイスを受領した担当者が、必ず銀行の送金記録と突合するルールをマニュアル化する。
- 新しい品目を輸入する際は、必ず複数の担当者でHSコードの妥当性を確認するプロセスを設ける。
- 定期的に通関に関する社内研修会を実施し、担当者の知識レベルを向上させる。
こうした地道な改善の積み重ねが、強固なコンプライアンス体制の構築を構築し、長期的な事業の安定、ひいては企業の成長の礎となるのです。
まとめ:年末の点検を、未来のリスク管理の第一歩に
本記事で解説してきた年末の通関書類点検は、単に過去の取引を整理する後ろ向きの作業ではありません。これは、将来の税関事後調査に備え、経営上のリスクを把握・低減するための重要な確認作業です。
日々の業務に追われる中で、1年分の書類をすべて見直すのは大変な作業に感じられるかもしれません。しかし、今回ご紹介したチェックリストを活用し、まずは今年1年分からでも点検を始めることで、自社の通関業務に潜む課題やリスクを具体的に把握することができます。
もし、点検作業を進める中でご自身の判断に迷う点や、契約内容が複雑で法的な解釈が難しい問題に直面した場合には、決して自己判断で問題を先送りしないでください。そのような時は、通関実務と法律の両面に詳しい弁護士などの専門家に早期に相談することで、問題の整理や対応方針の検討を進めやすくなります。通関業者と弁護士の役割の違いを理解し、状況に応じて適切な専門家を活用することも重要です。
年末の点検を、貴社のコンプライアンス体制を見直す機会として活用してください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。