Archive for the ‘コラム~税関対応、事後調査対応~’ Category
知的財産侵害品の輸入差止め|税関手続と企業の注意点を解説
知的財産侵害品の輸入差止め、他人事ではありません
ECサイトの運営や小売業では、海外から商品を仕入れて国内で販売する場面があります。しかし、取扱商品の権利関係を十分に確認しないまま輸入すると、「知的財産の侵害」という法的リスクに直面することがあります。特に、海外ブランド品や人気キャラクターをあしらった商品を扱う際には、細心の注意が求められます。
「取引先は『ライセンスは問題ない』と言っているから大丈夫だろう」
「ノベルティとして少量輸入するだけだから、大ごとにはならないはず」
こうした少しの油断が、税関での輸入差止めという深刻な事態を招きかねないのです。貨物が税関で止められれば、納期遅延、顧客対応、在庫管理、仕入費用の損失など、事業運営に大きな影響が生じる可能性があります。そのため、輸入事業者にとって事前の確認は重要です。特に近年、海外プラットフォームからの仕入れに伴う模倣品リスクが活発化する中で、そのリスクはより身近なものとなっています。
この記事では、通関・貿易法務に注力する弁護士の立場から、知的財産侵害品の輸入差止めに関する税関の手続き、企業が事前に取るべき具体的な注意点、そして万が一の事態に直面した際の対応策まで、事業主の皆様が知っておくべき知識を分かりやすく解説します。
税関による輸入差止めの現状:最新データから見る傾向
「知的財産侵害品の輸入差止め」と聞いても、具体的にどれくらいの規模で発生しているのか、イメージが湧きにくいかもしれません。しかし、財務省が公表する統計データを見ると、これが決して稀なケースではないことが分かります。
税関では、商標権や著作権、特許権などの知的財産権を侵害する物品の輸入を水際で差し止めるための取締りを日々行っています。公表されている最新の統計によれば、輸入差止めの件数・点数は依然として高い水準で推移しており、特にECサイトなどを通じた小口貨物での摘発が目立ちます。
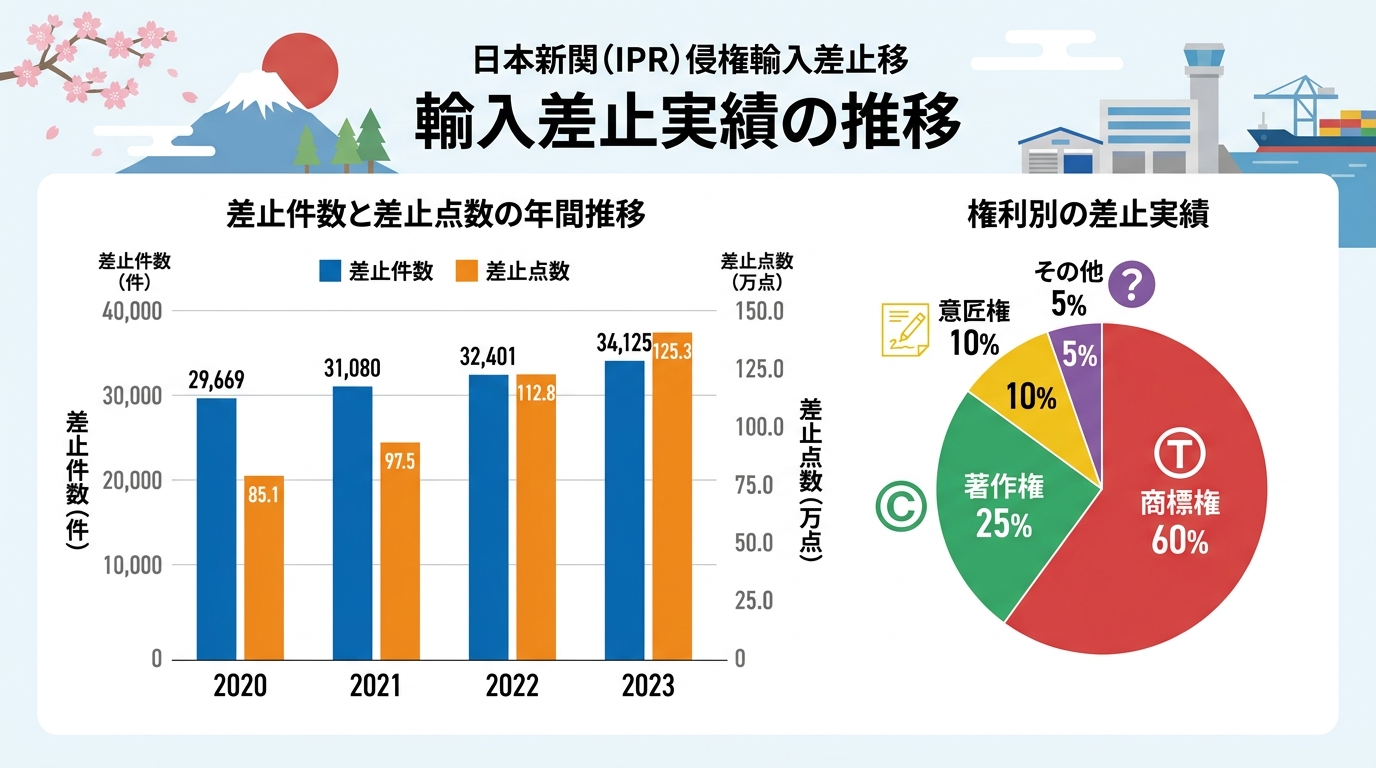
差し止められる品目としては、従来から多いバッグ類や衣類、スマートフォンケースといった商標権を侵害する、いわゆる「模倣品」に加え、近年では人気アニメやゲームのキャラクターを使用したフィギュア、キーホルダーといった著作権侵害物品の割合が増加傾向にあります。これは、日本のコンテンツが海外で高い人気を博していることの裏返しとも言え、キャラクターグッズを扱う事業者にとっては特に注意が必要な状況です。こうした状況は、並行輸入と模倣品対策の境界線をより複雑にしています。
これらの客観的なデータは、知的財産侵害が一部の悪質な業者だけの問題ではなく、正規のビジネスを行っている事業者でさえ、知識不足から意図せず巻き込まれてしまうリスクがあることを示唆しています。
その商品、本当に大丈夫?輸入前のライセンス確認が重要
税関での輸入差止めという最悪の事態を回避するために、最も重要かつ効果的な対策は、言うまでもなく「輸入前のライセンス確認」です。この確認を怠ると、輸入差止めや権利者対応など、事業上の大きなリスクにつながる可能性があります。
特に危険なのが、海外の取引先が発する「ライセンスは取得済みなので問題ない」という言葉を鵜呑みにしてしまうケースです。取引を円滑に進めたいという思いから、つい相手の言葉を信じてしまいがちですが、法的な観点からは極めてリスクの高い判断です。なぜなら、その「ライセンス」が日本の法律上、本当に有効なものかを検証しなければ、何の意味もなさないからです。
万が一、そのライセンスが無効なものであったり、そもそも存在しなかったりした場合、税関での差止めはもちろん、国内での販売後に権利者から損害賠償請求を受けるなど、事業に大きな損害を与える可能性があります。安全な海外業者との契約のためにも、事前の確認は不可欠です。
キャラクター商品の輸入で特に注意すべき著作権・商標権
キャラクター商品を輸入する際には、特に「著作権」と「商標権」という二つの権利が複雑に絡み合うため、より一層の注意が必要です。
- 著作権:キャラクターのイラストやデザインそのものは「著作物」として、著作権法によって保護されています。これを無断で複製(商品を製造すること)し、輸入・販売する行為は著作権侵害にあたります。
- 商標権:キャラクターの名称やロゴ、特定の決めポーズなどが「商標」として特許庁に登録されている場合があります。商標権は、その商品がどの企業から提供されているかを示す「目印」としての機能を保護する権利です。無断で登録商標を使用した商品を輸入・販売すれば、商標権侵害となります。
例えば、あるアニメキャラクターのTシャツを輸入するケースを考えてみましょう。Tシャツに描かれたキャラクターのイラストを使用するには「著作権者」の許諾が必要です。同時に、そのキャラクター名がロゴとしてデザインされ、アパレル分野で商標登録されていれば、「商標権者」の許諾も必要になります。著作権者と商標権者が同じであるとは限りません。どちらか一方の許諾しか得られていない場合、適法なライセンス品とは言えず、輸入差止めの対象となる可能性があります。安易な判断は、輸入ビジネスにおける商標権侵害という深刻な法的リスクを招きます。地方自治体によっては、産業財産権の取得支援事業などを通じて権利保護の重要性を啓発しています。
海外取引先の「ライセンス」を信じる前に確認すべき5つのこと
では、具体的に何をどのように確認すれば、取引の安全性を高めることができるのでしょうか。海外の取引先から「ライセンスは万全だ」と説明を受けた際に、必ず確認していただきたい5つの実践的なチェック項目を以下に示します。
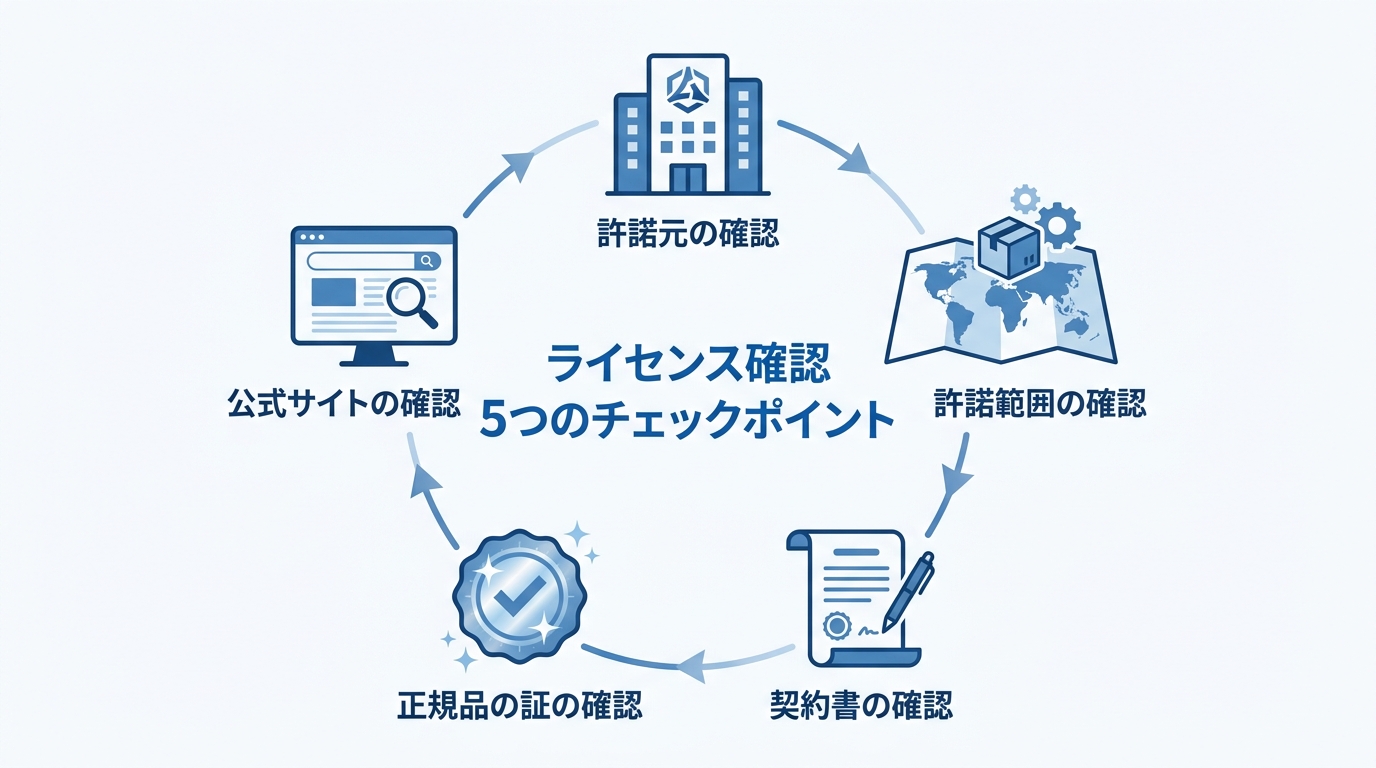
- ライセンス許諾元の正式名称と連絡先を確認する
「どの会社」からライセンス許諾を受けているのか、その企業の正式名称と所在地、連絡先を具体的に確認しましょう。曖昧な回答しか得られない場合は注意が必要です。 - 許諾されている商品カテゴリーと販売地域を確認する
ライセンス契約は、通常、特定の商品(例:アパレル、文房具など)や販売地域(例:アジア地域限定、日本国内を除くなど)に限定されています。自社が輸入しようとしている商品と、販売を予定している日本が、許諾の範囲に含まれているかを厳密に確認する必要があります。 - ライセンス契約書の提示を(可能な範囲で)依頼する
守秘義務などを理由に契約書そのものの開示は難しい場合も多いですが、許諾範囲が明記された部分の抜粋など、客観的な証拠の提示を求めてみましょう。誠実な取引先であれば、何らかの形で協力してくれるはずです。 - 製品に正規品の証(ホログラムシール等)があるか確認する
正規のライセンス商品は、偽造防止のためにホログラムシールや固有のシリアルナンバーが付与されていることが多くあります。現物や写真でこれらが存在するかを確認するのも有効な手段です。 - 許諾元企業の公式サイトで正規ライセンシーか確認する
権利者である企業の公式サイトなどでは、正規のライセンス契約を結んでいる企業(ライセンシー)のリストを公開していることがあります。取引先がそのリストに掲載されているかを確認することは、極めて信頼性の高い検証方法です。
これらの確認作業は、時に手間がかかり、取引先に不快に思われるのではないかと躊躇するかもしれません。しかし、これは自社のビジネスを守るための当然の権利であり、義務でもあります。これらの確認を怠った結果、将来的に発生しうる損害の大きさを考えれば、決して無駄なコストではありません。特に貿易契約におけるリスク管理の一環として、徹底することが求められます。
もし税関から「認定手続開始通知書」が届いたら
万全の対策を講じていても、予期せぬトラブルに見舞われる可能性はゼロではありません。もし、あなたの会社宛てに税関から「認定手続開始通知書」という書面が届いたら、それは輸入しようとした貨物が知的財産侵害の疑いがあるとして、税関で保留されていることを意味します。このような事態に陥ると、荷物が税関で止まってしまうことになります。
この通知を受け取ると、多くの方はパニックに陥ってしまうかもしれません。しかし、ここで最も重要なのは、冷静に、そして迅速かつ適切に対応することです。認定手続は、輸入者に反論の機会を与えるための法的なプロセスです。この段階での対応を誤ると、本来であれば輸入できたはずの貨物まで失うことになりかねません。
認定手続の具体的な流れについては、税関のウェブサイトでも情報が公開されています。
参照:税関の認定手続
輸入者として取るべき初動対応と意見書の提出
「認定手続開始通知書」を受け取ったら、まず以下の3点を確認してください。
- 対象となっている貨物の内容
- 侵害が疑われている知的財産権(商標権、著作権など)と権利者の名称
- 意見及び証拠を提出できる期限
特に「期限」は厳守する必要があります。この期限内に、輸入者として「当該貨物は知的財産権を侵害しない」と主張するための「意見書」と、その主張を裏付ける「証拠」を税関に提出することができます。
もし、輸入しようとした商品が正規のライセンス品であると確信している場合、証拠として以下のような資料が有効です。
- 海外取引先との間で締結したライセンス契約書
- 権利者からの許諾を証明する書類
- 取引の経緯がわかるメールや発注書
- 正規品であることを示すカタログや仕様書
意見書の作成や証拠の収集は、法的な専門知識を要する場面も多く、自社だけで対応するのは困難な場合があります。特に、真正品の並行輸入における法的有効性を主張するような複雑なケースでは、説得力のある意見書を作成するために高度な法的議論が求められます。この段階で、通関・貿易に精通した弁護士に相談し、対応を依頼することが、事態を有利に進めるための有効な選択肢となります。
非該当の主張が認められない場合の流れと貨物の行方
提出した意見書や証拠によっても侵害の疑いが晴れず、税関が最終的に「知的財産侵害物品に該当する」と認定した場合、輸入者はその貨物を国内に引き取ることはできません。
認定された貨物は、関税法に基づき「没収」され、原則として税関によって廃棄処分されることになります。これは、仕入れにかかった費用が全額損失となることを意味します。さらに、悪質なケースと判断された場合には、関税法違反として刑事罰(懲役や罰金)の対象となる可能性もゼロではありません。
知的財産侵害物品と認定された場合、仕入費用の損失だけでなく、取引先や顧客からの信用にも影響する可能性があります。そのため、トラブル発生後の対応だけでなく、輸入前の権利確認や契約条項の整備など、予防的な対応を行うことが重要です。
輸入ビジネスを守るための予防法務と弁護士の活用
ここまで見てきたように、知的財産侵害品に関するトラブルは、一度発生するとその影響は甚大です。大切なのは、問題が起きてから場当たり的に対処する「臨床法務」ではなく、そもそも問題が起きないような仕組みを構築する「予防法務」という視点です。
具体的には、以下のような取り組みが考えられます。
- 新規取引先との契約時には、知的財産権の保証に関する条項を盛り込む。
- 仕入れ担当者向けに、ライセンス確認の社内マニュアルを作成し、定期的に研修を行う。
- 疑わしい点があれば、取引を進める前に必ず法務担当者や顧問弁護士に確認するプロセスをルール化する。
こうした体制を自社だけで構築するのは容易ではないかもしれません。特に、複雑な国際契約書のレビューや、海外取引先の信用調査、そして税関との折衝には、高度な専門知識と経験が不可欠です。このような場面で、通関・貿易実務に精通した弁護士は、契約内容の確認、税関対応、権利関係の整理などを通じて、輸入ビジネスのリスク管理を支援できます。輸入貨物の国内流通に関する法的な注意点を含め、ビジネスのあらゆる段階でリスクを洗い出し、適切な対策を講じるお手伝いができます。
トラブルを未然に防ぐ体制を整えることは、専門家に相談する主なメリットの一つです。知的財産に関するリスク管理でお悩みの際は、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関調査を乗り切る原産地規則・書類保存・社内体制
EPA活用の落とし穴、事後確認(検認)とは?
経済連携協定(EPA)を活用した関税削減は、企業の国際競争力の向上に寄与する制度です。しかし、その恩恵を享受するためには、厳格なルールを遵守しなければなりません。特に見過ごされがちなのが、輸入許可から数年後に実施されるEPAに関する事後確認(検認)のリスクです。これは、EPAを利用して行われた輸入申告の内容が正しかったか、事後的に精査される制度を指します。
関税削減という目の前のメリットに安堵していると、税関から詳細な質問書が送付される場合があります。そして、その指摘が過去数年分に遡り、削減したはずの関税額に加えて重いペナルティ(過少申告加算税や延滞税)が課される事態に発展するケースも少なくないのです。これは、企業の財務に大きな影響を及ぼす経営リスクとなる可能性があります。EPAの適用には、こうした潜在的な危険が伴うことをまず認識する必要があります。
ある日突然やってくる「お問い合わせ」の実態
EPAに関する事後確認(検認)は、多くの場合、「EPA(経済連携協定)に係る原産性に関する質問書」といった表題の文書が送付されることから始まります。これは単なる形式的な問い合わせではありません。その内容は極めて詳細かつ専門的であり、十分な準備と専門的な理解がなければ、適切な対応が難しい内容です。
具体的には、以下のような情報の提出を求められることが一般的です。
- 対象貨物の製造工程フロー図
- 使用されている全部材のHSコードと仕入先情報
- 総部品表(BOM)、原価計算書(コストデータ)
- サプライヤーから入手した原産性を証明する資料
- 船積書類一式(インボイス、B/L等)
これらの書類を迅速かつ正確に提出できなければ、税関の疑念を深めることになりかねません。特に、輸入事後調査は必ずしも事前通知があるとは限らず、突然の連絡に慌てて資料を探し始めるようでは、対応が後手に回ってしまうでしょう。この点からも、日頃からの準備が重要です。
否認された場合のリスク:追徴課税と信用の失墜
もし、事後調査で原産性が認められず、EPAの適用が否認された場合、企業には金銭面と信用面の双方で影響が生じる可能性があります。
第一に、深刻な金銭的リスクです。否認された取引について、本来支払うべきだった関税と、EPAによって減免されていた関税の差額を、過去に遡って一括で納付しなければなりません。これに加え、ペナルティとして過少申告加算税(原則10%~15%)と、納付が遅れた日数に応じた延滞税が課されます。意図的な不正と判断されれば、重加算税(35%~40%)という、さらに重いペナルティが課される可能性もあります。
第二に、事業運営に影響する信用上のリスクです。輸入者であれば、追徴課税の負担はもちろん、税関から「コンプライアンス意識の低い企業」という評価を受け、今後の通関検査が厳格化される恐れがあります。輸出者の立場であれば、取引先である輸入者に多大な迷惑をかけることになり、最悪の場合、取引停止や損害賠償請求に発展する可能性も否定できません。一度失った信用を取り戻すのは、容易なことではありません。
参照:税関「事後確認」
検認に耐えるための「証拠」:徹底解説・書類保存義務
EPAに関する事後確認(検認)に対応するための鍵は、ただ一つ。それは、「自社の産品が協定上の原産品であることを、客観的な証拠書類に基づいて論理的に説明できるか」という点に尽きます。口頭での説明や担当者の記憶は、残念ながら証拠にはなりません。税関調査官を納得させるためには、定められた書類を、定められた期間、適切に保存し、求められた際に速やかに提示できる体制が不可欠です。この書類保存義務は、EPA活用の根幹をなす重要な管理事項です。
協定と国内法で異なる?保存期間の考え方
EPAの書類保存で多くの担当者が混乱するのが「保存期間」です。実は、これには二つの異なるルールが存在します。
- EPA協定上の義務:多くの協定では、輸出者または生産者に対し、原産地証明書やその根拠資料を「作成または発給の日から4年または5年間」保存するよう定めています。(例:日EU・EPAは4年、TPP11は5年)
- 日本の関税法上の義務:一方、日本の関税法上、業として輸入する輸入申告者は、輸入許可の日の翌日から、帳簿は7年間、書類は5年間保存する必要があります。
では、実務上はどちらに合わせるべきでしょうか。結論から言えば、より長い「5年間」を基準に社内ルールを整備すべきです。なぜなら、日本の税関調査は日本の法律(関税法)に基づいて行われるため、たとえ協定上の保存期間が過ぎていても、関税法上の義務を果たしていなければ指導の対象となるからです。リスク管理の観点からは、最も厳しい基準に準拠するのが鉄則です。また、関税関係帳簿書類の電子保存制度への対応も視野に入れ、データでの保存体制を構築することも重要となります。
最低限揃えるべき必須書類リスト
税関事後調査に備え、最低限保存しておくべき書類は、大きく4つのカテゴリーに分類できます。これらの書類が揃って初めて、原産性を一貫して説明しやすくなります。
- 申告・証明に関する書類
- 第一種特定原産地証明書の控え
- 自己申告制度における原産品申告書・申告文の控え
- 原産品判定依頼書(商工会議所へ提出した書類)
- 取引・通関に関する書類
- インボイス(仕入書)、パッキングリスト(梱包明細書)
- B/L(船荷証券)またはAir Waybill(航空貨物運送状)
- 輸出入許可通知書
- 原産性の根拠資料
- 総部品表、製品原価計算書、製造原価明細書
- 製造工程説明書、工程フロー図
- HSコードの分類に関する根拠資料(対比表など)
- サプライヤーからの証明書類
- サプライヤー証明書(Supplier’s Declaration)
- サプライヤー証明書の根拠となる資料
特に、原産地証明書の不備はEPA適用の否認に直結するため、細心の注意が必要です。より具体的な手順については、原産地証明書の不備への対応手順をご覧ください。
サプライヤー証明書:取得と管理の重要ポイント
自社で製品を完結生産している場合を除き、外部から調達した材料や部品を用いて製品を製造している場合、「サプライヤー証明書」の管理が極めて重要になります。これは、最終製品の原産性を証明する上で、その構成要素である材料・部品が原産品であることを証明するための根拠資料となるからです。
例えば、関税分類変更基準(CTCルール)を満たすためには、非原産材料のHSコードが最終製品のHSコードから変更されていることを示す必要があります。また、付加価値基準(RVCルール)を適用する場合は、原産材料の価格を正確に計算する必要があります。サプライヤー証明書は、これらの計算の前提となる情報を担保する、重要な根拠資料です。
しかし、「サプライヤーから証明書をもらっているから安心」と考えるのは早計です。税関は、その証明書が本当に正しいのか、根拠まで遡って確認することがあります。したがって、以下の点に留意する必要があります。
- 根拠資料の確認:サプライヤーに対し、証明書の根拠となる資料(製造工程や部品構成など)を必要に応じて提示してもらえるよう、予め合意しておく。
- 定期的な更新:材料の仕様変更や調達先の変更がないか、サプライヤーと定期的にコミュニケーションを取り、証明書の内容を最新の状態に保つ。
- 連携体制の構築:サプライヤーの協力が得られない場合、原産性の証明は極めて困難になります。調達部門と連携し、取引開始時にEPAへの協力体制を契約に盛り込むなどの対策が有効です。
サプライヤーから調達する「非原産品」の扱いや「加工工程」の解釈は、税関調査における主要な論点の一つです。より具体的な手順については、非原産品や加工工程の確認ポイントをご覧ください。
「仕組み」でリスクを防ぐ:検認に強い社内体制の作り方
EPAの適切な運用は、特定の担当者の知識や経験だけに依存するべきではありません。担当者の異動や退職によってノウハウが失われ、ある日突然、過去の申告が根拠不明になるという事態は、多くの企業で起こりうるリスクです。こうした属人的な管理から脱却し、組織として継続的にリスクを管理するためには、「仕組み」としての社内体制を構築することが不可欠です。貿易ビジネスを「通関リスク」から守るためには、法務、経理、調達、営業といった関連部署が有機的に連携するガバナンス体制が求められます。
EPA・FTAの活用には、原産品判定、原産地証明、サプライヤー証明、保存義務といった一連のプロセスが伴います。これらは関税削減という大きなメリットをもたらす一方で、誤った適用による追徴課税のリスクを伴います。特に税関事後調査では、これらの各プロセスが適切に管理・文書化されているかが厳しく問われます。当事務所では、このメリットとリスクの両面を整理し、検認に耐えうる強固な社内体制の構築をサポートしています。
責任者と担当部署を明確にする
社内体制構築の第一歩は、EPA運用に関する責任部署と責任者を明確に定めることです。責任の所在が曖昧だと、「それは経理の仕事だと思っていた」「調達からの情報がなかった」といった部署間の責任の押し付け合いが生じ、結果として誰も全体を把握していないという危険な状況に陥ります。
企業の規模や体制によって最適な形は異なりますが、例えば以下のようなモデルが考えられます。
- 輸出入管理部主導型:貿易実務を専門とする部署が全体を統括する。
- 法務・コンプライアンス部主導型:法的リスク管理の観点から全体を監督する。
- プロジェクト型:各関連部署から担当者を選出し、横断的なチームで対応する。
重要なのは、誰が最終的な意思決定を行い、誰が実務を管理するのかを社内規程などで明文化することです。忘れてはならないのは、通関業者に業務を委託していても、法律上の輸入者としての最終的な法的責任はすべて自社にあるという事実です。
原産性判定から書類保管までの業務フローを標準化する
「あのベテラン担当者しか、この製品の原産性判定はできない」という状況は、極めて脆弱です。担当者が変わっても業務品質を維持し、誰が対応しても同じ結論と根拠に辿り着けるよう、一連の業務フローを標準化し、マニュアルとして文書化することが重要です。
業務マニュアルには、以下のような項目を盛り込むと良いでしょう。
- 適用するEPAの選定:輸出入相手国に応じて、どの協定が最も有利か判断する基準
- HSコードの確認:品目分類の確認手順と、判断に迷った際の相談先(税関の「事前教示制度」の活用など)
- 品目別規則の確認:協定ごとの品目別規則の調べ方と解釈
- 原産性判定の実施:CTC、RVC等の計算方法と判定記録の残し方
- 根拠資料の作成・収集:必要な書類のフォーマットと収集先
- 書類の体系的な保管:案件ごとのファイリングルールと保存場所(物理・電子)
これにより業務の属人化が排除され、組織全体の対応能力が向上します。
定期的な社内監査と教育の仕組み
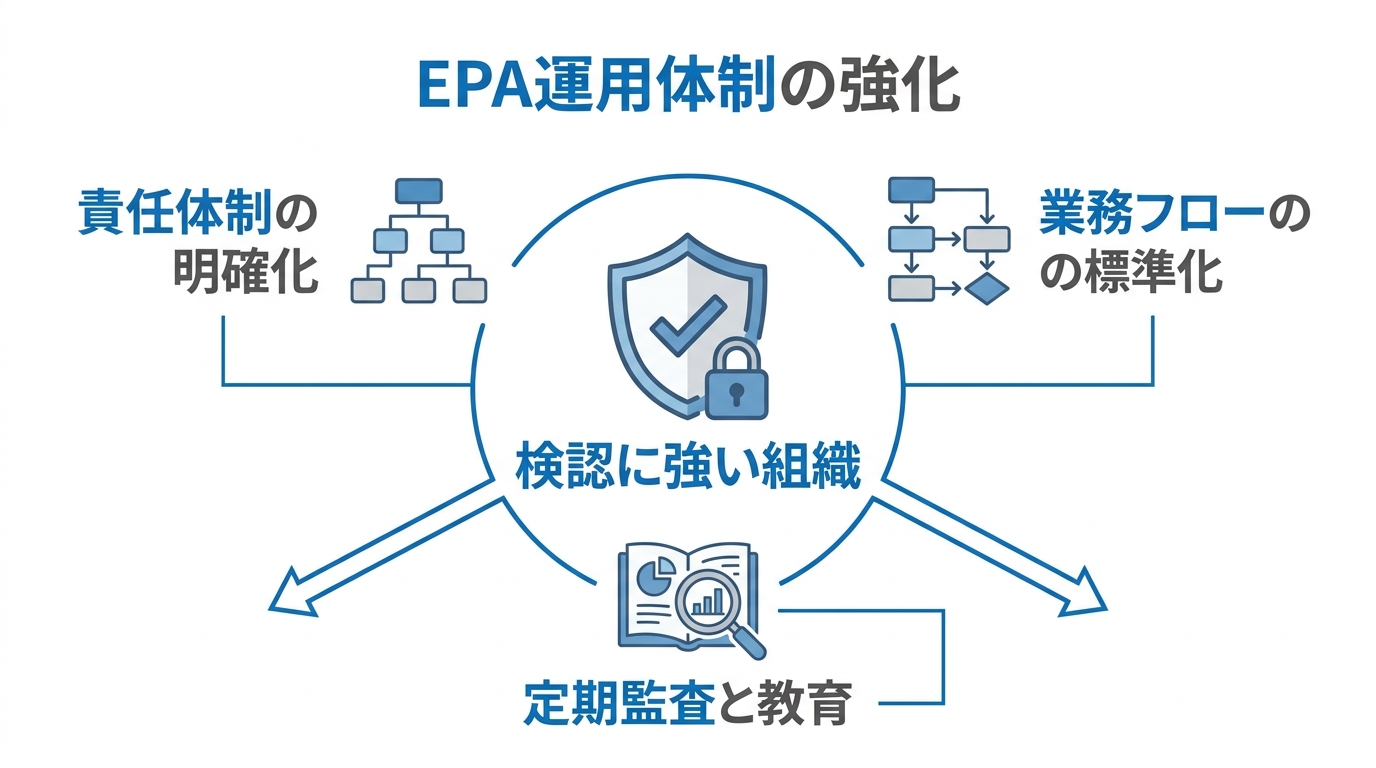
一度構築した体制やマニュアルも、時間と共に形骸化してしまう危険があります。それを防ぐためには、定期的な自己点検(社内監査)と関係者への継続的な教育を仕組みとして組み込むことが不可欠です。
社内監査では、以下のような項目をチェックします。
- ランダムに抽出した輸出入案件について、必要な根拠資料がすべて揃っているか。
- サプライヤー証明書の有効期限が切れていないか。管理台帳は更新されているか。
- 業務マニュアル通りに作業が実施されているか。
教育においては、EPAの担当者だけでなく、設計開発、調達、営業といった関連部署のスタッフにも、協定の基本や自社業務との関連性を理解してもらうことが重要です。法改正や新たな協定の発効など、情報は常にアップデートされます。事後調査でチェックされる重要論点を社内で共有し、組織全体の知識レベルを維持・向上させる文化を醸成することが、長期的なリスク管理に繋がります。
いますぐ実践!EPA運用体制セルフチェックリスト
これまでの解説を踏まえ、貴社のEPA運用体制に潜在的なリスクがないか、客観的に評価するためのチェックリストを作成しました。一つでも「いいえ」がつく項目があれば、それは将来の追徴課税リスクに繋がる可能性があります。この機会に、税関事後調査への事前準備としてご活用ください。
書類管理編
- □ はい / □ いいえ:原産性の根拠資料(原価計算書、総部品表など)を、案件ごとに整理して保管していますか?
- □ はい / □ いいえ:書類の保存期間を、関税法に基づき「5年間」とする社内ルールがありますか?
- □ はい / □ いいえ:税関から質問があった際、該当する書類を1営業日以内に探し出せますか?
社内体制編
- □ はい / □ いいえ:EPA運用に関する責任部署と責任者が、社内規程などで明確に定められていますか?
- □ はい / □ いいえ:原産性判定の手順を定めた業務マニュアルは存在し、定期的に見直されていますか?
- □ はい / □ いいえ:担当者以外(上長や関連部署)も、EPA活用のリスクについて理解していますか?
- □ はい / □ いいえ:EPAに関する法改正や最新情報を、定期的に収集・共有する仕組みがありますか?
サプライヤー管理編
- □ はい / □ いいえ:サプライヤー証明書の内容(HSコード、原産性など)の妥当性を確認していますか?
- □ はい / □ いいえ:サプライヤー証明書の有効期限を管理し、定期的に更新を依頼する体制ができていますか?
- □ はい / □ いいえ:サプライヤーに対し、税関調査時に根拠資料の提示に協力してもらうよう、予め合意していますか?
万が一、税関から調査通知が届いたら?
どれだけ万全の準備をしていても、税関から調査通知が届く可能性はゼロではありません。しかし、事前の備えがあれば、慌てる必要はありません。むしろ、ここからの初動対応が、その後の展開を大きく左右します。パニックに陥らず、冷静かつ組織的に対応することが重要です。この税関事後調査への初動対応を誤ると、不利な状況を招きかねません。
慌てず確認すべき3つのポイント
通知を受け取ったら、まず以下の3点を正確に把握してください。
- 誰からの通知か?
税関のどの部署(調査部門、事後調査担当など)からの通知であるかを確認します。これにより、調査の性質や緊急度をある程度推測できます。 - 何についての調査か?
調査の対象となっている品目、輸出入の時期、具体的な質問内容などを文書から正確に読み取ります。相手の要求を理解することが、的確な対応の第一歩です。 - 回答期限はいつか?
通常、回答には期限が設定されています。この期限を厳守することは絶対ですが、資料の準備に時間が必要な場合は、正直にその旨を伝え、期限の延長を交渉することも可能です。
重要なのは、自己判断で安易に回答しないことです。特に、根拠が不確かなまま回答してしまうと、後から撤回することが難しくなります。まずは税関職員の調査権限の範囲を理解し、状況を冷静に整理しましょう。
社内での情報共有と対応チームの組成
税関からの通知を担当者一人が抱え込むのは、最も避けるべき事態です。速やかに上長に報告し、法務、経理、調達など関連部署と情報を共有してください。そして、正式な対応チームを組成し、組織として一貫した方針のもとで対応に当たることが不可欠です。
この段階で、通関・貿易に詳しい弁護士などの外部専門家に連絡を取ることは、非常に有効な選択肢です。専門家は、税関の意図を正確に読み解き、法的な観点から対応方針を整理する手助けをしてくれます。弁護士と通関業者の役割には違いがあり、特に法的な防御が求められる場面では、法律の専門家である弁護士の知見が不可欠となります。
専門家への相談がリスク管理に有効な理由
EPAの運用は、単なる貿易実務にとどまらず、法解釈やリスク管理が複雑に絡み合う専門領域です。自己判断だけで進めることには限界があり、気づかぬうちに大きなリスクを抱え込んでしまう可能性があります。問題が発生する前に、あるいは問題が小さいうちに専門家の視点を取り入れることこそ、最良のリスク管理と言えるでしょう。特に、当事務所の代表弁護士のように通関士資格を持つ弁護士であれば、通関実務と法律の両面から、貴社のビジネスを強力にサポートすることが可能です。
予防法務としての「EPA体制診断」
「自社の体制で本当に大丈夫だろうか」という漠然とした不安を解消するために、当事務所では「EPA体制診断」サービスをご提供しています。これは、将来行われる可能性のある税関事後調査を想定し、専門家の視点(=税関の視点)で貴社の書類管理方法や社内体制をレビューし、潜在的なリスクを洗い出して具体的な改善策を提案するものです。
この診断を受けることで、調査への具体的な予行演習となり、弱点を事前に補強することができます。これにより、担当者は安心して日々の業務に集中でき、経営者は予期せぬ追徴課税のリスクから会社を守ることが可能になります。関税・通関に関する問題は、早期に課題を把握し、対応を検討することが重要です。
検認対応における弁護士の役割
万が一、実際に税関の検認が始まってしまった場合、弁護士は貴社の代理人として、法的な防御活動を全面的にサポートします。
- 税関との交渉代理:企業の代理人として税関と直接交渉し、不当な指摘に対しては法的根拠をもって反論します。
- 提出書類の法的レビュー:税関に提出するすべての書類を事前にレビューし、法的に不利にならないか、説明に矛盾がないかを精査します。
- 意見書の作成:原産性の正当性を法的な観点から主張する意見書を作成し、税関に対して論理的に説明します。
特に、通関士資格を持つ弁護士は、通関実務の細かな知見と、税関の処分に対する不服申立てといった法的手続きを組み合わせた、通関実務と法的手続の双方を踏まえ、多角的な防御方針を検討できます。EPAに関するお悩みは、ぜひ一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
関税評価の加算要素とは?ロイヤルティ・金型費・無償支給品を解説
インボイス価格だけでは危険!関税評価と加算要素の重要性
海外から商品を輸入する際、多くの担当者の方が「インボイス(仕入書)に記載された価格」をそのまま申告価格として処理していないでしょうか。しかし、その運用は、後に大きな財務リスクを招く可能性があります。
「通関業者に任せているから大丈夫」という考えも危険な誤解かもしれません。法律上、輸入申告の最終的な責任はすべて輸入者自身にあります。そして、税関は輸入許可後、数年経ってから「事後調査」を行い、申告内容の正確性を厳しくチェックします。この調査で申告漏れが発覚すれば、不足していた関税・消費税に加え、過少申告加算税や延滞税といった重いペナルティが課されることになるのです。
特に、海外メーカーとの取引においては、商品代金以外に支払う「ロイヤルティ」や、製造を委託するために提供する「金型」、あるいは無償で支給する「原材料」などが、関税を計算する上での課税価格に含めるべき「加算要素」となるケースが少なくありません。これらはインボイスには記載されないため、見落とされがちなのです。
当職がご相談を受ける中でも、ライセンス料、開発費、金型・治工具の提供、あるいはインコタームズに応じた費用負担の整理が不十分だったために、事後調査で思わぬ指摘を受ける事例が後を絶ちません。
この記事では、通関士資格を有する弁護士として、輸入ビジネスに携わる皆様が安心して事業を継続できるよう、以下の点を体系的に解説します。
- 関税評価の基本的な考え方
- 特に問題となりやすい「ロイヤルティ」「金型費」「無償支給品」の判断基準
- 加算漏れが発覚した場合の具体的なリスク
- 明日から実践できる具体的なリスク対策
本記事を通じて、関税評価の正しい知識を身につけ、潜在的なリスクから貴社のビジネスを守るための一助となれば幸いです。
関税評価の基本構造:課税価格はこうして決まる
輸入貨物の関税額は、その品物の「課税価格」に「関税率」を掛けて算出されます。この「課税価格」を正しく算出するための国際的なルールが関税評価です。日本の関税法も、WTO関税評価協定という国際基準に準拠しています。
課税価格は、原則として以下の計算式で決定されます。
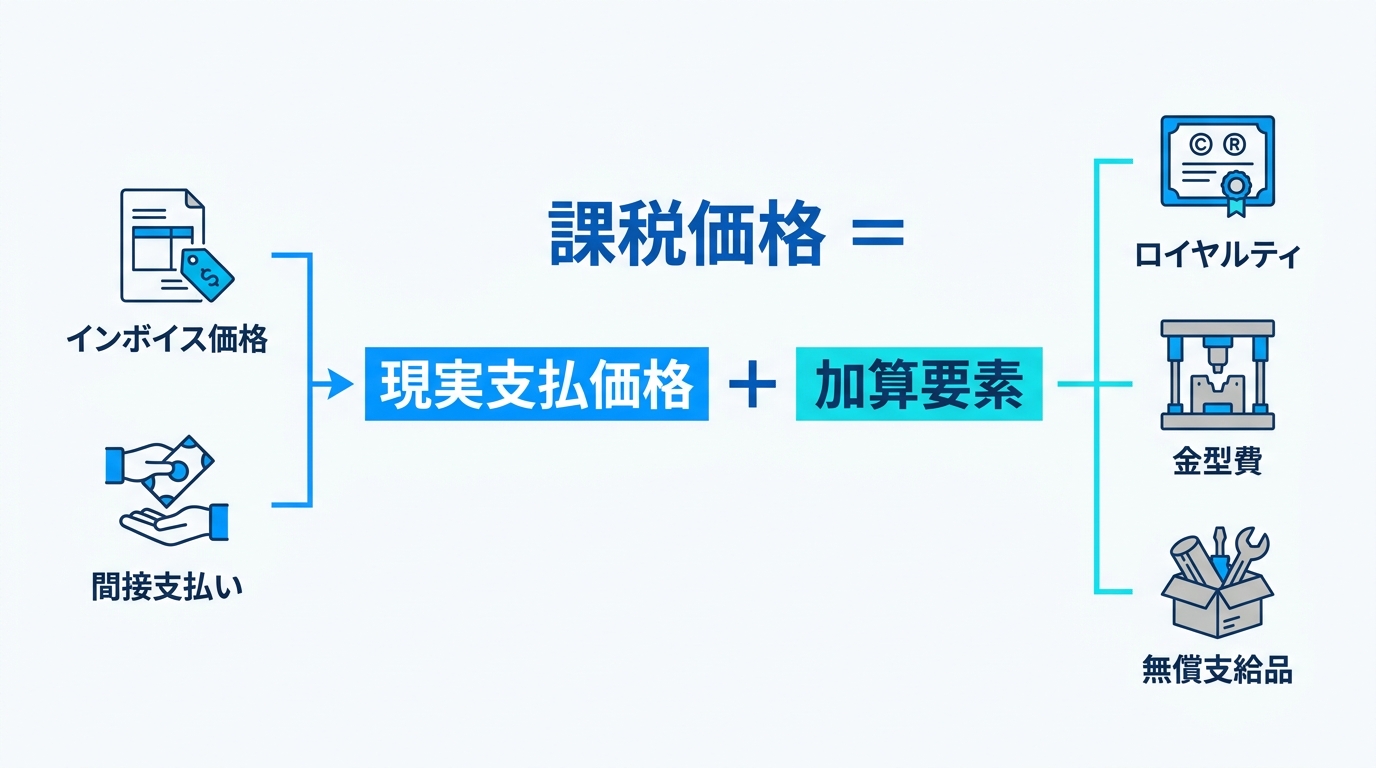
課税価格 = 現実支払価格 + 加算要素
それぞれの用語を少し詳しく見ていきましょう。
現実支払価格(Price Actually Paid or Payable)
これは、輸入貨物の購入代金として、買手(輸入者)が売手(輸出者)のために、または売手の利益のために支払う総額を指します。一般的にはインボイスに記載された商品代金がこれに該当しますが、注意が必要です。例えば、売手の指示で第三者に支払った費用(間接支払い)なども、この現実支払価格に含まれる場合があります。
加算要素(Additions to the Price)
現実支払価格に含まれていない費用のうち、関税法で定められた特定の費用を加算する必要があります。これが「加算要素」です。加算要素は法律で限定的にリストアップされており、何でも加算されるわけではありません。この記事で詳しく解説する「ロイヤルティ」「金型費」「無償支給品(アシスト)」は、その代表的なものです。
この「現実支払価格+加算要素」という構造を理解することが、適正な申告の第一歩となります。特に、親子会社間取引や特殊な契約条件がある場合には、評価申告が必要となるケースもありますので、注意が必要です。
(参照:原則的な課税価格の決定方法)
【論点別】主要な加算要素の判断基準と具体例
それでは、実務上、特に判断が難しいとされる3つの主要な加算要素について、加算対象となるか否かの判断基準を具体例と共に詳しく解説します。これらの要素は、契約内容や取引の実態によって取扱いが大きく異なるため、慎重な検討が求められます。見落としがあると、税関事後調査で加算要素の申告漏れとして指摘される可能性が高い項目です。
1. ロイヤルティ・ライセンス料:加算対象となる2つの要件
ブランドロゴが付された商品を輸入したり、特許技術が使われた製品を輸入したりする場合、商品代金とは別にロイヤルティやライセンス料を支払うことがあります。この支払いが加算要素となるかどうかは、以下の2つの要件を両方とも満たすかで判断されます。
- 輸入貨物との関連性
支払われるロイヤルティが、輸入する商品そのものに関連している必要があります。例えば、「輸入するTシャツに付された商標権」の使用料や、「輸入する機械に組み込まれた特許技術」のライセンス料などがこれに該当します。 - 取引条件性
ロイヤルティを支払うことが、その商品を輸入するための「取引条件」となっている必要があります。これは、売買契約書やライセンス契約書の内容から実質的に判断されます。例えば、「買手は、本商品を輸入するために、別途ライセンサー(特許権者)にライセンス料を支払わなければならない」といった趣旨の定めがあれば、取引条件性が認められやすくなります。
逆に、輸入貨物とは直接関係のない、例えば国内での販売促進活動に関するコンサルティング料や、日本国内でのみ使用する製造ノウハウの対価などは、原則として加算対象とはなりません。
特に、ハードウェアに組み込まれたソフトウェアのライセンス料などは判断が複雑になるケースが多く、契約内容の精査が不可欠です。
2. 金型費:無償提供・値引き提供時の評価方法
海外の工場に製品の製造を委託する際、日本から金型や治工具を提供することは珍しくありません。この金型を「無償」または「市場価格より安く」提供した場合、その金型の価値の一部または全部を輸入製品の価格に加算する必要があります。
なぜなら、もし輸入者が金型を提供しなければ、そのコストは製造原価に上乗せされ、結果的により高い商品価格で輸入することになるはずだからです。関税評価では、このような実質的な価値の移転を見逃しません。
加算すべき価額の計算と按分
- 加算額の算定:加算すべき金額は、原則としてその金型の「取得に要した費用」です。これには、金型の購入代金だけでなく、設計費用や、委託工場まで輸送するための運賃・保険料なども含まれます。
- 価額の按分:算出した金型費を、その金型を使って製造される製品に割り振る(按分する)必要があります。実務上は、初回輸入時に全額を加算する方法や、生産予定数量で割って1個あたりの単価に上乗せする方法などがあります。どちらを選択するかは、生産計画や管理のしやすさを考慮して決定します。継続的な輸入が見込まれる場合は、一括加算申告制度を利用することで、事務負担を軽減できる可能性もあります。
インコタームズがEXW(工場渡し)の場合、金型を工場に届けるまでの費用全般が加算対象となりうるため、特に注意が必要です。
3. 無償支給品(アシスト):材料・部品から設計図まで
加算対象となるのは金型だけではありません。買手(輸入者)が売手(輸出者)に対して、無償または値引きして提供する物品や役務で、輸入貨物の生産に用いられるものは「アシスト」として加算対象となります。
関税定率法では、アシストを以下の4つに分類しています。
- 材料・部品など:製品に組み込まれる材料、部品、部分品など。(例:日本から送った特殊なネジや生地)
- 工具・金型など:製品の生産に使われる工具、金型、鋳型など。
- 消費される物品:生産の過程で消費される物品。(例:研磨剤や触媒など)
- 技術・設計など:製品の生産に必要な、日本以外で開発された技術、設計、図面、工芸、意匠など。(例:製品の設計図面データや、海外での技術指導)
特に見落とされがちなのが、④の設計図や技術指導といった「役務」の提供です。これらはモノの形をしていませんが、その開発に要した費用を算定し、製品価格に加算しなければなりません。例えば、委託加工貿易で日本から生地を送り、輸入貨物の生産に必要な設計図面やデザインデータを本邦以外で作成して提供する場合、その作成費用はアシストに該当する可能性があります。
アシストは有償で提供した場合でも、その価格が市場価格と比べて不当に安い場合は、差額が加算対象となることがあるため、取引価格の妥当性も重要になります。
加算漏れが招く深刻なリスク:税関事後調査とペナルティ
もし、これらの加算要素の申告が漏れていたら、どうなるのでしょうか。その答えは「税関事後調査」にあります。
事後調査とは、輸入貨物の通関後に、税関職員が会社を訪問する等して、輸入申告が正しく行われていたかを帳簿等で確認する調査です。なお、税関による増額更正の期間は原則5年とされています。調査では、売買契約書、会計帳簿、海外送金記録などが精査され、インボイス価格以外に支払いがないか、無償提供した物品がないかが重点的にチェックされます。
ここで申告漏れを指摘されると、正当な理由がある場合などを除き、以下の附帯税等が課される可能性があります。
- 不足関税・消費税(本税):本来納めるべきだった税金。
- 過少申告加算税:原則として、修正申告等により増加した税額の10%が課されます。税関の調査通知後かつ更正予知前に修正申告した場合は5%となり、増加税額が一定額を超える部分には5%が加算されます。
- 延滞税:法定納期限からの日数に応じて課される利息に相当する税金。
これらは、たとえ意図的でなく、単なる知識不足や勘違いが原因であっても課されます。金額が大きくなれば、企業のキャッシュフローに深刻な影響を与えかねません。さらに、課税価格等の基礎となる事実について隠蔽・仮装がある場合には、過少申告加算税に代えて35%の重加算税が課されることがあります。無申告の場合は40%となり、一定の場合には加重措置もあります。
未来のリスクを防ぐには?明日からできる実務対策
では、どうすればこのようなリスクを防ぐことができるのでしょうか。法的な知識を深めることはもちろんですが、組織として取り組むべき実務的な対策が不可欠です。
社内管理体制(ICP)を構築する3つのポイント
加算要素の申告漏れは、通関担当者一人の問題ではなく、組織全体の情報共有の課題であることがほとんどです。リスクを根本から断つためには、輸入コンプライアンス・プログラム(ICP: Internal Compliance Program)の考え方に基づいた社内体制の構築が有効です。
- 部門横断での情報共有フローの確立
加算要素に関する情報は、社内の様々な部署に散在しています。購買部門(金型提供)、知財・法務部門(ロイヤルティ契約)、経理部門(海外送金)、開発部門(設計図提供)などの情報を、通関担当部署に一元的に集約する仕組みを構築することが最も重要です。 - 契約書のレビュー体制の整備
海外の取引先と海外取引先との契約書レビューで、関税評価の観点からリスクがないかをチェックするプロセスを導入しましょう。弁護士などの専門家を交えてレビューすることで、将来のリスクを未然に防ぐことができます。 - 定期的な内部監査の実施
加算要素の洗い出しや申告が正しく行われているか、定期的に自己点検する仕組みも有効です。過去の輸入取引をサンプルチェックし、問題がないかを確認するプロセスを定例化しましょう。
判断に迷ったら「事前教示制度」の活用を
取引が複雑で、ある費用が加算対象になるかどうかの判断にどうしても迷う場合もあるでしょう。そのような場合に、リスクを抱え込んだまま自己判断で申告するのは賢明ではありません。
有効な手段として、税関の「関税評価に係る事前教示制度」の活用を強くお勧めします。これは、輸入を予定している取引の内容について事前に税関へ照会し、関税評価上の取扱いについて書面で回答を得られる公的な制度です。
この書面回答を得ることには、次のようなメリットがあります。
- 法的安定性の確保:税関の見解を踏まえて、申告内容を検討できます。
- 事後調査リスクの低減:事前教示の回答対象となった取引について、示した事実関係に沿って申告した場合、回答書の有効期限内は輸入(納税)申告の審査で回答内容が尊重されます。ただし、実際の取引内容が照会内容と異なる場合や法令改正等がある場合には、異なる取扱いとなる可能性があります。
特に、高額なロイヤルティ契約を結ぶ場合や、複雑な按分計算を伴う金型を提供するようなケースでは、この事前教示制度を積極的に活用することで、将来の不確実性を取り除くことができます。
まとめ:専門家と共に築く、攻めと守りの輸入コンプライアンス
本記事では、輸入取引における関税評価の加算要素、特にロイヤルティ、金型費、無償支給品について詳しく解説しました。
インボイス価格のみを基準とした申告がいかに危険であるか、そして、これらの加算要素の判断には専門的な知識と慎重な検討が不可欠であることをご理解いただけたかと思います。加算漏れは、意図せずとも事後調査で指摘され、多額の追徴課税という深刻な結果を招きかねません。
これらの複雑な問題を輸入者様だけで完璧に管理するのは、決して容易なことではありません。契約書の解釈、関連法規の正確な理解、そして税関との適切なコミュニケーションには、高度な専門性が求められます。
私たち有森FA法律事務所は、通関士資格を有する弁護士が、法務と通関実務の両面から貴社のビジネスをサポートします。事後調査で指摘を受けないための社内体制構築(守り)はもちろんのこと、関税コストを適正化した取引スキームの構築や事前教示制度の活用支援(攻め)まで、一貫したコンプライアンス体制の実現をお手伝いいたします。
関税評価に関する少しでもご不安や疑問がございましたら、どうぞお気軽にご相談ください。貴社のビジネスが、法的安定性を確保しながら持続的に成長していくよう、実務的な支援を提供いたします。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸入者の法的責任とは?通関業者任せの潜在リスクを解説
「通関業者任せ」に潜む法的リスク|輸入者責任の基本
輸入ビジネスにおいて、通関手続きは専門知識を要するため、多くの企業が通関業者に業務を委託しています。しかし、「専門家に任せているから安心だ」という考えだけでは、申告内容の誤りや法令違反を見落とすリスクがあります。
結論から申し上げますと、たとえ通関業者に申告を依頼していても、申告内容や納税に関する責任は、原則として「輸入者」自身が負うことになります。もっとも、通関業者の過失等がある場合には、通関業者側の責任が別途問題となることがあります。これは、輸入ビジネスにおいて重要な前提です。
当事務所は、通関士資格を持つ弁護士として多くのご相談をお受けする中で、「まさか自社に責任が及ぶとは知らなかった」という経営者や担当者の方々の声を数多く耳にしてきました。通関業者に申告を依頼していても、品目分類(HSコード)、課税価格、原産地の妥当性、関税法以外の他法令の遵守、そして知的財産権を侵害する物品への対応といった重要な項目に関する確認責任は、輸入者側に残り続けるのです。
この記事では、なぜ「通関業者任せ」が危険なのか、その法的根拠を整理し、輸入企業の経営者・担当者が「社内で何を、どのように確認すべきか」を具体的なチェックリスト形式で徹底的に解説します。
より詳細な情報については、「通関業者に申告を依頼する場合のリスク」もご参照ください。
なぜ通関業者に任せても「輸入者の責任」は消えないのか?
輸入手続きにおける通関業者と輸入者の関係は、法律上、通関業者はあくまで輸入者の「代理人」または「代行者」という位置づけになります。つまり、通関業者は、輸入者から提供された商品情報や価格情報に基づいて、輸入者に代わって税関への申告手続きを行っているに過ぎません。
そのため、もし提供された情報そのものに誤りがあった場合、その情報に基づいて行われた申告の責任は、情報を提供した輸入者自身が負うことになるのです。例えば、商品の材質や機能を正確に伝えなかったために品目分類(HSコード)が誤っていた場合、その責任を通関業者に転嫁することは原則としてできません。通関業者のミスが原因で追徴課税が発生したケースも存在しますが、その責任を追及するには法的なハードルが伴います。
通関業者との契約書(通関業務約款)には、多くの場合、業者の責任を限定する免責条項が設けられています。このことからも、情報の正確性を担保する最終的な責任分界点が輸入者側にあることは明らかです。
知らないでは済まされない「申告納税制度」の原則
日本の関税制度は、「申告納税制度」という考え方を基本としています。これは、国(税関)が税額を計算して通知するのではなく、納税者である輸入者自身が、輸入する貨物の品目分類(HSコード)、課税価格、原産地を正しく判断し、それに基づいて納付すべき関税・消費税額を自ら計算して申告・納税するという制度です。
この制度があるからこそ、輸入者は主体的に正しい申告を行う義務を負い、同時に、誤った申告に対する責任も自ら負うことになるのです。
多くの輸入者は、申告が税関に受理されれば問題ないと考えがちですが、それは大きな誤解です。税関は、輸入許可後に「事後調査」を行う権限を持っています。事後調査では、過去の輸入申告が正しかったかどうかが詳細に検証され、申告漏れや誤りが発覚すれば、不足していた税金(追徴課税)に加え、過少申告加算税や延滞税といった重いペナルティが課される可能性があります。この税関長による関税額の訂正手続は、事業に深刻な影響を及ぼすことも少なくありません。
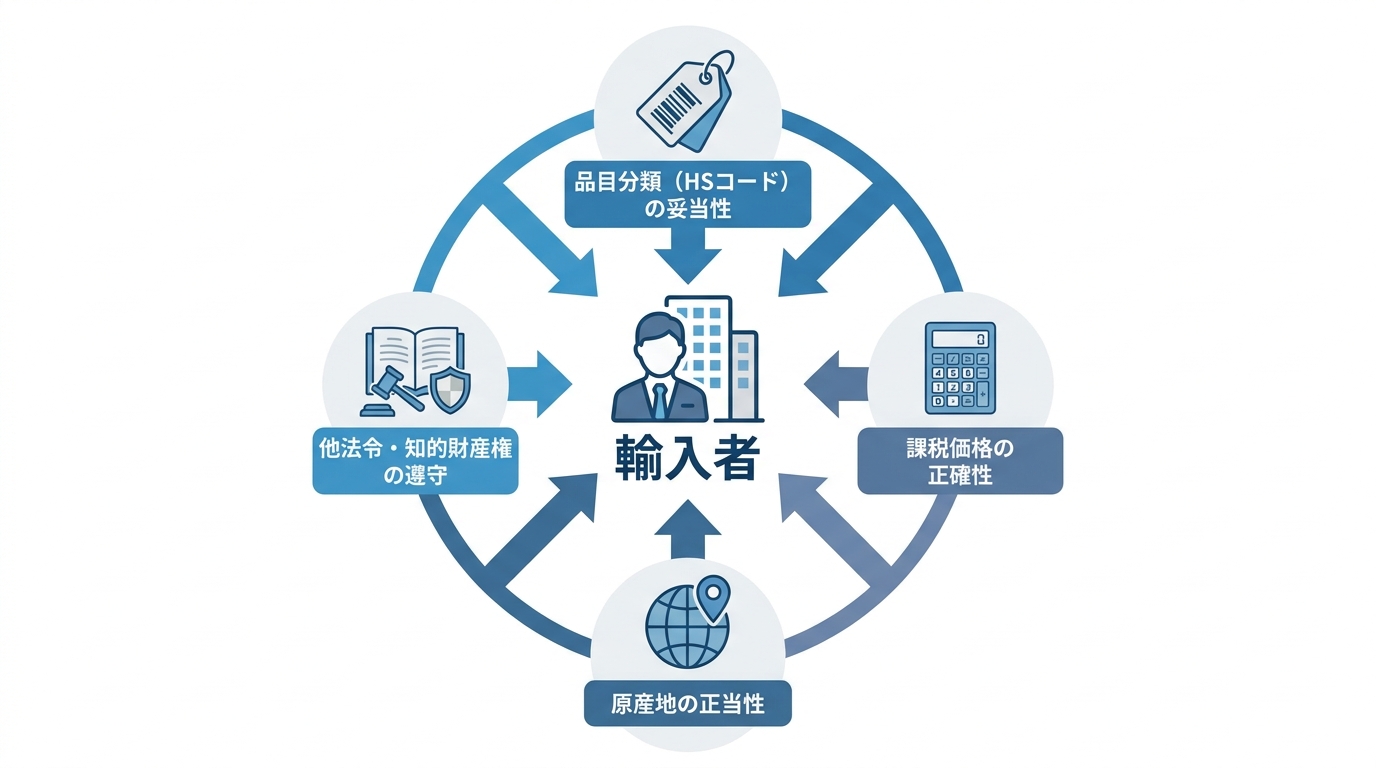
【社内確認リスト①】品目分類(HSコード)の妥当性
ここからは、輸入者が社内で確認すべき具体的な項目を見ていきましょう。最初の、そして最も重要な項目が「品目分類(HSコード)」の妥当性です。
HSコードは、あらゆる物品を国際的に統一された約5,000の項目に分類する番号であり、この番号によって関税率が決定されます。つまり、HSコードの判断を誤ることは、納税額の誤りに直結するのです。もし、本来よりも低い関税率のHSコードで申告していれば、税関の事後調査で指摘され、数年分の差額を追徴課税されるリスクがあります。実際に使用される関税率は、実行関税率表で確認できます。
より詳しいリスクについては、「HSコード誤認のリスク」の記事で詳細に解説していますので、併せてご覧ください。
通関業者に伝えた商品情報、本当に十分ですか?
正確なHSコードを導き出すためには、その商品を特定するための正確かつ詳細な情報が不可欠です。輸入者として、通関業者に「どのような情報を、どのレベルの具体性で提供するか」が極めて重要になります。
例えば、単に「電子機器」と伝えるだけでは不十分です。その機器が持つすべての機能(例:通信機能、測定機能、記録機能)、主要な構成部品、材質、そして具体的な使用用途といった詳細な情報があって初めて、通関業者は適切なHSコードを検討できます。
特に、複数の素材から成る衣類や、様々な機能を搭載した機械などは、どの要素を重視するかでHSコードが変わるため、情報提供の精度がそのまま申告の正確性に影響します。通関業者に渡している輸入申告における必要書類の情報が、商品の実態を正確に反映しているか、今一度見直すことが重要です。
社内で行うべきHSコードの定期的な見直し手順
一度決定したHSコードが、その後も常に正しいとは限りません。以下のような変化があった場合は、HSコードの見直しが必要です。
- 商品の仕様変更:材質や機能が少しでも変われば、HSコードも変わる可能性があります。
- 新製品の追加:新しい商品を扱う際は、改めて慎重な品目分類が必要です。
- 法改正:HSコードは、世界税関機構(WCO)によって約5年ごとに大きな改定が行われます。
社内で「誰が(担当者)」「いつ(タイミング)」「どのように(確認方法)」HSコードを見直すか、という簡単なルールを設けることをお勧めします。特に、商品のことを最もよく知る開発部門や商品企画部門と、貿易実務担当者が連携する体制を築くことが、誤りを未然に防ぐために重要です。こうした関税率表の所属の決定における原則を社内で共有することが不可欠です。
【社内確認リスト②】課税価格の正確性
関税額を算出するもう一つの重要な要素が「課税価格」です。多くの輸入担当者が「インボイスに記載された価格が課税価格である」と誤解していますが、これは典型的な間違いの一つです。
関税法では、原則として、買手(輸入者)が売手(輸出者)に支払う「現実支払価格」に、本来加算すべき特定の費用を加えたものが課税価格となると定められています。この加算すべき費用(加算要素)の申告漏れは、事後調査で最も指摘されやすい項目であり、多額の追徴課税につながる場合があります。
課税価格の決定、特に加算要素については、「関税評価(加算要素)の申告漏れを防御する」の記事で専門的に解説しています。
インボイス価格以外に「加算すべき費用」を見落としていないか?
課税価格を計算する上で、インボイス価格に加算すべき費用の代表例には、以下のようなものがあります。自社の取引に該当するものがないか、慎重に確認してください。
- 輸入港までの運賃・保険料:インボイス価格に含まれていない場合。
- ロイヤルティやライセンス料:輸入貨物に関する特許権や商標権の使用料を別途支払っている場合。
- 買手による無償提供物品・役務の費用:製造用の金型を海外の工場に無償で提供した場合の費用や、本邦以外で開発された設計図面等の役務費用。
- 売手への帰属収益:輸入後に商品を転売した利益の一部を売手に還元する契約がある場合、その金額。
- 仲介手数料等:買手の代理人ではない仲介者に支払う手数料。
特に、輸入申告とロイヤルティの扱いは解釈が複雑で、税関との見解の相違が生じやすいポイントです。
値引きや手数料は正しく処理されているか?
加算要素とは逆に、課税価格から控除できる費用もあります。例えば、輸入後に日本国内で行う据付や保守にかかる費用、国内の運送費などがこれに該当します。しかし、すべての値引きが認められるわけではありません。
仕入れ数量に応じたボリュームディスカウントなどは通常認められますが、過去の取引のクレーム補填としての値引きなど、当該輸入取引と直接関係のない値引きは課税価格から控除できない場合があります。
また、親子会社間のような特殊な関係がある者同士の取引価格は、その関係が価格に影響を与えていないことを証明できなければ、税関から否認されるリスクがあります。これは移転価格税制とも関連する複雑な論点であり、安易な価格設定は禁物です。「買付手数料」と「仲介手数料」の区別など、専門的な判断が求められるケースも少なくありません。
【社内確認リスト③】原産地の正当性
EPA(経済連携協定)やTPPといった協定を利用することで、通常よりも低い関税率(特恵関税)の適用を受け、コストを大幅に削減できます。しかし、この適用を受けるためには、輸入する産品が協定で定められた「原産品」であることを証明しなくてはなりません。
多くの輸入者は、輸出者が発行した「原産地証明書」があれば安心だと考えがちですが、この点にも注意が必要です。原産地証明書の正当性を確認し、その産品が協定上の原産資格を満たしていることを立証する最終的な責任は輸入者にあるのです。税関事後調査で関税ゼロが覆るリスクは決して低くありません。
事後調査で原産性が認められなかった場合、特恵関税の適用が否認され、本来納めるべきだった一般の関税率との差額を、過去数年分に遡って追徴されることになります。その金額は、企業収益に大きな影響を与える場合があります。
EPA特恵関税を利用する際の輸入者の義務とは?
EPAを利用する輸入者には、法律上、以下の義務が課せられています。
- 原産地証明書等の入手・保管義務:有効な原産地証明書を入手し、一定期間保管する義務。
- 原産性の確認義務:輸入しようとする産品が、協定で定められた複雑な原産地規則を満たしていることを確認する義務。
- 税関への説明義務:税関から求められた場合、原産品であることを証明するための根拠資料(部品表、製造工程表など)を提出し、説明する義務。
「証明書があるから大丈夫」ではなく、輸出者から原産性を裏付ける十分な証拠書類を入手し、自社でもその内容を検証するという主体的な姿勢が求められます。EPAを活用する場合は、原産性を説明できないと追徴リスクが生じることを認識する必要があります。
原産地証明書の有効性をどうやって確認するか
輸出者から入手した原産地証明書は、鵜呑みにせず、社内で以下の点をチェックする体制を整えましょう。
- 形式的なチェック:
- インボイスや船荷証券に記載された品名、数量、HSコードと一致しているか?
- 証明書の有効期間内か?
- 協定で定められた様式で作成されているか?
- 署名や発給機関印は正規のものか?
- 実質的なチェック:
- その産品に適用される原産地規則(例:関税分類変更基準、付加価値基準など)は何か?
- 輸出者から入手した資料は、その規則を満たしていることを十分に証明できる内容か?
産品ごとの詳細な品目別原産地規則を理解し、その上で証明書の妥当性を判断する必要があります。この原産地規則の基礎知識は非常に専門的であり、自社での確認が困難な場合は、安易に適用せず専門家に相談することが賢明です。
【社内確認リスト④】他法令・知的財産権のリスク
輸入ビジネスのリスクは、関税法だけにとどまりません。輸入する物品によっては、様々な法律(他法令)の規制対象となり、必要な許可や承認を得なければ輸入が許可されません。また、偽ブランド品など、他人の知的財産権を侵害する物品を意図せず輸入してしまうリスクにも注意が必要です。
これらの輸入が禁止または制限されている品目に関する確認が不足すると、貨物の差止めや没収、法令に応じた行政処分等につながるおそれがあります。
あなたの輸入品はどの「他法令」の対象か?
輸入する商品が、関税法以外のどの法律の規制を受けるかを事前に把握しておくことは、輸入者の基本的な義務です。代表的な他法令と対象品目の例は以下の通りです。
| 法令名 | 対象となる品目の例 |
|---|---|
| 食品衛生法 | 食品、添加物、食器、乳幼児用おもちゃ |
| 植物防疫法 | 野菜、果物、穀物、木材、生花 |
| 医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律(薬機法) | 医薬品、化粧品、医療機器、サプリメント(成分による) |
| 電気用品安全法 | コンセントに接続して使用する多くの家電製品、モバイルバッテリー |
| 消費生活用製品安全法 | ライター、乗車用ヘルメット、家庭用の圧力なべ及び圧力がま等 |
これらの他法令の確認を怠り、必要な許可や証明書なしで輸入申告を行うと、貨物は通関で差し止められます。そして、許可等が取得できなければ、貨物の積み戻し(輸出国へ送り返す)や、最悪の場合は滅却(廃棄処分)を命じられることになり、大きな損失につながります。特に、輸入サプリが医薬品と判断され差止めになるケースは頻発しています。
意図せず「偽ブランド品」の輸入者にならないために
商標権や著作権、特許権などの知的財産権を侵害する物品(いわゆる模倣品や海賊版)の輸入は、法律で固く禁じられています。
「知らなかった」「偽物だとは思わなかった」という言い分は通用しません。特に、正規代理店ではないルートからの仕入れや、相場より著しく安価な価格でオンライン購入した商品には、模倣品が紛れ込んでいるリスクが常に伴います。
もし、知的財産権を侵害する物品と判断されれば、税関で輸入が差し止められ、貨物は没収されます。さらに、権利者から損害賠償請求訴訟を起こされたり、悪質なケースでは刑事罰の対象となったりする可能性もあります。
このような事態を避けるためには、仕入れ先の信頼性を十分に確認すること、そして税関のウェブサイトで公開されている輸入差止申立情報を事前にチェックするなどの自衛策が不可欠です。並行輸入したブランド品が税関で差止めになるケースもあり、正規の商流を証明する準備が重要となります。
リスク管理体制の構築と専門家への相談
これまで解説してきた4つの主要なリスクは、いずれも「通関業者任せ」では防ぐことができません。輸入者自身が主体的に関与し、社内にリスクを管理する体制を構築することが、安定した事業継続のためには不可欠です。
しかし、高度な法的判断や専門知識が求められる場面も多く、すべての問題を社内だけで解決するのは現実的ではないかもしれません。そのような時は、問題を抱え込まず、必要に応じて専門家へ相談することも有効な選択肢です。
税関事後調査の事前準備については、「税関事後調査の事前準備」もご参照ください。
今すぐ始めるべき社内のリスク管理体制とは
完璧な体制を最初から目指す必要はありません。まずは、中小企業でも導入可能な以下のステップから始めてみてはいかがでしょうか。
- 輸入管理担当者の任命:社内の誰が輸入関連のリスク管理に責任を持つのかを明確にする。
- 通関業者との定期的な情報共有:新商品や仕様変更について事前に情報共有する場を設け、認識のズレを防ぐ。
- 商品情報・関連書類の一元管理:HSコードの根拠資料や原産性の証明書類などを、誰でもアクセスできる形で一元管理するルールを作る。
こうした継続的な取り組みは、将来のトラブルを防ぐための基礎になります。海外のサプライヤーリスクの管理も視野に入れ、契約段階からリスクをコントロールしていく視点も重要です。
税関との見解の相違が生じた際の正しい対処法
税関の事後調査や日々の通関において、申告内容について税関から問い合わせや指摘を受けることがあります。このような場合、慌てて不正確な回答をしたり、安易に非を認めたりすることは慎重に避ける必要があります。
まずは指摘内容を正確に把握し、事実確認を徹底することが重要です。その上で、法的な解釈や過去の判例が関わるような複雑な事案については、自社だけで対応しようとせず、速やかに通関・貿易に精通した弁護士に相談することをお勧めします。
専門家が代理人として税関対応に関与することで、事案に応じて、法的な根拠に基づく主張や資料整理を行いやすくなる場合があります。税関事後調査の通知が届いた際の初動対応については、「税関事後調査の初動対応」が参考になるでしょう。
当事務所では、通関士資格を有する弁護士が、輸入者責任に関するご相談に対応しております。少しでもご不安な点がございましたら、お気軽にお問い合わせください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
Temu・SHEIN仕入れの通関リスク|税関事後調査と輸入者責任
Temu・SHEINからの仕入れは危険?気づかぬうちに負う「輸入者」の重い責任
TemuやSHEINといった海外ECプラットフォームの台頭により、個人や小規模事業者でも驚くほど手軽に海外から商品を仕入れられる時代になりました。ワンクリックで決済が完了し、数日で商品が届く利便性は、ビジネスの可能性を大きく広げるものです。しかし、海外ECプラットフォームからの仕入れには、多くの事業者が十分に認識していない法的リスクがあります。
それは、通関手続きにおける「輸入者」としての法的責任です。プラットフォーム上でボタンを押しただけのつもりが、法律上はあなたがすべての責任を負う「輸入者」となります。もし、海外の出品者が作成したインボイス(仕入書)の価格が不当に安く記載されていたら?仕入れた商品が日本の安全基準を満たしていなかったら?あるいは、人気キャラクターの模倣品とは知らずに販売してしまったら?
これらの問題は、税関事後調査で指摘される可能性があります。「知らなかった」「出品者が悪い」という言い分は、税関には一切通用しません。結果として、数年分の追徴課税や罰金が課され、事業の継続が困難になるケースも決して珍しくないのです。
この記事では、通関士資格を持つ弁護士の視点から、TemuやSHEINなど海外ECプラットフォームからの仕入れに特有の通関リスクと、すべての輸入者に課せられる法的な責任について、具体的な事例を交えながら徹底的に解説します。あなたのビジネスを守るため、まずはそのリスクの全体像を正確に把握することから始めましょう。
海外EC仕入れで注意すべき5つのリスク|インボイス・知財・安全性
海外ECプラットフォームからの仕入れには、国内取引にはない特有のリスクが伴います。これらは相互に関連し合っており、一つでも見落とすと深刻な事態を招きかねません。ここでは、特に注意すべき5つのリスクについて、法的な観点から具体的に解説します。
【罠1】インボイス価格の虚偽記載リスク
海外EC仕入れで最も頻繁に遭遇し、かつ税関事後調査で厳しく追及されるのが、インボイス価格の問題です。実際に支払った金額よりも大幅に安い価格がインボイスに記載されているケースが後を絶ちません。これには、出品者側が自国の輸出税還付を目的としていたり、輸入者側の関税・消費税負担を「軽減」する目的で意図的に行われたりする背景があります。
しかし、このインボイスを基に輸入申告を行うことは、紛れもなく「脱税」行為です。たとえ輸入者に不正の意図がなくても、インボイスの内容が真実であることを確認する義務は輸入者自身にあります。税関は、同種商品の市場価格や過去の輸入実績などを踏まえて価格の妥当性を確認することがあり、不自然な低価格は確認対象となる可能性があります。事後調査で虚偽記載が発覚した場合、本来納めるべきだった税額に加え、過少申告加算税(10~15%)や、悪質なケースでは重加算税(35~40%)といった重いペナルティが課されることになるのです。
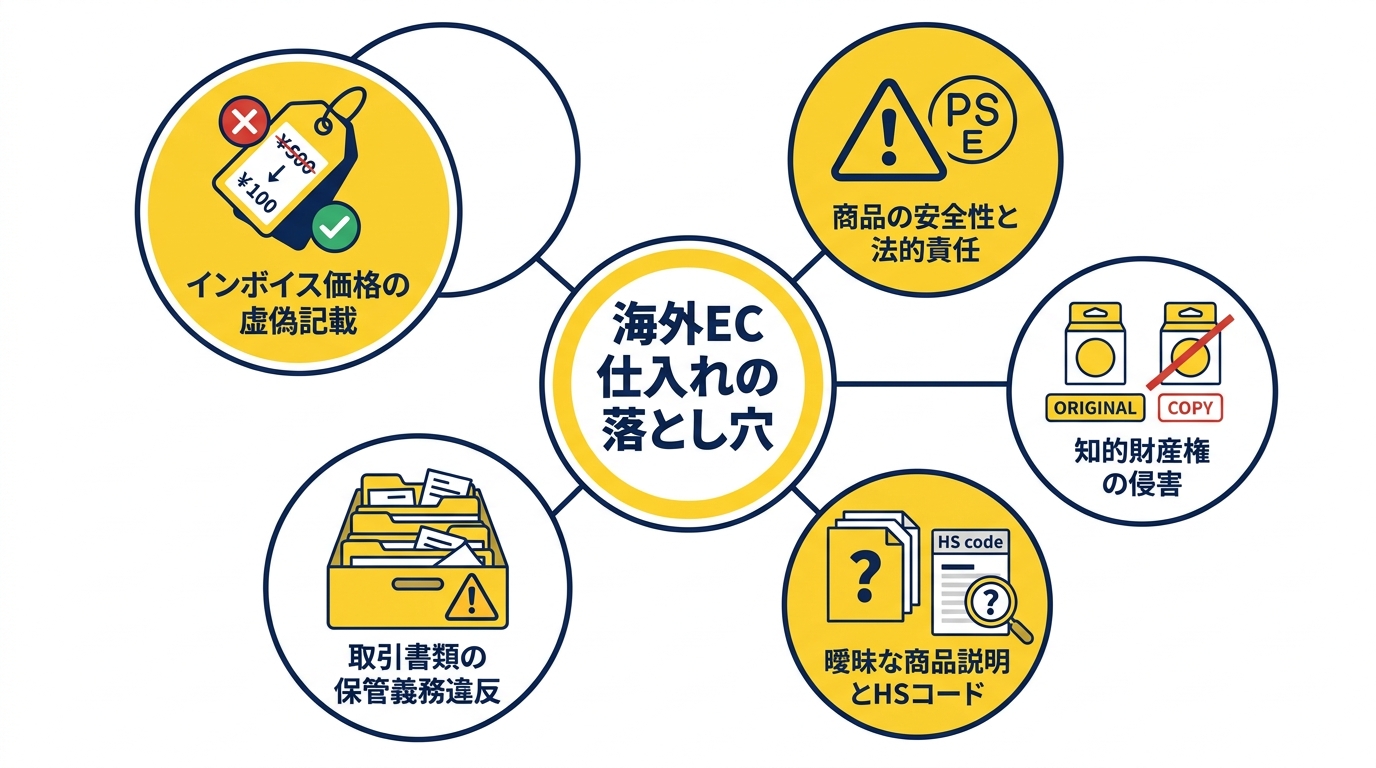
【罠2】輸入者自身が負う「商品の安全性」に関する全責任
海外で当たり前に販売されている商品が、日本の法律や安全基準を満たしているとは限りません。特に、電気用品(PSEマーク)は電気用品安全法、食品・食品に直接触れる器具・乳幼児用おもちゃは食品衛生法、化粧品は医薬品医療機器等法、無線機器は電波法など、商品ごとに異なる法規制の対象となります。
これらの規制をクリアしていない商品を輸入・販売した場合、行政からの販売停止命令や罰則の対象となります。さらに深刻なのは、万が一、その商品が原因で火災や健康被害などの事故が発生した場合です。製造物責任法(PL法)では、製品の欠陥によって消費者に損害が生じた場合、その賠償責任は製造業者だけでなく、輸入者も負うと定められています。つまり、あなたは海外のメーカーと全く同じ立場で、消費者からの損害賠償請求に直接対応しなければならないのです。これは、ビジネスの存続を揺るがす極めて重大なリスクと言えるでしょう。
参照:経済産業省 関東経済産業局「電気用品輸入事業者の皆様へ」
【罠3】コピー品・模倣品とは知らずに「知的財産権」を侵害
TemuやSHEINのようなプラットフォームでは、魅力的なデザインの商品が安価で手に入りますが、その中には他者の知的財産権(商標権、意匠権、著作権)を侵害しているものが紛れている可能性があります。人気キャラクターのデザインを無断で使用したアパレル製品、有名ブランドのロゴや形状を模倣した雑貨などがその典型例です。
こうした商品を意図せず仕入れてしまった場合でも、「知らなかった」では済みません。税関の輸入差止申立制度に基づき、水際で商品が没収・廃棄されるだけでなく、国内の権利者から商標法違反などを理由に販売の差止めや損害賠償を求める訴訟を起こされるリスクがあります。特に並行輸入と模倣品の問題は混同されがちですが、権利侵害品の輸入は明確な違法行為です。仕入れ段階で、デザインやブランドに疑わしい点がないか、慎重に確認する義務が輸入者にはあります。
参照:税関「知的財産侵害物品の取締り」
【罠4】曖昧な商品説明とHSコードの不一致
インボイスに記載される商品説明(Description of Goods)が、「GIFT」「Sample」「Parts」といった極めて曖昧な表現になっていることがあります。これは、税関職員が貨物の内容を正確に把握することを困難にし、通関手続きの遅延を招く原因となります。
より大きな問題は、関税率を決定する上で不可欠な「HSコード(品目分類番号)」の特定に影響を及ぼすことです。例えば、「衣類」とだけ記載されていても、素材(綿、ウール、化学繊維など)や構造(ニット製か織物かなど)によってHSコードと関税率は大きく異なります。もし、出品者が意図的に低い関税率が適用されるHSコードで申告していた場合、それは誤った申告に他なりません。事後調査でこの不一致が指摘されれば、正しい関税率に基づいた差額と加算税を追徴されることになります。荷物が税関で止まる原因の多くは、こうした基本的な記載の不備に起因しているのです。
【罠5】取引書類の不備・保管義務違反
税関事後調査では、輸入申告の内容が正しいことを証明する客観的な証拠が求められます。プラットフォーム上の購入履歴画面のスクリーンショットだけでは、法的に十分な証拠とは言えません。
関税法では、業として輸入する輸入申告者に対し、輸入貨物に関する帳簿は輸入許可の日の翌日から7年間、契約書、仕入書、運賃明細書、保険料明細書、価格表などの関係書類や電子取引情報は原則として5年間保存することが義務付けられています。これらの書類が揃っていなければ、申告価格の正当性を立証することができず、税関側に有利な形で課税価格を認定されても反論できません。手軽なECでの仕入れだからこそ、意識的に取引の証拠となる書類を体系的に整理し、定められた期間保管する体制を整えておく必要があります。
「税関事後調査」は突然やってくる|海外EC仕入れのチェックポイント
多くの輸入事業者にとって、税関事後調査は特に注意すべき手続の一つです。これは、国税局の税務調査と同様に、ある日突然、税関から「調査に伺います」という連絡が入り、過去数年分の輸入取引を徹底的に調べられる制度です。特に、海外ECプラットフォームを利用した小口輸入が増加する中で、税関はこうした取引形態を注視しています。
当事務所でのご相談でも、Temu、SHEIN、Amazonの海外出品者といったプラットフォームからの仕入れ・転売ビジネスにおいて、輸入者責任の認識不足が原因でトラブルになるケースが散見されます。商品の安全性、知的財産権侵害、そして関税評価(インボイス価格の妥当性)は、事後調査において特に厳しくチェックされるポイントです。調査は過去の申告に遡って行われるため、日頃から取引資料を整理し、法令を遵守した業務フローを構築しておくことは、深刻な事態を回避するための有効な方法です。
参照:税関「事後調査等」
調査官は何を見る?申告価格の妥当性と加算要素の有無
税関事後調査の最大の焦点は、「課税価格」、つまり関税・消費税の計算の基礎となる価格が正しく申告されているかという点です。調査官はまず、あなたが提出したインボイス価格が、同種の商品の一般的な市場価格と比較して不自然に安くないかを精査します。
次に、インボイス価格以外に、商品の購入に関して支払った費用がないかを徹底的に調べます。これらは「加算要素」と呼ばれ、国際送料、運送保険料、仲介料その他の手数料などが該当する場合があります。プラットフォームの利用手数料についても、その性質や輸入取引との関係に応じて、課税価格への算入要否を確認する必要があります。調査官は、銀行の送金記録、クレジットカードの利用明細、出品者とのメールやチャットの履歴まで確認し、取引の全体像を把握しようとします。ここで申告内容との食い違いが見つかれば、追徴課税を受ける可能性があります。
「これはビジネスですよね?」個人利用と見せかけた輸入のリスク
海外からの輸入品には、課税価格の合計額が1万円以下であれば、原則として関税・消費税が免除される制度があります。個人が自身で使用する目的の場合、課税価格は海外小売価格に0.6を掛けた金額として扱われるため、商品価格ベースではおおむね16,666円以下が一つの目安となります。この制度を悪用し、明らかに事業目的の仕入れであるにもかかわらず、体裁を個人輸入に見せかけて関税を免れようとするケースがあります。
しかし、このような偽装は極めて高いリスクを伴います。税関は、輸入者の氏名、住所、電話番号、商品の種類や頻度などをデータベースで管理しており、反復・継続的な輸入は容易に把握できます。さらに、SNSでの活動状況や国内ECサイトでの販売実績なども調査の対象となります。調査官から「これはビジネスでの仕入れですよね?」と問われた際に、虚偽の説明をすれば、事態はさらに悪化します。
意図的な関税逃れと判断された場合、過少申告加算税よりも重い重加算税が課されるだけでなく、関税法違反として刑事罰(10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方)の対象となる可能性すらあるのです。個人使用目的の輸入と事業用輸入は、法律上、全く異なるものであることを厳格に認識しなければなりません。
追徴課税を回避するために。明日からできるリスク管理チェックリスト
これまで解説してきた様々なリスクを踏まえ、具体的にどのような対策を講じればよいのでしょうか。ここでは、明日からすぐに実践できるリスク管理のポイントを、「仕入れ前」「通関時」「仕入れ後」の3つのフェーズに分けてチェックリスト形式でご紹介します。これらの項目を一つひとつ確認することが、将来の税関事後調査に備えるための第一歩となります。
【仕入れ前】販売者と商品の危険度をチェック
トラブルを未然に防ぐためには、商品を選定する段階での慎重な確認が不可欠です。
- 価格の妥当性:その商品の価格は、市場の相場と比較して極端に安すぎませんか?
- 販売者の信頼性:販売者の評価やレビューは十分にあり、信頼できる内容ですか?
- 知的財産権:キャラクターやブランドロゴなど、第三者の権利を侵害している可能性はありませんか?
- 国内法規制:電気用品(PSE)、玩具、化粧品など、日本国内で販売するために特別な許可や認証が必要な商品ではありませんか?(輸入が禁止・制限されている品目でないかの確認も必須です)
【通関時】インボイスと申告内容をチェック
通関手続きを業者に任せきりにせず、輸入者として申告内容に責任を持つ意識が重要です。
- 商品説明の具体性:インボイスの商品説明は具体的かつ正確ですか?(「Gift」「Sample」などの曖昧な表記は認められません)
- 価格の正確性:インボイスに記載された価格は、実際に支払った商品代金の総額と一致していますか?
- 費用の計上:国際送料や保険料、手数料などが商品代金に含まれていない場合、別途申告する必要がありますが、その準備はできていますか?
- HSコードの整合性:申告されているHSコードは、実際の商品の材質や用途と合致していますか?(不明な場合は、税関の事前教示制度を利用して確認することも有効です)
【仕入れ後】取引の証拠書類を整理・保管
将来の税関事後調査に備え、日頃から証拠書類を管理する習慣をつけましょう。
- 証拠書類の網羅性:インボイス、注文確定画面、クレジットカード明細や銀行送金記録など、取引と支払いを証明できる書類一式を保管していますか?
- 整理・ファイリング:これらの書類を取引ごとにまとめ、日付、金額、取引内容がすぐに分かるように整理していますか?
- 保管期間の遵守:関税法で定められた保管期間(原則5年)、これらの書類を確実に保管できる体制は整っていますか?(帳簿書類の保存義務は法律で定められた要件です)
まとめ|通関リスクは弁護士・通関士への早期相談も有効な対策
TemuやSHEINといった海外ECプラットフォームからの仕入れは、確かに手軽で魅力的です。しかし、本記事で解説したように、その裏にはインボイスの虚偽記載、商品の安全性、知的財産権侵害、そして税関事後調査といった、事業の根幹を揺るがしかねない数多くのリスクが潜んでいます。
これらのリスクを輸入者一人の知識で完璧に管理することは、極めて困難と言わざるを得ません。「これくらいなら大丈夫だろう」という安易な判断が、後になって莫大な追徴課税という形で返ってくる可能性があります。
最善の対策は、問題が大きくなる前に、あるいは問題が発生する前に、専門家へ相談することです。特に、法律の専門家である「弁護士」と、通関実務の専門家である「通関士」の両方の知見を併せ持つ専門家であれば、法的な観点と実務的な観点の両方から、あなたのビジネスの状況に応じた助言を提供できます。
当事務所では、通関士資格を有する弁護士が、皆様の通関・貿易に関するお悩みに一貫して対応しております。少しでも不安な点があれば、早めにご相談ください。早期の相談は、将来のリスクに備えるための有効な対応の一つとなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
税関事後調査の最新傾向と対策|弁護士が3つの論点を解説
【2026年最新】税関事後調査の動向と見過ごせない4つの変化
輸出入ビジネスに携わる企業にとって、税関事後調査は決して他人事ではありません。ある日突然、税関から調査の連絡が入り、過去の申告内容について詳細な説明を求められる可能性があります。そして、その対応を誤れば、高額な追徴課税が発生し、資金繰りや経営判断に影響する可能性があります。
2025年後半以降の「税関事後調査」は、従来型の関税評価・申告漏れ確認に加えて、高関税化・原産地規則・サプライチェーン再編に伴う通関リスクの検証色が強まる局面と整理できます。
1. 直近公表結果では、調査件数・申告漏れ・追徴税額がいずれも増加
財務省が2025年11月に公表した令和6事務年度、すなわち2024年7月から2025年6月までの輸入事後調査結果では、全国税関が3,609者に輸入事後調査を実施し、2,690者に申告漏れ等があったとされています。申告漏れ等に係る課税価格は約1,390億7千万円、追徴税額は約157億1千万円で、前事務年度比でも増加しています。
このため、2025年後半以降の実務では、税関側がコロナ後に通常化した調査体制を前提に、引き続き相当数の輸入者を対象に事後確認を進めていると見るべきです。
2. 重点論点は「低価インボイス」「無償提供部材」「別払い」などの関税評価
令和6事務年度の主な申告漏れ事例として、財務省は、①輸出者又は輸入者が作成した低価のインボイス等による輸入申告、②輸出者に無償で提供した部材の申告漏れ、③インボイス価格とは別に支払う貨物代金の申告漏れを挙げています。
これは、税関事後調査の中心が引き続き課税価格の過少申告にあることを示しています。実務上は、特に次のような支払・利益移転が確認対象になりやすいです。
- インボイス外で支払われる追加代金、調整金、補填金
- 無償又は値引きで提供した部材・金型・工具・設計・技術資料等
- ロイヤルティ、ライセンス料
- 売手に帰属するリベート・収益
- 輸入許可後に判明した単価差額や追加請求
関税定率法上も、インボイス価格だけでなく、現実支払価格や加算要素を含めて課税価格を構成するため、追加請求費用や無償提供物品は修正申告・加算税の対象となり得る点が整理されています。この点については、税関事後調査への備えでも詳しく解説しています。
3. 品目面では、電気機器・自動車等・光学機器等・機械類・医療用品が目立つ
令和6事務年度に納付不足税額が多かった品目は、①電気機器、②自動車等、③光学機器等、④機械類、⑤医療用品であり、これら5品目で納付不足税額総額の約67%を占めたとされています。
したがって、これらの分野では、輸入価格・部材提供・金型費用・開発費・ロイヤルティ・原産地・品目分類のいずれについても、社内で説明可能な資料を整備しておく必要性が高いです。
4. 2025年後半以降は、米国関税・原産地規則の影響で「原産地管理」がより重要に
2025年は、米国で相互関税、国別関税、自動車・自動車部品・鉄鋼・アルミ・銅製品等に対する品目別関税が導入・強化され、8月以降には国別税率の発効も進みました。LegalOnナレッジ掲載の解説では、これにより企業のサプライチェーン維持・再編に大きな影響が生じ、関税率だけでなく原産地規則・FTA・各国通商法を踏まえた検討が必要になっていると整理されています。
この流れは日本の税関事後調査にも間接的に影響します。すなわち、企業が高関税回避やFTA/EPA活用のために生産地・調達地・積出地を見直すほど、税関としては次の点を確認しやすくなります。
- 実際の原産地と申告上の原産地が整合しているか
- 単なる積替え・軽微加工をもって原産地を変更していないか
- FTA/EPAの原産品判定資料が保存されているか
- サプライヤー証明や原産地証明の根拠が実態に合っているか
- 原産地変更に伴い価格・ロイヤルティ・部材提供関係が変わっていないか
特に、米国関税対応でサプライチェーンを再編する企業は、日本での輸入申告についても、価格・原産地・品目分類をセットで説明できる体制が必要です。
5. 調査手法は、訪問調査に加えてWeb調査・全国連携型の調査に広がる可能性
日本通関業連合会の解説では、今後の税関事後調査について、重加算税の対象となる輸入者への調査強化、非居住者から委託を受けて輸入されるFS利用貨物等の適正申告確保、主要税関の事後調査部門によるセンター機能、各地税関が連携したプロジェクト調査やWeb調査の全国展開の可能性が指摘されています。
この点から見ると、2025年後半以降は、単に輸入者の帳簿を個別に確認するだけでなく、取引スキーム全体、非居住者関与、EC・フルフィルメント、海外販売者・国内輸入者の役割分担まで踏み込む調査が増える可能性があります。
6. 実務上の備え
輸入者側では、少なくとも次の資料・プロセスを整備しておくことが重要です。
- 輸入申告価格と、契約書・発注書・請求書・送金記録・会計処理の突合
- インボイス外支払、追加請求、値引き、リベートの一覧化
- 無償提供部材・金型・設計・技術支援の有無と評価方法
- ロイヤルティ・ライセンス料が輸入貨物に関連し、輸入取引の条件になっていないかの検討
- HSコード・税率適用の根拠資料
- 原産地証明、サプライヤー宣誓書、製造工程表、部材表の保存
- FTA/EPA適用時の原産品判定資料の保存
- 帳簿・契約書・仕入書・運賃明細書・保険料明細書等の保存体制
なお、輸入に関する帳簿は原則7年間、契約書・仕入書・運賃明細書・保険料明細書等の関係書類や電子取引情報は原則5年間の保存が必要とされています。これらの税関事後調査の事前準備は、追徴課税を回避するために不可欠です。
まとめ
2025年後半以降の税関事後調査の特徴は、次の4点に集約できます。
- 調査件数・申告漏れ・追徴税額が高水準で推移
- 関税評価、特に低価インボイス・無償提供・別払いが引き続き中心論点
- 高関税化とサプライチェーン再編により、原産地規則・FTA/EPA適用の検証が重要化
- 非居住者輸入、FS利用貨物、Web調査、全国連携型調査など、調査対象・手法が広がる可能性
実務対応としては、「インボイスどおりに申告しているか」だけでなく、契約・支払・会計・物流・原産地・製造工程を一体として説明できるかが、事後調査対応の中核になります。
参照:財務省「令和6事務年度の関税等の申告に係る輸入事後調査の結果」
貴社は大丈夫?事後調査で狙われる3大論点と対策
税関事後調査では、特に厳しくチェックされるポイントが存在します。ここでは、特に指摘を受けやすい「関税評価」「原産地管理」「帳簿・書類保存」という3つの論点について、具体的なリスクと今すぐ取り組むべき対策を解説します。自社の体制に穴がないか、ぜひ確認してみてください。
論点1:関税評価|インボイス価格以外の「加算要素」漏れ
税関事後調査で最も多く指摘され、追徴課税につながりやすいのが「関税評価」の誤りです。多くの企業が陥りがちなのが、「インボイスに記載された価格で申告すれば問題ない」という誤解です。
しかし、関税の課税標準となる「課税価格」は、インボイス価格そのものではありません。関税定率法第4条では、買主が売主に対して支払う商品代金だけでなく、輸入貨物のために別途支払われる費用(加算要素)も課税価格に含めるよう定めています。
特に申告漏れが多発する加算要素には、以下のようなものがあります。
- 無償または値引きで提供した物品・役務:日本から海外の製造工場へ無償で提供した金型、部品、あるいは設計図などが該当します。これらの費用は製品コストの一部と見なされ、課税価格に加算しなければなりません。
- ロイヤルティ・ライセンス料:輸入する商品に商標権や特許権などが含まれており、その対価を別途支払っている場合、そのロイヤルティも課税価格の一部となる可能性があります。
- インボイス外での支払い:後日、価格調整金や販売リベート、その他コンサルティング費用などの名目で、インボイスとは別に金銭の支払いがある場合、それが実質的に商品代金の一部であれば申告が必要です。
これらの加算要素の申告漏れは、意図せずとも過少申告と見なされます。対策の基本は、契約書、送金記録、会計帳簿の3つを突き合わせ、インボイス以外の支払いが存在しないか、無償提供しているものがないかを定期的に確認することです。判断に迷う場合は、税関に課税価格の妥当性を事前に相談できる「評価申告制度」の活用も有効な手段といえるでしょう。この輸入申告における現実支払価格の判断基準は非常に複雑なため、専門家による確認が有効な場合があります。
論点2:原産地管理|EPA/FTA適用の証明責任とリスク
経済連携協定(EPA)や自由貿易協定(FTA)を利用すれば、通常よりも低い関税率(特恵関税)の適用を受けられ、コスト削減に繋がります。しかし、このメリットを享受するためには、輸入者側に重い「証明責任」が課されることを忘れてはなりません。
事後調査において、税関は単に「原産地証明書があるか」を見るだけではありません。「その産品が、協定で定められた原産地規則を実質的に満たしていること」を、輸入者が客観的な資料に基づいて立証できるかを精査します。
特にリスクが高いのは、輸出者やサプライヤーから提出された証明書類を鵜呑みにし、その根拠を確認しないまま特恵関税を適用しているケースです。万が一、事後調査でその産品の原産性が認められなかった場合、特恵関税の適用は否認され、過去に遡って本来納めるべきだった関税と通常税率との差額を、加算税と共に追徴されることになります。
このような事態を避けるための対策は以下の通りです。
- サプライヤーへの根拠資料の提出依頼:原産地証明書の基礎となる製造工程表や部品表(BOMリスト)などを入手し、自社でも原産性の確認を行う。
- 定期的な原産性確認プロセスの構築:サプライヤーや部材が変更になった際に、都度、原産性を再確認する社内ルールを設ける。
- 事前教示制度の活用:原産性の判断が難しい複雑なケースでは、税関に事前に照会し、回答を書面で得ておくことが有効な対応策となります。
安易なEPA/FTAの利用は、将来の大きなリスクとなり得ます。特恵関税を適用する際は、その証明責任を全うできるか、慎重に検討する必要があります。迷った際は事前教示制度を活用することで、リスクの把握と対応方針の整理に役立ちます。
論点3:帳簿・書類保存|7年/5年の保存義務と電帳法対応
税関事後調査は、企業が保存している帳簿や書類に基づいて行われます。したがって、これらの書類を法令に従って適切に保存していることは、調査対応の重要な前提条件です。
関税法では、輸入許可に関連する帳簿や書類の保存義務を定めています。保存期間は以下の通りです。
- 帳簿:輸入許可の日から7年間
- 書類(契約書、仕入書、運賃明細書、保険料明細書など):輸入許可の日から5年間
これらの書類が不足していると、申告内容の正当性を説明すること自体が困難になります。税関から疑義を呈された際に反証できず、不利な認定を受けるリスクが高まります。
近年では、紙媒体だけでなく電子データの保存も重要性を増しています。特に、関税関係帳簿書類等の電子データ保存制度の要件に沿ったデータ管理が重要です。メールで授受した請求書やEDI取引のデータなども、法令の要件を満たす形で保存しなければなりません。「印刷して紙で保管しているから大丈夫」という考えは通用しない場合があるため注意が必要です。輸出入実務における電子帳簿保存法への対応は、もはや待ったなしの課題と言えるでしょう。
安易な書類破棄や不適切なデータ管理は、調査対応や追加資料の提出を困難にする可能性があります。今一度、社内の文書管理体制とデータ保存ルールを見直すことを強くお勧めします。
申告漏れ発覚で数千万円の追徴も。放置が招く最悪のシナリオ
「少しぐらいの申告漏れなら、大した金額にはならないだろう」もし、そのように考えているとしたら、それは非常に危険な認識です。
税関事後調査で申告内容の誤りが指摘された場合、その影響は調査対象となった取引だけに留まりません。税関は、同様の誤りが過去にも繰り返されている可能性が高いと判断し、原則として過去5年分(場合によっては最大7年分)に遡って修正を求めます。一件あたりの金額は小さくても、長期間分が積み重なることで、追徴税額はあっという間に数千万円、場合によっては億単位に膨れ上がることも珍しくありません。
さらに、本来納めるべきだった関税・消費税の不足税額に加えて、ペナルティとして以下の付帯税が課されます。
- 過少申告加算税:不足税額に対して、原則として10%(新たに納める税額が当初の申告納税額と50万円のいずれか多い金額を超えている部分については15%)が課されます。
- 重加算税:事実を隠蔽したり、仮装したりといった悪質なケースと判断された場合に課され、税率は35%(過去5年以内に無申告加算税または重加算税を課されたことがある場合は45%)と極めて高くなります。
- 延滞税:法定納期限の翌日から、完納する日までの日数に応じて、年率で課される利息に相当する税金です。
例えば、5年間にわたり、毎年200万円の関税の申告漏れがあったとします。不足税額の合計は1,000万円。これに過少申告加算税(10%と仮定)100万円と、相当額の延滞税が加わり、一度に1,100万円以上の想定外の資金流出が発生するのです。これが重加算税の対象となれば、そのダメージはさらに甚大なものになります。過少申告加算税と「正当な理由」の有無は、企業の財務に直接的な影響を与える重要な問題です。
税関事後調査のリスクを放置することは、将来的に大きな財務負担や調査対応上のリスクを生じさせる可能性があります。
税関事後調査は「通関士資格を持つ弁護士」へ相談すべき理由
税関事後調査の通知が届いたとき、多くの経営者はまず、日頃取引のある通関業者や顧問税理士に相談することを考えるかもしれません。しかし、複雑化・専門化する近年の事後調査においては、それだけでは十分な対応が難しいケースが増えています。ここで、第三の選択肢として「通関士資格を持つ弁護士」への相談がなぜ有効なのか、その理由を解説します。
複雑な法令を横断した「ワンストップ」でのリスク診断が可能
税関事後調査は、関税法、関税定率法、外国為替及び外国貿易法(外為法)、そして各種EPA/FTA協定など、複数の法律が複雑に絡み合う専門領域です。通関業者は通関手続きの実務に、税理士は国内税務の専門家ですが、これらの国際通商法規を横断的に解釈し、法的なリスクを評価することまでは専門外であることが少なくありません。
当事務所の代表弁護士である有森文昭は、弁護士資格に加え、財務省が管轄する貿易関連の国家資格である通関士資格を有しております。これにより、通関実務の知識と法律解釈・交渉の専門性を兼ね備え、契約書のリーガルチェックから、貿易ビジネスを「通関リスク」から守るための申告価格の法的な妥当性検証、原産地規則の厳密な解釈まで、問題を分断することなくワンストップで対応が可能です。表面的な問題解決ではなく、ビジネスの根幹にあるリスクを診断し、根本的な解決策を提示できるのが当事務所の強みです。
調査当日の立会いと税関との法的交渉を代理できる
事後調査当日は、専門的な事項について、調査官から複数の質問がなされることがあります。担当者は精神的なプレッシャーから、意図せず自社に不利な回答をしてしまうこともあり得ます。
弁護士は、法律に基づき依頼者の代理人として行動することが認められています。調査に立ち会うことで、調査官の質問の意図を正確に把握し、法的な観点から不適切な質問に対してはっきりと意見を述べることができます。また、税関との見解に相違が生じた際には、単なる実務担当者としてではなく、企業の「交渉代理人」として、法的な根拠に基づいた主張を展開し、輸入者の正当な権利を守ります。この輸入事後調査の罰則リスクと正しい対応策を熟知した専門家の存在は、担当者の精神的負担を大幅に軽減し、冷静な調査対応を実現します。
不当な課税処分に対する不服申立(審査請求)まで見据えた対応
万が一、税関事後調査の結果、更正処分等に納得がいかない場合、輸入者には不服を申し立てる権利があります。しかし、この不服申立(再調査の請求や審査請求)は、税関の判断を覆すための法的根拠と客観的証拠を揃えて、論理的に主張を組み立てる高度な法律行為です。
弁護士であれば、調査の初期段階から、将来的な不服申立の可能性を視野に入れた戦略的な対応が可能です。どのような証拠を保全し、どのような主張を記録に残しておくべきかを的確に判断し、万が一の事態に備えます。弁護士と通関業者の役割の違いを理解し、調査対応から最終的な紛争解決まで一貫してサポートできるのは、弁護士ならではの強みです。
このように、不服申立・審査請求の手続と戦略まで見据えた一貫したサポートは、企業の利益を適切に守るために重要です。
まとめ|事後調査の備えは専門家との連携が不可欠です
本記事で解説してきたように、2026年現在の税関事後調査は、調査件数・追徴税額ともに高水準で推移し、その内容はより厳格化・専門化しています。特に「関税評価」「原産地管理」「帳簿保存」の3大論点については、これまで以上に緻密な管理体制が求められます。
「長年このやり方で問題なかったから大丈夫」「通関業者に任せているから安心」といった考えは、もはや通用しない時代です。ある日突然、数千万円もの追徴課税という形で、過去の申告管理の不備が、資金繰りや経営判断に影響する可能性があります。
重要なのは、問題が起きてから対処するのではなく、問題が起きないように「予防」することです。そして、その最善策は、通関と法律の両面に精通した専門家と連携し、自社の体制を客観的に見直すことに他なりません。
もし、少しでも自社の輸出入管理体制に不安を感じる点があれば、早めにご相談ください。早期に対策を行うことで、予期しない追徴課税や調査対応上の負担を軽減しやすくなります。税関事後調査への初動対応を誤らないためにも、ぜひ一度、専門家の視点からのアドバイスをご活用いただければ幸いです。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
輸入申告価格の誤り、税関指摘前の修正申告で負担を軽減
輸入申告価格の誤りに気づいた方へ。まだ間に合います
「もしかして、輸入申告の価格を間違えてしまったかもしれない…」
この記事にたどり着いたあなたは今、強い不安や焦りを感じているのではないでしょうか。インボイスの数字が違っていた、本来加えるべき費用を計上し忘れていたなど、理由は様々かもしれません。そして、「このまま税関の事後調査が入ったらどうなるのだろう」「莫大な追徴課税を命じられるのではないか」といった心配が頭をよぎっていることでしょう。
ただし、税関から調査通知を受ける前であれば、自主的な修正申告により加算税の負担を避けられる可能性があります。
日本の輸入通関では、輸入者の申告内容を信頼して許可が下りる「申告納税方式」が基本です。そのため、後から誤りに気づくケースは決して珍しくありません。重要なのは、その後の対応です。税関から指摘を受ける前に、自ら誤りを正すための行動を起こせば、ペナルティの大部分を回避し、負担を最小限に抑えることが可能なのです。
実際に、税関の調査が入る前に自主的に修正申告を行えば、本来課されるはずの過少申告加算税(原則10%)が免除されます。これは、問題を先延ばしにするのと比較して、金銭的にも精神的にも大きな違いを生む、非常に重要な制度です。
この記事では、あなたが今直面している問題を整理し、冷静に、そして的確に次の一歩を踏み出すための具体的な道筋を、専門家の視点から分かりやすく解説します。このテーマの全体像については、輸入申告価格の誤りに気づいた場合で体系的に解説しています。
申告ミスを放置する深刻なリスク|事後調査で何が起きるか
輸入申告価格の誤りに気づきながらも、「税関に見つからないかもしれない」「手続きが面倒だ」と考えて放置してしまうことは、極めて危険な選択です。税関の事後調査は、事前の想定がない時期に実施されることがあります。そして、その調査で申告漏れが発覚した場合、企業は深刻な事態に直面することになります。
具体的には、以下のような金銭的ペナルティが課せられます。
- 不足していた関税・消費税の追徴:これは当然納付すべき本税です。
- 過少申告加算税:追徴税額に対して原則として10%が加算されます。修正申告等により増加した税額のうち、当初申告税額または50万円のいずれか多い金額を超える部分については、さらに5%が加算されます。
- 重加算税:もし意図的な隠蔽や仮装行為があったと判断された場合、過少申告加算税に代わり、35%という極めて重いペナルティが課されます。
- 延滞税:法定納期限の翌日から、実際に税金を納付する日までの日数に応じて、利息に相当する延滞税も発生します。
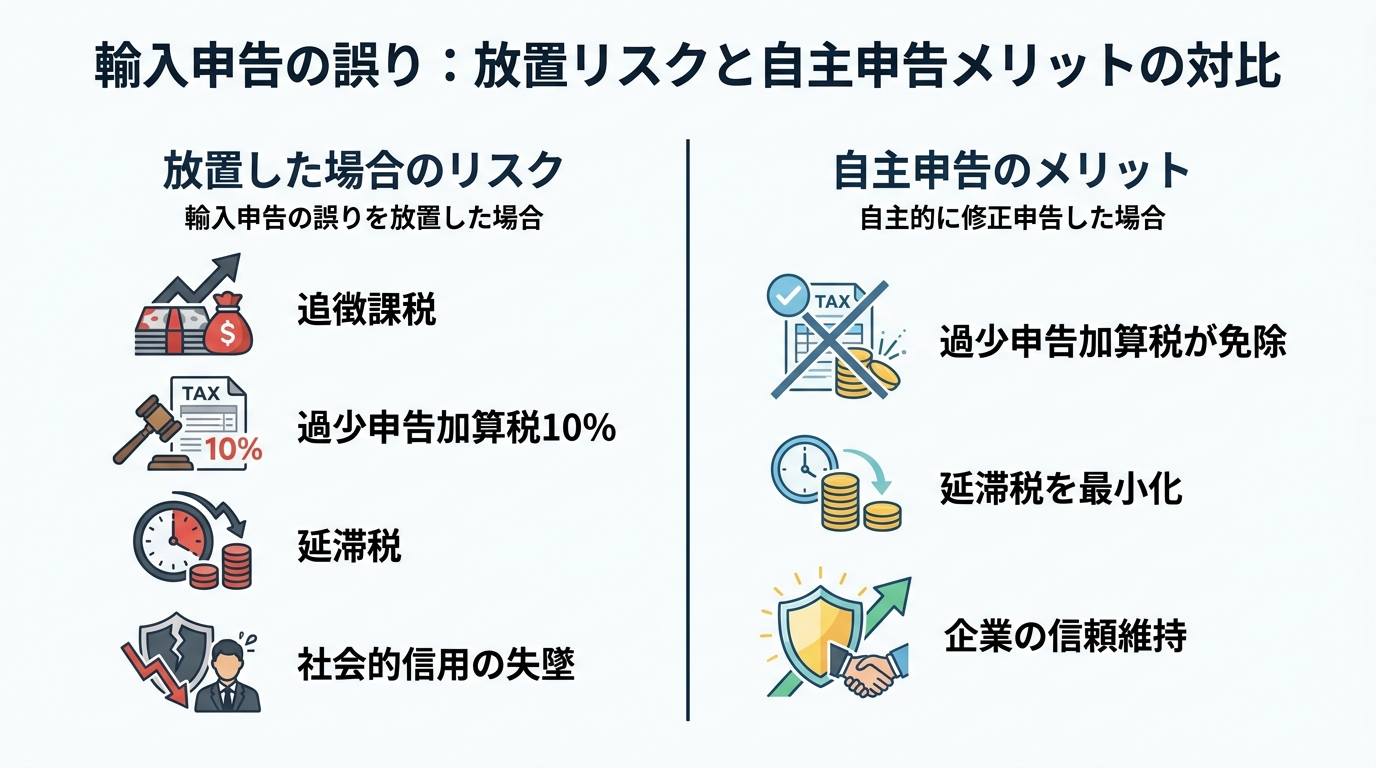
問題は金銭的な負担だけにとどまりません。税関から指摘を受けたという事実は、企業のコンプライアンス体制に疑義があることを意味し、金融機関や取引先からの社会的信用を大きく損なう可能性があります。さらに、不正を指摘された場合、その後の輸入申告において税関の確認が厳格になる可能性があり、事業の円滑な遂行に支障をきたす恐れもあります。悪質なケースでは、関税ほ脱罪として刑事罰の対象となるリスクもゼロではありません。
税関指摘前の自主的な修正申告で得られる3つのメリット
前述のリスクを回避し、将来のリスクを抑えるために検討すべき対応が、税関の調査通知を受ける前に自主的に修正申告を行うことです。この早期の行動には、計り知れないメリットがあります。
メリット1:過少申告加算税(原則10%)が免除される
最大のメリットは、金銭的なペナルティを大幅に軽減できる点です。関税法では、税関による更正(税額の増額処分)を予知せず、自主的に行われた修正申告については、過少申告加算税を課さないと明確に定められています。つまり、本来であれば不足税額の10%(または15%)を追加で支払う必要があったペナルティが、ゼロになるのです。これは、早期に対応することで得られる直接的な負担軽減効果です。ただし、悪質な仮装・隠蔽行為があった場合に課される重加算税については、たとえ自主的な修正申告であっても免除の対象とはならない可能性があるため、注意が必要です。どのような場合に過少申告加算税が課されない正当な理由と認められるかについては、個別の判断が求められます。
メリット2:延滞税の発生を最小限に食い止める
注意すべき点として、自主的な修正申告を行っても「延滞税」は発生します。延滞税は、本来の納期限の翌日から実際に納付が完了する日までの日数に応じて、日割りで計算されます。つまり、問題を認識してから1日でも早く修正申告と納税を済ませることが、延滞税というコストを最小限に抑える唯一の方法です。問題を先延ばしにすればするほど、延滞税の負担は日数の経過に応じて増加します。迅速な行動が、直接的なコスト削減に繋がるのです。
メリット3:企業の信頼を守り、将来のリスクを断つ
自主的な修正申告は、単なる過去のミスの清算ではありません。自社の過ちを自ら正すという姿勢は、企業のコンプライアンス意識の高さを示すものであり、取引先や金融機関からの信頼を維持・向上させることに繋がります。また、この機会に「なぜ間違いが起きたのか」を徹底的に分析し、社内のチェック体制を見直すことで、将来にわたって同様のミスを防ぐための強固なガバナンス体制を構築する絶好の機会となります。これは、目先のコスト削減以上に価値のある、将来のリスク低減につながる対応です。
(参考:税関「1307 加算税制度の概要について(カスタムスアンサー)」)
まずは冷静に状況把握を。申告漏れセルフチェックリスト
不安な気持ちのままでは、的確な判断はできません。まずは一歩引いて、ご自身の状況を客観的に把握することが重要です。輸入申告価格(課税価格)の誤りは、特に「本来加えるべき費用」の計上漏れ(加算漏れ)に起因するケースが多く見られます。以下のチェックリストを参考に、ご自身の輸入取引を振り返ってみてください。

- ☐ インボイス価格そのものに誤りがあった(例:仮価格のまま確定価格での申告を忘れていた)。
- ☐ 運賃や保険料を課税価格に含め忘れていた。
- ☐ 日本の港に到着するまでの輸送に関連する費用(梱包費、手数料など)が漏れていた。
- ☐ 買手(輸入者)が売手(輸出者)に対して無償または割引価格で提供した物品や役務の費用が漏れていた(例:製品の金型代、設計図面の作成費用など)。
- ☐ 輸入貨物に関する特許権や商標権などのロイヤリティの支払いを課税価格に含めていなかった。
- ☐ 輸入貨物の売上収益の一部を売手に還元する契約があるにもかかわらず、その費用を計上していなかった。
これらの項目に一つでも心当たりがある場合、申告価格に誤りがある可能性が高いと言えます。速やかに次のステップに進むことをお勧めします。
自主的な修正申告の手続きと流れ【3ステップ】
状況を把握できたら、具体的な手続きに進みます。修正申告の全体像は、大きく分けて以下の3つのステップで構成されます。専門的で複雑に感じるかもしれませんが、一つずつ着実に進めることが大切です。より具体的な手順については、輸入申告価格の誤りに対する自主的な修正をご覧ください。
ステップ1:必要書類を準備する
まず、修正申告の根拠となる書類を正確に揃えることから始めます。準備が不十分なまま手続きを進めると、かえって時間がかかったり、税関からの問い合わせが増えたりする原因になります。最低限、以下の書類は手元に準備しましょう。
- 当初の輸入許可通知書
- 誤りのあったインボイス、契約書など
- 正しい価格を証明するインボイス、契約書、価格改定の通知書など
- 加算漏れがあった費用の根拠資料(運賃明細、保険料の領収書、ロイヤリティの支払証明書など)
これらの書類を適切に保存・管理しておくことは、平時からの事業者の義務でもあります。
ステップ2:修正申告書を作成し税関に提出する

必要書類が揃ったら、修正申告書を作成します。現在、多くの場合はNACCS(輸出入・港湾関連情報処理システム)を利用して電子的に手続きが行われます。最もスムーズな方法は、当初の輸入申告を依頼した通関業者に連絡し、修正申告の手続きを依頼することです。事情を説明し、準備した根拠資料を提出すれば、専門家として適切に処理を進めてくれるでしょう。ただし、通関業者に全てを丸投げするのではなく、輸入者自身が主体となって内容を正確に把握し、指示することが極めて重要です。
修正申告書は、原則として当初の輸入申告を行った税関の官署長宛に提出します。
ステップ3:不足税額と延滞税を納付する
修正申告書を税関に提出し、審査が完了すると、追加で納付すべき関税・消費税額が確定します。この税額を速やかに金融機関やe-Taxを通じて納付します。この納付をもって、本税に関する手続きは完了です。
その後、後日になって税関から延滞税の納付書が送付されます。この納付書に基づき延滞税を支払うことで、修正申告に関する一連の手続きがすべて完了となります。この最終段階で税関長による更正や決定といった手続きが行われることもあります。
(参考:税関「1305 納税申告に誤りがあった場合(修正申告、更正の請求)」)
不安な方は専門家へ。弁護士への相談を検討すべき理由
ここまで自主的な修正申告の流れを解説してきましたが、「本当にこれで合っているだろうか」「税関にうまく説明できるか自信がない」「意図的だと疑われたらどうしよう」といった不安が残る方もいらっしゃるかもしれません。特に、取引が複雑であったり、過去に遡る申告件数が多かったりする場合には、ご自身だけで対応するには限界があります。
そのような場合は、決して一人で抱え込まず、速やかに専門家である弁護士にご相談ください。
特に、通関士の資格も有する弁護士であれば、法律と通関実務の両面から、あなたの状況を的確に分析し、状況に応じた対応方針を検討することが可能です。具体的には、以下のようなサポートが期待できます。
- 正確な課税価格の再計算:複雑な加算要素を法的に整理し、正しい申告額を算出します。
- 税関への適切な説明:なぜ誤りが生じたのか、悪意はなかったことを論理的に説明し、重加算税などの重いペナルティを回避できるよう尽力します。
- 再発防止策の構築:将来にわたって同様のリスクを抱えないための、実効性のある社内体制の構築をサポートします。
申告価格の誤りは、放置すれば経営を揺るがしかねない重大なリスクです。しかし、早期に、そして専門家の支援のもとで適切に対応すれば、そのダメージは最小限に抑えられます。事業上のリスクを抑えるためには、早期に事実関係を確認し、必要に応じて修正申告や専門家への相談を検討することが重要です。
もし少しでもご不安な点があれば、お一人で悩まず、まずは私たち専門家にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
海外企業がAmazon FBAで販売!税関事務管理人(ACP)活用法
「日本に支店がない…」Amazon FBAでの販売を阻む輸入の壁
日本市場の魅力に惹かれ、Amazon FBAを活用した販売戦略を立てたものの、思わぬ壁にぶつかっていませんか。「商品を日本へ送ろうとしたら、物流会社から『輸入者(Importer)がいないと運べない』と断られてしまった」「インターネットで見つけた輸入代行業者は、どうも話が怪しい…本当に信頼できるのだろうか」――。このようなお悩みは、日本に法人や支店といった拠点を持たない海外企業が、必ずと言っていいほど直面する深刻な問題です。
これまで当たり前のように行ってきた海外発送でも、日本への「販売目的の輸入」では、通関手続きや関連法令への対応が必要になります。特に、安易な「名義貸し」のような手段は、一時的な解決に見えても、後々ビジネスの存続を揺るがす重大なリスクを伴います。コンプライアンスを遵守しながら、安全かつスムーズに日本市場へ参入するためには、正しい知識と信頼できるパートナーが不可欠です。この記事では、対応策の一つとなる「税関事務管理人(ACP)」制度について、専門家の視点から解説します。
【相談事例】Amazonで売りたいのに、輸入できないT社の悩み
この問題の深刻さは、当事務所に寄せられたご相談からも明らかです。ここでは、アメリカのアウトドア用品メーカーであるT社が直面した、まさに典型的なケースをご紹介します。
T社の担当者様は、当初大きな期待を抱いていました。「当社の高品質なアウトドア製品は、きっと日本の消費者に受け入れられるはずだ。Amazon FBAを使えば、日本に拠点がなくても効率的に販売できるだろう」。しかし、その計画は早い段階で実務上の問題に直面しました。
物流会社との打ち合わせで、担当者からこう告げられたのです。「日本で貨物を受け取り、税関手続きを行う『輸入者』が定まっていません。申し訳ありませんが、このままでは商品を日本へ発送することはできません」。
焦ったT社は、インターネットで解決策を探し、「輸入者の名義を貸します」と謳う業者を見つけました。しかし、その業者の説明は曖昧で、法的な根拠もはっきりしません。「本当にこの方法で大丈夫なのだろうか…」という疑念が拭えず、T社は途方に暮れてしまいました。まさに荷物が税関で止まる以前に、輸入者を確保できない段階で手続きが進まない状態になっていました。
このT社の事例は、決して他人事ではありません。しかし、ご安心ください。T社は、法的に認められた正しい手続きを踏むことで、この問題を解決しました。この問題の解決に用いられたのが、「ACP(税関事務管理人)」の活用と、専門家による「適正な輸入申告価格の算出」です。結果として、T社は日本法人を設立することなく、コンプライアンスを遵守した形でAmazon FBAでの販売をスタートさせることができました。弁護士が窓口となることで、税関検査への対応も円滑に進み、安定した輸入ビジネスの基盤を築くに至ったのです。
解決の鍵は「税関事務管理人(ACP)」制度の正しい理解
前章でご紹介したT社のような「輸入者不在」問題を解決し、海外企業が適法に日本でビジネスを展開するための有力な選択肢、それが「税関事務管理人(ACP:Attorney for Customs Procedures)」制度です。この制度を正しく理解し活用することこそが、Amazon FBAでの成功に向けた第一歩となります。
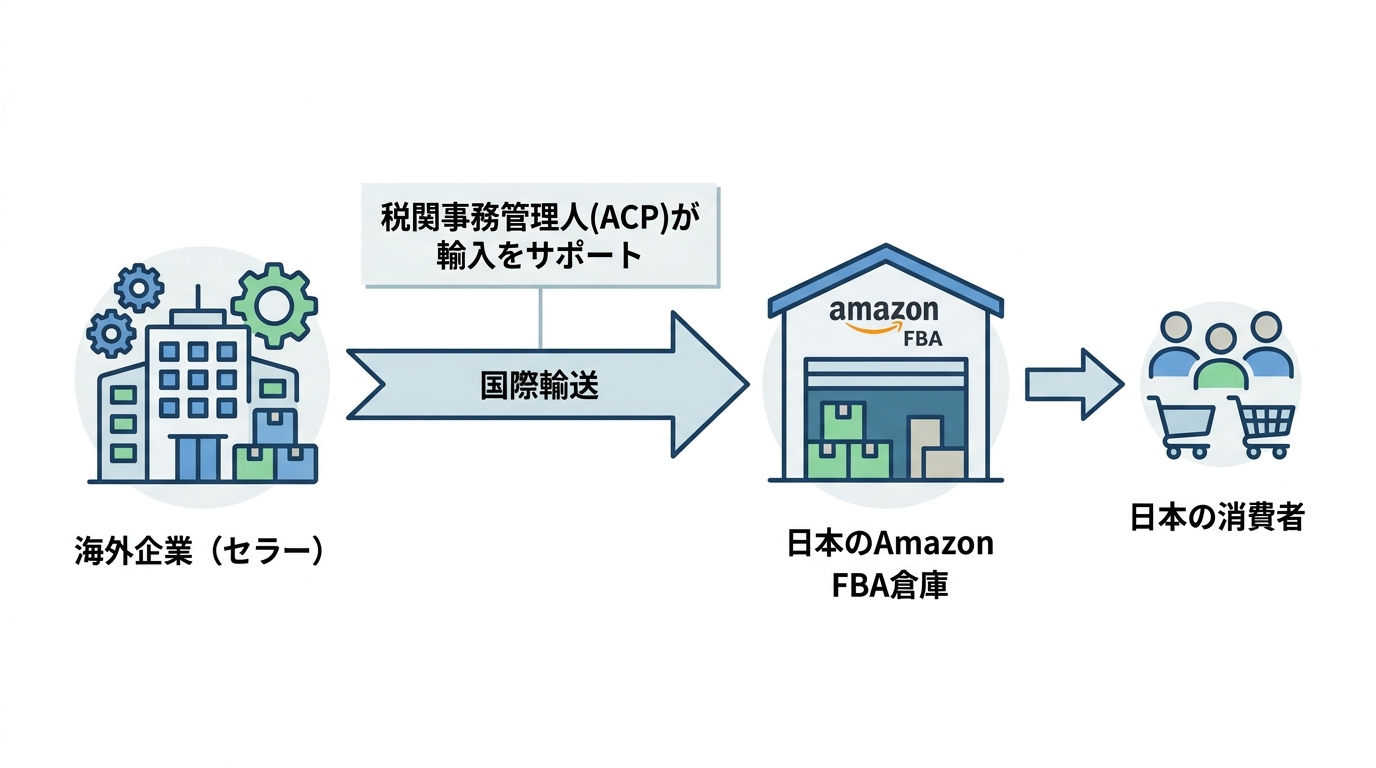
そもそも、なぜACPが必要なのでしょうか。日本の税関行政は、輸入に関する一切の責任を負う「輸入者」が日本国内に存在することを前提としています。しかし、Amazonはあくまで商品を保管し配送を代行するプラットフォームに過ぎず、個々のセラーの輸入者にはなってくれません。つまり、日本に拠点を持たない海外企業がAmazon FBAを利用するためには、自らが輸入者となり、その税関手続きを日本国内で代行する代理人を立てることが事実上必須となるのです。この代理人の役割を法的に担うのが、ACPに他なりません。このテーマの全体像については、税関事務管理人(ACP)の活用と注意点で体系的に解説しています。
ACPとは?非居住者に代わる日本国内の公式代理人
税関事務管理人(ACP)とは、一言で言えば「日本に住所や居所を持たない非居住者(海外企業など)に代わって、税関に対する各種手続きを行う、日本国内の公式な代理人」のことです。インターネット上で見かけるような、単なる「名義貸し」とは全く異なり、関税法という法令に基づいて利用できる制度です。
ACPの主な役割は以下の通りです。
- 輸入申告手続きの代理
- 関税・消費税の納税手続きの代理
- 税関からの通知や書類の受領
- 税関検査の立会い
- 税関からの問い合わせへの対応窓口
ここで重要なのは、ACPはあくまで「代理人」であり、輸入における最終的な法的責任は、依頼主である海外企業自身(非居住輸入者)が負うという点です。よく混同される「IOR(Importer of Record)」は、輸入責任そのものを第三者が引き受ける概念ですが、日本のACP制度では、輸入者としての責任はあくまで本人にあることを明確に理解しておく必要があります。
なぜAmazon FBAではACPが重要になるのか
Amazon FBAのビジネスモデルを考えると、ACPがなぜ重要になるのかがより明確になります。Amazonは、商品の保管、注文処理、梱包、配送、さらにはカスタマーサービスまでを代行してくれる非常に強力なサービスです。しかし、そのサービスの範囲は「FBA倉庫に商品が納品された後」から始まります。
つまり、海外の製造元や倉庫から日本のFBA倉庫へ商品を届けるまでの「輸入」プロセスは、完全にセラー自身の責任範囲なのです。前述の通り、Amazonは輸入者にはなってくれません。したがって、日本に拠点がない海外セラーがFBA倉庫に商品を納品する(=輸入する)ためには、自らが輸入者となり、その手続きを日本国内で代理してくれるACPを立てる以外に、正規の手段は存在しないのです。ACPなくして、Amazon FBAでの越境ECビジネスは成り立たないと言っても過言ではありません。
違法な「名義貸し輸入」が招く最悪のシナリオ
「ACP制度は少し複雑そうだ。手っ取り早く、名前だけ貸してくれる業者に頼めないか?」――。そうした安易な考えが、事業継続に大きな支障を及ぼすリスクがあります。
過去には、輸入者としての責任を十分に理解しないまま、安価な手数料で名義を貸すだけの業者が横行していました。しかし、税関当局はこの問題を重く見ており、特に2023年10月1日の制度改正以降、輸入者としての実態がない「名義貸し輸入(IOR転嫁)」に対する取り締まりは格段に厳格化されています。
もし、このような違法な名義貸しが発覚した場合、以下のような深刻な事態に陥る可能性があります。
- 貨物の輸入許可が下りず、没収または積み戻しになる
- 過少申告が指摘され、多額の追徴課税(過少申告加算税・延滞税)が発生する
- Amazonのアカウントが停止され、日本での販売機会を長期にわたり失う
- 悪質なケースでは、関税法違反で刑事告発され、罰金刑や懲役刑が科される
目先の利便性やコスト削減のために違法な手段に手を染めることは、事業そのものを失いかねない極めて危険な行為です。コンプライアンスを遵守し、正規のACP制度を利用することこそが、持続可能なビジネスを築くために重要な対応です。
(参考:関税法)
最重要ポイント!ACP利用時の「関税評価」を乗り越える
ACPを立て、いざ輸入を始めようとする際に、多くの海外企業が直面する最大の難関が「関税評価」、すなわち関税や消費税の計算の基礎となる「課税価格」をどう決定するかという問題です。これは、本記事における最も重要なポイントであり、専門家のサポートが不可欠となる領域です。
通常の売買であれば、インボイスに記載された取引価格を基に課税価格が決定されます。しかし、海外企業が自社商品を日本のAmazon FBA倉庫に送るケースでは、この常識が通用しません。なぜなら、それは「販売」ではなく、単なる「資産の移動」だからです。この特殊な状況を理解し、正しい関税評価を行うことが、将来の追徴課税リスクを回避するために極めて重要となります。
なぜインボイス価格が使えない?非居住者輸入の特殊性
「商品の仕入れ価格や製造原価をインボイスに記載すれば、それが課税価格になるのではないか?」これは非常によくある誤解です。
関税法における課税価格の決定は、「輸入取引」が成立していることを大前提としています。そして、この「輸入取引」とは、原則として「日本国内の買手」と「海外の売手」との間で行われる商品の売買を指します。しかし、海外企業(非居住者)が自ら輸入者となり、自社商品を日本のFBA倉庫に送る行為は、所有権が他者に移転する「売買」ではありません。あくまで同一法人内での「資産の移動」に過ぎないのです。
このように、「輸入取引」が存在しないため、商品の仕入れ価格や製造原価を記載したインボイスをそのまま課税価格として申告することは、原則として認められません。もし誤って申告すれば、税関の事後調査で必ず指摘され、過少申告として追徴課税の対象となってしまいます。では、一体何を基準に課税価格を決めればよいのでしょうか。その答えが、次にご説明する「控除価格方式」です。
【図解】控除価格方式で課税価格を算出する3ステップ
「輸入取引」がない場合に課税価格を決定する方法として、関税定率法で定められているのが「控除価格方式」です。これは、一言でいえば「日本国内での販売予定価格から、逆算して輸入時点での価格を算出する」という考え方です。Amazon FBAを利用する海外セラーが用いるべき、最も代表的な評価方法と言えるでしょう。
この複雑な計算プロセスを、3つのステップに分けて分かりやすく解説します。
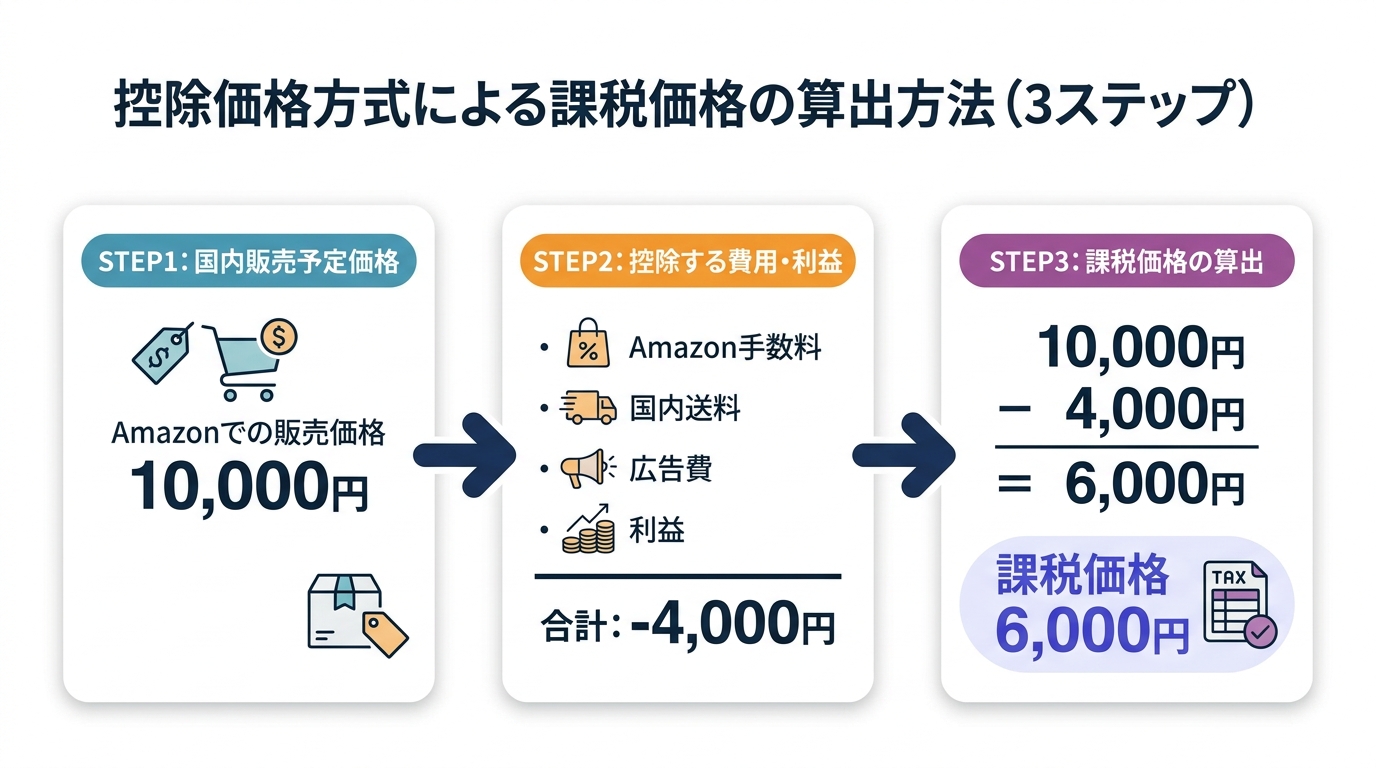
- ステップ1:国内販売予定価格の決定
まず、その商品を日本のAmazonでいくらで販売する予定なのかを決定します。これがすべての計算の出発点となります。 - ステップ2:控除すべき費用の洗い出し
次に、ステップ1で設定した販売予定価格から、輸入後に日本国内で発生するであろう様々な費用や利益を差し引いていきます。具体的には、以下のような項目が控除の対象となります。- Amazonの販売手数料
- FBA倉庫までの国内送料
- 保管料や広告宣伝費
- 販売によって得られるであろう通常の利潤および一般経費
- 関税以外の日本の税金(消費税など)
- ステップ3:課税価格の算出
ステップ1の国内販売予定価格から、ステップ2で洗い出した費用・利益の合計額を差し引きます。こうして算出された金額が、輸入申告の際に用いるべき「課税価格」となります。
この計算は非常に専門的であり、控除する項目の判断を一つでも誤ると、課税価格が不正確になりかねません。輸入申告価格の誤りは、意図せずとも追徴課税という厳しいペナルティに繋がるため、関税評価に精通した専門家と慎重に検討することが不可欠です。
輸入消費税の「仕入税額控除」でコストを最適化する
ACPを立てて自社名義で適法に輸入申告を行うことには、コンプライアンス上のメリットだけでなく、金銭的なメリットも存在します。それが、輸入時に支払った消費税の「仕入税額控除」です。
商品を輸入する際には、関税だけでなく日本の消費税も納付する必要があります。自社が正規の輸入者としてこの消費税を支払った場合、その金額は「仕入税額控除」の対象となります。これは、後に商品を日本国内で販売した際に顧客から預かる消費税から、輸入時に支払った消費税を差し引くことができる制度です。これにより、二重課税を防ぎ、実質的なコスト負担を軽減できます。
一方で、もし違法な名義貸し業者を利用して輸入した場合、輸入者名義はその業者になるため、自社で支払った消費税は仕入税額控除の対象外となってしまいます。つまり、輸入時に消費税を支払い、さらに国内売上にかかる消費税も全額納付しなければならず、大きなコスト増に繋がります。適法なACPの利用は、適切な帳簿書類の保存を通じて、税務戦略上も極めて有利に働くのです。
(参考:1403 原則的な課税価格の決定方法(カスタムスアンサー))
失敗しないACP(税関事務管理人)の選び方
ACP制度の重要性をご理解いただけたところで、次に問題となるのが「誰にACPを依頼するか」です。ACPの選定は、単なる手続きの代行者選びではありません。貴社の日本ビジネスの成否を左右する、極めて重要なパートナー選びであると認識してください。
残念ながら、ACPを名乗る業者の中には、専門知識が不十分なまま安易に業務を引き受けてしまうケースも散見されます。税関からの専門的な問い合わせに対応できなかったり、前述した関税評価の計算を誤ったりすれば、そのリスクはすべて依頼主である貴社に跳ね返ってきます。ここでは、失敗しないACPを見極めるための具体的な基準を解説します。
「通関士資格」は最低条件。見るべきは経験と専門性
ACPを選定する上では、税関事務管理人としての届出に対応できることに加え、通関業務が必要となる場面で通関業者と適切に連携できる体制があるかを確認することが重要です。通関士は、通関業務に関する唯一の国家資格者であり、税関手続きのプロフェッショナルです。
しかし、資格があるだけでは十分ではありません。さらに重要なのは、以下の経験と専門性を備えているかどうかです。
- 非居住者輸入の実績: 海外企業を代理した輸入申告の経験が豊富か。
- Amazon FBA案件の経験: FBA特有の納品要件やビジネスモデルを熟知しているか。
- 関税評価に関する深い知識: 特に控除価格方式を用いた課税価格の算出に精通しているか。
- 他法令に関する知見: 食品衛生法や電波法など、商品によっては輸入時に他の法律が関わるため、それらへの対応力があるか。
- 交渉・対応能力: 税関検査や事後調査の際に、法的な根拠をもって当局と対等に交渉できるか。
特に、万が一のトラブルが発生した際に、法律の専門家である通関士資格をもつ弁護士が直接対応できる体制があれば、トラブル時の対応体制を確認するうえで、法律面と通関実務の双方に対応できるかは重要な判断材料となります。単なる手続き代行に留まらず、弁護士と通関業者の双方の視点から貴社のビジネスを守ってくれるパートナーこそが理想的です。
要注意!避けるべき「格安代行」ACPのリスク
ビジネスを始めるにあたり、コストを抑えたいと考えるのは当然です。しかし、ACP選びにおいて「価格の安さ」だけで判断するのは非常に危険です。
「格安」を謳う代行業者のなかには、残念ながら専門知識が不足しているケースが少なくありません。彼らは、複雑な関税評価の検討を省略し、依頼者が提示した金額を鵜呑みにして申告してしまうことがあります。その結果、後日の税関調査で過少申告が発覚し、依頼主である貴社が多額の追徴課税を支払う羽目になるのです。
また、税関から申告内容について疑義が呈された際に、法的な根拠をもって的確に反論・説明することができず、結果的に輸入がストップしてしまうといった事態も起こり得ます。これは、通関業者のミスが依頼者のビジネスに直接的な損害を与える典型例です。目先の費用を惜しんだ結果、ビジネス全体が頓挫してしまっては本末転倒です。単なる「書類の提出代行屋」ではなく、貴社のコンプライアンス体制を包括的にサポートしてくれる真の専門家を選びましょう。
ACP選任から輸入開始までの実践的ロードマップ
信頼できるACPを見つけたら、いよいよ日本への輸入を開始するための具体的な手続きに入ります。ここでは、ACPとの契約から最初の貨物を発送するまでの流れを、実践的なロードマップとして3つのステップに分けて解説します。この手順を把握しておくことで、輸入開始までの準備を段階的に進めやすくなります。
各ステップで必要となる輸入申告における必要書類についても触れていきますので、ぜひ参考にしてください。
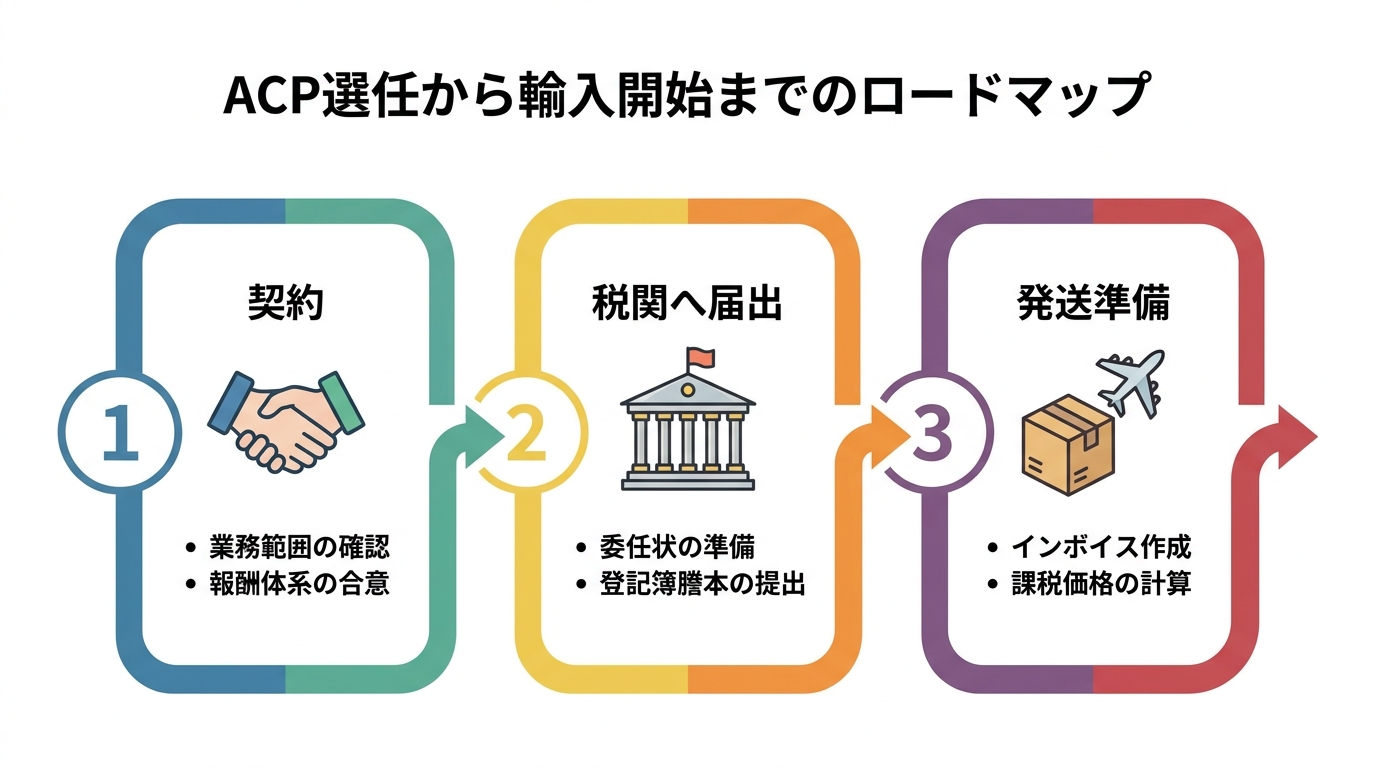
Step1:ACPとの業務委託契約
最初のステップは、選定したACPとの間で正式な業務委託契約を締結することです。この契約は、今後の両者の権利と義務を定める非常に重要なものです。後々のトラブルを避けるためにも、契約書の内容は細部までしっかりと確認しましょう。
特に以下の項目は、必ず確認すべきポイントです。
- 業務範囲: どこまでの業務を委託するのか(例:輸入申告、納税代行、税関対応など)。
- 責任の所在: 申告内容の誤りなどが発生した場合の責任分担。
- 報酬体系: 月額固定か、申告ごとの従量課金か、関税評価コンサルティングなどの追加費用。
- 守秘義務: 取り扱うビジネス情報の取り扱いについて。
契約に先立ち、ACPからは取り扱い商品、ビジネスモデル、想定される輸入量や金額といった情報の提供を求められます。これらの情報を正確に伝えることで、より実態に即した契約内容となり、その後の業務も円滑に進みます。信頼できるACPであれば、海外業者との契約における注意点についても、的確なアドバイスを提供してくれるはずです。
Step2:税関への「税関事務管理人届出書」の提出
ACPとの契約が完了したら、次に行うのが税関への公式な届出です。これはACPが主体となって、「税関事務管理人届出書」という様式の書類を作成し、貨物の輸入を予定している港や空港を管轄する税関に提出します。
この届出書には、通常以下の書類を添付する必要があります。
- 委任状(Power of Attorney): 海外企業がACPに税関手続きを委任することを証明する書類。
- 海外法人の登記簿謄本等: その法人が実在することを証明する公的な書類(およびその日本語訳)。
- 事業概要を説明する資料: どのような商品を、どのように日本で販売するのかを説明する書類(商流図など)。
税関による審査には、通常1週間から2週間程度の期間を要します。この届出が受理されて初めて、ACPは貴社の代理人として正式に税関手続きを行えるようになります。したがって、最初の貨物を発送するスケジュールから逆算して、余裕をもってこの手続きを進めることが重要です。
Step3:初回貨物のインボイス作成と発送準備
税関への届出が無事に受理されれば、いよいよ最初の貨物を発送する準備に取り掛かります。ここで最も重要な作業が、税関に提出するインボイス(仕入書)の作成です。
前述の通り、非居住者による輸入では、通常のインボイス価格は課税価格として認められません。そのため、ACPと緊密に連携し、「控除価格方式」に基づいて算出した課税価格とその計算根拠をインボイスや関連書類に明確に記載する必要があります。「なぜこの価格で申告するのか」というロジックを、税関担当者が客観的に理解できるよう、丁寧に書類を準備することが求められます。
例えば、「本価格は、関税定率法第4条の3第1項第1号に基づき、国内販売価格〇〇円から控除項目(手数料、利益等)を差し引いて算出したものである」といった注記を加えることが有効です。インコタームズ(貿易条件)に応じた費用の計上など、専門的な判断が多岐にわたるため、必ずACPの最終確認を経てから貨物を発送するようにしてください。万全の準備を整えることが、スムーズな輸入通関の鍵となります。
まとめ:専門家をパートナーに、安全な日本市場参入を
本記事では、日本に拠点を持たない海外企業がAmazon FBAを利用して商品を販売する際に不可欠となる「税関事務管理人(ACP)」制度について、その役割から具体的な活用法、そして最も重要な注意点である「関税評価」までを詳しく解説してきました。
改めて要点を振り返ってみましょう。
- 日本に拠点がない海外企業がAmazon FBAを利用するには、ACPの選任が事実上必須である。
- 安易な「名義貸し」は違法であり、ビジネスを失う深刻なリスクを伴う。
- 非居住者輸入では、国内販売価格から逆算する「控除価格方式」による関税評価が極めて重要となる。
- ACP選びは価格だけで判断せず、通関士資格と非居住者輸入の実績を持つ専門家を選ぶべきである。
ACP制度を正しく理解し、信頼できる専門家と連携することで、「輸入者不在」によって進められなかった日本市場向けの輸入販売を検討しやすくなります。しかし、そのプロセスには専門的な知識が不可欠であり、自己流で進めることは大きなリスクを伴います。
コンプライアンスを遵守し、将来の税務リスクを回避しながら、安全かつ持続的にビジネスを成長させていくために、ぜひ一度、通関リスクに精通した専門家にご相談ください。適切なパートナーシップは、貴社の日本での事業展開を進めるうえで重要な支えとなります。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
返品後の関税還付は無理?絶望からの次善策を弁護士が解説
不良品を返品済み…「関税は戻りますか?」にお答えします
海外から輸入した商品に不良が見つかり、急いで輸出者に返送してしまった。その後、「支払った関税は還付してもらえるのだろうか」と疑問を持つことがあります。輸入ビジネスに携わる方であれば、一度はこのような状況を想像したことがあるかもしれません。
もしあなたが今、まさにこの状況に直面しているのであれば、まずお伝えしなければならない厳しい現実があります。それは、原則として、事前の手続きなしに商品を返品してしまった場合、関税の還付を受けることは極めて困難である、ということです。
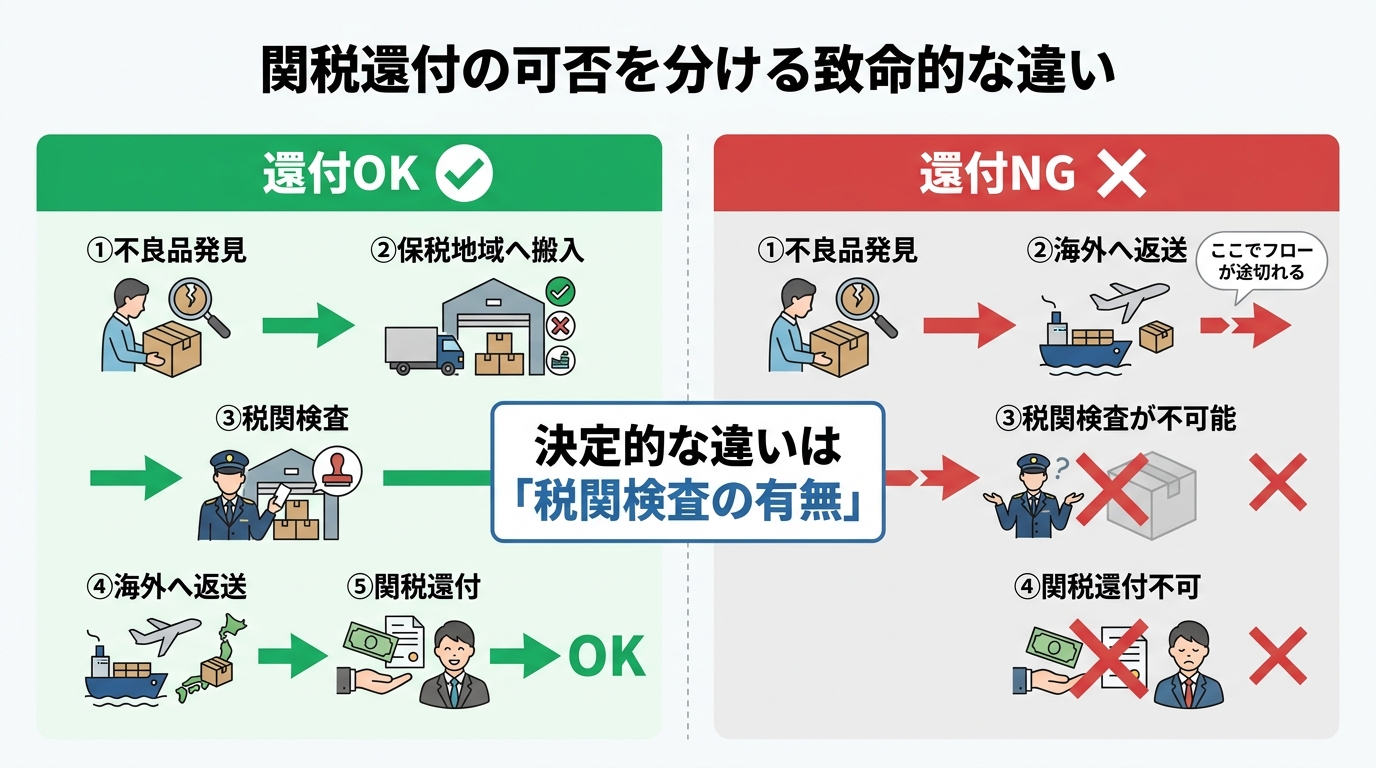
なぜなら、関税還付に関係する「違約品戻し税」制度の適用には、貨物を返送する前に、日本の保税地域で税関による検査を受けることが絶対的な条件だからです。この手続きの機会を逃した場合、正規の手続きで還付を受けることは極めて困難です。
しかし、ここで諦めるのはまだ早いです。この記事では、通関士資格を持つ弁護士として、関税還付が不可能になった後の「次善策」を具体的に解説します。還付されない関税について、別の方法で損失を補填するための選択肢を示します。このテーマの全体像については、違約品戻し税の要件と手続きで体系的に解説しています。
結論:税関の事前確認なしの返品では、関税還付は極めて困難
「違約品戻し税」と呼ばれる制度は、違約品等の戻し税に関する関税定率法の規定に基づき、契約内容と異なる貨物(違約品)が輸入された場合に、支払った関税を還付する救済措置です。しかし、この制度には「なぜ関税を返すのか」という明確な理由があります。
それは、「輸入許可時の品質・性質と、返品時のそれが同一である」ことを税関が客観的に確認できる場合に限り、関税を還付するという考え方です。つまり、「確かに不良品だった」「輸入後に国内で破損したものではない」という事実を、利害関係のない第三者である税関が証明する必要があるのです。
商品を先に返送してしまうと、この「税関による客観的な確認」の機会を失うことになります。税関から見れば、「本当に不良品だったのか」「別の商品とすり替わっていないか」「日本国内での輸送中に壊れたのではないか」を検証する術がありません。このため、貨物が国内にない状態での還付申請は、原則として認められないのです。
この手続きは、貨物が国内にあるうちに保税地域に運び入れ、税関に検査を申請して初めて成立します。この大前提を理解することが、次善策を考える上での第一歩となります。
まだ諦めないで。関税還付が無理な場合の3つの次善策
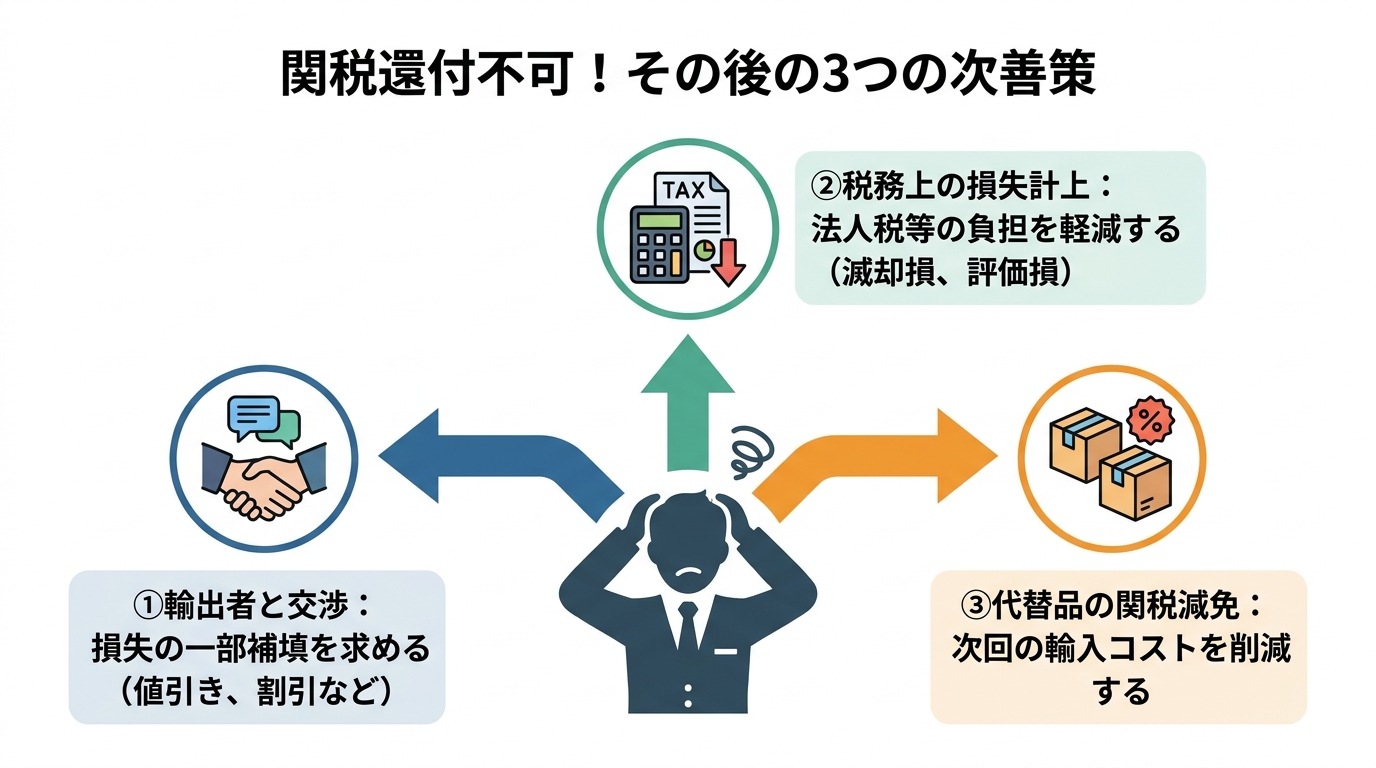
関税還付が困難な場合でも、全ての損失をそのまま受け入れる必要があるとは限りません。視点を変えれば、損失をできる限り抑えるための現実的な選択肢があります。ここでは、弁護士の視点から3つの具体的な次善策を提案します。
①輸出者と交渉する:損失の一部補填を求める
最も直接的なアプローチは、不良品を送ってきた輸出者(セラー)と交渉し、損失の一部を補填してもらうことです。関税還付ができなかったのは、あくまで日本側の税法の問題であり、根本的な原因は輸出者が契約内容と異なる商品を送付した点にあります。この点を整理したうえで、継続的に交渉することが重要です。
交渉にあたっては、感情的に不満をぶつけるのではなく、客観的な証拠に基づいて論理的に要求を伝えるべきです。特に、返送前に撮影した不良箇所の写真や動画、これまでの取引履歴、契約書などは強力な交渉材料となります。これらを提示し、以下のような具体的な要求を検討しましょう。
- 関税相当額の値引き:支払いが済んでいない場合、請求額から関税相当額を差し引くよう求める。
- 次回取引での割引:次回の発注時に、今回の損失分を補填する特別割引を適用してもらう。
- 代替品の送料負担:もし代替品を送ってもらう場合、その送料を輸出者側に負担させる。
輸入品の破損に伴う法的責任の所在を明確にし、冷静に交渉を進めることが、損失回復の第一歩です。
②税務上の損失として計上する:法人税等の負担を軽減する
これは、法務と税務の知識を組み合わせた専門的なアプローチです。還付されなかった関税や、回収不能となった商品代金は、税務会計上「損失」として処理できる可能性があります。
具体的には、「滅却損」や「評価損」といった勘定科目で損金計上することにより、会社の課税所得を圧縮できます。これにより、法人税や所得税の負担が軽減され、結果的にキャッシュフローの悪化を間接的に防ぐことにつながります。
この処理を行うには、税務調査などで指摘されないよう、客観的な証拠を揃えておくことが不可欠です。例えば、以下のような書類が重要となります。
- 輸出者との交渉経緯を示すメール等の記録
- 不良品の状況がわかる写真や検品レポート
- 返送した事実を証明する運送会社の送り状
税理士や会計士と連携し、適切な会計処理を行うことで、失われた関税分を税負担の軽減という形で一部カバーできる可能性があるのです。この際、輸出入実務における電子帳簿保存法への対応も念頭に置き、証拠書類を適切に管理することが求められます。
③代替品を無償で送ってもらう:関税減免措置を検討する
輸出者との交渉の結果、クレームに応じて代替品を無償で送ってもらえるケースもあります。この場合、未来のコストを抑えるという形で損失を補填できる可能性があります。
通常、サンプルや無償貨物の申告価格であっても、その経済的価値に基づいて関税が課されます。しかし、不良品の代替品として無償で輸入される貨物については、関税定率法第11条の「変質、損傷等の場合の減税又は戻し税等」という規定に基づき、関税が免除される措置があります。
この制度を利用するには、税関に対して「今回の輸入が、以前輸入した不良品の代替品であること」を証明する必要があります。具体的には、当初の輸入許可書、不良品であったことを示す客観的証拠、輸出者とのやり取りなどを提出し、税関の審査を受けることになります。
関税が直接戻ってくるわけではありませんが、次の輸入で発生するはずだったコストを削減できるため、これもまた有効な次善策の一つと言えるでしょう。なお、輸出者との間でデビットノート・クレジットノートによる価格調整が行われる場合も、関連する手続きを慎重に進める必要があります。
代替品の無償輸入に関する関税の取り扱いについては、以下の情報も参考になります。
参照:欠損のある輸入品の代替品を無償で提供される場合の関税等(JETRO)
【弁護士の実例】関税還付を断念し、税務対応と交渉で損失補填を検討
当事務所でも、同様のお悩みを抱えたアパレル商社様からご相談を受けた実例があります。
ご相談内容は、「海外から届いた衣類が広範囲にカビていたため、大至急、国際宅配便で送り返してしまった。後日、経理担当者から『関税の還付手続きはしましたか?』と指摘されたが、何もしていない。今からでも間に合いますか?」という、まさに今回のテーマそのものでした。
このご相談に対し、当職はまず、「残念ながら、手続上は極めて困難です」と率直にお伝えしました。貨物を保税地域に入れることなく返送してしまった以上、関税還付を受けることは、手続上極めて困難な状況です。希望的観測をお伝えするのではなく、厳しい現実を正確に認識していただくことが、今後の対応方針を検討する上で不可欠だと判断したからです。
その上で、私たちはすぐに次善策の検討に入りました。まず提案したのは、税務上の対策です。還付されない関税や商品代金を「滅却損」や「評価損」として会計処理し、法人税の負担を軽減する手続きをサポートしました。
さらに、輸出者との交渉を有利に進めるための法的アドバイスを提供するとともに、もし代替品を無償で輸入する(クレーム代替)場合には、関税定率法11条に基づく関税免税措置が適用できるよう、税関への説明資料の準備などを支援しました。
そして最も重要なこととして、二度と同じ過ちを繰り返さないための再発防止策をクライアントと共に構築しました。具体的には、「不良品を発見した場合、まず貨物を倉庫で止め、いかなる場合も自己判断で返送せず、必ず通関業者や当事務所へ連絡する」というシンプルな業務フローを策定し、マニュアル化したのです。この経験は、目先の損失回復だけでなく、将来のリスク管理体制を強化する貴重な機会となりました。
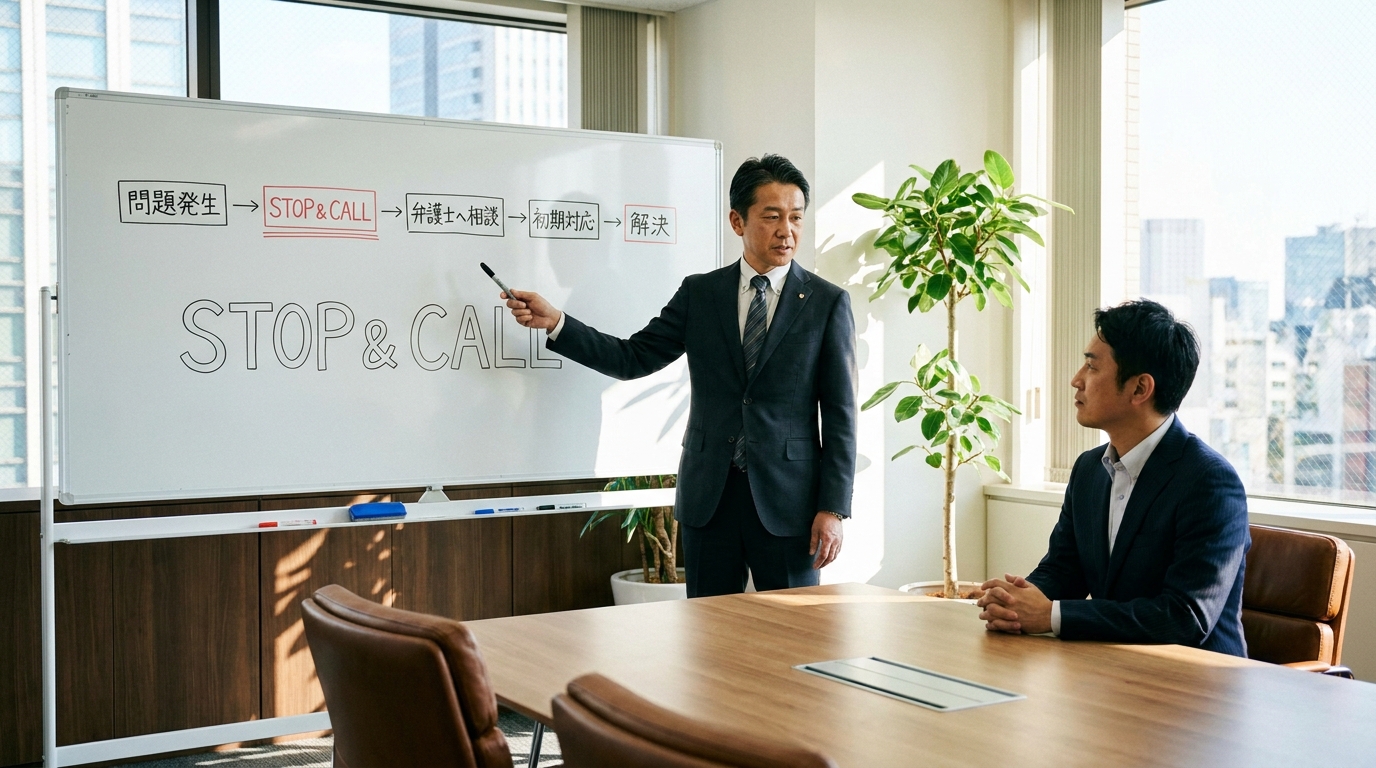
同じ失敗を繰り返さないための再発防止策
今回の失敗から得られる最大の教訓は、将来に活かさなければなりません。問題の根本原因は、多くの場合「手続きを知らなかったこと」と「焦って行動してしまったこと」にあります。これを防ぐためには、社内に明確なルールを設け、誰が対応しても同じ行動がとれる仕組みを構築することが不可欠です。特に、サプライヤーリスクの管理は平時から意識しておくべきです。
不良品発見時の「STOP & CALL」ルールを徹底する
私たちが推奨しているのは、「STOP & CALL」という非常にシンプルなルールです。
- STOP:不良品を発見しても、絶対に自己判断で貨物を動かさない、返送しない。
- CALL:速やかに専門家(日頃から付き合いのある通関業者や、通関・貿易に詳しい弁護士)に連絡し、指示を仰ぐ。
このルールを徹底するだけで、関税還付の機会を失うという最悪の事態は確実に防げます。不良品を発見した担当者は、損失を早く確定させたいという焦りから、つい返送を急いでしまいがちです。しかし、返送前に確認することで、高額な損失を防げる可能性があります。
この「STOP & CALL」をポスターなどにして倉庫や検品場所に掲示し、全社員の共通認識とすることが、最も効果的な再発防止策となります。早期に専門家に相談することで、関税還付だけでなく、運送会社への損害賠償請求や保険適用など、より多角的な解決策を検討する時間も生まれます。誰に相談すべきか迷った際は、弁護士と通関業者の役割の違いを理解しておくことも有用です。
次善策の実行が困難な場合は、通関・貿易に強い弁護士へ
ここまで解説してきた次善策ですが、実際に実行するには専門的な知識や交渉力が必要となる場面も少なくありません。
- 輸出者との交渉が言語や商習慣の壁で難航している
- 損失額が大きく、税務上の処理について税理士と連携しながら慎重に進めたい
- 再発防止のための具体的な業務フロー構築を、専門家の視点からサポートしてほしい
このような状況に直面し、自社だけでの対応が困難だと感じた場合は、通関・貿易分野に精通した弁護士に相談することをご検討ください。
特に、当事務所のように通関士資格を有する弁護士であれば、法律(契約・交渉)、税務(損失計上)、そして通関実務(代替品の免税手続きなど)を横断的に理解し、複数の観点を踏まえた解決策をご提案することが可能です。
同様の問題を防ぐためには、早い段階で専門家に相談し、手続きや社内体制を確認しておくことが有用です。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。
通関業者のミスで追徴課税!関税割当証明書の提出忘れは?
「関税割当証明書の出し忘れで1,000万円の損失」解決事例
「通関業者が『関税割当証明書』の提出を忘れたため、高額な二次税率が適用されてしまいました。税関に相談しても『許可後の訂正は認められない』の一点張り。通関業者は謝るだけで、1,000万円もの損失が出ています。もう、訴えるしかないのでしょうか?」
これは、当事務所に寄せられた食品輸入会社(P社)様からの、切実なご相談です。本来であれば低い一次税率で輸入できるはずが、通関業者の単純なミスによって、結果として、巨額の損失を負担することになりました。このような状況では、怒りと絶望で冷静な判断が難しくなるのも無理はありません。
しかし、結論から申し上げますと、諦める必要はありません。当事務所では、このケースで以下の対応を取りました。
- 債務不履行責任の追及:通関業法上の「善管注意義務違反」は明らかでした。そこで、内容証明郵便を送付し、法的な根拠に基づき損害賠償を請求しました。
- 示談交渉:裁判は時間とコストがかかります。そこで、通関業者が加入している「通関業者賠償責任保険」を活用した示談交渉を提案しました。
結果として、P社側の確認不足も一部考慮されたものの、損失の8割に相当する金額を保険金等で回収することに成功しました。
この事例のように、通関業者が関税のプロフェッショナルとして当然果たすべき義務を怠った場合、それは典型的な「善管注意義務違反」にあたります。もしあなたが同様の苦境に立たされているのであれば、その損害は法的に回復できる可能性があることを、まずは知っていただきたいと思います。なお、関税割当制度そのものの仕組みについては、別の記事で詳しく解説しています。
まず知るべき現実:なぜ税関は取り合ってくれないのか?
多くの方が最初に直面し、そして絶望するのが「税関が許可後の修正に応じてくれない」という厳しい現実です。なぜ、明らかなミスであるにもかかわらず、税関は取り合ってくれないのでしょうか。
これは、日本の関税行政が「申告納税制度」を基本としているためです。つまり、納税者(輸入者)の申告内容を信頼し、それを前提として輸入許可が出されます。一度許可が下りた申告内容を後から簡単に覆すことを認めてしまうと、この制度の根幹が揺らいでしまいます。
もちろん、計算間違いなどがあった場合に申告内容を訂正する「更正の請求」という手続きは存在します。しかし、「関税割当証明書」のように、低い税率の適用を受けるために提出が絶対条件とされている書類の出し忘れは、単なる計算ミスとは次元が異なります。税関の実務上、許可後にこの種の書類を提出して税率の変更を認めてもらうことは、極めて困難と言わざるを得ません。
したがって、この問題の解決の矛先は、税関ではなく、ミスを犯した通関業者に向けるのが唯一の道筋となるのです。
(参考:税関「1305 納税申告に誤りがあった場合(修正申告、更正の請求)」)
通関業者に損害賠償を請求するための法的根拠と対象範囲
税関での修正が難しい場合、次に取るべき行動は、通関業者に対する損害賠償請求です。感情的に「どうしてくれるんだ」と詰め寄るだけでは、問題は解決しません。法的な根拠に基づき、冷静に権利を主張する必要があります。そのための法的根拠となるのが、「善管注意義務違反」と「債務不履行」という考え方です。これらは通関業者の役割を考える上で非常に重要な概念です。
法的根拠は「善管注意義務違反」という契約上の責任
輸入者と通関業者の間には、通関業務に関する委任契約が結ばれています。この契約に基づき、通関業者は「善良な管理者の注意をもって(善管注意義務)」業務を遂行する義務を負います。これは、簡単に言えば「その分野の専門家として、通常期待されるレベルの注意を払って仕事をする義務」のことです。
関税割当制度は、輸入者にとってコストを大幅に削減できる極めて重要な制度です。その適用に不可欠な証明書の提出を忘れるという行為は、関税のプロフェッショナルとして「通常期待される注意レベル」を著しく逸脱していると言わざるを得ません。これは明白な善管注意義務違反であり、契約上の約束を果たさなかった「債務不履行」として、その責任を追及することができるのです。なお、状況によっては通関業者が補完的な納税義務を負うケースもあります。
請求できる損害、できない損害の境界線
「発生した損失は全額請求したい」と考えるのは当然です。しかし、法律上、請求が認められる損害と、そうでない損害には明確な線引きがあります。この点を理解しておくことが、現実的な交渉ゴールを設定する上で非常に重要になります。
具体的には、本来適用されるべきだった一次税率と、実際に適用された二次税率との差額は、通関業者のミスによって発生した損害として賠償請求の対象となり得ます。ただし、輸入者側の確認不足、約款上の責任制限、因果関係の立証状況などによって、最終的に回収できる金額は変動します。
一方で、通関業者のミスがなければ発生しなかった追加負担や対応費用については、業者のミスとの因果関係を立証できる範囲で、賠償請求の対象となる可能性があります。特に、追加で負担した関税額や対応費用については、その発生原因が通関業者の過失にあることを明確に主張すべきでしょう。
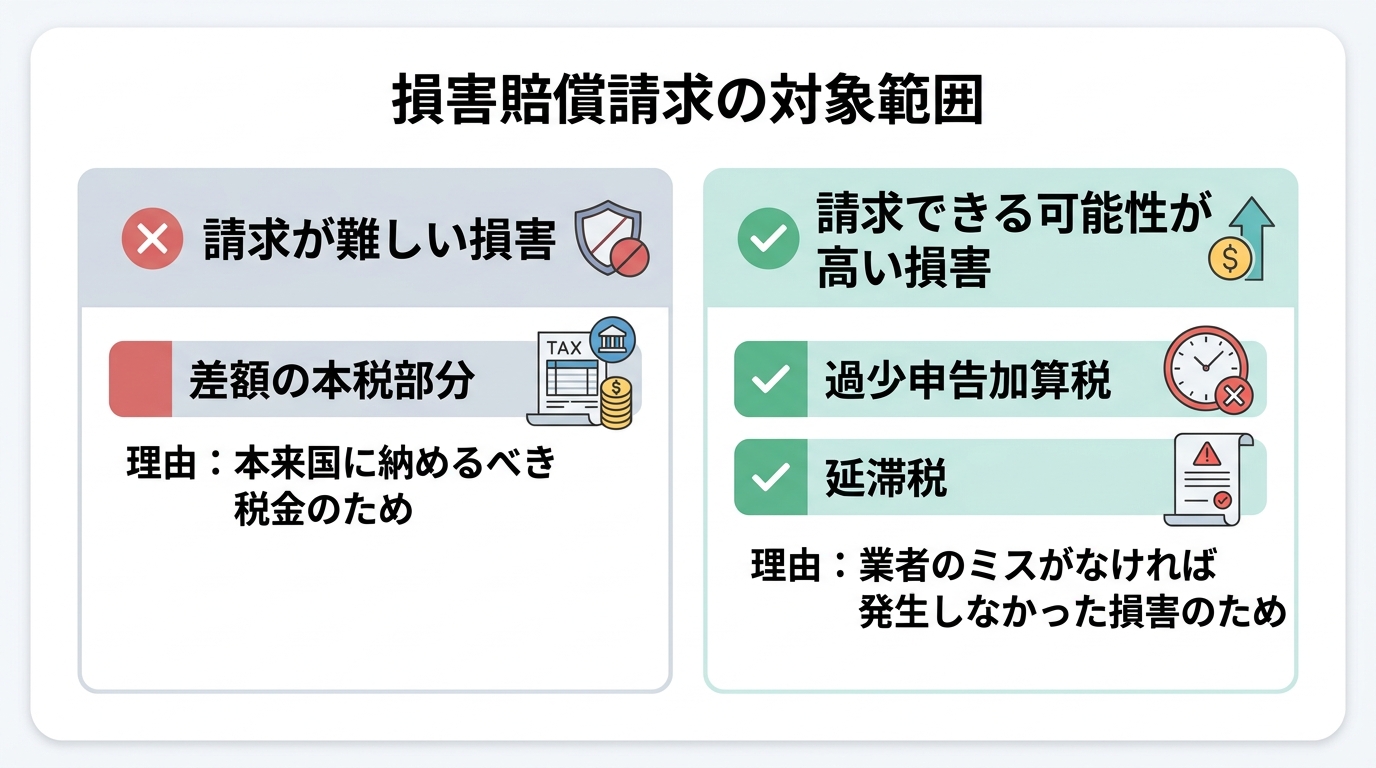
交渉を有利に進めるための3つのステップ
では、具体的にどのように行動すればよいのでしょうか。感情的に対立するのではなく、冷静かつ戦略的に交渉を進めるための3つのステップをご紹介します。
ステップ1:全てのやり取りを「証拠」として保全する
まず、今すぐ着手すべき最も重要なことは、証拠の保全です。交渉や法的手続きにおいて、客観的な証拠は何よりも強力な武器となります。以下の書類やデータは、必ず保全・整理してください。
- 通関業者との契約書、業務委託に関するメールやFAXのやり取り
- 関税割当証明書の存在を伝えた際の指示書やメール
- インボイス、パッキングリスト等の船積書類
- 税関からの輸入許可通知書、納税通知書、更正通知書など
- 通関業者との電話での会話内容を記録したメモ(日時、担当者名、内容を具体的に)
これらの証拠を時系列で整理しておくことで、「通関業者の義務違反」と「それによって生じた損害額」を客観的に証明することが可能になります。これは、後の交渉を有利に進めるだけでなく、電子帳簿保存法への対応という観点からも重要です。
ステップ2:弁護士名で「内容証明郵便」を送付する
当事者同士の話し合いで埒が明かない場合、次の有効な一手は「内容証明郵便」の送付です。これは、いつ、誰が、どのような内容の文書を送ったかを郵便局が証明してくれるサービスです。
これを弁護士名で送付することには、大きな戦略的価値があります。
- 心理的効果:「法的な手続きを本気で検討している」という強い意思表示となり、相手方を交渉のテーブルに着かせる効果が期待できます。
- 法的効果:損害賠償請求権の時効の完成を一時的に猶予させる「催告」としての効力も持ちます。
内容証明には、感情的な非難ではなく、①事実関係、②善管注意義務違反という法的根拠、③具体的な請求額、④交渉に応じる意思があること、を簡潔かつ明確に記載します。これは、法的根拠に基づく交渉を正式に開始するための手段となります。
ステップ3:「賠償責任保険」を活用した示談交渉を目指す
訴訟は最終手段です。多くの場合、より現実的で早期の解決が期待できるのが「示談交渉」です。その際に重要となるのが「通関業者賠償責任保険」の存在です。
多くの通関業者は、業務上のミスによって生じた損害をカバーするための賠償責任保険に加入しています。そのため、損害賠償請求を行うと、交渉相手は通関業者本人ではなく、その代理人である保険会社の担当者となるケースが少なくありません。
保険会社との交渉は、保険約款の解釈や過失割合の算定など、専門的な知識と交渉力が不可欠です。ここに弁護士が介入することで、法的な根拠に基づき対等な交渉が可能となり、貴社にとって有利な条件での解決を目指すことができます。また、保険を利用することで通関業者自身の経済的負担は限定的になるため、将来的な取引関係を完全に断絶することなく、円満な解決を図れる可能性も高まります。
交渉前に知るべき注意点:過失相殺と約款上の制限
交渉を有利に進めるためには、自社にとって不利になりうる要素も事前に把握しておく必要があります。楽観視しすぎず、潜在的なリスクを理解しておくことで、より現実的な戦略を立てることができます。
自社に不備はなかったか?「過失相殺」のリスク
損害賠償請求において、通関業者側から「輸入者側にも落ち度があった」と主張され、賠償額が減額される可能性があります。これを「過失相殺」といいます。
例えば、以下のようなケースが考えられます。
- 関税割当証明書の存在や重要性を、事前に通関業者へ明確に伝えていなかった。
- 関連書類の提供が遅れたり、情報提供が不十分だったりした。
- 輸入許可前に、通関業者から提示された申告内容の確認を怠っていた。
こうした点を指摘されないためにも、日頃から通関業者とのコミュニケーションを密にし、重要な指示は必ずメールなど記録に残る形で行うことが、自社を守るための重要なリスク管理となります。
「通関業務約款」の免責条項は乗り越えられるか
通関業者との契約書や「通関業務約款」には、多くの場合、損害賠償額の上限を定めたり、特定のケースでの責任を免除したりする条項(免責条項)が含まれています。
通関業者側は、この約款を盾に賠償を拒んだり、上限額以上の支払いを拒否したりすることが予想されます。これは、損害賠償請求における最大の障壁の一つです。
しかし、この免責条項が常に絶対的な効力を持つわけではありません。例えば、通関業者側に「重過失(通常求められる注意を著しく欠くこと)」が認められる場合には、民法上の公序良俗や信義則、約款解釈などの観点から、免責条項の効力が制限される可能性があります。「関税割当証明書の提出忘れ」のような、専門家としてあまりにも基本的なミスは、この「重過失」に該当すると評価される可能性も十分に考えられます。たとえ貿易契約書に不利な条項があったとしても、安易に諦めるべきではないのです。
通関トラブルは「通関士資格を有する弁護士」にご相談ください
通関業者のミスによる損害賠償請求は、関税法、民法、そして通関実務という複数の専門領域が複雑に絡み合う問題です。
当事務所の代表弁護士は、法律の専門家であると同時に、貿易関連の国家資格である「通関士」の資格も有しています。法律知識と通関実務の両方を深く理解しているからこそ、通関業者のミスの悪質性や注意義務違反の程度を、法的かつ実務的な観点から的確に評価することが可能です。
そして、その評価に基づき、保険会社とも対等に、論理的な交渉を進めることができます。これは、法律面と通関実務の双方を踏まえて検討できる当事務所の特徴です。
突然の高額な追徴課税に、今は一人で途方に暮れているかもしれません。しかし、正しい知識と手順を踏むことで、損害の回復を検討できる可能性があります。まずは、通関・貿易分野に注力する弁護士として、貴社の状況をお聞かせください。最善の解決策を共に考え、次の一歩を踏み出すサポートをいたします。
お困りの方は、一人で抱え込まず、お問い合わせフォームからお早めにご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。