このページの目次
突然の税関通知…まずは落ち着いて状況を把握しましょう
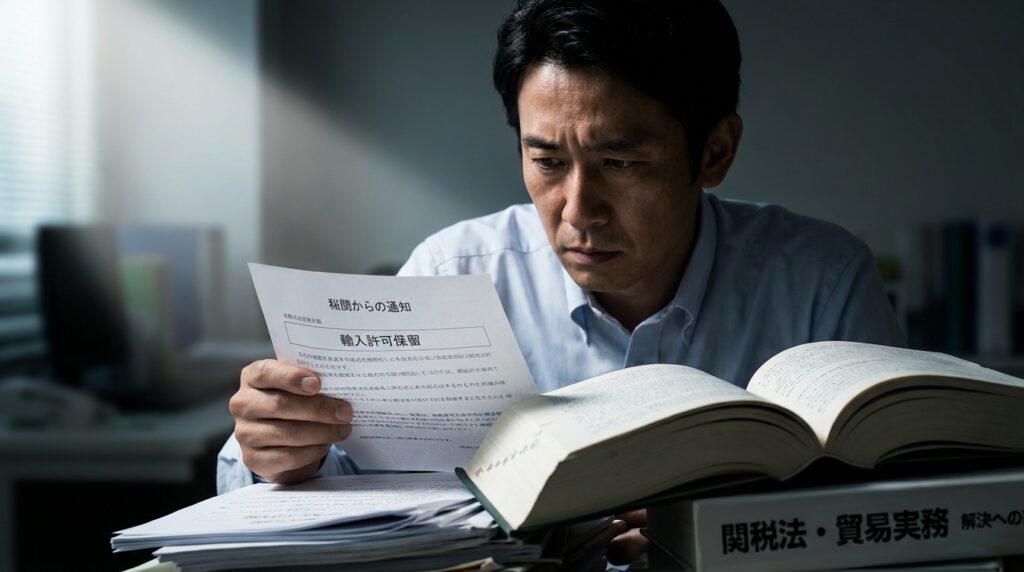
ある日突然、見慣れない「税関」という文字が記載された通知書が届く。多くの経営者や貿易担当者様にとって、それは大きな不安を感じる場面です。どうして自社に?何か重大な法律違反を犯してしまったのだろうか?事業が止まってしまうのではないか?――不安が重なり、冷静な判断が難しくなることもあります。
しかし、まずお伝えしたいのは、まずは通知内容を冷静に確認することが重要です。ということです。税関からの通知は、調査や確認の開始を知らせるものもあれば、修正申告や更正など今後の対応に直結するものもあります。この段階で結果が確定しているとは限らず、今後の対応によって状況が変わる可能性があります。
もちろん、通知を無視して良いわけではありません。しかし、この最初の段階で冷静かつ誠実に対応することで、多くの場合、事態が深刻化するのを防ぐことが可能です。この記事では、万が一の際にあなたが取るべき具体的な初動対応と、その後の対応を適切に進めるための重要なポイントを、専門家の視点から順を追って解説していきます。まずは、次に何をすべきかを順に確認します。突然の通知で荷物が税関で止まってしまった場合でも、適切な対応を把握することで、解決に向けた選択肢を検討できます。
【初動対応】税関通知後にまずやるべき3つのこと
パニック状態では、的確な判断はできません。まずは具体的な行動に落とし込むことで、冷静さを取り戻しましょう。税関から通知が届いた後に、最優先で着手すべきことは、以下の3つのステップです。これらは、その後の手続き全体を左右する極めて重要な初期動作となります。
1. 通知書の内容を正確に読み解く
感情的に内容を解釈する前に、まずは通知書を一つの「情報」として客観的に分析することが肝心です。通知書という書類は、法的な手続きの根拠となるものですから、一言一句に意味があります。特に以下の項目は必ず確認してください。
- 通知の種類:「輸入事後調査について」「意見陳述の機会の付与について」など、どのような名目の通知かを確認します。これにより、税関が何を問題視しているのか、大まかな方向性を把握できます。
- 根拠法条:どの法律のどの条文に基づいて通知が出されているか。これは、今後の対応方針を立てる上で重要な手がかりです。
- 担当部署・担当者名:今後の連絡窓口になります。
- 回答・提出期限:これが最も重要です。指定された期限を過ぎてしまうと、反論の機会を失うなど、一方的に不利な状況に陥る可能性があります。まずはこの日付を確実に押さえ、スケジュールを確保してください。
通知の種類によって、税関による関税額の訂正手続などが進められる可能性があります。どのような通知が何を意味するのかを冷静に読み解くことが、適切な対応への第一歩です。
税関の輸入事後調査の実態については、財務省が公表している最新の資料も参考になります。
参照:令和6事務年度の輸入事後調査結果
2. 関係者へ事実確認と情報共有を行う
この問題を一人で抱え込むのは、最も避けるべき選択です。税関からの指摘事項は、多くの場合、社内の複数の部署や社外のパートナーが関与しています。速やかに関係者と連携し、チームとして対応体制を築くことが重要です。
- 社内:経理部(価格や支払い関連)、営業・購買部(契約内容や価格交渉の経緯)、物流・生産管理部(貨物の仕様や流れ)など、関連する部署の担当者を集め、冷静に事実を伝えます。決して誰かを責める場にせず、「事実確認」に徹することが大切です。
- 社外:通関業務を委託している通関業者には、申告時の状況をヒアリングする必要があります。また、海外の仕入先や製造元にも、必要に応じて事実確認を依頼することになります。
情報を共有し、多角的な視点から事実関係を洗い出すことで、問題の全体像が明確になり、より精度の高い対応策を練ることが可能になります。
3. すべての関連書類を時系列で整理・保全する
税関とのやり取りは、すべて「証拠」に基づいて行われます。したがって、初動段階で関連書類を確保し、整理しておくことは、後の交渉に備えるうえで重要な作業です。以下の書類が手元にあるかを確認し、散逸しないよう一箇所にまとめて保全してください。
- 基本の取引書類:売買契約書、インボイス(仕入書)、パッキングリスト(梱包明細書)、船荷証券(B/L)など
- 価格関連の書類:見積書、価格交渉の経緯がわかるメールや議事録、送金記録など
- 貨物の内容を示す書類:製品仕様書、設計図、成分分析表、カタログなど
- その他:社内外の関係者とのやり取りが記録されたメール、チャット履歴、会議の議事録など
これらの書類を、取引の流れに沿って時系列で整理しておくだけで、後々の事実確認や税関への説明が格段にスムーズになります。具体的な書類の保存方法については、貿易実務における帳簿書類の保存義務に関する解説もご参照ください。

トラブル解決の鍵は「証拠保全」にあり
初動対応の中でも、なぜ「証拠保全」がこれほどまでに重要なのでしょうか。それは、税関調査やその後の交渉が、単なる話し合いではなく、客観的な事実認定の場だからです。ここでは、証拠保全の持つ戦略的な意味合いについて、さらに深く掘り下げていきます。
なぜ証拠保全が最重要なのか?
税関は、申告内容や説明について客観的な資料に基づいて確認します。彼らは常に客観的な証拠、つまり「書類」や「データ」に基づいて判断を下します。例えば、関税評価において「この商品の取引価格は、市価より安く妥当なものだ」と口頭で説明しても、それだけでは説得力に欠けます。
しかし、そこに価格交渉の経緯を示す海外の取引先とのメールや、複数の業者から取得した相見積書、客観的な市価データなどを提示できればどうでしょうか。あなたの主張は単なる「言い分」から、裏付けのある「事実」へと変わります。このように、客観的な証拠は、主張を裏付ける重要な根拠となります。
逆に、証拠がなければ、税関側の提示する見解や不利な推定を受け入れざるを得なくなるリスクが高まります。納得のいかない税関の処分に対する不服申立てを検討する上でも、証拠の有無が結果を大きく左右します。
何を証拠として保全すべきか?具体例リスト
いざという時に慌てないよう、どのような書類が証拠となり得るのか、具体的なリストを以下に示します。自社の状況と照らし合わせ、チェックリストとしてご活用ください。
カテゴリー1:取引の基本書類
- 売買契約書(Master Agreement, Purchase Orderなど)
- インボイス(Commercial Invoice, Proforma Invoice)
- パッキングリスト(Packing List)
- 船荷証券(B/L)、航空貨物運送状(AWB)
- 保険証券
カテゴリー2:価格の妥当性を示す資料
- 価格交渉の経緯がわかるメール、チャット履歴
- 見積書(Quotation)、注文書(Purchase Order)
- 客観的な市場価格データ、価格表(Price List)
- ロイヤリティ契約書、ライセンス契約書
- 送金記録、銀行の取引明細書
カテゴリー3:商品の仕様や内容を証明する資料
- 製品仕様書、設計図、図面
- 成分分析表、製造工程図
- 製品カタログ、パンフレット
- サンプルや現品そのもの
カテゴリー4:関係者とのやり取り
- 社内関係者(購買、経理、物流担当者)との連絡メール
- 通関業者とのやり取り(通関依頼書、指示メールなど)
- 仕入先・製造元との連絡メール
- 関連会議の議事録
これらの輸入申告における必要書類は、単に保管しているだけでなく、いざという時にすぐに取り出し、説明できる状態にしておくことが重要です。
虚偽資料の提出は避けるべき重大なリスク
税関からの通知に動揺し、追い詰められた気持ちになる中で、誤った対応を選んでしまうことがあります。それが「虚偽資料の提出」です。自社に不利な事実を隠したり、数字を書き換えたりして、その場を乗り切ろうという考えです。しかし、虚偽資料の提出は避けるべきです。
輸出入トラブルが発生した場合、冷静に状況を整理し、事実を正確に税関に伝えることが重要です。面倒だからと適当な資料を提出したり、間違いを隠蔽するために虚偽の証拠を作成したりすることは、問題をより深刻化させるだけです。当初は軽い指摘で済んだはずのものが、重大な不利益につながるおそれがあります。
なぜ虚偽は見抜かれるのか?税関の調査能力
虚偽の内容が発覚しないと考えることは、リスクを過小評価した判断です。税関は、輸出入に関する多くの情報を集約・分析しており、提出資料は客観的なデータや関係資料と照合される可能性があります。
- データベースとの照合:税関は過去の申告データや同種貨物の価格データなど、巨大なデータベースを保有しています。提出された資料がこれらのデータと著しく乖離していれば、すぐに疑念を持たれます。
- 反面調査:税関は、輸入者以外の取引先などに調査を行わなければ申告内容に関する正確な事実把握が困難と認められる場合、その取引先等に対して反面調査を実施することがあります。あなたの提出した資料と、取引先の保管する資料に矛盾があれば、虚偽が発覚する可能性があります。
- 広範な調査権限:税関職員には法律に基づく調査権限が付与されており、必要と判断すれば、関係各所に徹底した事実確認を行います。事実と異なる説明や資料は、関係資料との照合によって発覚する可能性があります。

過少申告から重加算税、そして刑事罰へ
もし虚偽の資料提出が発覚した場合、重大な不利益が生じる可能性があります。法的なペナルティは、単なる申告漏れとは比較にならないほど重くなります。
- 過少申告加算税:過少申告加算税は、税関から調査通知を受けた日の翌日以後、更正予知前に修正申告を行った場合は増加税額の5%、更正予知後の修正申告や税関による増額更正の場合は原則として増加税額の10%が課され、一定額を超える部分にはさらに5%が加算されます。
- 重加算税:しかし、意図的に事実を隠蔽したり、仮装したりした(つまり、虚偽の資料を提出した)と認定されると、過少申告加算税に代わって、35%~40%という極めて重い「重加算税」が課されることになります。追徴税額が大きく増加する可能性があります。
- 刑事罰:さらに、脱税額が多額であったり、手口が悪質であったりする場合には、関税法違反として刑事事件に発展する可能性があります。そうなれば、会社に対しては罰金刑が、そして経営者や担当者個人に対しては懲役刑や罰金刑が科されることもあり得ます。会社の信用は失墜し、事業の継続そのものが危ぶまれる事態となるでしょう。
ほんの少しの誤りを隠すための嘘が、結果的に会社全体を危機に陥れる。それが虚偽資料提出という選択の本当の恐ろしさです。より詳しい罰則については、関税定率法等の改正に伴う資料や、関税法違反で刑事告発された場合のリスクについての解説もご覧ください。
専門家への相談を検討すべきケースとは?
税関からの通知に対し、誠実に対応しようと試みても、問題が複雑で自社だけでは手に負えない状況に陥ることもあります。そのような場合に、無理に自力で解決しようとすることは、かえって事態を悪化させるリスクを伴います。ここでは、専門家である弁護士への相談を検討すべき具体的なタイミングについて解説します。
自力での対応が困難になる3つのサイン
以下のようなサインが見られたら、それは専門家の助けを求めるべきタイミングかもしれません。自社の状況を客観的に見つめ、当てはまる点がないか確認してみてください。
- 税関の指摘に法的な争点が含まれる場合
例えば、輸入する商品の関税率を決定する「HSコード(品目分類)」の解釈や、仕入価格にどこまで費用を含めるべきかという「関税評価」の考え方について、税関と見解が対立しているケースです。これらは高度な法的・専門的知識を要するため、専門家の法的観点からの分析と主張が不可欠となります。 - 重加算税や刑事罰の可能性を指摘された場合
税関調査の過程で、担当官から「意図的な隠蔽」を疑われたり、重加算税や告発の可能性を示唆されたりした場合は、早急な対応が必要な状況です。この段階に至ると、単なる税務上の問題ではなく、事業への影響が大きい問題として認識し、早期に法的な対応方針を検討する必要があります。 - 事実関係が複雑で整理が困難な場合
複数の国が絡む三国間貿易や、特殊な技術・部品が関わる取引など、取引の全体像を税関に分かりやすく説明すること自体が難しいケースです。このような場合、専門家が第三者の視点から事実関係を整理し、法的・実務的な観点から争点を明確にすることで、説得力のある説明資料を作成することが可能になります。
通関・貿易に強い弁護士が提供できる価値
では、なぜ弁護士、特に通関や貿易に精通した弁護士に相談する必要があるのでしょうか。それは、彼らが単なる法律の専門家ではないからです。
- 税関の思考プロセスを熟知している:通関実務や関連法規に精通しているため、税関がどのような点に着目し、どのような証拠を重視するのかを理解しています。これにより、的を射た主張と資料提出が可能になります。
- 最適な交渉戦略を立案できる:法的な観点と通関実務の観点の両方から、状況を総合的に分析。どこで譲歩し、どこで強く主張すべきか、といった交渉方針の整理と進行管理を行います。
- 法的防御と事実に基づく主張を両立できる:万が一、不利な状況に陥った場合でも、依頼者の権利を守るための法的な防御を固めつつ、客観的な証拠に基づいた的確な主張を展開し、最善の解決策を探ります。
通関士資格を持つ弁護士は、法律と実務の両面から、会社の対応を法律と実務の両面から支援する存在となり得ます。
まとめ|誠実な対応が最良の解決策です
突然の税関通知は、確かに大きな不安を伴います。しかし、本記事で解説してきたように、パニックに陥る必要はありません。
まずは冷静に通知内容を確認し、関係者と連携しながら、客観的な証拠を整理する。この初動対応を確実に行うことが、問題解決への第一歩です。そして何よりも忘れてはならないのは、誠実な姿勢で対応するということです。たとえ申告に誤りがあったとしても、それを隠蔽したり、虚偽の説明をしたりすることは、事態を最悪の方向へと導きます。
早期に、誠実に、そして証拠に基づいて対応すること。それが、税関とのトラブルにおいて、会社の損害を抑えるために重要な対応方針です。一人で抱え込まず、必要であれば専門家の力も借りながら、必要な対応を一つずつ進めてください。
もし、税関からの通知への対応でお困りのことがございましたら、まずは一度、当事務所にご相談ください。
有森FA法律事務所の代表弁護士、有森文昭です。東京大学法学部および法科大学院を卒業後、都内の法律事務所での経験を経て、当事務所を開設いたしました。通関士や行政書士の資格も有し、税関対応や輸出入トラブル、労働問題など、依頼者の皆様の多様なニーズにお応えしています。初回相談から解決まで一貫して対応し、依頼者の最良のパートナーとして、共に最適な解決策を追求してまいります。